
Visión General del Mercado
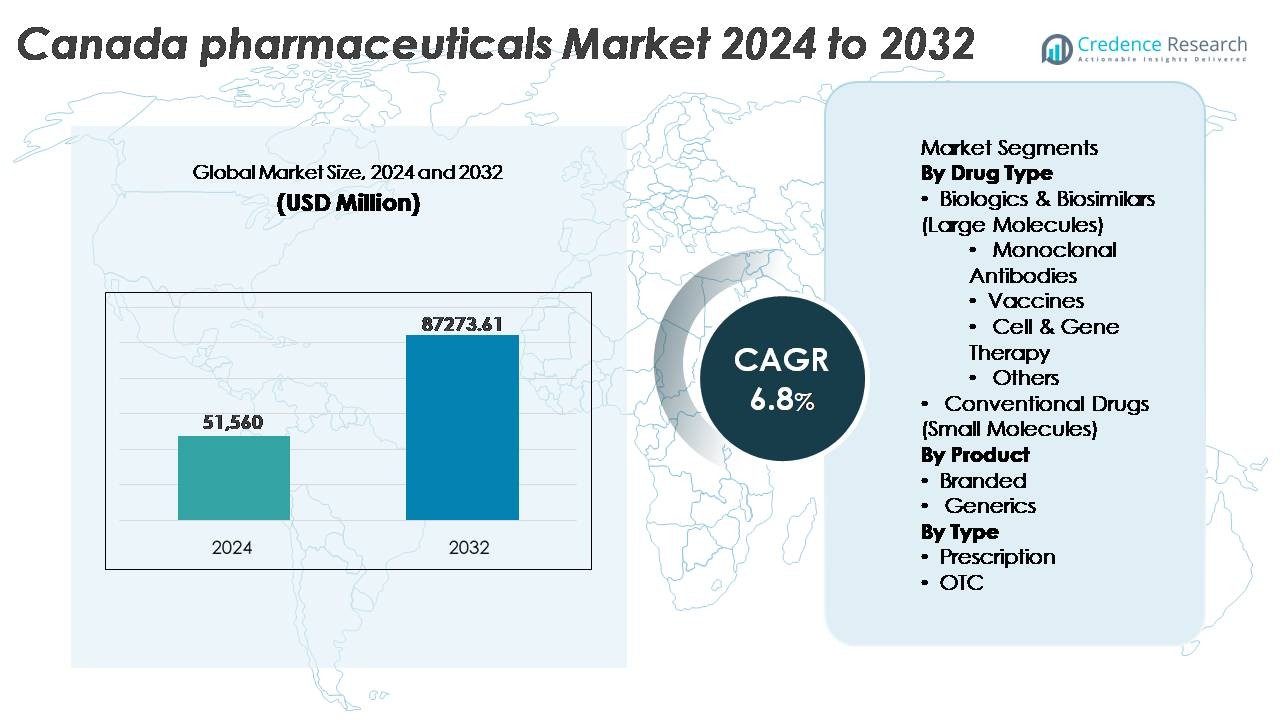
El mercado farmacéutico de Canadá fue valorado en 51,560 millones de USD en 2024 y se proyecta que alcance los 87,273.61 millones de USD para 2032, reflejando un CAGR del 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado farmacéutico de Canadá 2024 | 51,560 millones de USD |
| Mercado farmacéutico de Canadá, CAGR | 6.8% |
| Tamaño del mercado farmacéutico de Canadá 2032 | 87,273.61 millones de USD |
El mercado farmacéutico de Canadá está impulsado por un grupo altamente competitivo de actores multinacionales, incluidos AstraZeneca, Eli Lilly and Company, Pfizer Inc., Johnson & Johnson Services, Inc., AbbVie Inc., Sanofi, Merck & Co., Inc., GSK plc, Novartis AG y F. Hoffmann-La Roche Ltd, cada uno contribuyendo a través de sólidas carteras de biológicos, terapias para enfermedades crónicas y medicamentos especializados. Ontario sigue siendo la región líder, capturando alrededor del 42% del mercado, impulsada por su ecosistema intensivo en investigación, redes de ensayos clínicos y concentración de sedes corporativas. Quebec sigue con una capacidad de fabricación significativa y actividad de I+D con ventajas fiscales, mientras que Columbia Británica continúa emergiendo como un centro para la medicina de precisión y la innovación biotecnológica.
Perspectivas del Mercado
- El mercado farmacéutico de Canadá fue valorado en 51,560 millones de USD en 2024 y se anticipa que alcance los 87,273.61 millones de USD para 2032, expandiéndose a un CAGR del 6.8% durante el período de pronóstico.
- El aumento de la prevalencia de enfermedades crónicas, el envejecimiento de la población y la creciente adopción de biológicos y biosimilares son los principales impulsores de la demanda, con los anticuerpos monoclonales manteniéndose como el subsegmento dominante dentro de las moléculas grandes.
- Las tendencias clave incluyen la rápida adopción de terapias digitales, el desarrollo de medicamentos habilitado por IA y la creciente penetración de medicamentos especializados y terapias basadas en genes que están remodelando las carteras de innovación.
- La intensidad competitiva aumenta a medida que los innovadores globales y los fabricantes nacionales buscan la sostenibilidad de precios, enfrentando el escrutinio regulatorio, las expiraciones de patentes y la aceleración de la sustitución por biosimilares.
- Ontario lidera el mercado con aproximadamente el 42% de participación, seguido por Quebec con el 22%, mientras que los biológicos y biosimilares representan la participación dominante del tipo de medicamento, respaldados por una fuerte inversión en medicina de precisión, inmunología y terapias oncológicas.
Análisis de Segmentación del Mercado:
Por Tipo de Medicamento
Los biológicos y biosimilares dominan el mercado farmacéutico de Canadá debido a su efectividad en el tratamiento de condiciones crónicas, autoinmunes y relacionadas con la oncología. Dentro de esta categoría, los anticuerpos monoclonales tienen la mayor participación, impulsados por una fuerte adopción en el cuidado del cáncer y las terapias de inmunología, respaldados por marcos de reembolso gubernamentales y la expansión de carteras clínicas. Las vacunas continúan creciendo de manera constante a medida que los programas de inmunización de salud pública se expanden. La terapia celular y génica sigue siendo un segmento que emerge rápidamente impulsado por inversiones en medicina de precisión. Los medicamentos convencionales de molécula pequeña mantienen relevancia para el cuidado primario y los genéricos, pero enfrentan un crecimiento más lento en comparación con las terapias de molécula grande.
- Por ejemplo, Humira (adalimumab) de AbbVie ha sido respaldado por más de 100 ensayos clínicos que involucran a más de 30,000 pacientes a nivel mundial, estableciendo una base de evidencia sustancial en múltiples trastornos autoinmunes.
Por Producto
Los productos farmacéuticos de marca lideran el mercado, representando la mayor parte debido a lanzamientos impulsados por la innovación, ventajas de protección de patentes y fuerte preferencia de los médicos por terapias clínicamente validadas. Los altos gastos en I+D y las asociaciones estratégicas con jugadores biotecnológicos globales sostienen el crecimiento de los productos de marca en Canadá. Sin embargo, los genéricos están ganando impulso a medida que las políticas de contención de costos y la creciente preferencia por medicamentos asequibles impulsan su adopción en farmacias minoristas y sistemas de salud pública. El aumento de las aprobaciones de biosimilares influye aún más en las tendencias de sustitución de productos, reduciendo gradualmente la brecha de precios y ampliando la competencia.
- Por ejemplo, Johnson & Johnson reportó aproximadamente US$14.6 mil millones en gastos totales de I+D en 2022, con el segmento farmacéutico representando la mayor parte y apoyando programas en fases avanzadas en oncología, inmunología y neurociencia.
Por Tipo
Los productos farmacéuticos con receta representan el segmento dominante, respaldado por el sistema de salud universal de Canadá, vías de tratamiento dirigidas por especialistas y una mayor prevalencia de enfermedades crónicas que requieren terapias a largo plazo. Los biológicos de alto valor y los medicamentos especializados caen principalmente bajo la regulación de prescripción, fortaleciendo la participación de mercado del segmento. Los medicamentos de venta libre (OTC) continúan expandiéndose, impulsados por la preferencia del consumidor por el autocuidado, la disponibilidad de canales de farmacia digital y la creciente demanda de productos para el manejo del dolor, alergias, salud digestiva y bienestar. No obstante, los medicamentos con receta siguen siendo el principal generador de ingresos debido a los mayores costos de tratamiento y aplicaciones terapéuticas más amplias.
Principales Impulsores del Crecimiento
Aumento de la Carga de Enfermedades Crónicas y Relacionadas con el Estilo de Vida
Canadá enfrenta una creciente prevalencia de enfermedades crónicas, incluyendo diabetes, trastornos cardiovasculares, enfermedades respiratorias, cáncer y condiciones autoinmunes, lo que impulsa una demanda sostenida de soluciones farmacéuticas avanzadas. La demografía envejecida intensifica esta tendencia, ya que casi uno de cada cinco canadienses tiene más de 65 años, lo que genera mayores volúmenes de prescripción y utilización de medicamentos especializados. Las autoridades sanitarias continúan expandiendo los programas de detección y las iniciativas de diagnóstico temprano, resultando en mayores tasas de intervención terapéutica. El crecimiento en el manejo de enfermedades crónicas fomenta la adopción de medicamentos a largo plazo, biológicos y medicamentos especializados. Además, las herramientas de salud digital y monitoreo remoto mejoran la continuidad del cuidado, permitiendo una adherencia más consistente al tratamiento y mejores resultados para los pacientes. Este panorama de salud en evolución fortalece la demanda farmacéutica recurrente y refuerza la inversión continua en terapias novedosas, apoyando en última instancia el crecimiento del mercado.
- Por ejemplo, el programa clínico de tirzepatida de Eli Lilly inscribió a más de 5,000 participantes en múltiples ensayos de Fase III, demostrando un progreso significativo en terapias para la diabetes y el manejo del peso.
Expansión de Biológicos, Biosimilares y Medicina de Precisión
El mercado farmacéutico de Canadá está presenciando una adopción acelerada de biológicos y biosimilares a medida que los proveedores buscan soluciones de alta eficacia para oncología, enfermedades raras y trastornos inmunológicos. Estas terapias de moléculas grandes se benefician del creciente apoyo regulatorio y las inversiones en investigación clínica. Los biosimilares, en particular, presentan oportunidades para la reducción de costos en todo el sistema de salud nacional, permitiendo un acceso más amplio a los pacientes. El creciente énfasis en la medicina de precisión y personalizada fomenta modalidades de tratamiento dirigidas basadas en el perfil genético y el análisis de biomarcadores. La expansión de las capacidades de diagnóstico, incluyendo pruebas moleculares avanzadas y diagnósticos complementarios, mejora la selección de terapias y el seguimiento de respuestas. Las compañías farmacéuticas están aprovechando asociaciones con instituciones de investigación para expandir sus líneas de desarrollo enfocadas en terapia génica, tratamientos basados en células e inmunoterapias. Este cambio hacia intervenciones de precisión remodela significativamente el ecosistema de desarrollo de medicamentos y fortalece el segmento de biológicos.
- Por ejemplo, Novartis ha establecido la red de fabricación de CAR-T más grande del mundo, que incluye siete instalaciones en cuatro continentes, para apoyar la fabricación de su terapia celular individualizada, Kymriah. Esta red ampliada ya ha permitido el tratamiento de más de 7,000 pacientes a principios de 2024, demostrando la escala sustancial y creciente de las terapias basadas en precisión.
Apoyo Gubernamental y Fortalecimiento de la Infraestructura de Salud
El sistema de salud universal de Canadá y la modernización regulatoria son impulsores centrales para el avance farmacéutico. Iniciativas gubernamentales, como la mejora de la cobertura de formularios, reformas en estrategias de reembolso y vías de aprobación acelerada para medicamentos críticos, promueven la rápida comercialización de terapias innovadoras. Las inversiones estratégicas en infraestructura de ensayos clínicos mejoran la atractividad del país para asociaciones farmacéuticas multinacionales y pruebas de medicamentos en etapas tempranas. La expansión de la financiación pública en programas de enfermedades raras, distribución de vacunas y manejo de enfermedades crónicas aumenta aún más la demanda del mercado. La integración de la salud digital, incluyendo la prescripción electrónica, plataformas de telemedicina y automatización de farmacias, mejora el acceso de los pacientes y reduce los cuellos de botella en la entrega terapéutica. Estos avances a nivel de políticas refuerzan la confianza del mercado, estimulan la colaboración en investigación y permiten una adopción más rápida de productos farmacéuticos de alto valor por parte de los pacientes.
Tendencias y Oportunidades Clave
Crecimiento de Terapias Digitales, Integración de IA y Ecosistemas Farmacéuticos Inteligentes
La creciente adopción de terapias digitales, soporte de decisiones impulsado por IA e investigación habilitada por datos en Canadá está redefiniendo el compromiso farmacéutico. Las herramientas de IA apoyan la aceleración del descubrimiento de medicamentos, la simulación de ensayos clínicos y el modelado predictivo para la progresión de enfermedades. Las terapias digitales, especialmente en salud mental, manejo de la diabetes y condiciones neurológicas, están ganando aceptación junto con los productos farmacéuticos tradicionales, creando modelos de atención híbridos. La expansión de farmacias electrónicas y telemedicina extiende el acceso al mercado más allá de los principales centros urbanos, mejorando la entrega de tratamientos en áreas rurales y remotas. Las compañías farmacéuticas están aprovechando la evidencia del mundo real y la analítica para optimizar los precios basados en resultados y las vías de tratamiento. Esta transformación digital abre oportunidades para asociaciones estratégicas entre empresas tecnológicas, organizaciones de investigación y fabricantes de medicamentos.
- Por ejemplo, la infraestructura en la nube de Amazon apoya a más de 3,500 organizaciones de atención médica y ciencias de la vida a nivel mundial, permitiendo análisis seguros, flujos de trabajo de aprendizaje automático y operaciones farmacéuticas digitales a gran escala.
Creciente Oportunidad en Medicamentos Especializados, Terapias para Enfermedades Raras y Tratamientos Basados en Genes
Los productos farmacéuticos especializados para oncología, hematología, trastornos metabólicos y condiciones genéticas representan uno de los grupos de oportunidades de más rápido crecimiento en el mercado canadiense. La introducción de marcos de medicamentos huérfanos y programas de financiamiento apoya el acceso para trastornos de baja prevalencia. La edición genética, las terapias basadas en ARN y las terapias celulares continúan avanzando a través de canales regulatorios, respaldadas por una mejor capacidad de laboratorio y biofabricación. Las compañías farmacéuticas que se enfocan en enfermedades raras se benefician de una menor intensidad competitiva y un mayor potencial de precios terapéuticos. El creciente compromiso de los grupos de defensa de pacientes y las redes de intercambio de datos mejoran el reclutamiento para ensayos y aceleran las revisiones regulatorias. Estas tendencias posicionan a Canadá como un destino estratégico para la comercialización de terapias avanzadas y la colaboración en investigación clínica.
- Por ejemplo, CRISPR Therapeutics y Vertex Pharmaceuticals lograron un hito con la aprobación de su terapia editada genéticamente para la enfermedad de células falciformes, respaldada por ensayos clínicos que involucraron a más de 75 pacientes en múltiples geografías, demostrando la viabilidad de los tratamientos basados en CRISPR.
Desafíos Clave
Presiones de Precios y Aumento del Escrutinio Regulatorio
A pesar del fuerte crecimiento del mercado, las compañías farmacéuticas enfrentan políticas crecientes de contención de costos y reformas de precios. Los organismos reguladores continúan examinando la justificación de precios, particularmente para medicamentos especializados y biológicos, mientras que las negociaciones de reembolso se vuelven cada vez más complejas. Las presiones de costos fomentan la adopción de biosimilares y genéricos, reduciendo los márgenes de ingresos para las terapias patentadas. Los plazos más largos de revisión regulatoria, los requisitos de datos en evolución y las obligaciones de farmacovigilancia aumentadas presentan desafíos de cumplimiento. Estas dinámicas requieren que las compañías farmacéuticas equilibren la inversión en innovación con la eficiencia de costos y la demostración transparente de valor para mantener la competitividad en el mercado.
Vulnerabilidades de la Cadena de Suministro y Dependencia de APIs Importados
La cadena de suministro farmacéutica de Canadá depende en gran medida de ingredientes farmacéuticos activos (APIs) importados y formulaciones terminadas, lo que la hace vulnerable a interrupciones externas. Los cambios geopolíticos, las restricciones de exportación, las limitaciones de transporte y la escasez de materias primas pueden retrasar la producción y distribución, afectando la disponibilidad de medicamentos esenciales. El aumento de la demanda durante emergencias de salud pública destaca las limitaciones de capacidad sistémica. La expansión de la fabricación nacional requiere una inversión de capital significativa, alineación regulatoria y desarrollo de una fuerza laboral capacitada. Para mitigar los riesgos de suministro, las empresas farmacéuticas exploran asociaciones de producción localizadas, estrategias de nearshoring y adopción de sistemas de adquisición digital. Sin embargo, las limitaciones estructurales continúan desafiando la resiliencia a largo plazo de la cadena de suministro de Canadá.
Análisis Regional
Ontario
Ontario posee la mayor participación en el mercado farmacéutico de Canadá, representando alrededor del 42%, impulsado por su concentración de hospitales de investigación, clústeres de biotecnología y sedes corporativas farmacéuticas. La provincia se beneficia de una fuerte capacidad de ensayos clínicos y centros médicos académicos financiados por el gobierno que apoyan la innovación. Toronto y Ottawa sirven como principales centros de investigación en oncología, inmunología y neurociencias, atrayendo inversión global y asociaciones. La demanda de medicamentos especializados sigue siendo sólida debido a la alta prevalencia de enfermedades crónicas y el envejecimiento demográfico. La expansión en la adopción de salud digital, volúmenes de prescripción y comercialización de biológicos avanzados refuerza aún más la posición de liderazgo de Ontario en el mercado.
Quebec
Quebec representa aproximadamente el 22% del mercado farmacéutico de Canadá, respaldado por una huella de fabricación bien establecida, una extensa fuerza laboral en ciencias de la vida y incentivos fiscales competitivos para I+D. Montreal ancla una fuerte cadena de suministro farmacéutico, incluyendo producción, investigación de biológicos y operaciones de empaquetado. Los programas de financiamiento provincial para enfermedades raras y vacunas elevan la demanda de tratamientos especializados. La colaboración entre universidades, startups biotecnológicas y desarrolladores de medicamentos globales mejora el desarrollo de la cartera. El aumento de la adquisición hospitalaria y la penetración de biosimilares contribuyen a la expansión del mercado. El acceso al mercado bilingüe de Quebec y la fabricación alineada con la exportación lo convierten en una ubicación estratégica para operaciones farmacéuticas.
Columbia Británica
Columbia Británica representa alrededor del 14% del mercado, impulsada por su creciente ecosistema biotecnológico y un fuerte enfoque en genómica, terapia celular y medicina de precisión. El clúster de instituciones de investigación y startups tecnológicas de Vancouver permite la innovación intersectorial en terapias digitales y desarrollo de medicamentos habilitados por IA. La región se beneficia de la inversión pública en investigación del cáncer y programas de enfermedades raras, aumentando la demanda de terapias avanzadas. El crecimiento poblacional, el aumento de volúmenes de prescripción y una alta aceptación del monitoreo de tratamientos apoyado por telemedicina contribuyen a la expansión. El vibrante panorama de inversión de riesgo de Columbia Británica posiciona a la región como un centro emergente para farmacéuticos de próxima generación.
Provincias de las Praderas (Alberta, Saskatchewan, Manitoba)
Las Provincias de las Praderas representan colectivamente alrededor del 15% del mercado farmacéutico de Canadá, impulsadas principalmente por la expansión de la infraestructura de atención médica y la demanda de terapias para el manejo de enfermedades crónicas. Alberta, el mayor contribuyente dentro de la región, lidera en actividad de ensayos clínicos y utilización de medicamentos especializados. Las inversiones públicas en atención ambulatoria, manejo de la diabetes y tratamiento cardiovascular apoyan el crecimiento sostenido. El aumento de la adopción de biosimilares y el uso de genéricos reducen las presiones de costos para los proveedores de atención médica. A pesar de una penetración más lenta de biológicos avanzados en comparación con Ontario y Quebec, el aumento de las poblaciones urbanas y la continua integración tecnológica fortalecen las oportunidades de mercado en las Praderas.
Canadá Atlántico
Canadá Atlántico, que incluye Nueva Escocia, Nuevo Brunswick, Isla del Príncipe Eduardo y Terranova y Labrador, posee alrededor del 6% del mercado, reflejando su menor tamaño poblacional pero con una creciente demanda de medicamentos con receta. Una alta proporción de personas mayores impulsa la necesidad sostenida de tratamientos para la hipertensión, enfermedades respiratorias y artritis. Las iniciativas de modernización de la salud regional mejoran el acceso a medicamentos especializados y servicios de farmacia digital. Persisten desafíos en términos de alcance de la cadena de suministro y disponibilidad de especialistas; sin embargo, la expansión de la telemedicina y las redes de farmacias comunitarias mitigan las brechas de atención. El creciente apoyo político a los biosimilares y los modelos de tratamiento en el hogar contribuyen al crecimiento estable del mercado.
Norte de Canadá
El Norte de Canadá, que incluye Yukon, los Territorios del Noroeste y Nunavut, representa aproximadamente el 1% del mercado farmacéutico, influenciado por poblaciones dispersas y accesibilidad limitada a la atención médica. La demanda se concentra en medicamentos esenciales, programas de vacunación y tratamientos para enfermedades crónicas. Las restricciones logísticas y los mayores costos de entrega presentan desafíos, aunque la cobertura de recetas financiada por el gobierno y la expansión de la telemedicina remota mejoran el acceso. Las iniciativas de salud pública dirigidas a enfermedades infecciosas, salud mental y condiciones respiratorias juegan un papel clave en el consumo farmacéutico. Aunque la adopción de medicamentos especializados sigue siendo limitada, están surgiendo oportunidades a través de modelos de atención digitalmente respaldados y asociaciones de distribución controlada.
Segmentaciones del Mercado:
Por Tipo de Medicamento
- Biológicos y Biosimilares (Moléculas Grandes)
- Anticuerpos Monoclonales
- Vacunas
- Terapia Celular y Genética
- Otros
- Medicamentos Convencionales (Moléculas Pequeñas)
Por Producto
- De Marca
- Genéricos
Por Tipo
- Con Receta
- OTC
Por Geografía
- Ontario
- Quebec
- Columbia Británica
- Provincias de las Praderas
- Canadá Atlántico
- Norte de Canadá
Panorama Competitivo
El mercado farmacéutico de Canadá presenta un panorama competitivo conformado por corporaciones farmacéuticas globales, fabricantes regionales de medicamentos, empresas de biotecnología y desarrolladores de medicamentos especializados. Los grandes actores multinacionales dominan las carteras de medicamentos de marca y especializados, aprovechando sólidas líneas de I+D, experiencia en biológicos y una robusta distribución comercial. Las empresas nacionales se enfocan en genéricos, biosimilares y formulaciones orientadas al valor, alineadas con políticas de contención de costos y necesidades de salud pública. Las alianzas estratégicas, acuerdos de licencia y asociaciones de co-desarrollo están aumentando a medida que las empresas buscan acceso a terapias avanzadas y plataformas de tratamiento de precisión. La integración de la salud digital y las herramientas de decisión clínica basadas en datos están emergiendo como diferenciadores en las estrategias de comercialización. Mientras tanto, las presiones de precios, las negociaciones de reembolso y las expectativas regulatorias intensifican la competencia, alentando a las empresas a demostrar valor terapéutico y resultados en el mundo real. El auge de los biosimilares, la creciente preferencia del consumidor por la atención médica OTC y los tratamientos emergentes basados en genes continúan remodelando la dinámica del mercado, impulsando la inversión sostenida, la diversificación de productos y el compromiso del paciente habilitado por la tecnología.
Análisis de Jugadores Clave
- AstraZeneca
- Eli Lilly and Company
- Pfizer Inc.
- Johnson & Johnson Services, Inc.
- AbbVie Inc.
- Sanofi
- Merck & Co., Inc.
- GSK plc
- Novartis AG
- F. Hoffmann-La Roche Ltd
Desarrollos Recientes
- En abril de 2025, GSK plc Health Canada aprobó Jemperli (dostarlimab) de GSK con quimioterapia para todos los adultos con cáncer de endometrio avanzado primario o recurrente por primera vez.
- En marzo de 2025, Shield Therapeutics plc, en colaboración con Kye Pharmaceuticals, lanzó ACCRUFeR (ferric maltol) en Canadá tras la aprobación de Health Canada en agosto de 2024. El medicamento ahora está disponible como prescripción para adultos con anemia por deficiencia de hierro (IDA).
- En enero de 2025, AstraZeneca anunció una inversión importante de C$820 millones (~US$570 millones) en Canadá para expandir su centro global de I+D y operaciones de entrega clínica, creando más de 700 empleos altamente calificados en el área metropolitana de Toronto y posicionando a Canadá como una base estratégica para sus ensayos globales y trabajo de cartera.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de medicamento, Producto, Tipo y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Canadá experimentará un crecimiento continuo en biológicos, biosimilares y medicamentos especializados impulsado por la gestión de enfermedades crónicas y la atención basada en precisión.
- Las terapias basadas en genes, células y ARN expandirán las capacidades de tratamiento para trastornos raros y genéticos.
- Las terapias digitales y el monitoreo remoto de pacientes se convertirán en componentes integrales de modelos de tratamiento híbridos.
- El descubrimiento de fármacos impulsado por IA y la optimización de ensayos clínicos acelerarán los tiempos de desarrollo y reducirán los costos de I+D.
- Un mayor enfoque en la evidencia del mundo real influirá en los modelos de precios y las decisiones de reembolso basadas en resultados.
- La fabricación nacional y la resiliencia de la cadena de suministro se fortalecerán a través de iniciativas de nearshoring y automatización.
- Una mayor adopción de biosimilares mejorará la asequibilidad y ampliará el acceso a terapias de alto costo.
- Los marcos regulatorios evolucionarán para apoyar aprobaciones más rápidas para medicamentos innovadores y huérfanos.
- La medicina personalizada y las pruebas genómicas impulsarán el desarrollo de terapias dirigidas y la integración diagnóstica.
- Las colaboraciones estratégicas entre empresas farmacéuticas, instituciones de investigación y proveedores de tecnología se intensificarán para mejorar la innovación y la comercialización.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado farmacéutico en Canadá y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado farmacéutico de Canadá entre 2025 y 2032?
¿Cuál segmento farmacéutico de Canadá tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado farmacéutico en Canadá?
¿Quiénes son las empresas líderes en el mercado farmacéutico de Canadá?
¿Qué región tuvo la mayor participación en el mercado farmacéutico de Canadá en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Farmacéutico de Canadá Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Farmacéutico de Canadá Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 51,560 million → 2032: USD 87,273.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Farmacéutico de Canadá Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Farmacéutico de Canadá Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Farmacéutico de Canadá Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Farmacéutico de Canadá Market Drivers
- 3.3 Mercado Farmacéutico de Canadá Market Restraints & Challenges
- 3.4 Mercado Farmacéutico de Canadá Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Farmacéutico de Canadá Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Farmacéutico de Canadá Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Farmacéutico de Canadá category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Farmacéutico de Canadá Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Farmacéutico de Canadá Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Farmacéutico de Canadá market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Farmacéutico de Canadá Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Farmacéutico de Canadá Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Farmacéutico de Canadá Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Farmacéutico de Canadá (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Farmacéutico de Canadá Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Farmacéutico de Canadá Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Farmacéutico de Canadá Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Farmacéutico de Canadá Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Farmacéutico de Canadá Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Farmacéutico de Canadá Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Farmacéutico de Canadá Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Farmacéutico de Canadá Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Farmacéutico de Canadá Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
