
Descripción General del Mercado de Aumento de Mejillas:
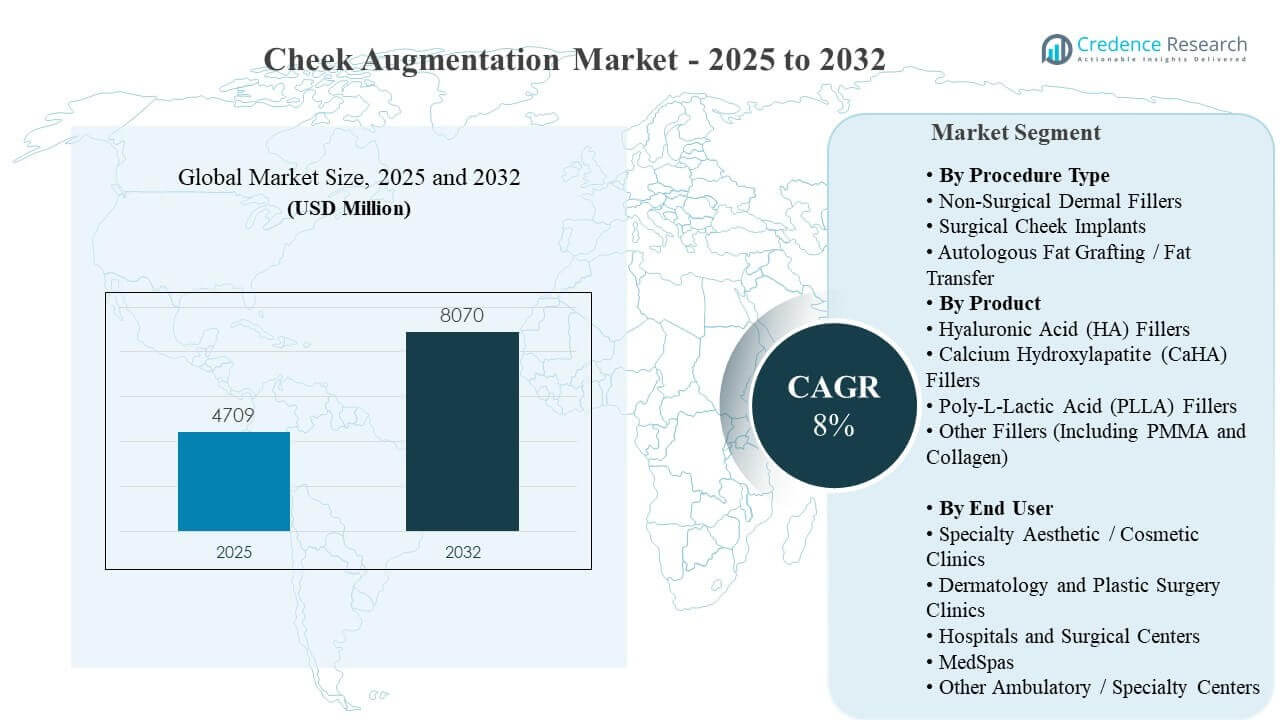
Se estimó que el tamaño del mercado global de Aumento de Mejillas fue de USD 4709 millones en 2025 y se espera que alcance los USD 8070 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8% de 2025 a 2032. La demanda está impulsada principalmente por la preferencia sostenida de los consumidores por mejoras faciales mínimamente invasivas que ofrecen una mejora visible del contorno con un tiempo de inactividad limitado y alta repetibilidad en los planes de tratamiento. La expansión del acceso a través de clínicas estéticas especializadas y medspas también está ampliando la disponibilidad de procedimientos y apoyando volúmenes de procedimientos consistentes en los principales mercados urbanos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Aumento de Mejillas 2025 | USD 4709 millones |
| Mercado de Aumento de Mejillas, CAGR | 8% |
| Tamaño del Mercado de Aumento de Mejillas 2032 | USD 8070 millones |
Tendencias Clave del Mercado y Perspectivas
- Se proyecta que el Mercado de Aumento de Mejillas crecerá de USD 4709 millones (2025) a USD 8070 millones (2032) a una CAGR del 8% (2025–2032).
- Los Rellenos Dérmicos No Quirúrgicos representaron la mayor participación del 58.7% en 2025, respaldados por la preferencia de los pacientes por una recuperación rápida y resultados ajustables.
- Los Rellenos de Ácido Hialurónico (HA) mantuvieron la participación de producto líder del 44.9% en 2025, reflejando una fuerte familiaridad del inyector y una adopción impulsada por la reversibilidad.
- Las Clínicas Estéticas / Cosméticas Especializadas lideraron la demanda de usuarios finales con una participación del 46.2% en 2025, reflejando un alto rendimiento y flujos de trabajo dedicados de inyectores.
- América del Norte representó la mayor participación regional con un 34.1% en 2025, reflejando una mayor penetración de procedimientos y redes densas de proveedores.
Análisis de Segmento
La demanda de aumento de mejillas está cada vez más influenciada por la preferencia del consumidor por resultados estéticos que parezcan naturales, sean personalizables y puedan mantenerse a través de visitas repetidas. Los volúmenes globales de procedimientos para inyectables siguen siendo grandes, reforzando la utilización estable de las clínicas y apoyando una demanda de reposición constante en las principales categorías de rellenos. En los entornos de práctica, la conversión de consulta a procedimiento se fortalece con tiempos de cita cortos y vías de recuperación predecibles, lo que fomenta la adopción por primera vez y los tratamientos repetidos.
El mercado también se beneficia de la expansión de canales a través de clínicas estéticas especializadas, prácticas de dermatología y cirugía plástica, y una creciente presencia de medspas. Estos entornos apoyan protocolos estandarizados, planificación de tratamientos combinados y puntos de contacto frecuentes con los pacientes. La elección de productos está influenciada por el perfil de seguridad, la reversibilidad y la comodidad del médico con marcas establecidas, lo que ayuda a mantener el liderazgo para los rellenos de HA mientras los bioestimuladores y las opciones de mayor duración ganan atención para programas basados en mantenimiento.
Por Tipo de Procedimiento
Los Rellenos Dérmicos No Quirúrgicos representaron la mayor participación con un 58.7% en 2025. El liderazgo se apoya en la preferencia por mejoras mínimamente invasivas con poco tiempo de inactividad y resultados de contorno predecibles. El enfoque se beneficia de la corrección gradual, permitiendo a los proveedores ajustar la proyección y simetría del tercio medio de la cara en visitas de seguimiento. La amplia accesibilidad a través de clínicas ambulatorias y medspas sostiene aún más los volúmenes de procedimientos frente a alternativas dependientes de quirófano.
Por Producto
Los Rellenos de Ácido Hialurónico (HA) representaron la mayor participación con un 44.9% en 2025. El liderazgo del HA se refuerza por un perfil de seguridad bien establecido y la familiaridad con el flujo de trabajo entre los inyectores en entornos clínicos. La reversibilidad apoya la confianza del paciente y permite una planificación de tratamiento conservadora para los usuarios primerizos. La amplia disponibilidad de diferentes viscosidades y formulaciones respalda los objetivos de elevación y contorno del tercio medio de la cara, manteniendo una fuerte preferencia por el HA en la rutina de aumento de mejillas.
Por Usuario Final
Las Clínicas Estéticas / Cosméticas Especializadas representaron la mayor participación con un 46.2% en 2025. Estas clínicas se benefician de un alto rendimiento de procedimientos, experiencia especializada en inyectores y flujos de trabajo estandarizados de evaluación estética. La concentración de la demanda se apoya en la planificación de tratamientos basada en consultas y la programación de seguimientos que fomentan visitas repetidas. Las clínicas especializadas también suelen mantener inventarios de productos más amplios y vías de formación, ayudando a mantener resultados consistentes y la retención de pacientes.
Impulsores del Mercado de Aumento de Mejillas
Aumento de la preferencia por el contorno facial mínimamente invasivo
La demanda está fuertemente respaldada por la preferencia de los pacientes por procedimientos que ofrecen una mejora visible del tercio medio de la cara con poco tiempo de inactividad y un rápido retorno a la actividad diaria. El aumento de mejillas no quirúrgico también permite una corrección escalonada, lo que mejora la comodidad del paciente y apoya dosis iniciales conservadoras para consumidores primerizos. Los modelos de mantenimiento de visitas repetidas se alinean bien con los flujos de trabajo de las clínicas y apoyan la utilización recurrente. A medida que la planificación del tratamiento se vuelve más orientada a los resultados, el contorno de mejillas se posiciona cada vez más como parte de enfoques de armonía facial completa en lugar de un procedimiento independiente.
La expansión del acceso a clínicas y medspas mejora la disponibilidad de procedimientos
La mayor disponibilidad de entornos estéticos ambulatorios está aumentando el acceso a los servicios de aumento de mejillas y mejorando la conveniencia de las citas. Las clínicas estéticas especializadas, las prácticas de dermatología y los medspas han ampliado la capacidad de consulta y el rendimiento de procedimientos, apoyando mayores volúmenes de pacientes. El crecimiento en las redes de proveedores también mejora la cobertura geográfica más allá de las principales áreas metropolitanas y apoya la adopción entre cohortes demográficas más jóvenes. La expansión de canales refuerza la demanda constante de consumibles y fortalece el enfoque competitivo en la formación, los protocolos y la experiencia del cliente.
- Por ejemplo, según el Informe del Estado de la Industria de Spas Médicos 2024 de la Asociación Americana de Spas Médicos, las ubicaciones de spas médicos en EE. UU. crecieron de 8,899 en 2022 a 10,488 en 2023, una adición neta de ~1,589 ubicaciones (~18% de expansión en un solo año) con el 84% de los propietarios esperando un crecimiento de ingresos en 2024, y el 54% proyectando aumentos de al menos el 10%.
La innovación en la cartera de productos fortalece la adopción y la confianza
El mercado se beneficia de mejoras continuas en el diseño de rellenos, la ergonomía de entrega y la expansión de indicaciones que mejoran la usabilidad y la previsibilidad del tratamiento. Los proveedores prefieren productos que apoyen una forma consistente, una palpabilidad reducida y una integración controlada en los planos tisulares. La educación respaldada por la marca y los ecosistemas de formación de inyectores aumentan la comodidad con patrones de inyección avanzados y reducen el riesgo percibido. La diferenciación de productos también apoya el posicionamiento premium, especialmente donde los resultados y la garantía de seguridad impulsan la toma de decisiones del consumidor.
- Por ejemplo, en febrero de 2026, la cartera Restylane de Galderma, que abarca cuatro tecnologías de gel patentadas (NASHA®, NASHA HD™, OBT™ y SB-NASHA™), recibió aprobaciones regulatorias simultáneas de la FDA de EE. UU., la Unión Europea y Health Canada para un sistema de jeringa recién diseñado dentro de su gama NASHA® con lidocaína, cubriendo indicaciones de mejillas, mentón, línea de la mandíbula y nariz.
Creciente enfoque en la estética facial holística y resultados naturales
La augmentación de mejillas se utiliza cada vez más para restaurar el volumen y contorno del tercio medio de la cara como parte de planes más amplios de equilibrio facial. Los consumidores a menudo priorizan resultados que parezcan naturales y estén alineados con las proporciones faciales generales, lo que apoya la demanda de enfoques de volumización precisos y ajustables. Las consultas son más frecuentemente apoyadas por evaluaciones estéticas estructuradas, lo que fortalece la conversión de procedimientos. La visibilidad social y la fotografía profesional rutinaria también refuerzan la atención a los contornos del tercio medio de la cara, manteniendo el interés continuo en la augmentación de mejillas.
Desafíos del Mercado de Augmentación de Mejillas
La demanda de augmentación de mejillas enfrenta una sensibilidad continua al riesgo percibido de seguridad y la variabilidad de los resultados, especialmente para los consumidores primerizos. Las preocupaciones sobre la sobrecorrección, la asimetría y la necesidad de procedimientos correctivos pueden retrasar la adopción y aumentar el tiempo de consulta previa al procedimiento. La variabilidad de habilidades del proveedor en diferentes entornos puede influir en la experiencia del paciente, aumentando la necesidad de protocolos y formación estandarizados. El sentimiento social negativo tras resultados adversos visibles puede disminuir temporalmente la demanda en geografías o cohortes demográficas específicas.
- Por ejemplo, JUVÉDERM VOLUMA XC de Allergan utiliza una formulación de ácido hialurónico reticulado de 20 mg/mL con 0.3% de lidocaína, y en su estudio pivotal de la FDA, el 85.6% de los pacientes tratados alcanzaron el umbral de respuesta del Mes-6; sin embargo, el 82% se sometió a un tratamiento de retoque y el 98.1% informó al menos una respuesta local en el sitio de tratamiento después del tratamiento inicial, reforzando por qué la técnica del proveedor, la estandarización de protocolos y la gestión de complicaciones siguen siendo centrales para la confianza del paciente.
El mercado también enfrenta presión competitiva de una amplia gama de ofertas estéticas que compiten por la misma parte del gasto del consumidor. Los pacientes pueden sustituir el aumento de mejillas con opciones alternativas de rejuvenecimiento facial, cambiando el gasto entre modalidades dependiendo de las tendencias y las recomendaciones del profesional. La supervisión regulatoria y las restricciones de etiquetado pueden afectar el posicionamiento del producto, las afirmaciones de marketing y el ritmo de expansión en regiones específicas. En mercados sensibles al precio, los descuentos y los paquetes promocionales pueden comprimir los márgenes e intensificar la competencia entre los proveedores de servicios.
Tendencias y Oportunidades del Mercado de Aumento de Mejillas
Una tendencia clave es la creciente adopción de la planificación de tratamientos combinados, donde el aumento de mejillas se realiza junto con mejoras faciales complementarias para optimizar la armonía del rostro completo. Esto apoya la venta cruzada dentro de las clínicas y aumenta el valor por visita a través de programas estéticos estructurados. El enfoque también fomenta planes basados en el mantenimiento que mejoran la retención y la demanda recurrente. La oportunidad se fortalece con los proveedores que construyen vías estandarizadas que mapean la selección de productos a los objetivos de contorno y la anatomía del paciente.
- Por ejemplo, el sistema MD Codes vinculado a Juvéderm de Allergan divide la mejilla en cinco subunidades anatómicas, especifica la profundidad de inyección y la herramienta de entrega para cada sitio, y asigna volúmenes de número activo como 0.2 mL en Ck2 y 0.5 mL en Ck4/Ck5, mientras que un protocolo de "aspecto cansado" de rostro completo totaliza 4.0 mL para ambos lados cuando se combinan los códigos de mejilla, sien y surco lagrimal.
Otra tendencia es el mayor énfasis en la eficiencia del flujo de trabajo y la usabilidad del profesional, incluyendo mejoras en los sistemas de entrega y la orientación técnica. Las mejoras que acortan el tiempo del procedimiento y apoyan una colocación consistente pueden aumentar el rendimiento diario en clínicas de alto volumen. La expansión de ecosistemas de educación para inyectores premium crea oportunidades adicionales para las marcas que pueden escalar la capacitación y el soporte post-tratamiento. Los centros urbanos emergentes en Asia Pacífico y América Latina también presentan potencial de crecimiento a medida que se expande la infraestructura estética.
Perspectivas Regionales
Norteamérica
Norteamérica lideró el mercado con un 34.1% de participación en 2025, respaldado por una alta penetración de procedimientos y redes establecidas de clínicas estéticas. La demanda se fortalece por la fuerte disposición del consumidor a gastar en estética electiva y la disponibilidad de inyectores experimentados en áreas metropolitanas. Un ecosistema de productos maduro apoya el acceso amplio a carteras de rellenos diferenciados y la estandarización de procedimientos. La educación liderada por proveedores y la planificación de tratamientos centrada en resultados contribuyen a la adopción sostenida en cohortes de pacientes recurrentes.
Europa
Europa representó un 28.4% de participación en 2025, respaldado por una fuerte adopción de la medicina estética y redes bien establecidas de práctica en dermatología y cirugía plástica. La demanda se refuerza por la preferencia por resultados de apariencia natural y vías de atención estructuradas guiadas por consultas. Los altos estándares de formación y gobernanza clínica fomentan experiencias consistentes para los pacientes en los mercados líderes. La región sigue siendo una base importante para ofertas de clínicas premium y educación profesional dirigida por marcas.
Asia Pacífico
Asia Pacífico tuvo un 22.7% de participación en 2025, respaldado por la expansión de la infraestructura estética, el aumento del ingreso disponible en ciudades clave y la mayor adopción de procedimientos mínimamente invasivos. La demanda está respaldada por una creciente base de profesionales capacitados y una expansión más rápida de entornos ambulatorios especializados. La visibilidad social y el comportamiento del consumidor centrado en la imagen refuerzan el interés en el contorno del tercio medio facial y el equilibrio facial. La región también ofrece oportunidades de escala a medida que las redes de proveedores se expanden en ciudades de segundo nivel.
América Latina
América Latina representó un 8.2% de participación en 2025, respaldado por la creciente demanda estética urbana y la creciente disponibilidad de entornos de tratamiento ambulatorio. La demanda está impulsada por la expansión de clínicas privadas, el aumento de la conciencia del consumidor y un acceso más amplio a inyectables en las principales ciudades. Los precios competitivos y los paquetes promocionales apoyan la adopción entre los consumidores primerizos en mercados selectos. El crecimiento continuo depende de la disponibilidad de formación y la consistencia en la calidad del servicio en las redes de proveedores.
Oriente Medio y África
Oriente Medio y África representaron un 6.6% de participación en 2025, respaldado por la demanda concentrada en clínicas privadas premium y centros de turismo médico. Los segmentos de pacientes de altos ingresos y la expansión de centros estéticos especializados contribuyen al volumen de procedimientos en los principales mercados urbanos. La inversión de los proveedores en marcas premium y la diferenciación basada en técnicas apoyan la adopción donde se prioriza la garantía de calidad. El crecimiento está vinculado a la continua expansión de la capacidad de atención médica privada y la disponibilidad de especialistas.
Panorama Competitivo
La competencia está conformada por portafolios de inyectables de marca, ecosistemas de formación de profesionales y una fuerte penetración de canales en clínicas especializadas, prácticas de dermatología y medspas. Las empresas compiten en el rendimiento del producto, la confianza en la seguridad y la facilidad de uso, con un énfasis creciente en protocolos estandarizados que mejoran la consistencia de los resultados. La ejecución comercial depende cada vez más de la generación de demanda liderada por la educación, el apoyo a la evidencia clínica y redes de servicios escalables que mejoran la lealtad de las clínicas. Los jugadores de implantes y cirugía compiten enfatizando la durabilidad estructural y las capacidades en quirófano en segmentos de pacientes apropiados.
AbbVie (Allergan Aesthetics) sigue siendo influyente a través de una amplia cobertura de estética inyectable y estrategias de acceso al mercado escalables. Las iniciativas de expansión, incluido el lanzamiento en 35 mercados adicionales, fortalecen la disponibilidad y refuerzan la familiaridad de las clínicas con el portafolio. El posicionamiento de la empresa también se beneficia de mensajes orientados al consumidor que enfatizan la calidad de la piel y los objetivos estéticos, lo que apoya la conversión de consultas en prácticas de alto volumen. La formación continua y la profundidad del ecosistema de productos ayudan a mantener la ventaja competitiva en categorías de inyectables de uso repetido.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- AbbVie (Allergan Aesthetics)
- Galderma SA
- Merz Aesthetics
- Stryker Corporation
- Implantech Associates
- Sientra
- Sinclair
- Johnson & Johnson Services
- Anika Therapeutics
- Hanson Medical
- Zimmer Biomet
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles. '
Desarrollos Recientes
- En febrero de 2025, Crown Laboratories completó su adquisición de Revance Therapeutics. Crown dijo que la combinación de negocios fortalece su posición en estética y cuidado de la piel y trae las innovadoras ofertas estéticas y terapéuticas de Revance a la empresa combinada.
- En enero de 2025, Galderma presentó nuevos datos sobre productos lanzados recientemente en IMCAS 2025, incluyendo Restylane SHAYPE, que describió como la última adición a su cartera de inyectables de ácido hialurónico. Galderma dijo que los datos del gel mostraron que Restylane SHAYPE tenía el G-prime más alto entre los rellenos de HA comúnmente usados, indicando una fuerza y firmeza superior del gel para aplicaciones de modelado.
- En enero de 2025, Allergan Aesthetics lanzó su nuevo Programa AA Signature internacionalmente en el Congreso Mundial IMCAS 2025. La compañía dijo que el programa se centra en las necesidades clave de los pacientes observadas en la práctica clínica, incluyendo un enfoque de "Elevación" diseñado para proporcionar mayor elevación, estructura y firmeza de la piel, y señaló que se introducirán más looks y enfoques característicos a nivel mundial para diferentes áreas del rostro.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 4709 millones |
| Pronóstico de ingresos en 2032 | USD 8070 millones |
| Tasa de crecimiento (CAGR) | 8% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Procedimiento: Rellenos Dérmicos No Quirúrgicos, Implantes de Mejillas Quirúrgicos, Injerto de Grasa Autóloga / Transferencia de Grasa; Por Perspectiva de Producto: Rellenos de Ácido Hialurónico (HA), Rellenos de Hidroxiapatita de Calcio (CaHA), Rellenos de Ácido Poli-L-Láctico (PLLA), Otros Rellenos (Incluyendo PMMA y Colágeno); Por Perspectiva de Usuario Final: Clínicas Estéticas / Cosméticas Especializadas, Clínicas de Dermatología y Cirugía Plástica, Hospitales y Centros Quirúrgicos, MedSpas, Otros Centros Ambulatorios / Especializados |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | AbbVie (Allergan Aesthetics), Galderma SA, Merz Aesthetics, Stryker Corporation, Implantech Associates, Sientra, Sinclair, Johnson & Johnson Services, Anika Therapeutics, Hanson Medical, Zimmer Biomet |
| Número de páginas | 328 |
Segmentación
Por Tipo de Procedimiento
- Rellenos Dérmicos No Quirúrgicos
- Implantes de Mejillas Quirúrgicos
- Injerto de Grasa Autóloga / Transferencia de Grasa
Por Producto
- Rellenos de Ácido Hialurónico (AH)
- Rellenos de Hidroxiapatita de Calcio (CaHA)
- Rellenos de Ácido Poli-L-Láctico (PLLA)
- Otros Rellenos (Incluyendo PMMA y Colágeno)
Por Usuario Final
- Clínicas Estéticas / Cosméticas Especializadas
- Clínicas de Dermatología y Cirugía Plástica
- Hospitales y Centros Quirúrgicos
- MedSpas
- Otros Centros Ambulatorios / Especializados
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de aumento de mejillas?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de aumento de mejillas?
¿Cuál es el segmento más grande en el mercado de aumento de mejillas?
¿Qué factores están impulsando el crecimiento en el mercado de aumento de mejillas?
¿Quiénes son las empresas líderes en el mercado de aumento de mejillas?
¿Qué región lidera el mercado de aumento de mejillas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aumento de Mejillas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aumento de Mejillas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4709 million → 2032: USD 8070 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aumento de Mejillas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aumento de Mejillas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aumento de Mejillas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aumento de Mejillas Market Drivers
- 3.3 Mercado de Aumento de Mejillas Market Restraints & Challenges
- 3.4 Mercado de Aumento de Mejillas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aumento de Mejillas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aumento de Mejillas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aumento de Mejillas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aumento de Mejillas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aumento de Mejillas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aumento de Mejillas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aumento de Mejillas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aumento de Mejillas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aumento de Mejillas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aumento de Mejillas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aumento de Mejillas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aumento de Mejillas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aumento de Mejillas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aumento de Mejillas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aumento de Mejillas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aumento de Mejillas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aumento de Mejillas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aumento de Mejillas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aumento de Mejillas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
