
Visión General del Mercado de Sistemas de Datos de Cromatografía:
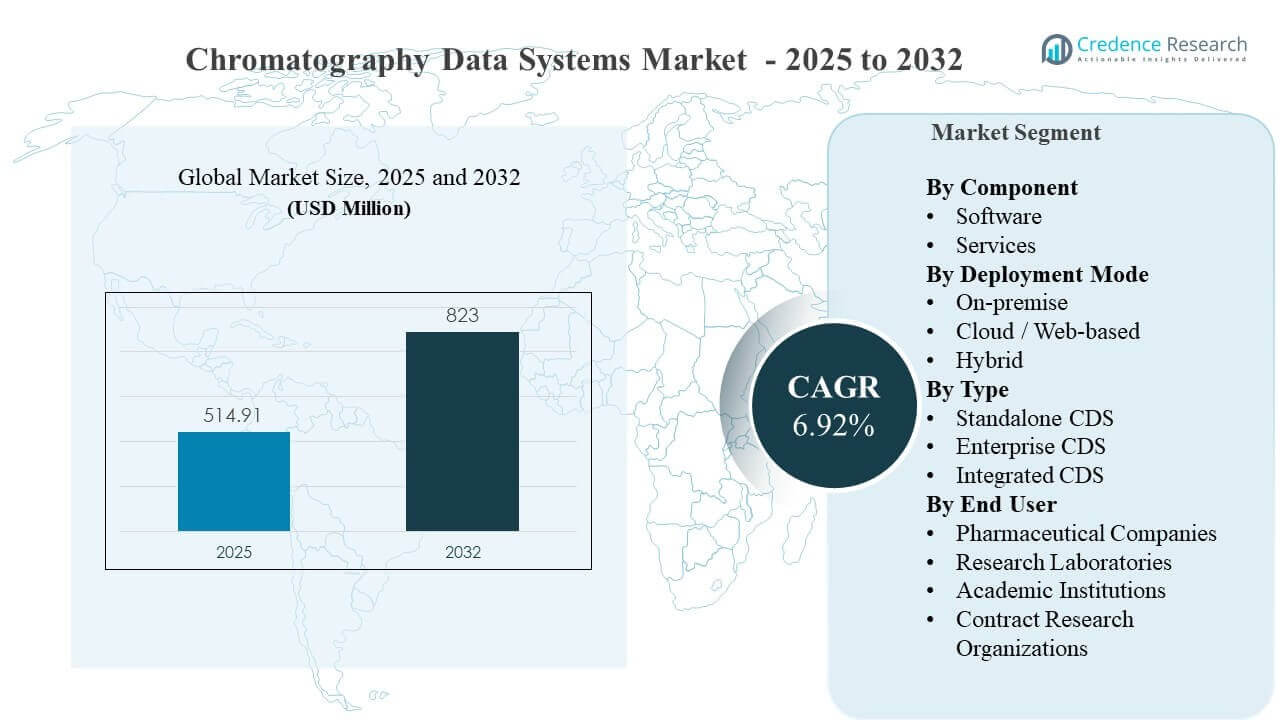
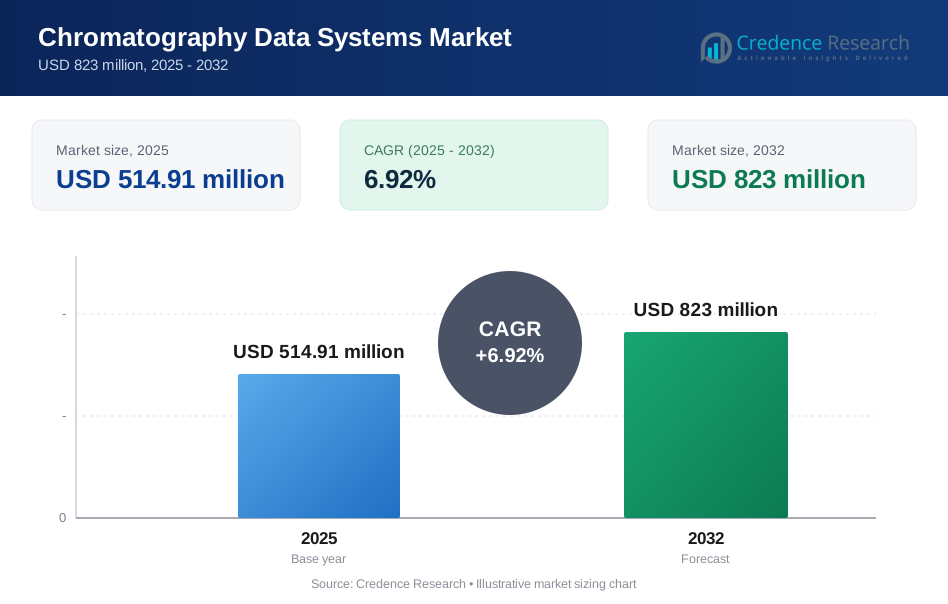
Se estimó que el tamaño del mercado global de Sistemas de Datos de Cromatografía fue de USD 514.91 millones en 2025 y se espera que alcance los USD 823 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.92% de 2025 a 2032. La creciente presión de cumplimiento en torno a la integridad de los datos, la preparación para auditorías y los flujos de trabajo electrónicos trazables está impulsando a los laboratorios regulados a modernizar la informática de cromatografía y estandarizar métodos en flotas de instrumentos. Asia Pacífico sigue siendo un motor clave de expansión a medida que se añade nueva capacidad analítica en la fabricación farmacéutica y redes de pruebas subcontratadas, aumentando la demanda de arquitecturas CDS escalables en entornos de múltiples sitios.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Sistemas de Datos de Cromatografía 2025 | USD 514.91 millones |
| Mercado de Sistemas de Datos de Cromatografía, CAGR | 6.92% |
| Tamaño del Mercado de Sistemas de Datos de Cromatografía 2032 | USD 823 millones |
Tendencias Clave del Mercado e Información
- Se proyecta que el mercado de Sistemas de Datos de Cromatografía se expanda de USD 514.91 millones (2025) a USD 823 millones (2032).
- Los CDS integrados representaron la mayor cuota ajustada del 53.20% en 2025, reflejando la consolidación hacia flujos de trabajo y gobernanza unificados.
- La implementación en las instalaciones mantuvo la mayor cuota ajustada del 58.70% en 2025, respaldada por el rigor de validación y el control conservador de cambios.
- Las empresas farmacéuticas representaron una cuota ajustada del 44.10% en 2025, anclada por los requisitos de desarrollo analítico y control de calidad impulsados por GMP.
- La implementación en la nube / basada en la web muestra un fuerte impulso impulsado por la colaboración y las necesidades de computación escalable.
Análisis de Segmentos
La demanda del mercado de Sistemas de Datos de Cromatografía está cada vez más determinada por el comportamiento de compra orientado al cumplimiento, donde los laboratorios priorizan las pistas de auditoría seguras, las firmas electrónicas y el acceso controlado para garantizar la preparación para inspecciones. La estandarización de plataformas está en aumento a medida que las organizaciones de múltiples sitios buscan una gestión de métodos consistente, administración centralizada de usuarios y plantillas de informes armonizadas en diversas flotas de instrumentos de cromatografía. La habilitación en la nube se está expandiendo en paralelo, pero la adopción generalmente sigue un enfoque por fases que equilibra la innovación con la validación, el control de cambios y los requisitos de seguridad en entornos regulados.
La segmentación del mercado de Sistemas de Datos de Cromatografía indica que el liderazgo se concentra en arquitecturas que simplifican la gobernanza, reducen la carga de integración y apoyan la colaboración entre equipos. Las plataformas integradas se benefician de flujos de trabajo consolidados que minimizan las transferencias manuales y mejoran la trazabilidad desde la adquisición hasta la generación de informes. La adopción por parte del usuario final sigue siendo más fuerte en entornos farmacéuticos debido a la mayor intensidad de cumplimiento y las mayores necesidades de rendimiento, mientras que los laboratorios de investigación y servicio adoptan cada vez más modelos escalables para acelerar la incorporación y gestionar volúmenes variables de proyectos.
Por Perspectivas de Componente
El software sigue siendo el ancla de decisión en las evaluaciones del mercado de Sistemas de Datos de Cromatografía porque los controles de grado de cumplimiento, la preparación para auditorías y las salvaguardas de integridad de datos están integrados principalmente en la plataforma central. La actividad de servicios se expande a medida que las implementaciones se escalan en sitios e instrumentos, especialmente cuando los laboratorios requieren soporte de calificación, documentación de validación, capacitación y gobernanza de actualizaciones. La complejidad de la implementación aumenta cuando la conectividad abarca múltiples modalidades de cromatografía y sistemas periféricos como LIMS o ELN. Los procedimientos operativos estándar y la gestión controlada de configuraciones sostienen las necesidades de servicio recurrentes después de la puesta en marcha.
Por Perspectivas de Modo de Implementación
El modelo local representó la mayor participación del 58.70% en 2025. Los laboratorios regulados continúan favoreciendo el control local para alinearse con los protocolos de validación establecidos, las políticas de seguridad y las prácticas conservadoras de gestión de cambios. Los modelos locales también simplifican ciertos flujos de trabajo de auditoría y calificación donde se prefiere la propiedad de la infraestructura. Los patrones en la nube / basados en la web y los híbridos aumentan cuando la colaboración multisite, la revisión remota y los análisis centralizados se convierten en prioridades estratégicas, particularmente para organizaciones que operan redes de laboratorios distribuidos.
Por Perspectivas de Tipo
Los CDS integrados representaron la mayor participación del 53.20% en 2025. El liderazgo de los CDS integrados refleja el valor operativo de los flujos de trabajo unificados de adquisición a generación de informes, la gobernanza centralizada y los métodos estandarizados en flotas de instrumentos. Los CDS integrados también reducen la fragmentación al limitar el número de interfaces que requieren validación y control de cambios continuo. Las configuraciones a nivel empresarial mejoran la trazabilidad y permiten informes armonizados, lo cual es crítico para la transferencia de métodos, los análisis comparativos y la preparación para auditorías en múltiples laboratorios.
Por Perspectivas de Usuario Final
Las Compañías Farmacéuticas representaron la mayor participación del 44.10% en 2025. Las Compañías Farmacéuticas priorizan plataformas CDS que refuercen el cumplimiento, aseguren la integridad de los datos y apoyen la ejecución consistente de control de calidad en entornos de alto rendimiento. La gestión del ciclo de vida de los métodos y el acceso controlado se vuelven críticos donde los laboratorios manejan pruebas de liberación reguladas y programas de estabilidad. Las Organizaciones de Investigación por Contrato y los laboratorios de investigación enfatizan cada vez más la escalabilidad y una incorporación más rápida para apoyar flujos de trabajo variables de clientes, lo que refuerza el interés en modelos modernos de implementación e integración.
Impulsores del Mercado de Sistemas de Datos de Cromatografía
Digitalización impulsada por el cumplimiento de los flujos de trabajo de cromatografía
El crecimiento del mercado de sistemas de datos de cromatografía está impulsado por el aumento de los requisitos de integridad de datos y preparación para auditorías en laboratorios regulados que dependen de la cromatografía como método analítico principal. Los laboratorios se están desplazando cada vez más de herramientas fragmentadas hacia registros electrónicos controlados, pistas de auditoría e informes estandarizados para reducir el riesgo de inspección. La estandarización de plataformas también mejora la gobernanza de métodos y apoya la ejecución consistente en diferentes sitios. El resultado es un ciclo de reemplazo sostenido y actualizaciones incrementales en las flotas de instrumentos instalados, especialmente en laboratorios de calidad y desarrollo.
- Por ejemplo, Thermo Fisher Scientific afirma que su Chromeleon 7 CDS fue diseñado para cumplir con los 19 requisitos enumerados en 21 CFR Parte 11 e incluye más de 160 privilegios configurables para control basado en roles, junto con hasta 3 niveles de firma electrónica: Enviar, Revisar y Aprobar, mostrando cómo los proveedores están diseñando plataformas CDS alrededor de flujos de trabajo electrónicos listos para el cumplimiento en lugar de modelos de revisión dependientes del papel.
Consolidación de plataformas y estandarización entre sitios
La expansión del mercado de sistemas de datos de cromatografía está respaldada por organizaciones que reducen la proliferación de informática y se consolidan en menos plataformas para simplificar la validación y el control de cambios. Los flujos de trabajo unificados fortalecen la trazabilidad desde la adquisición hasta la aprobación y reducen el riesgo operativo de transferencias manuales. La estandarización mejora la transferencia de métodos entre instalaciones y acelera los programas de transferencia de tecnología. La administración central también fortalece el acceso basado en roles y la gobernanza para equipos distribuidos. Estos beneficios impulsan la adopción de arquitecturas integradas y de nivel empresarial en redes de múltiples laboratorios.
Crecimiento en el rendimiento de pruebas reguladas y densidad de instrumentos
La demanda del mercado de sistemas de datos de cromatografía aumenta a medida que los laboratorios expanden los volúmenes de muestras en programas de control de calidad, estabilidad y desarrollo analítico. Una mayor densidad de instrumentos aumenta el valor de la conectividad consistente de instrumentos, métodos con plantillas y procesos de revisión simplificados. La presión operativa para reducir el tiempo de ciclo impulsa la adopción de características de automatización, cálculos estandarizados y formatos de informes controlados. Conjuntos de datos más grandes también aumentan la necesidad de almacenamiento, recuperación y reproducibilidad confiables. Estos factores refuerzan la inversión en actualizaciones de CDS en entornos farmacéuticos y de pruebas por contrato.
- Por ejemplo, Agilent documenta que una estación de trabajo estándar OpenLab CDS puede soportar configuraciones de instrumentos que suman 4 puntos de instrumentos, mientras que una estación de trabajo OpenLab CDS VL soporta 1 instrumento con hasta 2 puntos de instrumentos, proporcionando un ejemplo concreto de cómo los proveedores definen una arquitectura escalable en torno a la creciente densidad de instrumentos y la expansión controlada del rendimiento.
Necesidad creciente de interoperabilidad con ecosistemas de laboratorio digital
El crecimiento del mercado de sistemas de datos de cromatografía se refuerza por los requisitos de integración que conectan los flujos de trabajo de cromatografía con sistemas de laboratorio más amplios. Los laboratorios esperan cada vez más un intercambio de datos estructurado con LIMS, ELN y sistemas de calidad para reducir la transcripción manual y mejorar la trazabilidad de extremo a extremo. Las plataformas interoperables reducen el riesgo de error y mejoran la eficiencia de revisión. Las interfaces estandarizadas también simplifican los entornos de instrumentos de múltiples proveedores. A medida que la modernización del laboratorio digital se expande, los criterios de selección de CDS recompensan cada vez más a las plataformas con opciones de integración robustas y administración escalable.
Desafíos del Mercado de Sistemas de Datos de Cromatografía
La adopción del Mercado de Sistemas de Datos de Cromatografía enfrenta fricciones debido a la carga de validación y las restricciones de control de cambios en entornos regulados. Las migraciones de CDS requieren una planificación cuidadosa para la recreación de métodos, políticas de retención de datos y continuidad de la pista de auditoría, lo que puede extender los plazos de implementación. La complejidad de la integración aumenta cuando los laboratorios operan flotas de instrumentos mixtos e interfaces heredadas. La ciberseguridad y la gobernanza de acceso también añaden sobrecarga, especialmente en entornos distribuidos. Estos requisitos aumentan el esfuerzo total de implementación y ralentizan la toma de decisiones para las transiciones de plataforma.
El crecimiento del Mercado de Sistemas de Datos de Cromatografía también está limitado por las brechas de habilidades y preparación operativa dentro de los equipos de TI e informática de laboratorio. La gobernanza de configuración, la gestión de roles de usuario y las actualizaciones periódicas exigen una capacidad administrativa sostenida. Los laboratorios con recursos informáticos limitados pueden retrasar la modernización o restringir el alcance a una funcionalidad mínima para reducir el riesgo operativo. Los despliegues en múltiples sitios amplifican las necesidades de capacitación y alineación de procedimientos operativos estándar. El escrutinio del presupuesto se intensifica aún más cuando los beneficios son difíciles de cuantificar frente a las inversiones competidoras en automatización de laboratorios.
- Por ejemplo, Waters afirma que Empower Workgroup está limitado a 10 usuarios, mientras que las estaciones de trabajo Empower Personal y cada dispositivo LAC/E pueden poner en línea solo hasta 4 sistemas cromatográficos a la vez; superar esos límites generalmente requiere una administración empresarial más amplia, gestión de usuarios y planificación de despliegue, lo que aumenta la carga de capacitación y gobernanza en los equipos de informática de laboratorio.
Tendencias y Oportunidades del Mercado de Sistemas de Datos de Cromatografía
Las tendencias del Mercado de Sistemas de Datos de Cromatografía incluyen una migración estructurada hacia arquitecturas híbridas que equilibran el control local con la colaboración centralizada. Los caminos híbridos permiten a los laboratorios mantener entornos de adquisición controlados mientras habilitan la revisión remota, informes estandarizados y análisis entre sitios. Los paquetes de suscripción crean una barrera más baja para los laboratorios pequeños y medianos que prefieren modelos de gastos operativos predecibles. Las hojas de ruta de los proveedores enfatizan cada vez más la usabilidad, los flujos de trabajo con plantillas y la mejora de los informes listos para auditoría. Estas tendencias crean oportunidades para plataformas que simplifican la gobernanza y aceleran el tiempo de implementación para obtener valor.
Las oportunidades del Mercado de Sistemas de Datos de Cromatografía también se expanden a medida que los laboratorios persiguen iniciativas más amplias de transformación digital que conectan instrumentos analíticos con procesos de calidad empresarial. Surge una fuerte demanda de características de interoperabilidad que reducen las transferencias manuales entre LIMS, ELN y sistemas de gestión de calidad. Los modelos de datos estandarizados y las API apoyan entornos de múltiples proveedores y mejoran la escalabilidad. Las capas de análisis avanzadas que aceleran los flujos de trabajo de investigación y el manejo de excepciones también ganan interés. Los proveedores que ofrecen automatización alineada con el cumplimiento y arquitecturas amigables con la integración pueden aumentar su presencia en organizaciones de múltiples sitios.
- Por ejemplo, Agilent informa que OpenLab CDS ofrece más de 20 plantillas de informes estándar, puede generar informes de resumen de secuencias para cientos de muestras y puede exportar resultados en formatos TXT, CSV, PDF, Microsoft Word y Excel para su importación en LIMS y otros sistemas, lo que apoya directamente los informes estandarizados y los flujos de trabajo con menos transferencias manuales en entornos de laboratorio conectados.
Perspectivas Regionales
Norteamérica
El rendimiento del mercado de Sistemas de Datos de Cromatografía en América del Norte sigue siendo fuerte debido a la alta concentración de laboratorios farmacéuticos y biofarmacéuticos regulados y a la adopción madura de la informática. La participación regional ajustada para 2025 es del 31,90%, reflejando flotas de cromatografía instaladas sólidas y ciclos de actualización impulsados por el cumplimiento. Los programas de estandarización de laboratorios en redes de múltiples sitios aumentan la demanda de gobernanza centralizada e informes consistentes. La inversión en integridad de datos y preparación para auditorías mantiene estable la actividad de reemplazo y actualización. La presencia de proveedores y los ecosistemas de servicios apoyan aún más la profundidad de la adopción.
Europa
La demanda del mercado de Sistemas de Datos de Cromatografía en Europa se beneficia de expectativas regulatorias estrictas, una infraestructura de calidad sólida y redes maduras de fabricación y pruebas farmacéuticas. La participación regional ajustada para 2025 es del 26,80%, respaldada por la continua estandarización de plataformas y modernización de la informática heredada. Los laboratorios enfatizan flujos de trabajo validados, administración de usuarios controlada y registros electrónicos seguros. Las redes de fabricación y pruebas transfronterizas aumentan el interés en métodos armonizados y procesos de revisión consistentes. Estos impulsores sostienen los programas continuos de reemplazo y expansión de CDS.
Asia Pacífico
La expansión del mercado de Sistemas de Datos de Cromatografía en Asia Pacífico está respaldada por el aumento de la capacidad de producción farmacéutica, el creciente actividad de CRO y el incremento del rendimiento analítico en redes de laboratorios en expansión. La participación regional ajustada para 2025 es del 29,60%, reflejando un fuerte impulso de nuevas construcciones de laboratorios y programas de modernización. Las necesidades de colaboración en múltiples sitios aumentan el atractivo de arquitecturas escalables y flujos de trabajo estandarizados. La creciente actividad de subcontratación también incrementa la demanda de procesos analíticos más rápidos y repetibles. Estos factores mantienen alta la intensidad de adopción entre diversos usuarios finales.
América Latina
El crecimiento del mercado de Sistemas de Datos de Cromatografía en América Latina está respaldado por la expansión selectiva en la fabricación farmacéutica, pruebas por contrato y esfuerzos de modernización regulatoria. La participación regional ajustada para 2025 es del 6,40%, reflejando una menor densidad general de instrumentos y una madurez desigual de la infraestructura de laboratorios. La adopción es más fuerte donde los laboratorios priorizan informes estandarizados y flujos de trabajo rastreables para presentaciones reguladas. Las limitaciones presupuestarias y la disponibilidad de habilidades informáticas influyen en el ritmo y alcance de la implementación. Los proveedores que simplifican la implementación y la capacitación pueden desbloquear un crecimiento incremental.
Oriente Medio y África
La adopción del mercado de Sistemas de Datos de Cromatografía en Oriente Medio y África está liderada por focos de infraestructura avanzada de laboratorios, especialmente en pruebas industriales y centros selectos de ciencias de la vida. La participación regional ajustada para 2025 es del 5,30%, reflejando una penetración desigual entre países y sectores. Los laboratorios priorizan el manejo seguro de datos, informes controlados y estabilidad en flujos de trabajo validados. Los programas de modernización son más activos donde las redes de laboratorios están expandiéndose y la gobernanza se está fortaleciendo. Las inversiones dirigidas a la digitalización alineada con el cumplimiento pueden aumentar la adopción con el tiempo.
Panorama Competitivo
La competencia en el mercado de Sistemas de Datos de Cromatografía se centra en la fortaleza del cumplimiento, la escalabilidad y la capacidad de integrarse en diversos instrumentos de cromatografía y ecosistemas de laboratorios empresariales. Los proveedores compiten en características listas para auditorías, controles administrativos, flujos de trabajo estandarizados y flexibilidad de implementación que abarca modelos locales, híbridos y adyacentes a la nube. La diferenciación también proviene de la profundidad del ecosistema, incluyendo soporte de implementación, servicios de validación, capacitación y gobernanza continua de actualizaciones. Las estrategias de consolidación de plataformas son comunes ya que los laboratorios prefieren menos sistemas para reducir el esfuerzo de validación y la complejidad operativa.
Thermo Fisher Scientific se posiciona en el mercado de Sistemas de Datos de Cromatografía enfatizando la gobernanza lista para empresas, amplia conectividad de instrumentos y estandarización de flujos de trabajo alineados con las expectativas de laboratorios regulados. Thermo Fisher Scientific también se beneficia de una gran base instalada en instrumentación e informática de cromatografía, lo que apoya implementaciones integradas y gestión consistente de métodos. Las capacidades de servicio y soporte de Thermo Fisher Scientific fortalecen la calificación, el despliegue y las vías de actualización controlada para entornos validados. Las hojas de ruta de Thermo Fisher Scientific suelen enfatizar mejoras en la usabilidad, informes armonizados y escalabilidad para laboratorios multisede.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Thermo Fisher Scientific
- Waters Corporation
- Agilent Technologies
- Shimadzu Corporation
- Danaher Corporation
- PerkinElmer
- Bruker Corporation
- Tosoh Bioscience
- KNAUER Wissenschaftliche Geräte
- DataApex
- Gilson
- JASCO
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En abril de 2026, MilliporeSigma, la empresa de ciencias de la vida de Merck KGaA en EE. UU. y Canadá, completó la adquisición del negocio de cromatografía de JSR Life Sciences. El acuerdo añadió las resinas Amsphere Protein A y capacidades avanzadas de cromatografía de proteína A al portafolio de procesamiento downstream de MilliporeSigma, fortaleciendo los flujos de trabajo de purificación escalables para la fabricación de anticuerpos monoclonales.
- En septiembre de 2024, Dotmatics anunció la adquisición de Virscidian, un proveedor de software de química analítica y soluciones automatizadas de procesamiento de datos de cromatografía y espectrometría de masas. A través de esta adquisición, Dotmatics expandió su capacidad para automatizar flujos de trabajo de datos de laboratorio y mejoró su oferta de informática para purificación de alto rendimiento, control de calidad de muestras y otras aplicaciones analíticas relacionadas con la cromatografía.
- En septiembre de 2025, Thermo Fisher Scientific lanzó Chromeleon 7.4, una nueva versión de su sistema de datos de cromatografía Chromeleon. Thermo Fisher listó esta versión como la versión actual de características para Chromeleon 7 CDS, reflejando el desarrollo continuo del producto en software de sistemas de datos de cromatografía.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 514.91 millones |
| Pronóstico de ingresos en 2032 | USD 823 millones |
| Tasa de crecimiento (CAGR) | 6.92% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Componente: Software, Servicios; Por Perspectiva de Modo de Implementación: Local, Basado en la Nube / Web, Híbrido; Por Perspectiva de Tipo: CDS Independiente, CDS Empresarial, CDS Integrado; Por Perspectiva de Usuario Final: Empresas Farmacéuticas, Laboratorios de Investigación, Instituciones Académicas, Organizaciones de Investigación por Contrato |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Thermo Fisher Scientific, Waters Corporation, Agilent Technologies, Shimadzu Corporation, Danaher Corporation, PerkinElmer, Bruker Corporation, Tosoh Bioscience, KNAUER Wissenschaftliche Geräte, DataApex, Gilson, JASCO |
| Número de páginas | 328 |
Segmentación
Por Componente
- Software
- Servicios
Por Modo de Implementación
- En las instalaciones
- En la nube / Basado en la web
- Híbrido
Por Tipo
- CDS Independiente
- CDS Empresarial
- CDS Integrado
Por Usuario Final
- Empresas Farmacéuticas
- Laboratorios de Investigación
- Instituciones Académicas
- Organizaciones de Investigación por Contrato
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de sistemas de datos de cromatografía?
¿Cuál es la TACC para el mercado de sistemas de datos de cromatografía?
¿Cuál es el segmento más grande en el mercado de sistemas de datos de cromatografía?
¿Qué factores están impulsando el crecimiento en el mercado de sistemas de datos de cromatografía?
¿Quiénes son las empresas líderes en el mercado de sistemas de datos de cromatografía?
¿Qué región lidera el mercado de sistemas de datos de cromatografía?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Datos de Cromatografía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Datos de Cromatografía Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 514.91 million → 2032: USD 823 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Datos de Cromatografía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Datos de Cromatografía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Datos de Cromatografía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Datos de Cromatografía Market Drivers
- 3.3 Mercado de Sistemas de Datos de Cromatografía Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Datos de Cromatografía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Datos de Cromatografía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Datos de Cromatografía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Datos de Cromatografía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Datos de Cromatografía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Datos de Cromatografía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Datos de Cromatografía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Datos de Cromatografía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Datos de Cromatografía Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Datos de Cromatografía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Datos de Cromatografía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Datos de Cromatografía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Datos de Cromatografía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Datos de Cromatografía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Datos de Cromatografía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Datos de Cromatografía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Datos de Cromatografía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Datos de Cromatografía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Datos de Cromatografía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Datos de Cromatografía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
