
Visión General del Mercado de Medicamentos Cardiovasculares:
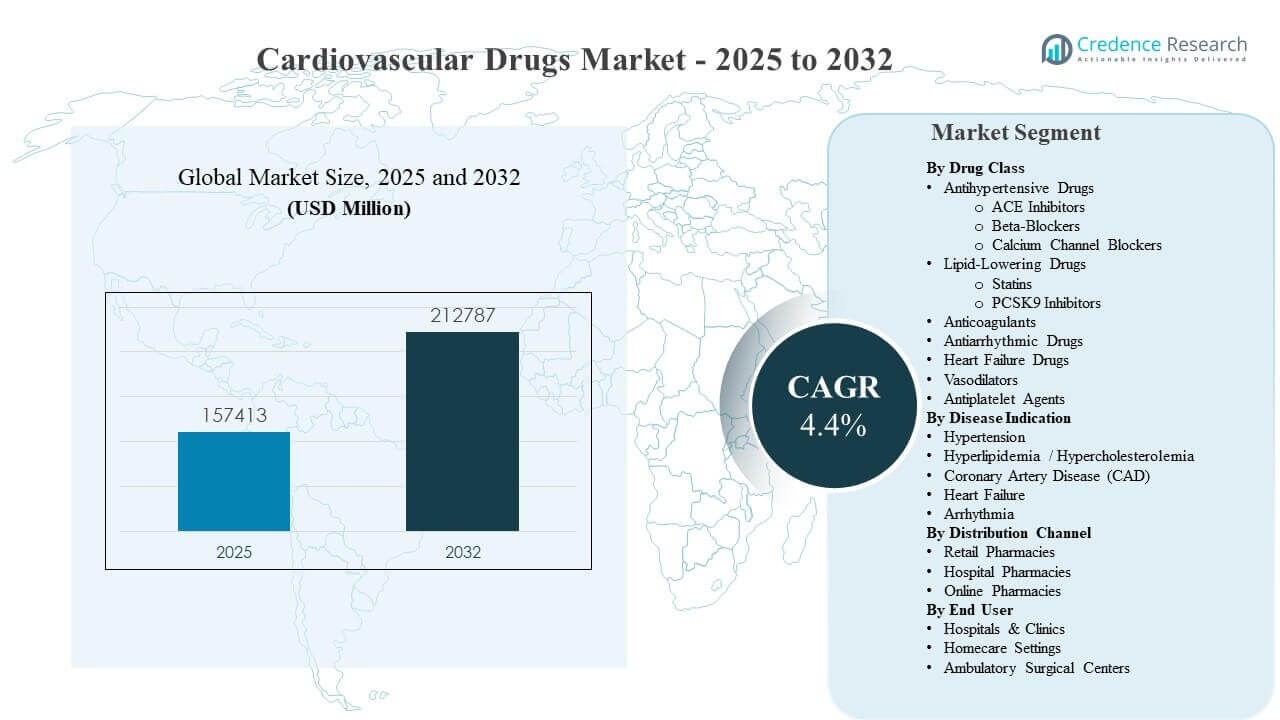
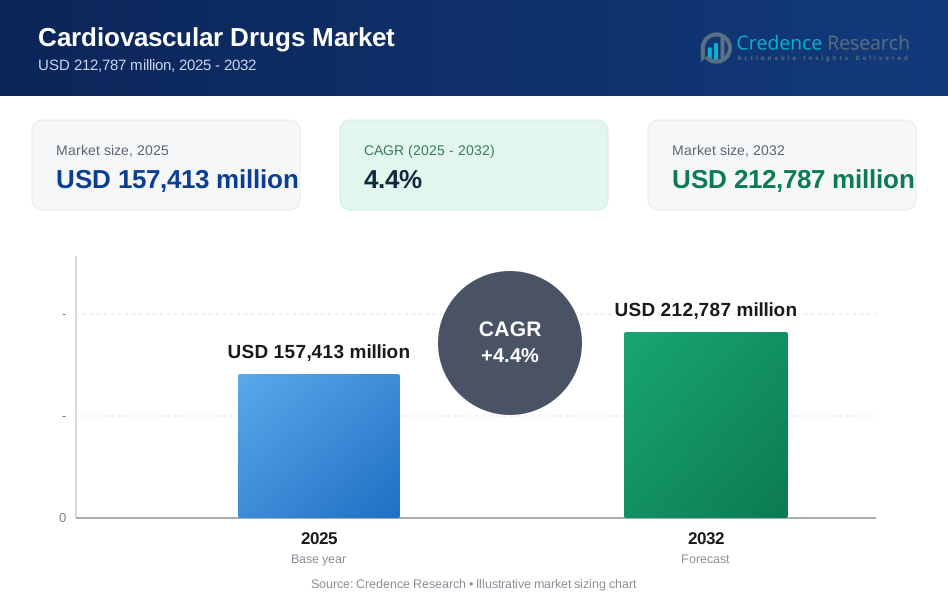
Se estimó que el tamaño del mercado global de medicamentos cardiovasculares fue de USD 157,413 millones en 2025 y se espera que alcance los USD 212,787 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.4% de 2025 a 2032. El aumento sostenido en la gestión del riesgo cardiovascular a largo plazo, especialmente el control crónico de la presión arterial, los lípidos y el riesgo trombótico, continúa expandiendo los grupos de pacientes tratados y la persistencia de las prescripciones en la prevención primaria y secundaria. El impulso del mercado de medicamentos cardiovasculares también se refuerza con un mayor cribado, la intensificación guiada por directrices y la mejora de las vías de acceso en los principales sistemas de salud.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Medicamentos Cardiovasculares 2025 | USD 157,413 millones |
| Mercado de Medicamentos Cardiovasculares, CAGR | 4.4% |
| Tamaño del Mercado de Medicamentos Cardiovasculares 2032 | USD 212,787 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de medicamentos cardiovasculares se expanda de USD 157,413 millones (2025) a USD 212,787 millones (2032) a una CAGR del 4.4% (2025–2032).
- América del Norte tuvo una participación del 42.8% en 2025, respaldada por altas tasas de diagnóstico y una adopción madura de terapias crónicas.
- Europa representó una participación del 30.2% en 2025, reflejando una fuerte cobertura de reembolso para la farmacoterapia cardiovascular de larga duración.
- Los anticoagulantes representaron una participación del 67.8% en 2025 dentro de la mezcla de clases de medicamentos líderes, reflejando una demanda sostenida de gestión del riesgo tromboembólico.
- Las farmacias minoristas capturaron una participación del 66.1% en 2025, impulsadas por recargas repetidas y acceso basado en proximidad para la adherencia a la medicación crónica.
Análisis de Segmentos
La demanda del mercado de medicamentos cardiovasculares está anclada en la continuidad de la terapia crónica, donde los pacientes a menudo permanecen en regímenes de múltiples medicamentos durante largos períodos, creando volúmenes de recarga estables y una fuerte dependencia del canal en la eficiencia de distribución. El mercado sigue beneficiándose de vías clínicas estructuradas que priorizan la farmacoterapia preventiva para cohortes de alto riesgo y permiten una iniciación y escalada más tempranas. Un patrón de consumo notable en el cuidado antihipertensivo es la creciente penetración de la terapia combinada, ya que los enfoques de dosis fija y multiagente se utilizan cada vez más para mejorar el control y simplificar la dosificación.
La segmentación del mercado de medicamentos cardiovasculares está determinada por la concentración de la carga de enfermedad en la hipertensión y la dislipidemia, y por la intensificación de la terapia en la enfermedad de las arterias coronarias, insuficiencia cardíaca y arritmias. Los prescriptores enfatizan cada vez más las terapias que ofrecen eficacia predecible, tolerabilidad y menor carga de monitoreo para el uso a largo plazo. Con el tiempo, los servicios de adherencia, el apoyo al paciente y los programas de asequibilidad influyen materialmente en la elección de la marca y el comportamiento de cambio, especialmente en la terapia de mantenimiento donde los resultados están vinculados a la consistencia del uso.
La mezcla de canales del mercado de medicamentos cardiovasculares refleja el dominio de la dispensación minorista para recargas crónicas, con la influencia de la farmacia hospitalaria concentrada en episodios agudos, inicio de alta y titulación de terapia. Los pedidos digitales y la entrega a domicilio están fortaleciendo la persistencia en grupos de pacientes seleccionados al reducir la fricción de recarga. La dinámica del usuario final refleja cada vez más un cambio hacia la gestión a largo plazo fuera de los centros terciarios, especialmente donde las herramientas de monitoreo y los modelos de atención primaria coordinada apoyan la continuidad de la medicación.
Por Perspectivas de Clase de Medicamentos
Los anticoagulantes representaron la mayor participación con un 67.8% en 2025. Los anticoagulantes lideran porque la prevención de accidentes cerebrovasculares y el manejo del tromboembolismo venoso siguen siendo prioridades centrales en la fibrilación auricular y las vías de atención post-aguda. La prescripción en el mercado de medicamentos cardiovasculares se refuerza por la expansión de la anticoagulación guiada por directrices y la duración prolongada de la terapia para poblaciones de alto riesgo. La diferenciación de productos en el perfil de riesgo de sangrado, la conveniencia de la dosificación y la gestión de interacciones continúa influyendo en la selección dentro de esta clase. La adopción en el mercado de medicamentos cardiovasculares también se fortalece por programas estructurados de monitoreo y adherencia que protegen los resultados a largo plazo en la anticoagulación crónica.
Por Perspectivas de Indicación de Enfermedad
La hipertensión representó la mayor participación con un 38.6% en 2025. La hipertensión lidera debido a la escala de pacientes diagnosticados y la alta prevalencia de tratamiento de por vida, que a menudo requiere terapia combinada e intensificación escalonada. Los volúmenes del mercado de medicamentos cardiovasculares aumentan a medida que mejora el cribado y se ajustan los objetivos clínicos, impulsando una iniciación más frecuente y la optimización de la medicación. La superposición persistente de comorbilidades con diabetes, obesidad y enfermedad renal crónica eleva la complejidad de la terapia y aumenta el número de prescripciones por paciente. La demanda en el mercado de medicamentos cardiovasculares se refuerza aún más por protocolos estandarizados de atención primaria que sostienen la continuidad de las recargas.
Por Perspectivas de Canal de Distribución
Las farmacias minoristas representaron la mayor participación con un 66.1% en 2025. Las farmacias minoristas dominan porque la terapia cardiovascular requiere muchas recargas y favorece el acceso local, la alineación de la red de pagadores y la continuidad de la dispensación. Las prescripciones de mantenimiento en el mercado de medicamentos cardiovasculares se renuevan frecuentemente a través de puntos de contacto en farmacias comunitarias que apoyan el asesoramiento sobre adherencia y los flujos de trabajo de sustitución. Las farmacias hospitalarias siguen siendo importantes para la iniciación y estabilización después de eventos cardiovasculares agudos, pero los volúmenes continuos se concentran en el comercio minorista debido a la gestión ambulatoria a largo plazo. La evolución del canal en el mercado de medicamentos cardiovasculares también está moldeada por el creciente habilitamiento digital en entornos minoristas, incluidos recordatorios, recargas automáticas y recogida sincronizada.
Por Perspectivas de Usuario Final
Los hospitales y clínicas siguen siendo el entorno principal para el diagnóstico, inicio de terapia, titulación de dosis y manejo de casos complejos cardiovasculares que requieren una supervisión más cercana. La demanda del mercado de medicamentos cardiovasculares se extiende cada vez más a entornos de atención domiciliaria a medida que el control crónico se expande y los pacientes buscan apoyo conveniente para recargas y monitoreo fuera de las visitas clínicas. Los centros de cirugía ambulatoria influyen en el uso de la terapia alrededor de episodios procedimentales, pero los mayores volúmenes recurrentes de medicamentos siguen vinculados al manejo de enfermedades crónicas ambulatorias. Por lo tanto, los patrones de usuarios finales del mercado de medicamentos cardiovasculares están más moldeados por la continuidad del cuidado a largo plazo que por la utilización procedimental episódica.
Impulsores del Mercado de Medicamentos Cardiovasculares
Expansión de la Carga de Enfermedades Cardiovasculares Crónicas
El crecimiento del mercado de medicamentos cardiovasculares está impulsado por una base creciente de pacientes que requieren farmacoterapia de larga duración para hipertensión, dislipidemia, enfermedad de las arterias coronarias e insuficiencia cardíaca. Un diagnóstico más temprano y una estratificación continua del riesgo aumentan las tasas de inicio y aceleran la escalada a regímenes combinados. Los objetivos clínicos estandarizados refuerzan la terapia consistente, lo que incrementa los volúmenes de recarga con el tiempo. La demanda del mercado de medicamentos cardiovasculares también se fortalece a medida que los modelos de atención integrada enfatizan la medicación preventiva para reducir eventos agudos y costos posteriores.
Intensificación del Tratamiento Guiada por Directrices y Terapia Combinada
La adopción del mercado de medicamentos cardiovasculares está respaldada por directrices que promueven el inicio temprano del tratamiento y su intensificación para lograr un control más estricto de la presión arterial y los niveles de lípidos. La terapia combinada aumenta el conteo de prescripciones por paciente y mejora el control clínico, reduciendo la inercia del tratamiento. Las combinaciones de dosis fija pueden simplificar los regímenes y mejorar la adherencia, apoyando el uso sostenido. El impulso del mercado de medicamentos cardiovasculares se refuerza a medida que los clínicos priorizan terapias con eficacia predecible y tolerabilidad favorable a largo plazo.
- Por ejemplo, Boehringer Ingelheim y Eli Lilly demostraron el valor clínico de la intensificación alineada con las directrices a través del ensayo EMPEROR-Reduced de Jardiance (empagliflozina) en 3,730 pacientes con HFrEF, donde la terapia redujo el riesgo relativo combinado de muerte cardiovascular u hospitalización por insuficiencia cardíaca en un 25% frente al placebo, mientras que también redujo las hospitalizaciones iniciales y recurrentes por insuficiencia cardíaca en un 30%.
Mejora de las Vías de Acceso y Eficiencia de Distribución
La expansión del mercado de medicamentos cardiovasculares se beneficia del fortalecimiento de los sistemas de reembolso, los mecanismos de adquisición y un mayor alcance de dispensación en muchos países. La escala de las farmacias minoristas y la mejora en la fiabilidad del suministro reducen las interrupciones de recarga para terapias crónicas. Los programas de apoyo al paciente y las iniciativas de asequibilidad ayudan a mantener la persistencia en las categorías de terapia a largo plazo. El rendimiento del mercado de medicamentos cardiovasculares se ve aún más respaldado cuando las herramientas digitales permiten recordatorios, recargas automáticas y seguimiento de la adherencia.
Innovación, Gestión del Ciclo de Vida y Optimización de Portafolio
La competitividad del mercado de medicamentos cardiovasculares se refuerza mediante estrategias continuas del ciclo de vida del producto, incluidas expansiones de etiquetas, formulaciones mejoradas y enfoques combinados. La innovación también se centra en características de seguridad, tolerabilidad y conveniencia que mejoran la aceptación en entornos de uso crónico. La optimización del portafolio respalda un posicionamiento más fuerte en indicaciones de alto volumen y mejora la resiliencia frente a la presión de precios. La diferenciación en el mercado de medicamentos cardiovasculares depende cada vez más de la evidencia de efectividad en el mundo real y la integración en las vías de atención.
- Por ejemplo, la estrategia del ciclo de vida de Pfizer para tafamidis (VYNDAQEL/VYNDAMAX) en la cardiomiopatía amiloide por transtiretina ilustra la profundidad de la evidencia requerida para una diferenciación sostenible: el ensayo pivotal ATTR-ACT durante 30 meses demostró una reducción del 30% en el riesgo de mortalidad (mortalidad por todas las causas 29.5% vs. 42.9%; HR 0.70; IC 95% 0.51–0.96) y una reducción del 32% en la tasa de hospitalizaciones relacionadas con el sistema cardiovascular en comparación con el placebo.
Desafíos del Mercado de Medicamentos Cardiovasculares
El mercado de medicamentos cardiovasculares enfrenta una presión de precios persistente debido a la amplia penetración de genéricos en varias clases de alto volumen, lo que comprime los márgenes e intensifica la competencia basada en licitaciones. Los controles de los pagadores, la terapia escalonada y las políticas de sustitución pueden limitar la adopción de marcas y crear fricciones de acceso en el cuidado crónico. El rendimiento del mercado de medicamentos cardiovasculares también puede verse limitado por desafíos de adherencia, donde la discontinuación, los reabastecimientos irregulares y la polifarmacia reducen el beneficio del tratamiento realizado. Estos problemas amplifican la importancia del apoyo al paciente, los regímenes simplificados y los programas de continuidad de reabastecimiento.
- Por ejemplo, Leqvio (inclisiran) de Novartis, basado en siRNA, administrado el Día 1, Día 90 y luego cada 6 meses, redujo el LDL-C en un 52% frente al placebo en el Día 510 en el ensayo ORION-10 con 1,561 pacientes, demostrando cómo una dosificación menos frecuente puede ayudar a abordar las barreras de adherencia y continuidad de reabastecimiento en la terapia cardiovascular a largo plazo.
El crecimiento del mercado de medicamentos cardiovasculares se ve desafiado por el acceso y la asequibilidad heterogéneos en diferentes regiones, especialmente donde la cobertura de reembolso es limitada y los costos de bolsillo siguen siendo altos. La variabilidad en el suministro y las ineficiencias en la distribución pueden interrumpir la continuidad de la terapia en entornos con recursos limitados. Los resultados del mercado de medicamentos cardiovasculares también se ven afectados por la complejidad clínica, incluida la gestión de enfermedades comórbidas y la variabilidad en los patrones de práctica médica. Como resultado, la expansión del mercado a menudo depende del fortalecimiento de la capacidad de atención primaria y la infraestructura de gestión de enfermedades crónicas.
Tendencias y Oportunidades del Mercado de Medicamentos Cardiovasculares
Las tendencias del mercado de medicamentos cardiovasculares enfatizan cada vez más la gestión integrada cardio-renal-metabólica, donde las terapias se posicionan para un beneficio multiafección y una reducción sostenida del riesgo. La evidencia del mundo real y las discusiones basadas en resultados están ganando importancia en las negociaciones con los pagadores y la colocación en formularios. Las oportunidades del mercado de medicamentos cardiovasculares se expanden donde las herramientas digitales de adherencia, el monitoreo remoto y la automatización de reabastecimientos mejoran la persistencia y reducen el abandono de la terapia. Estas capacidades favorecen a los canales y marcas que pueden integrar el apoyo en los viajes a largo plazo del paciente.
- Por ejemplo, el análisis combinado de fase 3 FIDELITY de Bayer mostró que la finerenona redujo el riesgo de eventos cardiovasculares en un 14% y eventos renales en un 23% en comparación con el placebo en pacientes con enfermedad renal crónica y diabetes tipo 2, reforzando su valor en estrategias de tratamiento integradas cardio-renal-metabólicas.
El mercado de medicamentos cardiovasculares también está viendo oportunidades en la simplificación del régimen, incluyendo enfoques combinados que reducen la carga de píldoras y apoyan la adherencia. El crecimiento de las farmacias en línea y la entrega a domicilio apoyan la continuidad de las recargas crónicas, particularmente en mercados urbanos con adopción de salud digital. El potencial del mercado de medicamentos cardiovasculares se ve aún más respaldado por la expansión de iniciativas de diagnóstico y cribado que incorporan a más pacientes en las vías de tratamiento más temprano. Los mercados emergentes presentan oportunidades adicionales a medida que los sistemas de adquisición maduran y mejora la disponibilidad de medicamentos cardiovasculares esenciales.
Perspectivas Regionales
Norteamérica
El mercado de medicamentos cardiovasculares en Norteamérica tiene una participación del 42.8% en 2025 y sigue siendo el mayor contribuyente regional, respaldado por altas tasas de diagnóstico, marcos de atención preventiva maduros y amplio acceso a terapias cardiovasculares tanto de marca como genéricas. Los programas de manejo de enfermedades crónicas sostienen ciclos largos de recarga y facilitan la intensificación de la terapia para pacientes de alto riesgo. La fortaleza en la dispensación minorista apoya la adherencia a través del acceso constante y el asesoramiento al paciente. La región también se beneficia de fuertes capacidades de comercialización y estrategias de compromiso con los pagadores que moldean la adopción a través de clases de terapia.
Europa
El mercado de medicamentos cardiovasculares en Europa representa una participación del 30.2% en 2025, respaldado por una cobertura de reembolso estructurada, prescripción guiada por directrices y demanda estable en terapias para hipertensión, manejo de lípidos, anticoagulación e insuficiencia cardíaca. Los sistemas de salud enfatizan la reducción del riesgo a largo plazo, reforzando el uso persistente de medicamentos. Los marcos regionales de adquisición y sustitución impulsan una intensa competencia de precios, particularmente en categorías genéricas maduras. El rendimiento del mercado mejora donde las vías del paciente reducen la discontinuación de la terapia y aseguran un acceso constante.
Asia Pacífico
El mercado de medicamentos cardiovasculares en Asia Pacífico representa una participación del 20.5% en 2025, fortalecido por el aumento en el diagnóstico, el crecimiento de la concienciación y el aumento del acceso a medida que se expande la cobertura de salud. La urbanización y los cambios en el estilo de vida aumentan la demanda de manejo de factores de riesgo a largo plazo, particularmente en hipertensión y dislipidemia. La expansión del mercado se apoya en la mejora de la distribución y la mayor disponibilidad de terapias esenciales. La intensidad competitiva aumenta a medida que los fabricantes locales y multinacionales expanden sus carteras y fortalecen el alcance de los canales.
América Latina
El mercado de medicamentos cardiovasculares en América Latina tiene una participación del 4.1% en 2025 y continúa desarrollándose a medida que los programas de salud pública y las iniciativas de manejo de enfermedades crónicas amplían el acceso a medicamentos cardiovasculares a largo plazo. La sensibilidad al precio y la variabilidad en el reembolso influyen en la selección de productos y la persistencia. Las redes de farmacias minoristas juegan un papel central en la continuidad de las recargas, particularmente en áreas metropolitanas. El potencial del mercado aumenta a medida que mejora la fiabilidad del suministro y las iniciativas de cribado amplían los grupos de pacientes tratados.
Oriente Medio y África
El mercado de medicamentos cardiovasculares en Oriente Medio y África representa un 2.4% de participación en 2025 y está moldeado por el acceso desigual a la atención médica y la variabilidad en la profundidad del reembolso, lo que resulta en una adopción diferenciada entre países. La expansión de la infraestructura hospitalaria y la mejora de la capacidad de atención primaria apoyan un diagnóstico más amplio y el inicio de terapias a largo plazo. La disponibilidad de medicamentos crónicos y la eficiencia en la distribución siguen siendo críticas para mantener la continuidad de las recargas. El crecimiento del mercado mejora a medida que se fortalecen los sistemas de adquisición y se amplía el acceso a medicamentos cardiovasculares esenciales.
Panorama Competitivo
La competencia en el mercado de medicamentos cardiovasculares está liderada por compañías farmacéuticas multinacionales con amplios portafolios cardiovasculares y fuertes capacidades de comercialización en las principales regiones. Las empresas compiten a través de la amplitud del portafolio, estrategias de ciclo de vida, fortaleza en el acceso a pagadores y diferenciación en tolerabilidad, conveniencia y apoyo al paciente en terapia crónica. El mercado presenta una intensa competencia en categorías maduras dominadas por genéricos, junto con una competencia selectiva impulsada por la innovación en indicaciones cardiovasculares especializadas. Las colaboraciones estratégicas, adquisiciones selectivas e iniciativas de acceso también moldean el posicionamiento competitivo.
Pfizer Inc. mantiene un enfoque diversificado en áreas terapéuticas establecidas y especializadas, aprovechando su escala global, fuerte ejecución comercial y amplio acceso a canales para sostener la exposición a ingresos orientados al área cardiovascular. La participación de Pfizer en el mercado de medicamentos cardiovasculares está respaldada por una gestión disciplinada del portafolio y un enfoque en expandir el alcance del tratamiento a través de programas de acceso y vías de atención integradas. La estrategia de la compañía generalmente enfatiza el mantenimiento de la adopción en entornos de terapia crónica al alinear el acceso a pagadores, la confianza en la prescripción y el apoyo a la adherencia del paciente. Este posicionamiento apoya la competitividad en un mercado donde la continuidad de recargas a largo plazo es central para la retención de participación.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Pfizer Inc.
- Novartis AG
- AstraZeneca plc
- Bristol-Myers Squibb
- Merck & Co., Inc.
- Sanofi S.A.
- Bayer AG
- Johnson & Johnson
- Amgen Inc.
- Boehringer Ingelheim
- AbbVie Inc.
- Daiichi Sankyo
- GlaxoSmithKline (GSK)
- Eli Lilly and Company
- United Therapeutics Corporation
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, Alnylam Pharmaceuticals anunció la aprobación por parte de la FDA de EE. UU. de AMVUTTRA (vutrisiran) para adultos con amiloidosis ATTR con miocardiopatía, convirtiéndolo en un lanzamiento de producto notable en el mercado de medicamentos cardiovasculares. Alnylam dijo que la aprobación amplió la indicación de AMVUTTRA y lo convirtió en el primer tratamiento de ARN de interferencia aprobado para reducir la muerte cardiovascular, hospitalizaciones y visitas urgentes por insuficiencia cardíaca en adultos con ATTR-CM.
- En junio de 2025, Bayer y el Instituto Broad anunciaron una extensión de cinco años de su colaboración en investigación cardiovascular, marcando una actualización importante de la asociación en el mercado. El acuerdo ampliado se centra en la identificación de objetivos de cardiología de precisión, validación rápida a través de una plataforma de cardiomiocitos humanos y el descubrimiento de nuevas terapias cardiovasculares.
- En junio de 2025, Alnylam Pharmaceuticals también recibió la aprobación de la Comisión Europea para AMVUTTRA para el tratamiento de la amiloidosis ATTR de tipo salvaje o hereditaria con miocardiopatía en adultos, añadiendo otra expansión significativa de producto en medicamentos cardiovasculares. La compañía dijo que esta aprobación convirtió a AMVUTTRA en el primer tratamiento de ARN de interferencia aprobado por la Comisión Europea para esta indicación.
- En septiembre de 2025, Novartis anunció un acuerdo para adquirir Tourmaline Bio por $48 por acción en efectivo, valorando la compañía en aproximadamente $1.4 mil millones y convirtiéndolo en una actualización importante de adquisición en el mercado de medicamentos cardiovasculares. Novartis dijo que el acuerdo complementaría su cartera cardiovascular, y se esperaba que la transacción se cerrara en el cuarto trimestre de 2025, sujeto a condiciones habituales.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 157,413 millones |
| Pronóstico de ingresos en 2032 | USD 212,787 millones |
| Tasa de crecimiento (CAGR) | 4.4% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Clase de Medicamentos: Medicamentos Antihipertensivos (Inhibidores de la ECA, Betabloqueantes, Bloqueadores de los Canales de Calcio), Medicamentos para Reducir Lípidos (Estatinas, Inhibidores de PCSK9), Anticoagulantes, Medicamentos Antiarrítmicos, Medicamentos para Insuficiencia Cardíaca, Vasodilatadores, Agentes Antiplaquetarios; Por Perspectiva de Indicación de Enfermedad: Hipertensión, Hiperlipidemia / Hipercolesterolemia, Enfermedad Arterial Coronaria (EAC), Insuficiencia Cardíaca, Arritmia; Por Perspectiva de Canal de Distribución: Farmacias Minoristas, Farmacias Hospitalarias, Farmacias en Línea; Por Perspectiva de Usuario Final: Hospitales y Clínicas, Entornos de Atención Domiciliaria, Centros Quirúrgicos Ambulatorios |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Pfizer Inc.; Novartis AG; AstraZeneca plc; Bristol-Myers Squibb; Merck & Co., Inc.; Sanofi S.A.; Bayer AG; Johnson & Johnson; Amgen Inc.; Boehringer Ingelheim; AbbVie Inc.; Daiichi Sankyo; GlaxoSmithKline (GSK); Eli Lilly and Company; United Therapeutics Corporation |
| Número de páginas | 342 |
Segmentación
Por Clase de Medicamentos
- Medicamentos Antihipertensivos
- Inhibidores de la ECA
- Betabloqueantes
- Bloqueadores de los Canales de Calcio
- Medicamentos para Reducir Lípidos
- Estatinas
- Inhibidores de PCSK9
- Anticoagulantes
- Medicamentos Antiarrítmicos
- Medicamentos para la Insuficiencia Cardíaca
- Vasodilatadores
- Agentes Antiplaquetarios
Por Indicación de Enfermedad
- Hipertensión
- Hiperlipidemia / Hipercolesterolemia
- Enfermedad Arterial Coronaria (EAC)
- Insuficiencia Cardíaca
- Arritmia
Por Canal de Distribución
- Farmacias Minoristas
- Farmacias Hospitalarias
- Farmacias en Línea
Por Usuario Final
- Hospitales y Clínicas
- Entornos de Atención Domiciliaria
- Centros Quirúrgicos Ambulatorios
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de medicamentos cardiovasculares?
¿Cuál es la tasa de crecimiento del mercado de medicamentos cardiovasculares?
¿Cuál es el segmento más grande en el mercado de medicamentos cardiovasculares?
¿Qué factores están impulsando el crecimiento en el mercado de medicamentos cardiovasculares?
¿Quiénes son las empresas líderes en el mercado de medicamentos cardiovasculares?
¿Qué región lidera el mercado de medicamentos cardiovasculares?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fármacos Cardiovasculares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fármacos Cardiovasculares Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 157,413 million → 2032: USD 212,787 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fármacos Cardiovasculares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fármacos Cardiovasculares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fármacos Cardiovasculares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fármacos Cardiovasculares Market Drivers
- 3.3 Mercado de Fármacos Cardiovasculares Market Restraints & Challenges
- 3.4 Mercado de Fármacos Cardiovasculares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fármacos Cardiovasculares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fármacos Cardiovasculares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fármacos Cardiovasculares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fármacos Cardiovasculares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fármacos Cardiovasculares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fármacos Cardiovasculares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fármacos Cardiovasculares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fármacos Cardiovasculares Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fármacos Cardiovasculares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fármacos Cardiovasculares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fármacos Cardiovasculares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fármacos Cardiovasculares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fármacos Cardiovasculares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fármacos Cardiovasculares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fármacos Cardiovasculares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fármacos Cardiovasculares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fármacos Cardiovasculares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fármacos Cardiovasculares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fármacos Cardiovasculares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
