
Descripción General del Mercado de Diagnóstico y Terapéutica del Cáncer Cervical:
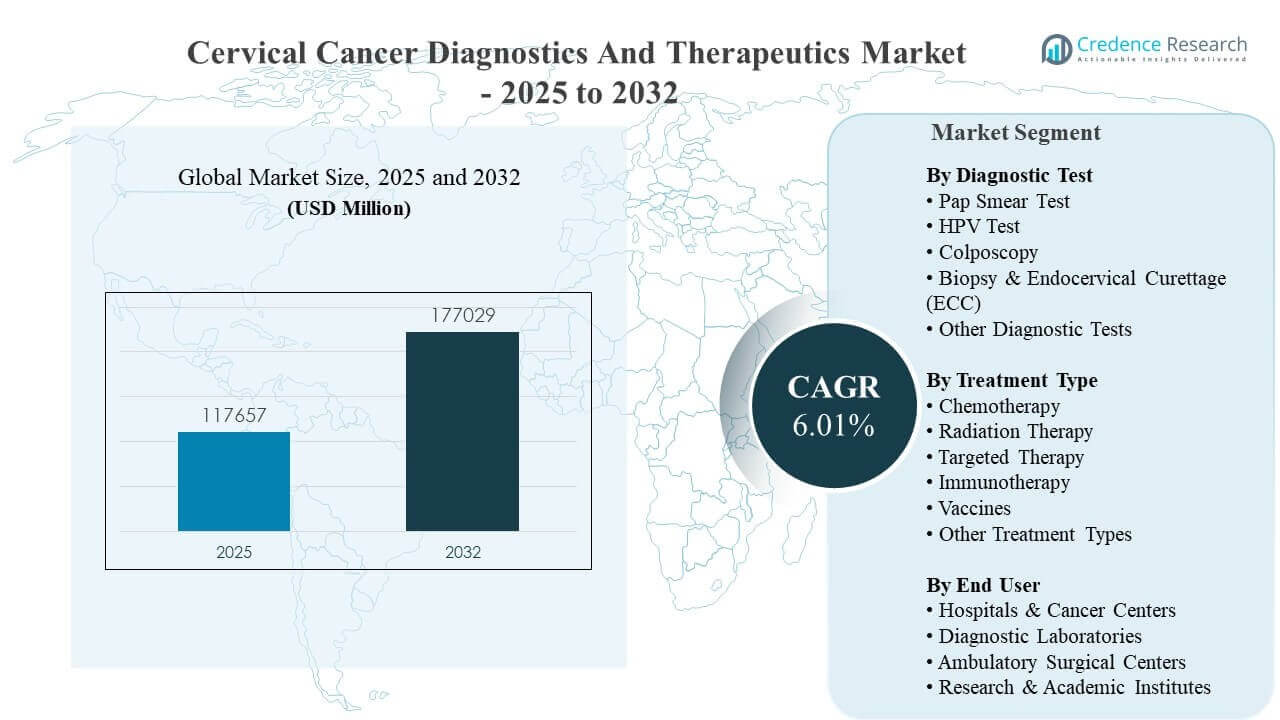
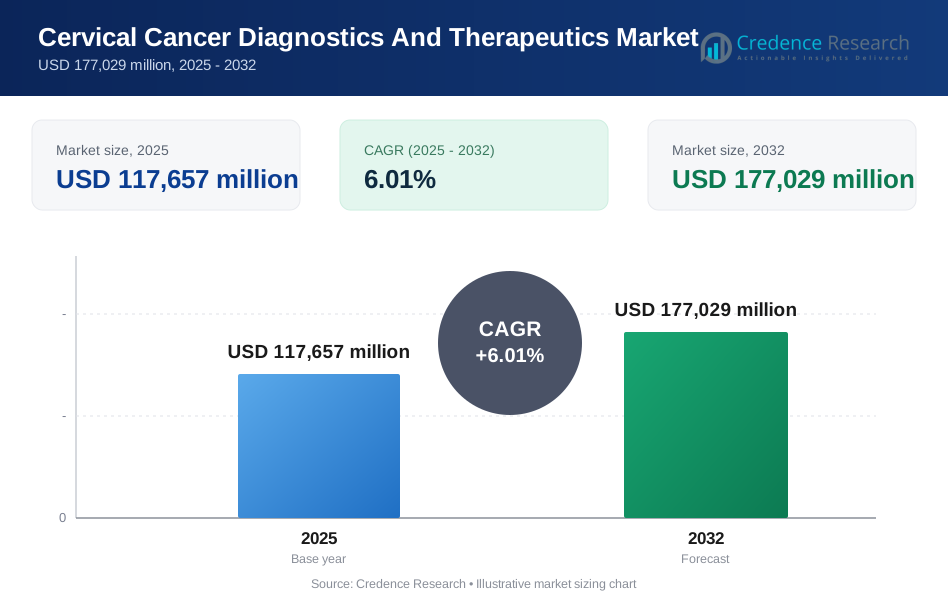
El tamaño del mercado global de Diagnóstico y Terapéutica del Cáncer Cervical se estimó en 117,657 millones de USD en 2025 y se espera que alcance los 177,029 millones de USD para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.01% de 2025 a 2032. El aumento de la intensidad de cribado y la detección temprana, respaldados por la expansión del acceso a pruebas de VPH y la adopción más amplia de cribado basado en directrices, continúa desplazando las vías clínicas hacia mayores volúmenes de pruebas e intervenciones más tempranas. El aumento en la adopción de regímenes combinados y la selección de tratamientos informados por biomarcadores está reforzando la transición hacia modelos de atención más dirigidos en los principales sistemas de salud.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Diagnóstico y Terapéutica del Cáncer Cervical 2025 | 117,657 millones de USD |
| Mercado de Diagnóstico y Terapéutica del Cáncer Cervical, CAGR | 6.01% |
| Tamaño del Mercado de Diagnóstico y Terapéutica del Cáncer Cervical 2032 | 177,029 millones de USD |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 39.8% de los ingresos del mercado en 2025, reflejando una alta penetración de cribado, mayor profundidad de reembolso y un acceso más amplio a terapias oncológicas.
- Asia Pacífico tuvo una participación del 21.9% en 2025 y representa el potencial de expansión más rápido a medida que las iniciativas de cribado público y la capacidad diagnóstica se amplían en grandes poblaciones.
- La prueba de Papanicolaou capturó una participación líder del 32.8% en 2025, respaldada por flujos de trabajo de cribado establecidos y una fuerte familiaridad clínica en entornos de cribado organizado.
- La quimioterapia representó el 31.6% de participación en 2025, sustentada por su papel continuo en protocolos de modalidad múltiple en vías de enfermedad localmente avanzada y metastásica.
- Los hospitales y centros de cáncer representaron el 62.4% de participación en 2025, impulsados por su concentración de servicios oncológicos multidisciplinarios y acceso a infraestructura de tratamiento compleja.
Análisis de Segmento
La demanda está conformada por dos grupos de valor estrechamente vinculados: diagnósticos liderados por cribado que determinan el flujo de pacientes en las vías de atención, y terapéuticas que aumentan en valor a medida que los pacientes progresan a líneas avanzadas de tratamiento. Las decisiones de compra de pruebas enfatizan la validez clínica, el rendimiento, la compatibilidad con la automatización y la disponibilidad de soporte de flujo de trabajo de extremo a extremo que abarca la recolección de muestras, la ejecución de ensayos y la presentación de informes. La adopción de tratamientos está influenciada por la alineación con las directrices, la cobertura del pagador, la familiaridad del clínico y la capacidad de los regímenes para integrarse en vías establecidas de quimiorradioterapia.
Entre los proveedores, la vía de atención se centra cada vez más en la estratificación del riesgo, donde los resultados de mayor riesgo desencadenan colposcopias y confirmación por biopsia, seguidas de la selección de terapia guiada por etapas. Los grandes hospitales integrados y los centros de cáncer siguen siendo los entornos centrales para la prestación de atención compleja, mientras que los laboratorios de diagnóstico ganan importancia a través de la escala de pruebas centralizadas y sistemas de calidad estandarizados. Con el tiempo, se espera que el uso creciente de la inmuno-oncología y agentes dirigidos eleve la combinación terapéutica, particularmente en entornos donde las pruebas de biomarcadores están integradas en la toma de decisiones clínicas de rutina.
Por Perspectivas de Pruebas Diagnósticas
La prueba de Papanicolaou representó la mayor participación con un 32.8% en 2025. La fuerte integración en programas de detección de rutina, la familiaridad de los clínicos y los algoritmos de seguimiento bien establecidos respaldan volúmenes de pruebas sostenidos en muchos sistemas de salud. La prueba sigue beneficiándose de una amplia capacitación de proveedores y ajuste de flujo de trabajo en entornos de detección de alto rendimiento, especialmente donde la detección organizada sigue siendo dominante. El uso continuo en vías de triaje y junto con las pruebas de VPH también respalda su gran base instalada, incluso a medida que evolucionan las estrategias de detección.
Por Perspectivas de Tipo de Tratamiento
La quimioterapia representó la mayor participación con un 31.6% en 2025. La quimioterapia sigue siendo ampliamente utilizada en todas las etapas, incluidas las combinaciones de regímenes alineados con los protocolos estándar de atención, reforzando su utilización duradera. Muchas vías de tratamiento continúan confiando en la quimioterapia como terapia base, incluida la integración con la radioterapia en entornos seleccionados. La amplitud de la familiaridad clínica, las prácticas de dosificación establecidas y la disponibilidad generalizada en las instalaciones de salud sostienen su posición de liderazgo dentro de la combinación general de tratamientos.
Por Perspectivas de Usuario Final
Los hospitales y centros de cáncer representaron la mayor participación con un 62.4% en 2025. Estos entornos consolidan diagnósticos, estadificación, cirugía, infraestructura de radiación, servicios de infusión y equipos de oncología multidisciplinarios, lo que impulsa mayores volúmenes de procedimientos y tratamientos. Las vías de atención integradas reducen la fragmentación en las pruebas, confirmación e inicio de la terapia, apoyando una gestión más consistente del paciente. Los sistemas hospitalarios también tienen un acceso más fuerte a terapias avanzadas y servicios de apoyo, reforzando su liderazgo tanto en el rendimiento diagnóstico como en la entrega de tratamientos.
Impulsores del Mercado de Diagnósticos y Terapias para el Cáncer Cervical
Expansión de la cobertura de detección y vías de detección temprana
Las iniciativas de detección organizada y el acceso ampliado a las pruebas de cáncer cervical están aumentando el número de pacientes identificados más temprano en el curso de la enfermedad. La infraestructura diagnóstica mejorada y los protocolos clínicos estandarizados apoyan un despliegue más amplio de pruebas de VPH, citología y procedimientos diagnósticos de seguimiento. La detección temprana aumenta la demanda de diagnósticos confirmatorios como la colposcopia y la biopsia, al tiempo que amplía la población elegible para intervenciones oportunas. Este efecto de la vía fortalece tanto los volúmenes de diagnóstico como la utilización de terapias posteriores a medida que los pacientes son gestionados de manera más sistemática.
Aumento de la intensidad terapéutica en el cuidado localmente avanzado y metastásico
Las vías de tratamiento para el cáncer de cuello uterino cada vez más enfatizan el cuidado multimodal, ampliando el papel de las terapias sistémicas junto con los enfoques establecidos de radiación y cirugía. El uso más amplio de regímenes combinados y la mejora en la estandarización de las vías clínicas fortalecen la utilización de la terapia en entornos hospitalarios y centros oncológicos. A medida que más pacientes reciben secuencias de tratamiento estructuradas, aumenta la demanda de medicamentos que puedan integrarse en los protocolos existentes con perfiles de seguridad manejables. Esto apoya el crecimiento sostenido en la adopción de terapias y refuerza la expansión del valor dentro del conjunto de terapéuticos.
- Por ejemplo, Merck informó en KEYNOTE-A18 que KEYTRUDA más quimiorradioterapia redujo el riesgo de muerte en un 33% en comparación con la quimiorradioterapia sola, con una tasa de supervivencia general a 36 meses del 82.6% en comparación con el 74.8%, subrayando cómo los regímenes combinados están intensificando el uso terapéutico en el cáncer de cuello uterino localmente avanzado de alto riesgo.
Mayor integración de pruebas moleculares en la toma de decisiones clínicas
Las pruebas moleculares, incluidos los ensayos de VPH y los flujos de trabajo relacionados, se están volviendo más centrales en la selección de estrategias de detección y la estratificación del riesgo. Un mayor uso de enfoques moleculares apoya vías de decisión más estandarizadas, mejorando la consistencia en los entornos de los proveedores. La adopción en laboratorios está impulsada por las necesidades de rendimiento, la compatibilidad con la automatización y el impulso por obtener resultados reproducibles en grandes volúmenes de pruebas. Con el tiempo, una integración más profunda de los diagnósticos moleculares fortalece la demanda de pruebas basadas en plataformas y menús de pruebas ampliados.
Fortalecimiento de la infraestructura de salud y la capacidad oncológica
La inversión en laboratorios de diagnóstico, centros oncológicos y servicios especializados de salud para mujeres apoya una mayor capacidad para la detección, confirmación y entrega de tratamientos. La expansión de los servicios oncológicos mejora el acceso a la radioterapia, las terapias sistémicas y el cuidado de apoyo, permitiendo vías de tratamiento más completas. Los sistemas de referencia mejorados y la disponibilidad de especialistas reducen las brechas en la atención, apoyando un mejor flujo de pacientes a lo largo del continuo. Estas mejoras estructurales refuerzan el crecimiento sostenido de la demanda tanto en diagnósticos como en terapéuticos.
- Por ejemplo, Elekta informó una base instalada de más de 7,500 dispositivos y soluciones de software en 2,500 clínicas en todo el mundo, y también declaró que logró su objetivo de proporcionar acceso a radioterapia a 300 millones de personas adicionales en mercados desatendidos para el final del año fiscal 2024/25, destacando cómo el despliegue a gran escala de proveedores contribuye a una mayor capacidad de tratamiento oncológico.
Desafíos del Mercado de Diagnósticos y Terapéuticos del Cáncer de Cuello Uterino
La variabilidad en la cobertura y el acceso desigual a la detección continúan limitando el rendimiento del mercado en partes de Asia Pacífico, América Latina y Medio Oriente y África. Las limitaciones de capacidad para la colposcopia, la confirmación patológica y la atención de seguimiento pueden reducir la efectividad de la expansión de la detección, debilitando la conversión de la detección a la iniciación del tratamiento. Además, la fragmentación del sistema de salud puede retrasar la confirmación del diagnóstico y crear discontinuidades en el seguimiento del paciente. Estas barreras pueden suprimir tanto las tasas de repetición de diagnósticos como la adopción de terapias en entornos con recursos limitados.
Las presiones de costos y la variabilidad en el reembolso también influyen en la adopción de diagnósticos avanzados y nuevos regímenes oncológicos. Los hospitales y pagadores a menudo requieren una justificación clínica y económica sólida, lo que puede retrasar la adopción de nuevas tecnologías incluso cuando la justificación clínica es clara. Los desafíos operativos, como la escasez de personal en los laboratorios, la complejidad de la logística de muestras y el mantenimiento de equipos, pueden afectar los tiempos de respuesta de las pruebas y la consistencia del servicio. La presión competitiva aumenta aún más la sensibilidad al precio, particularmente para las pruebas comoditizadas y las terapias ampliamente disponibles.
- Por ejemplo, BD afirma que su sistema BD COR requiere menos de 1 hora de tiempo práctico diario, solo 2 interacciones de flujo de trabajo, y puede entregar hasta 660 resultados en un turno de 8 horas en una configuración dual GX, destacando una fuerte productividad del laboratorio bajo restricciones de personal y costos.
Tendencias y Oportunidades del Mercado de Diagnósticos y Terapéuticas del Cáncer Cervical
Los modelos de prestación de atención cada vez más enfatizan los diagnósticos centralizados y las vías estandarizadas, impulsando la consolidación de volúmenes de pruebas en laboratorios de alto rendimiento. Esto apoya la inversión en automatización, digitalización de flujos de trabajo e informes integrados, mejorando la eficiencia operativa y la consistencia en grandes programas de cribado. A medida que las pruebas se sistematizan más, los proveedores que ofrecen plataformas escalables y soporte de servicio están posicionados para expandir las colocaciones y la demanda recurrente de consumibles. Esta tendencia fortalece la visibilidad de la demanda a largo plazo para los proveedores de diagnósticos.
- Por ejemplo, el sistema cobas 6800 de Roche está diseñado para grandes laboratorios moleculares centralizados y puede entregar hasta 576 resultados en 8 horas y hasta 2,112 en 24 horas, además de ofrecer un tiempo de operación desatendida de hasta 4 horas, lo que apoya directamente los flujos de trabajo de cribado cervical de alto volumen y la estandarización de plataformas.
La innovación en terapéuticas está creando oportunidades para vías de atención más personalizadas, incluidas estrategias de combinación y selección de tratamientos informada por biomarcadores. Un mayor enfoque clínico en la secuenciación del tratamiento y la durabilidad de la respuesta apoya el interés continuo en regímenes que pueden integrarse en las vías de atención existentes. La expansión de centros especializados en cáncer y un mejor acceso a terapias sistémicas aumentan el grupo de pacientes alcanzables para tratamientos avanzados. Estos cambios abren espacio para ofertas diferenciadas que pueden demostrar un valor clínico claro en entornos del mundo real.
Perspectivas Regionales
Norteamérica
Norteamérica tuvo una participación del 39.8% en 2025, respaldada por una fuerte penetración de cribado, una amplia infraestructura de diagnóstico y un alto acceso a terapéuticas oncológicas. Los hospitales y centros de cáncer impulsan la prestación de atención a través de servicios integrados que abarcan pruebas, estadificación e inicio del tratamiento. La profundidad del reembolso y la adherencia a las guías clínicas apoyan la utilización consistente tanto en diagnósticos como en terapéuticas. La región también se beneficia de una mayor concienciación de los pacientes y vías de seguimiento más estructuradas.
Europa
Europa capturó una participación del 26.7% en 2025, respaldada por programas de cribado establecidos y modelos robustos de prestación de atención médica pública en los principales países. Las redes oncológicas maduras y las vías de atención estandarizadas ayudan a mantener volúmenes consistentes para diagnósticos y tratamientos. La adopción está influenciada por los marcos de reembolso y el diseño de programas nacionales, dando forma a la utilización de modalidades y la estandarización de vías. La modernización continua de la capacidad de los laboratorios apoya mejoras en la eficiencia y una cobertura de cribado más amplia.
Asia Pacífico
Asia Pacífico representó un 21.9% de participación en 2025 y representa el grupo de crecimiento más escalable a medida que se expanden la capacidad de diagnóstico, las iniciativas de cribado público y la infraestructura oncológica. Las grandes bases poblacionales y el aumento de la inversión en salud incrementan la población alcanzable para el cribado con el tiempo. El impulso del mercado está impulsado por la expansión de la capacidad en laboratorios de diagnóstico, la mejora de las vías de derivación y la ampliación del acceso a servicios oncológicos basados en hospitales. A medida que aumenta la aceptación del cribado, la demanda posterior de diagnósticos confirmatorios y tratamiento se intensifica.
América Latina
América Latina representó un 6.9% de participación en 2025, con un crecimiento moldeado por la mejora en el acceso al cribado y el fortalecimiento gradual de las redes de servicios de diagnóstico y oncología. El desarrollo del mercado depende de la consistencia del programa, la cobertura de los pagadores y la capacidad de asegurar el seguimiento desde el cribado hasta la confirmación. Las principales ciudades y hospitales líderes impulsan la mayor adopción de diagnósticos y terapias avanzadas. Las mejoras continuas en las iniciativas de salud pública pueden aumentar los volúmenes de pruebas y la identificación de casos en etapas más tempranas.
Oriente Medio y África
Oriente Medio y África tuvieron un 4.7% de participación en 2025, con el rendimiento del mercado influenciado por las disparidades en la infraestructura y la penetración variable del cribado. El acceso a la colposcopia, los servicios de patología y la capacidad de tratamiento oncológico sigue siendo desigual, concentrando la demanda en hospitales terciarios urbanos y redes privadas. El crecimiento es apoyado por la inversión gradual en infraestructura de salud y servicios de salud para mujeres. El fortalecimiento de las redes de derivación y las vías de atención estandarizadas pueden mejorar la conversión de cribado a tratamiento con el tiempo.
Panorama Competitivo
La competencia abarca proveedores de plataformas de diagnóstico, fabricantes de ensayos y compañías farmacéuticas oncológicas, con diferenciación centrada en el rendimiento clínico, la integración del flujo de trabajo, la amplitud del menú y el soporte de servicios. En diagnósticos, la posición competitiva se define por la base instalada de instrumentos, la fiabilidad de los ensayos, el rendimiento y la compatibilidad con las operaciones de laboratorio centralizadas. En terapias, las compañías compiten a través de los resultados de los regímenes, la amplitud de las etiquetas, las estrategias de combinación y la alineación con los estándares de atención en evolución. Las asociaciones, la generación de evidencia clínica y la amplitud del portafolio siguen siendo palancas clave para capturar participación en ambas mitades del mercado.
- Hoffmann-La Roche Ltd. mantiene una posición sólida a través de capacidades de diagnóstico impulsadas por la escala que apoyan flujos de trabajo de pruebas moleculares de alto rendimiento y operaciones de laboratorio integradas. El enfoque de la compañía enfatiza las colocaciones impulsadas por plataformas que refuerzan la demanda recurrente de ensayos y el procesamiento estandarizado en laboratorios centralizados. Las mejoras continuas en los flujos de trabajo de cribado y las mejoras en las vías de muestra a resultado apoyan la retención de clientes y la expansión en sistemas que priorizan la eficiencia. Las capacidades más amplias de Roche en diagnósticos también permiten una alineación de extremo a extremo entre el cribado, los flujos de trabajo de confirmación y el soporte de las vías de atención.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- F. Hoffmann-La Roche Ltd.
- Abbott Laboratories
- Hologic, Inc.
- Becton, Dickinson and Company (BD)
- QIAGEN N.V.
- Semens Healthineers AG
- Merck & Co., Inc.
- GlaxoSmithKline plc (GSK)
- Bristol-Myers Squibb Company
- Pfizer Inc.
- AstraZeneca plc
- Novartis AG
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a entender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En mayo de 2025, PHASE Scientific International Limited lanzó el estudio clínico de detección de cáncer cervical (VPH) basado en orina más grande del mundo en Guang'an, provincia de Sichuan, China, marcando una nueva era de detección no invasiva de cáncer cervical que planea incluir a 17,000 mujeres elegibles para evaluar pruebas de ADN de VPH basadas en orina, pruebas de metilación y evaluación visual impulsada por IA a partir de imágenes de colposcopia.
- En mayo de 2025, la FDA de EE. UU. aprobó el Teal Wand de Teal Health, la primera prueba de detección de cáncer cervical en el hogar que permite a las mujeres recolectar muestras en casa para pruebas de VPH, aumentando significativamente la accesibilidad y comodidad de la detección al eliminar la necesidad de visitas a la clínica.
- En septiembre de 2025, Molbio Diagnostics recibió la validación del Departamento de Biotecnología de India para su Truenat® HPV-HR Plus, el primer kit de prueba RT-PCR basado en chip desarrollado localmente en India que permite la detección rápida de ocho genotipos de VPH de alto riesgo vinculados a más del 96% de los casos de cáncer cervical.
- En junio de 2025, Hera Biotech adquirió HeraFem, un dispositivo de diagnóstico de cáncer cervical en el punto de atención desarrollado por Hera Diagnostics, mejorando su plataforma de salud femenina con un dispositivo que demuestra un 91% de sensibilidad para detectar lesiones de neoplasia intraepitelial cervical grado 2 (CIN2+) a través de espectroscopía eléctrica y óptica combinada con algoritmos de IA.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 117657 millones |
| Pronóstico de ingresos en 2032 | USD 177029 millones |
| Tasa de crecimiento (CAGR) | 6.01% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Prueba Diagnóstica: Prueba de Papanicolaou, Prueba de VPH, Colposcopia, Biopsia y Curetage Endocervical (ECC), Otras Pruebas Diagnósticas; Por Perspectiva de Tipo de Tratamiento: Quimioterapia, Radioterapia, Terapia Dirigida, Inmunoterapia, Vacunas, Otros Tipos de Tratamiento; Por Perspectiva de Usuario Final: Hospitales y Centros de Cáncer, Laboratorios de Diagnóstico, Centros Quirúrgicos Ambulatorios, Institutos de Investigación y Académicos |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | F. Hoffmann-La Roche Ltd., Abbott Laboratories, Hologic, Inc., Becton, Dickinson and Company (BD), QIAGEN N.V., Siemens Healthineers AG, Merck & Co., Inc., GlaxoSmithKline plc (GSK), Bristol-Myers Squibb Company, Pfizer Inc., AstraZeneca plc, Novartis AG |
| Número de Páginas | 330 |
Segmentación
Por Prueba Diagnóstica
- Prueba de Papanicolaou
- Prueba de VPH
- Colposcopia
- Biopsia & Curetaje Endocervical (ECC)
- Otras Pruebas Diagnósticas
Por Tipo de Tratamiento
- Quimioterapia
- Radioterapia
- Terapia Dirigida
- Inmunoterapia
- Vacunas
- Otros Tipos de Tratamiento
Por Usuario Final
- Hospitales & Centros Oncológicos
- Laboratorios de Diagnóstico
- Centros Quirúrgicos Ambulatorios
- Institutos de Investigación & Académicos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de diagnósticos y terapias del cáncer de cuello uterino?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de Diagnósticos y Terapias del Cáncer Cervical durante 2025–2032?
¿Cuál segmento es el más grande por prueba diagnóstica en 2025?
¿Cuáles son los factores clave que impulsan el crecimiento del mercado?
¿Quiénes son las empresas líderes en el mercado?
¿Qué región liderará el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 117,657 million → 2032: USD 177,029 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Drivers
- 3.3 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Restraints & Challenges
- 3.4 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnósticos y Terapéuticos del Cáncer Cervical Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
