
Descripción General del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica:
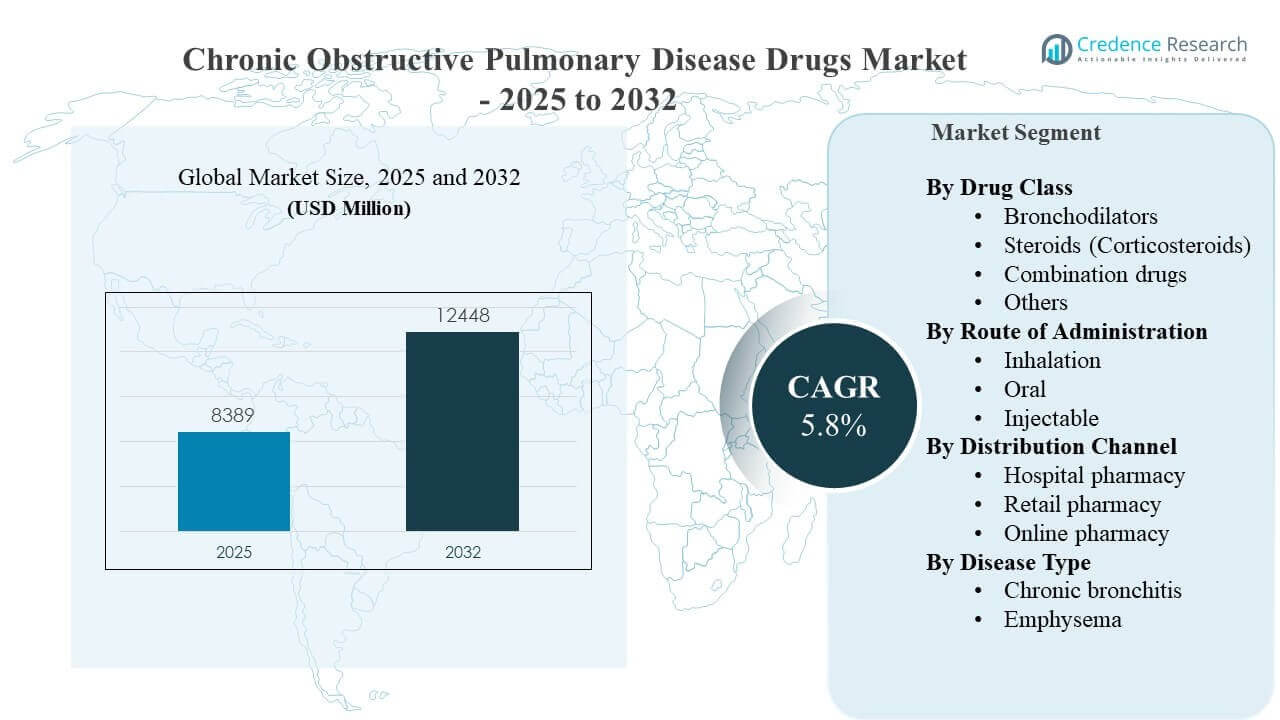
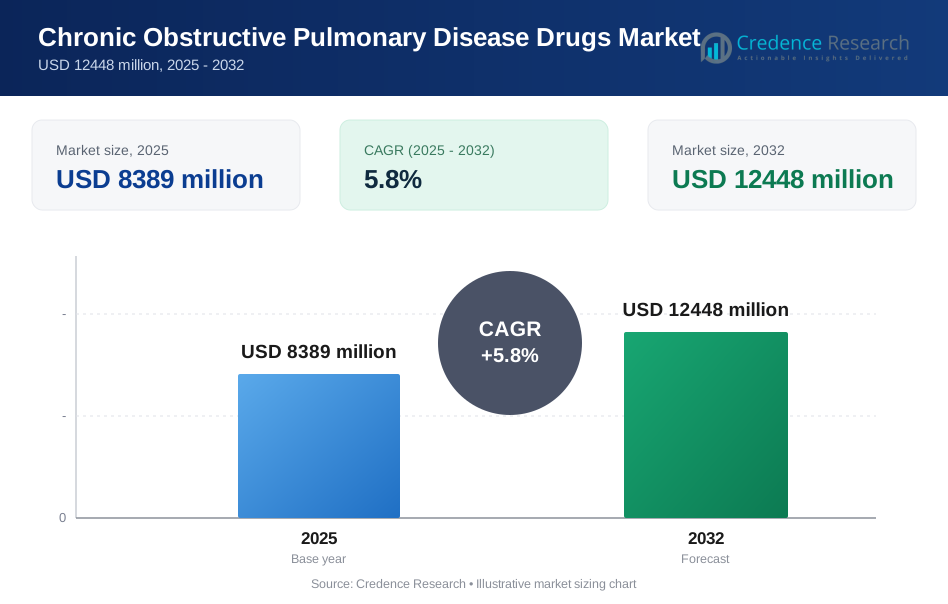
El tamaño del mercado global de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se estimó en USD 8389 millones en 2025 y se espera que alcance los USD 12448 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.8% de 2025 a 2032. El crecimiento del mercado global de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está respaldado por la demanda sostenida de terapias de mantenimiento que reducen las exacerbaciones y mejoran el control de los síntomas en poblaciones de pacientes de moderados a severos. La expansión del mercado global de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también está influenciada por un acceso más amplio a regímenes de mantenimiento inhalados y la adopción de terapias escalonadas en los principales sistemas de salud.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica 2025 | USD 8389 millones |
| Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica, CAGR | 5.8% |
| Tamaño del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica 2032 | USD 12448 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 36.8% en 2025, respaldada por tasas de diagnóstico más altas, un acceso más amplio a inhaladores de marca y vías de atención respiratoria establecidas.
- Europa capturó el 27.4% en 2025, impulsada por la prescripción estructurada basada en guías y una cobertura de reembolso estable para la terapia de mantenimiento a largo plazo.
- Los broncodilatadores lideraron con una participación del 39.2% en 2025, reflejando la continua dependencia de la mejora del flujo de aire y el alivio de los síntomas como la base de la farmacoterapia para la EPOC.
- La inhalación dominó con una participación del 70.4% en 2025, respaldada por la entrega pulmonar dirigida, un inicio más rápido y una exposición sistémica reducida en comparación con las rutas sistémicas.
- La farmacia minorista mantuvo una participación del 52.8% en 2025, reflejando el comportamiento crónico de reposición y la dispensación descentralizada para regímenes de mantenimiento a largo plazo.
Análisis de Segmentos
El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está estructurado en torno a terapias centradas en el mantenimiento donde el control a largo plazo de los síntomas y la reducción de las exacerbaciones determinan el comportamiento de prescripción y el cambio de productos. La demanda del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se refuerza por la alta prevalencia del uso de terapias crónicas, donde la conveniencia, la familiaridad con el dispositivo y la frecuencia de dosificación influyen en la adherencia y la persistencia. La competencia en el mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está moldeada por la diferenciación entre clases de broncodilatadores, combinaciones de dosis fijas y plataformas de inhaladores que mejoran la usabilidad y reducen los errores de manejo.
El mercado de medicamentos para la enfermedad pulmonar obstructiva crónica también refleja una escalada impulsada por vías, donde los pacientes pueden pasar de la monoterapia a la terapia dual y luego a regímenes de combinación según la carga de síntomas y el historial de exacerbaciones. La adopción del mercado de medicamentos para la enfermedad pulmonar obstructiva crónica está respaldada por la preferencia de los clínicos por la administración basada en inhalación y por un modelo de distribución centrado en recargas que favorece el acceso minorista. El posicionamiento de productos en el mercado de medicamentos para la enfermedad pulmonar obstructiva crónica frecuentemente enfatiza la facilidad de uso, el apoyo a la adherencia y resultados consistentes en el mundo real en la reducción de exacerbaciones.
Por Perspectivas de Clase de Medicamentos
Los broncodilatadores representaron la mayor participación del 39.2% en 2025. Los broncodilatadores siguen siendo la base de primera línea para el alivio de síntomas y la mejora del flujo de aire en todas las etapas de gravedad de la EPOC. Los regímenes basados en broncodilatadores se combinan frecuentemente con otros agentes para fortalecer el control de mantenimiento y reducir la carga de disnea y limitación de actividad. El liderazgo de los broncodilatadores también está respaldado por un amplio conocimiento clínico y una utilización sostenida tanto en las vías de terapia inicial como en las de intensificación.
Por Perspectivas de Vía de Administración
La inhalación representó la mayor participación del 70.4% en 2025. La inhalación sigue siendo la vía preferida porque la administración pulmonar permite una acción localizada del medicamento y reduce la exposición sistémica en comparación con las alternativas orales. La terapia basada en inhalación se alinea con las necesidades de mantenimiento donde se requiere control diario y donde las mejoras en los dispositivos pueden apoyar la adherencia. El dominio de la inhalación está aún más respaldado por la disponibilidad de múltiples formatos de inhaladores y opciones de combinación que simplifican la dosificación y fomentan la persistencia.
Por Perspectivas de Canal de Distribución
La farmacia minorista representó la mayor participación del 52.8% en 2025. El liderazgo de la farmacia minorista refleja el patrón crónico de recarga de la terapia de mantenimiento de la EPOC y el acceso conveniente para pacientes a largo plazo. Los canales minoristas apoyan el suministro continuo de terapia y facilitan el cambio dentro de los formularios a medida que los pagadores actualizan los productos preferidos. El dominio de la farmacia minorista se refuerza por la preferencia de los pacientes por la disponibilidad local, las recargas rutinarias y las amplias redes de dispensación.
Por Perspectivas de Tipo de Enfermedad
La bronquitis crónica y el enfisema influyen en la planificación del tratamiento a través de diferencias en los patrones de síntomas, el riesgo de exacerbaciones y la evaluación clínica de la limitación del flujo de aire. Los perfiles de exacerbación vinculados a la bronquitis crónica pueden apoyar el uso de estrategias de escalada de mantenimiento donde el control de síntomas requiere terapia consistente. La carga relacionada con el enfisema apoya el uso continuo de mantenimiento donde se priorizan las mejoras en la calidad de vida y la reducción de la disnea. Las vías de atención impulsadas por fenotipos continúan fomentando la optimización de la terapia y el apoyo a la adherencia en ambos tipos de enfermedad.
Impulsores del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica
Aumento de la carga de la EPOC y demanda de mantenimiento a largo plazo
El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica (EPOC) está impulsado por la prevalencia sostenida de la EPOC que requiere control de síntomas a largo plazo y terapia de mantenimiento. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se beneficia del aumento en el diagnóstico y el seguimiento en entornos primarios y especializados. La demanda del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica aumenta a medida que los pacientes permanecen en regímenes crónicos para reducir las exacerbaciones y estabilizar el funcionamiento diario. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también se beneficia de las prácticas de escalación de terapia que amplían el uso de opciones de mantenimiento combinadas.
Fuerte dependencia clínica en la terapia centrada en broncodilatadores
El crecimiento del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está respaldado por la amplia dependencia de los broncodilatadores como una clase de terapia central para el manejo de la EPOC. La adopción del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se refuerza por la familiaridad clínica y el uso basado en guías a través de las categorías de severidad de la EPOC. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica continúa expandiéndose a medida que los broncodilatadores se utilizan solos o como anclas para vías de terapia dual y triple. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se beneficia de la amplia continuidad en la prescripción en los regímenes de mantenimiento.
- Por ejemplo, SPIRIVA (tiotropio) de Boehringer Ingelheim redujo las exacerbaciones de la EPOC en un 35%, disminuyó los días de exacerbación en un 37% y condujo a un 34% menos de cursos de antibióticos en un estudio de un año con 1,010 pacientes.
Dominio de la administración por inhalación y adherencia impulsada por dispositivos
El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está respaldado por la preferencia por la administración por inhalación debido a la acción pulmonar dirigida y la eficiencia de la terapia. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se beneficia cuando la usabilidad de los dispositivos mejora la adherencia y reduce los errores relacionados con la técnica. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se expande con el aumento del acceso a dispositivos de inhalación y la educación del paciente que apoya el uso correcto. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también se beneficia de la diferenciación de productos basada en la conveniencia de la plataforma de inhaladores y los horarios de dosificación.
- Por ejemplo, Breztri Aerosphere de AstraZeneca mostró una mejora de 76 mL en el FEV1 en el valle y una mejora de 90 mL en el FEV1 AUC0–3 durante 24 semanas en comparación con la terapia dual ICS/LABA, destacando las mejoras medibles en la función pulmonar a partir de la administración basada en inhalación.
Acceso centrado en recargas y fortaleza en la distribución farmacéutica
El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está impulsado por la naturaleza basada en recargas de la terapia de mantenimiento, lo que respalda altos volúmenes de dispensación a través de canales establecidos. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se beneficia del amplio acceso a farmacias minoristas, lo que permite la continuidad de la terapia en curso. El crecimiento del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está respaldado por programas de adherencia liderados por farmacias y la gestión de recargas de prescripciones. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también se beneficia de modelos de distribución ampliados que mejoran el acceso y reducen la interrupción de la terapia.
Desafíos del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica
El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica enfrenta desafíos relacionados con la variabilidad en la adherencia y los errores en la técnica del inhalador, lo que reduce la efectividad en el mundo real y aumenta los cambios de tratamiento. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también está limitado por las presiones de los pagadores y los formularios que influyen en la selección de marcas y pueden limitar la continuidad para algunos pacientes. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica experimenta brechas de acceso en entornos sensibles al precio donde la adopción de la terapia de mantenimiento está limitada por la asequibilidad. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también debe abordar la falta de cobertura diagnóstica que retrasa el inicio y reduce la profundidad de la población tratada.
- Por ejemplo, el programa de inhaladores conectados de Propeller Health en EPOC reportó una adherencia media al inhalador de mantenimiento del 62% durante 90 días en un estudio con 663 pacientes, mientras que las evaluaciones basadas en INCA citadas en una revisión reciente encontraron que solo el 17% y el 6% de los participantes en dos cohortes monitoreadas alcanzaron el umbral de adherencia comúnmente utilizado de al menos el 80%, destacando cómo la calidad de uso del dispositivo y la persistencia siguen siendo barreras importantes para la efectividad del tratamiento en el mundo real.
El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se enfrenta a la complejidad de la diferenciación de productos, donde múltiples opciones de inhaladores aumentan la carga de decisión para los clínicos y los pacientes. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica puede experimentar competencia de genéricos y sustitución terapéutica que comprimen los precios y reducen el posicionamiento premium. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se ve además afectado por la variabilidad de la cadena de suministro y problemas de disponibilidad de dispositivos en países seleccionados. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también enfrenta un escrutinio de resultados a medida que los pagadores exigen cada vez más evidencia de reducción de exacerbaciones y mejora de la calidad de vida.
Tendencias y Oportunidades del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica
El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está viendo tendencias hacia regímenes de mantenimiento simplificados que apoyan la adherencia, incluyendo un uso más amplio de combinaciones de dosis fija. La oportunidad del Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica aumenta a medida que las plataformas de inhaladores evolucionan con una mejor usabilidad, seguimiento de dosis y diseños amigables para el paciente. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también se ve influenciado por enfoques de optimización de la terapia que alinean la escalada con la carga de síntomas y el riesgo de exacerbación. El Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se beneficia del creciente énfasis en los resultados del mundo real y la mejora reportada por los pacientes.
- Por ejemplo, la terapia triple en un solo inhalador de GSK, Trelegy Ellipta, mostró una reducción estadísticamente significativa del 34% en hospitalizaciones por EPOC en comparación con Anoro Ellipta en el ensayo IMPACT con 10,355 pacientes, mientras que el estudio también siguió los resultados de calidad de vida relacionada con la salud durante 52 semanas, reforzando el valor de las vías de escalación simplificadas vinculadas al riesgo de exacerbación.
La oportunidad del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica se expande a través de iniciativas de acceso más amplio y posicionamiento diferenciado en mercados emergentes donde el diagnóstico y la penetración del mantenimiento están mejorando. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está influenciado por la expansión de canales a través de modelos en línea y de entrega a domicilio que mejoran la conveniencia de las recargas. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica puede beneficiarse de programas de atención integrada que reducen las exacerbaciones y hospitalizaciones, fortaleciendo el papel de la terapia de mantenimiento. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también probablemente verá una innovación continua en enfoques de entrega y complementarios que apoyan la diferenciación competitiva.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 36.8% en 2025 y sigue siendo el mayor contribuyente regional debido a las tasas de diagnóstico más altas, las vías estructuradas de atención respiratoria y el amplio acceso a inhaladores de mantenimiento. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Norteamérica se beneficia de un fuerte compromiso de especialistas y continuidad de recargas para pacientes a largo plazo. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Norteamérica está respaldado por marcos de cobertura de pagadores establecidos que sostienen la adopción de regímenes de mantenimiento. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Norteamérica también refleja una fuerte demanda de opciones de terapia basadas en inhalación y regímenes combinados.
Europa
Europa capturó el 27.4% en 2025, respaldada por la prescripción basada en guías, el reembolso estable y el cuidado respiratorio primario y especializado generalizado. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Europa está moldeado por estrategias de formularios nacionales y evaluaciones de costo-efectividad que guían la selección de productos. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Europa también se beneficia de un seguimiento constante y continuidad de la terapia de mantenimiento. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Europa continúa apoyando la adopción de terapias inhaladas alineadas con el manejo a largo plazo de la enfermedad.
Asia Pacífico
Asia Pacífico representó el 23.9% en 2025 y está respaldada por la mejora en el diagnóstico, la expansión del acceso a la atención médica y la creciente disponibilidad de terapias de mantenimiento en mercados de alto volumen. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Asia Pacífico está influenciado por la carga respiratoria vinculada a la urbanización y la expansión de la capacidad de especialidad respiratoria. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Asia Pacífico se beneficia de una creciente cobertura de farmacias minoristas y de la mejora de las vías de asequibilidad en países selectos. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Asia Pacífico también refleja un uso creciente de terapias basadas en inhalación a medida que mejora el acceso.
América Latina
América Latina representó el 6,4% en 2025, respaldada por un aumento en los diagnósticos y un acceso gradualmente mejorado a las terapias de mantenimiento en economías más grandes. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en América Latina está influenciado por la variabilidad en el reembolso y la sensibilidad a la asequibilidad que afecta la continuidad de la terapia. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en América Latina se beneficia de las redes de dispensación al por menor que apoyan las reposiciones donde el acceso está disponible. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en América Latina sigue limitado por la cobertura desigual de especialistas y el subdiagnóstico en algunos entornos.
Oriente Medio y África
Oriente Medio y África representaron el 5,5% en 2025, respaldados por la mejora del acceso en sistemas de salud de mayores ingresos y la adopción gradual de inhaladores de mantenimiento a través de canales hospitalarios y minoristas. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Oriente Medio y África sigue influenciado por las brechas de asequibilidad y la limitada profundidad diagnóstica en varios países. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Oriente Medio y África se beneficia de la expansión de la infraestructura farmacéutica en mercados selectos. El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica en Oriente Medio y África continúa requiriendo un fortalecimiento más amplio de las vías de atención para mejorar la penetración de la población tratada.
Panorama Competitivo
El mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está moderadamente consolidado, con la competencia centrada en carteras de mantenimiento inhalado, ecosistemas de dispositivos y regímenes de combinación diferenciados que buscan reducir las exacerbaciones y mejorar el control diario de los síntomas. Los líderes del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica compiten a través de la gestión del ciclo de vida, reformulaciones, diferenciación de plataformas de inhaladores y estrategias de generación de evidencia que apoyan el acceso de los pagadores y la alineación con las guías. La competencia en el mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica también refleja dinámicas de precios y formularios que influyen en el cambio y el estado de producto preferido.
GSK (GlaxoSmithKline) participa en el mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica a través de carteras respiratorias establecidas y estrategias continuas de ciclo de vida que fortalecen la posición de la terapia de mantenimiento. La presencia de GSK en el mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica está respaldada por la escala de comercialización, el amplio acceso a canales y la continua inversión en activos de la cartera respiratoria. La estrategia del mercado de medicamentos para la Enfermedad Pulmonar Obstructiva Crónica para los participantes líderes comúnmente enfatiza el desarrollo de evidencia, el apoyo a la adherencia y la diferenciación de productos a través de la usabilidad del inhalador y la conveniencia de la dosificación.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- GSK (GlaxoSmithKline)
- AstraZeneca
- Boehringer Ingelheim
- Novartis
- Teva Pharmaceutical Industries
- Chiesi Farmaceutici
- Viatris / Mylan
- Pfizer
- Merck & Co.
- Roche
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, Sanofi y Regeneron anunciaron que el Ministerio de Salud, Trabajo y Bienestar de Japón aprobó Dupixent (dupilumab) para adultos con EPOC cuya enfermedad no está adecuadamente controlada con la terapia existente, convirtiéndolo en el primer medicamento biológico aprobado para EPOC en Japón.
- En mayo de 2025, GSK anunció que la FDA de EE. UU. aprobó Nucala (mepolizumab) como tratamiento de mantenimiento complementario para adultos con EPOC no controlada adecuadamente y un fenotipo eosinofílico, ampliando la cartera respiratoria de GSK en EPOC.
- En julio de 2025, GSK firmó un acuerdo con Hengrui Pharma que incluyó una licencia exclusiva mundial para HRS-9821, un potencial inhibidor PDE3/4 mejor en su clase en desarrollo clínico para EPOC, como parte de una asociación más amplia de múltiples programas.
- En julio de 2025, Merck anunció un acuerdo definitivo para adquirir Verona Pharma, una empresa enfocada en enfermedades respiratorias, para agregar Ohtuvayre (ensifentrina), un tratamiento de mantenimiento para EPOC de primera clase, a su cartera cardiopulmonar.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 8,389 millones |
| Pronóstico de ingresos en 2032 | USD 12,448 millones |
| Tasa de crecimiento (CAGR) | 5.8% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Clase de Medicamento; Por Perspectiva de Vía de Administración; Por Perspectiva de Canal de Distribución; Por Perspectiva de Tipo de Enfermedad (opcional) |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | GSK (GlaxoSmithKline); AstraZeneca; Boehringer Ingelheim; Novartis; Teva Pharmaceutical Industries; Chiesi Farmaceutici; Viatris / Mylan; Pfizer; Merck & Co.; Roche |
| Número de Páginas | 326 |
Segmentación
POR CLASE DE MEDICAMENTO
- Broncodilatadores
- Esteroides (Corticosteroides)
- Medicamentos combinados
- Otros
POR VÍA DE ADMINISTRACIÓN
- Inhalación
- Oral
- Inyectable
POR CANAL DE DISTRIBUCIÓN
- Farmacia hospitalaria
- Farmacia minorista
- Farmacia en línea
POR TIPO DE ENFERMEDAD
- Bronquitis crónica
- Enfisema
POR REGIÓN
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de medicamentos para la enfermedad pulmonar obstructiva crónica en 2025 y su pronóstico para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de medicamentos para la enfermedad pulmonar obstructiva crónica durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de medicamentos para la enfermedad pulmonar obstructiva crónica?
¿Qué factores están impulsando el crecimiento en el mercado de medicamentos para la enfermedad pulmonar obstructiva crónica?
¿Quiénes son las empresas líderes en el mercado de medicamentos para la enfermedad pulmonar obstructiva crónica?
¿Qué región lidera el mercado de medicamentos para la enfermedad pulmonar obstructiva crónica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 8389 million → 2032: USD 12448 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Drivers
- 3.3 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Restraints & Challenges
- 3.4 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicamentos para la Enfermedad Pulmonar Obstructiva Crónica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
