
Visión General del Mercado de Inmunoterapia Basada en Células:
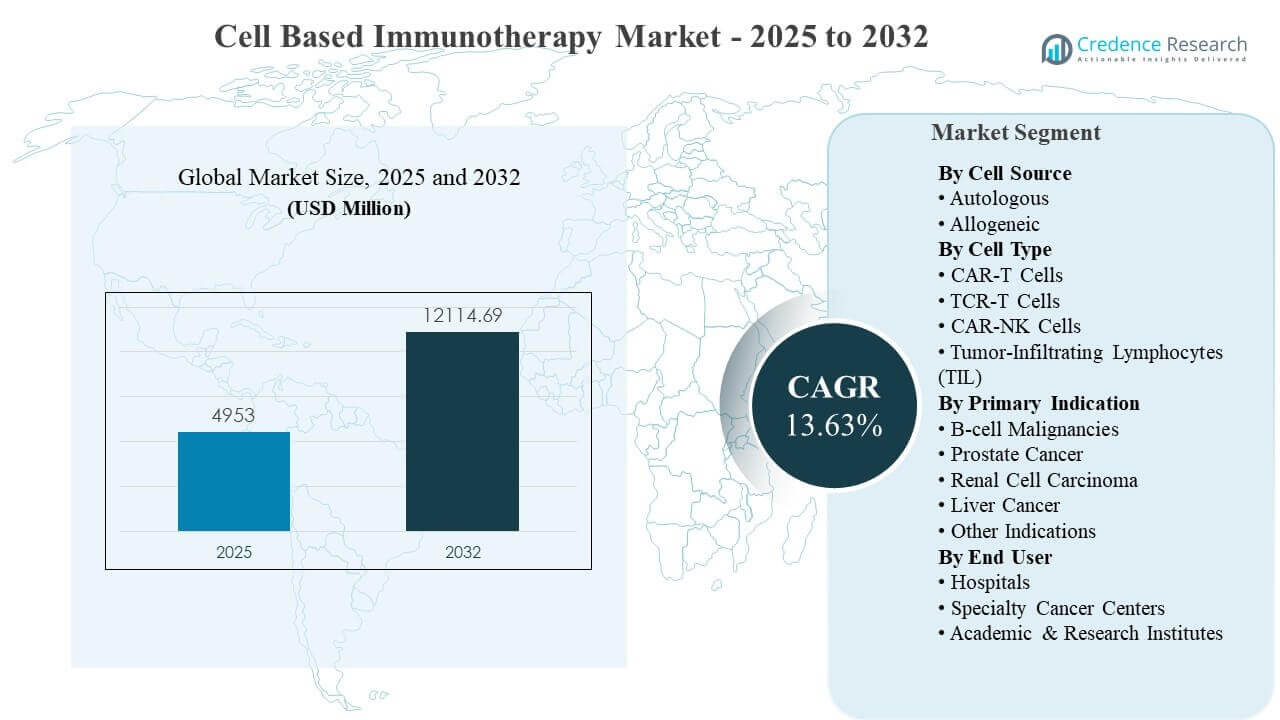
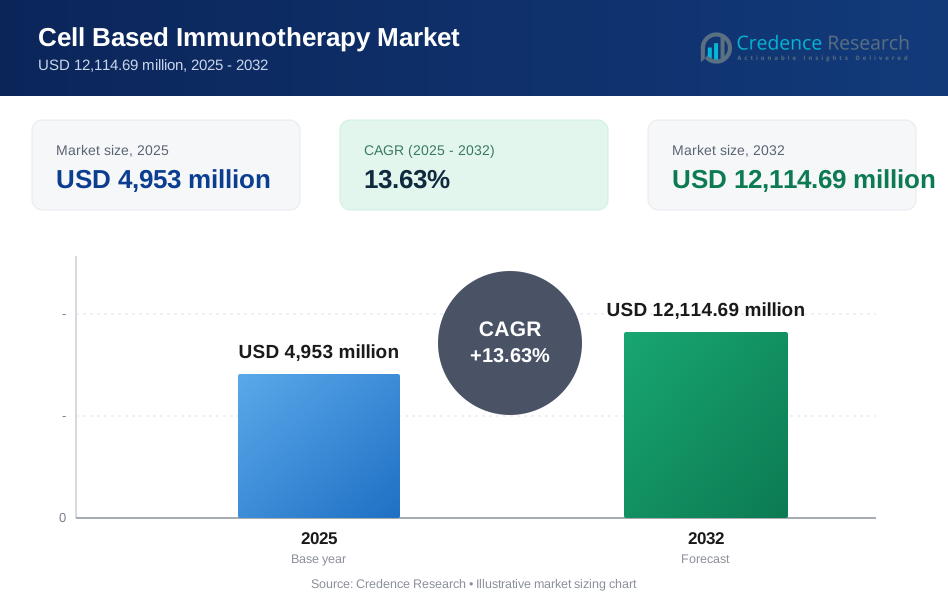
El tamaño del mercado global de Inmunoterapia Basada en Células se estimó en USD 4,953 millones en 2025 y se espera que alcance los USD 12,114.69 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 13.63% de 2025 a 2032. La expansión del mercado de Inmunoterapia Basada en Células está siendo impulsada por la creciente adopción clínica de terapias celulares diseñadas en oncología hematológica, respaldada por un mayor conocimiento de los médicos, una mayor preparación de los centros de tratamiento y vías de atención cada vez más estandarizadas para la selección de pacientes y la gestión de eventos adversos. América del Norte continúa marcando el ritmo para la comercialización y la capacidad de tratamiento, y Asia Pacífico avanza rápidamente a medida que las capacidades de fabricación y la actividad de ensayos se expanden en los principales sistemas de salud.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Inmunoterapia Basada en Células 2025 | USD 4,953 millones |
| Mercado de Inmunoterapia Basada en Células, CAGR | 13.63% |
| Tamaño del Mercado de Inmunoterapia Basada en Células 2032 | USD 12,114.69 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de Inmunoterapia Basada en Células aumente de USD 4,953 millones (2025) a USD 12,114.69 millones (2032) a una CAGR del 13.63% (2025–2032).
- Las terapias autólogas representaron la mayor participación con un 68.90% en 2025, reflejando una fuerte madurez clínica y flujos de trabajo de tratamiento establecidos.
- Las células CAR-T representaron el 60.85% de los ingresos de 2025, respaldadas por la creciente utilización clínica en centros oncológicos.
- Los hospitales tuvieron una participación del 66.80% en 2025, impulsados por la capacidad de monitoreo intensivo y los requisitos de infraestructura multidisciplinaria.
- América del Norte contribuyó con el 39.75% de los ingresos de 2025, mientras que Asia Pacífico está posicionada para una expansión más rápida en los próximos años debido al aumento de la capacidad de fabricación, el crecimiento de la actividad de ensayos clínicos y la mejora de la preparación de los centros de tratamiento.
Análisis de Segmentos
La demanda del mercado de Inmunoterapia Basada en Células está determinada por el alto valor clínico en cánceres refractarios y por el creciente número de centros especializados capaces de ofrecer terapias celulares complejas. Los flujos de trabajo específicos para cada paciente, los requisitos de cadena de custodia y las necesidades de monitoreo intensivo continúan concentrando la utilización en entornos hospitalarios de alta capacidad. La intensidad de los precios y el escrutinio de los pagadores están influyendo en las estructuras de contratación, la selección de sitios y las redes de derivación de pacientes. Al mismo tiempo, la innovación en ingeniería y fabricación celular está ampliando el panorama de la terapia más allá de las primeras indicaciones hematológicas.
La segmentación del mercado de inmunoterapia basada en células refleja un cambio continuo de modelos de tratamiento puramente derivados del paciente hacia plataformas escalables que pueden reducir los tiempos de espera y ampliar el acceso. Los programas enfocados en enfoques listos para usar están acelerándose a medida que los desarrolladores mejoran la persistencia, la seguridad y el rendimiento de la focalización tumoral. La adopción del mercado de inmunoterapia basada en células también está respaldada por la creciente experiencia clínica en el manejo de la toxicidad y por la mejora de los manuales operativos en la aféresis, los regímenes de acondicionamiento y el monitoreo posterior a la infusión.
Por Información de Fuente Celular
El autólogo representó la mayor participación con un 68.90% en 2025. El dominio del autólogo está respaldado por protocolos clínicos establecidos, una mayor confianza de los médicos y una disponibilidad comercial más amplia en los principales centros oncológicos. Los productos autólogos también se benefician de vías de selección de pacientes más claras y modelos de entrega más estandarizados en mercados maduros. El desarrollo alogénico está ganando impulso a medida que las plataformas de próxima generación apuntan a tiempos de producción más cortos y un mayor alcance de pacientes.
Por Información de Tipo Celular
Las células CAR-T representaron la mayor participación con un 60.85% en 2025. El liderazgo de CAR-T se refuerza por múltiples programas comerciales, una experiencia de tratamiento en expansión y una infraestructura de entrega fortalecida en centros especializados. La terapia con células CAR-T también se beneficia de una mejora en el rendimiento de fabricación y vías de manejo de toxicidad más refinadas. Las células CAR-NK, las células TCR-T y los linfocitos infiltrantes de tumores (TIL) están progresando a medida que las estrategias de tumores sólidos y los enfoques de ingeniería maduran.
Por Información de Indicación Primaria
Las malignidades de células B representaron la mayor participación con un 41.90% en 2025. Las malignidades de células B lideran debido a un fuerte precedente clínico, biología de objetivos validada y una mayor concentración de centros certificados para la entrega de oncología hematológica. Las vías de reembolso y la preparación de los centros de tratamiento suelen ser más maduras para las indicaciones hematológicas que para muchos tumores sólidos. El carcinoma de células renales, el cáncer de próstata y el cáncer de hígado están avanzando a medida que los pipelines de ensayos se expanden y los enfoques de combinación mejoran la durabilidad de la respuesta.
Por Información de Usuario Final
Los hospitales representaron la mayor participación con un 66.80% en 2025. El liderazgo de los hospitales refleja el acceso a UCI, la capacidad de aféresis y la necesidad de un manejo multidisciplinario de eventos adversos complejos. Los sistemas hospitalarios también tienden a ser adoptantes tempranos debido a una mayor profundidad de personal y unidades de terapia celular establecidas. Los centros oncológicos especializados están expandiéndose rápidamente a medida que aumentan los volúmenes de pacientes y las vías de atención se estandarizan más fuera de los grandes hospitales académicos.
Impulsores del Mercado de Inmunoterapia Basada en Células
Expansión de Casos de Uso Oncológico y Adopción Clínica
El crecimiento del mercado de inmunoterapia basada en células está impulsado por la expansión de la adopción clínica de terapias celulares diseñadas a lo largo de las vías de atención oncológica. Los centros de tratamiento están aumentando la capacidad de terapia celular a través de unidades dedicadas, personal especializado y protocolos estandarizados de manejo de eventos adversos. La confianza clínica está mejorando a medida que la experiencia en el mundo real crece en la selección de pacientes, estrategias de puente y monitoreo posterior a la infusión. La demanda del mercado de inmunoterapia basada en células también está respaldada por la expansión de los pipelines de ensayos que amplían la población abordable en múltiples tipos de tumores.
Mejorando la Capacidad de Manufactura y la Fiabilidad del Suministro
El impulso del Mercado de Inmunoterapia Basada en Células se fortalece con el aumento de la escala de manufactura y la mejora de la fiabilidad del suministro en los programas comerciales. Los desarrolladores están expandiendo redes de producción, calificando sitios adicionales y mejorando los controles de cadena de identidad para reducir el riesgo operativo. Las mejoras en el proceso de suministro de vectores, expansión celular y pruebas de calidad están ayudando a acortar los tiempos de ciclo y aumentar la consistencia de los lotes. La comercialización del Mercado de Inmunoterapia Basada en Células se beneficia cuando la expansión de la capacidad reduce los tiempos de espera de los pacientes y aumenta el rendimiento del tratamiento.
Avances Tecnológicos en Ingeniería Celular y Descubrimiento de Objetivos
La expansión del Mercado de Inmunoterapia Basada en Células está respaldada por avances en ingeniería celular, descubrimiento de objetivos y diseño de construcciones de próxima generación. Innovaciones como diseños coestimuladores mejorados, mejores estrategias de persistencia y selección de antígenos refinada están ayudando a abordar objetivos de eficacia y durabilidad. El desarrollo de tumores sólidos avanza mediante una mejor circulación, navegación del microambiente tumoral y estrategias de combinación. El crecimiento del Mercado de Inmunoterapia Basada en Células se acelera a medida que estos avances mejoran las tasas de respuesta y reducen los compromisos de seguridad.
- Por ejemplo, Allogene informó que su programa de CAR-T CD19 alogénico editado genéticamente cema-cel/ALLO-501 logró una tasa de respuesta general del 67% y una tasa de respuesta completa del 58% con el régimen seleccionado de Fase II en linfoma de células B grandes en recaída o refractario, mientras que la duración media de la respuesta alcanzó los 23.1 meses, subrayando el progreso en la ingeniería celular de próxima generación y la optimización de la durabilidad.
Aumento de la Inversión y Madurez del Ecosistema
El desarrollo del Mercado de Inmunoterapia Basada en Células está impulsado por una inversión sostenida en las líneas de productos biofarmacéuticos, la capacidad de CDMO y los programas de preparación hospitalaria. Las asociaciones estratégicas y la actividad de licencias están aumentando el acceso a plataformas, vectores y capacidad de manufactura. Los programas de capacitación y los modelos de acreditación de centros estandarizados están mejorando la consistencia en los caminos de los pacientes. La adopción del Mercado de Inmunoterapia Basada en Células aumenta cuando la madurez del ecosistema reduce la fricción operativa para los nuevos centros de tratamiento.
- Por ejemplo, Legend Biotech informó en marzo de 2026 que CARVYKTI estaba disponible en 14 mercados en 294 sitios en todo el mundo, que más de 10,000 pacientes clínicos y comerciales habían sido tratados hasta la fecha, y que la ampliada instalación de manufactura de Raritan puede apoyar el tratamiento de hasta 10,000 pacientes anualmente, reflejando un ecosistema comercial y de centros de tratamiento más maduro.
Desafíos del Mercado de Inmunoterapia Basada en Células
La expansión del Mercado de Inmunoterapia Basada en Células enfrenta desafíos debido a flujos de trabajo de manufactura complejos y restricciones de suministro para productos específicos de pacientes. Las líneas de tiempo de tratamiento pueden verse afectadas por límites de capacidad, coordinación logística y variabilidad en la calidad del material de partida. La alta complejidad operativa aumenta la carga en los centros de tratamiento y puede restringir un despliegue geográfico más amplio. La intensidad de costos del Mercado de Inmunoterapia Basada en Células también impulsa el escrutinio de los pagadores y marcos de gestión de utilización más estrictos.
El crecimiento del mercado de la inmunoterapia basada en células también está limitado por los riesgos de seguridad clínica y la variabilidad en los resultados de los pacientes en poblaciones heterogéneas. Las toxicidades relacionadas con las citoquinas y los eventos adversos neurológicos requieren equipos clínicos experimentados y una fuerte capacidad de monitoreo hospitalario. El acceso limitado a centros acreditados puede crear disparidades geográficas y cuellos de botella en las derivaciones. La penetración del mercado de la inmunoterapia basada en células mejora cuando la gestión de la seguridad se estandariza más y cuando la entrega se expande más allá de un pequeño número de sitios de alto volumen.
- Por ejemplo, en el ensayo pivotal ELIANA y la evidencia del mundo real posterior, Kymriah demostró síndrome de liberación de citoquinas (CRS) de cualquier grado en el 77% de los pacientes pediátricos con LLA-B tratados y CRS de grado ≥3 en el 48%, mientras que eventos neurológicos de cualquier grado ocurrieron en el 40% (grado ≥3 en el 13%). Los protocolos de gestión ahora exigen centros certificados con respaldo de UCI
Tendencias y Oportunidades del Mercado de Inmunoterapia Basada en Células
La innovación en el mercado de la inmunoterapia basada en células se está desplazando hacia plataformas listas para usar que pueden reducir los tiempos de espera y ampliar el acceso. Se están desarrollando enfoques alogénicos, incluidas plataformas de células NK y T modificadas, para mejorar la escalabilidad y permitir una distribución basada en inventario. Los programas de desarrollo también se centran en una mejor persistencia y seguridad mejorada a través de estrategias de ingeniería refinadas. La oportunidad del mercado de inmunoterapia basada en células aumenta cuando los modelos escalables reducen la carga operativa en los centros de tratamiento.
- Por ejemplo, cema-cel (ALLO-501) de Allogene Therapeutics demostró en el ensayo Fase I UNIVERSAL que aproximadamente el 90% de los pacientes recibieron células CAR-T alogénicas dentro de los 5 días de inscripción, representando una reducción de 4 a 6 semanas en comparación con los tiempos de fabricación autóloga, al tiempo que permite la producción de aproximadamente 100 dosis de una sola corrida de fabricación.
La oportunidad del mercado de inmunoterapia basada en células también se está expandiendo a través del progreso en tumores sólidos y una diversificación más amplia de modalidades. Las tuberías de Linfocitos Infiltrantes de Tumor (TIL) y TCR-T están ganando atención a medida que los desarrolladores mejoran la selección de antígenos y abordan las barreras del microambiente tumoral. Los enfoques combinados con inhibidores del punto de control y agentes dirigidos se están volviendo más comunes en las estrategias clínicas. El crecimiento del mercado de inmunoterapia basada en células se beneficia cuando nuevas indicaciones expanden la población elegible más allá de los cánceres hematológicos.
Perspectivas Regionales
América del Norte
Los ingresos del mercado de inmunoterapia basada en células en América del Norte representaron el 39.75% en 2025, respaldados por estructuras de reembolso sólidas, mayor densidad de centros y redes de comercialización establecidas. La región se beneficia de una profunda actividad de ensayos clínicos y una alta concentración de instituciones oncológicas especializadas. Las redes de fabricación y la capacidad de distribución son generalmente más maduras en los Estados Unidos y Canadá. América del Norte sigue siendo el mercado de referencia para la adopción temprana de programas de próxima generación.
Europa
Se estima que los ingresos del mercado de inmunoterapia basada en células en Europa serán del 27.10% en 2025, respaldados por una infraestructura oncológica avanzada en los principales mercados de Europa Occidental. La capacidad de tratamiento está aumentando a medida que más hospitales desarrollan unidades de terapia celular acreditadas y amplían la capacitación del personal. Las condiciones de reembolso y acceso varían según el país, lo que determina una adopción desigual en toda la región. Europa continúa expandiéndose a medida que la experiencia transfronteriza y las vías de entrega estandarizadas mejoran.
Asia Pacífico
Se estima que los ingresos del mercado de inmunoterapia basada en células en Asia Pacífico serán del 23,60% en 2025, con una rápida expansión respaldada por el aumento de la participación en ensayos y el incremento de la inversión en la fabricación de terapias avanzadas. Las principales economías están ampliando la capacidad de los centros de tratamiento y fortaleciendo los protocolos clínicos para terapias celulares complejas. Las condiciones de acceso y reembolso siguen siendo desiguales entre países, lo que afecta la penetración a corto plazo. Asia Pacífico está posicionada para un crecimiento más rápido a medida que continúa la expansión de la capacidad.
América Latina
Se estima que los ingresos del mercado de inmunoterapia basada en células en América Latina serán del 5,85% en 2025, reflejando una adopción en etapa temprana concentrada en los principales centros privados y académicos. La cobertura limitada de centros certificados y las vías de reembolso restringidas reducen el acceso generalizado a terapias de alto costo. Las redes de referencia se están desarrollando, pero los volúmenes de pacientes siguen concentrados en un pequeño número de ciudades principales. La oportunidad en América Latina aumenta a medida que la infraestructura clínica y los modelos de pago maduran.
Oriente Medio y África
Se estima que los ingresos del mercado de inmunoterapia basada en células en Oriente Medio y África serán del 3,70% en 2025, impulsados principalmente por centros de capacidad emergentes en países selectos. La disponibilidad limitada de centros especializados y las políticas de cobertura variables restringen una adopción más amplia. Los viajes de tratamiento transfronterizos siguen siendo una vía relevante para casos complejos en muchos mercados. El crecimiento en Oriente Medio y África mejora a medida que aumenta la inversión en centros acreditados y asociaciones de fabricación local.
Panorama Competitivo
La competencia en el mercado de inmunoterapia basada en células se caracteriza por ciclos rápidos de innovación, la expansión de huellas de fabricación y la gestión activa del ciclo de vida en las franquicias de terapias celulares aprobadas. Los líderes del mercado se diferencian a través de una evidencia clínica más profunda, estrategias de indicación más amplias y una escala operativa que respalda un suministro confiable de productos. Las asociaciones con especialistas en fabricación y las estrategias de expansión regional son comunes a medida que las empresas buscan mejorar la capacidad y reducir la fricción en la entrega. La amplitud de la cartera en las modalidades CAR-T, TCR-T, CAR-NK y TIL es una palanca clave para el posicionamiento a largo plazo.
Novartis AG mantiene una fuerte presencia mediante el desarrollo continuo de capacidades de terapia celular diseñada y la preparación de fabricación en mercados clave. El enfoque estratégico de Novartis AG incluye la fiabilidad de la capacidad, la expansión de la evidencia clínica y la ejecución operativa para apoyar el rendimiento de los centros de tratamiento. Novartis AG también se beneficia de relaciones establecidas con instituciones líderes en oncología y experiencia en el apoyo a flujos de trabajo complejos de terapia celular. Este posicionamiento respalda la resiliencia a medida que aumenta la competencia en las modalidades de próxima generación.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Novartis AG
- Gilead Sciences
- Bristol-Myers Squibb
- Johnson & Johnson
- Legend Biotech
- Allogene Therapeutics
- bluebird bio
- Fate Therapeutics
- Adaptimmune Therapeutics
- Takeda Pharmaceutical
- Atara Biotherapeutics
- Autolus Limited
- Cellectis
- Iovance Biotherapeutics
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, Gilead Sciences anunció su acuerdo para adquirir Arcellx en una transacción histórica de $7.8 mil millones para maximizar el potencial a largo plazo de anito-cel (anitocabtagene autoleucel), una terapia celular CAR-T de próxima generación dirigida a BCMA para el mieloma múltiple en recaída o refractario.
- En octubre de 2025, Avantor se asoció con BlueWhale Bio para acelerar la fabricación de CAR-T abordando cuellos de botella críticos en la producción, reduciendo la variabilidad y acortando el tiempo para el paciente en terapias de células inmunitarias. Esta colaboración aprovecha la plataforma de vesículas extracelulares derivadas de células Synecta™ de BlueWhale y los productos y servicios críticos de misión de Avantor para transformar el panorama de fabricación de inmunoterapias basadas en células.
- En septiembre de 2025, Kytopen anunció una colaboración con BlueWhale Bio para desarrollar un flujo de trabajo de fabricación no viral que elimine los cuellos de botella actuales en la producción de terapias celulares, potencialmente brindando a los pacientes un acceso más rápido a tratamientos más efectivos y personalizados. Esta asociación tiene como objetivo revolucionar la fabricación de terapias celulares combinando las tecnologías de ingeniería celular de flujo continuo de Kytopen con la innovadora plataforma de fabricación de BlueWhale.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 4,953 millones |
| Pronóstico de ingresos en 2032 | USD 12,114.69 millones |
| Tasa de crecimiento (CAGR) | 13.63% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Fuente Celular: Autóloga, Alogénica | Por Perspectiva de Tipo Celular: Células CAR-T, Células TCR-T, Células CAR-NK, Linfocitos Infiltrantes de Tumor (TIL) | Por Perspectiva de Indicación Primaria: Neoplasias de Células B, Cáncer de Próstata, Carcinoma de Células Renales, Cáncer de Hígado, Otras Indicaciones | Por Perspectiva de Usuario Final: Hospitales, Centros Especializados en Cáncer, Institutos Académicos y de Investigación |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Novartis AG, Gilead Sciences, Bristol-Myers Squibb, Johnson & Johnson, Legend Biotech, Allogene Therapeutics, bluebird bio, Fate Therapeutics, Adaptimmune Therapeutics, Takeda Pharmaceutical, Atara Biotherapeutics, Autolus Limited, Cellectis, Iovance Biotherapeutics |
| Número de páginas | 330 |
Segmentación
Por Fuente Celular
- Autólogo
- Alogenico
Por Tipo de Célula
- Células CAR-T
- Células TCR-T
- Células CAR-NK
- Linfocitos Infiltrantes de Tumor (TIL)
Por Indicación Principal
- Malignidades de Células B
- Cáncer de Próstata
- Carcinoma de Células Renales
- Cáncer de Hígado
- Otras Indicaciones
Por Usuario Final
- Hospitales
- Centros Oncológicos Especializados
- Institutos Académicos y de Investigación
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la terapia inmunológica basada en células?
¿Cuál es el valor pronosticado y la tasa de crecimiento del mercado de inmunoterapia basada en células?
¿Cuál segmento es el más grande en el mercado de inmunoterapia basada en células?
¿Qué factores están impulsando el crecimiento en el mercado de la inmunoterapia basada en células?
¿Quiénes son las empresas líderes en el mercado de la inmunoterapia basada en células?
¿Qué región lidera el mercado de inmunoterapia basada en células?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Inmunoterapia Basada en Células Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Inmunoterapia Basada en Células Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,953 million → 2032: USD 12,114.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Inmunoterapia Basada en Células Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Inmunoterapia Basada en Células Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Inmunoterapia Basada en Células Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Inmunoterapia Basada en Células Market Drivers
- 3.3 Mercado de Inmunoterapia Basada en Células Market Restraints & Challenges
- 3.4 Mercado de Inmunoterapia Basada en Células Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Inmunoterapia Basada en Células Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Inmunoterapia Basada en Células Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Inmunoterapia Basada en Células category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Inmunoterapia Basada en Células Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Inmunoterapia Basada en Células Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Inmunoterapia Basada en Células market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Inmunoterapia Basada en Células Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Inmunoterapia Basada en Células Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Inmunoterapia Basada en Células Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Inmunoterapia Basada en Células (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Inmunoterapia Basada en Células Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Inmunoterapia Basada en Células Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Inmunoterapia Basada en Células Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Inmunoterapia Basada en Células Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Inmunoterapia Basada en Células Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Inmunoterapia Basada en Células Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Inmunoterapia Basada en Células Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Inmunoterapia Basada en Células Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Inmunoterapia Basada en Células Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
