
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
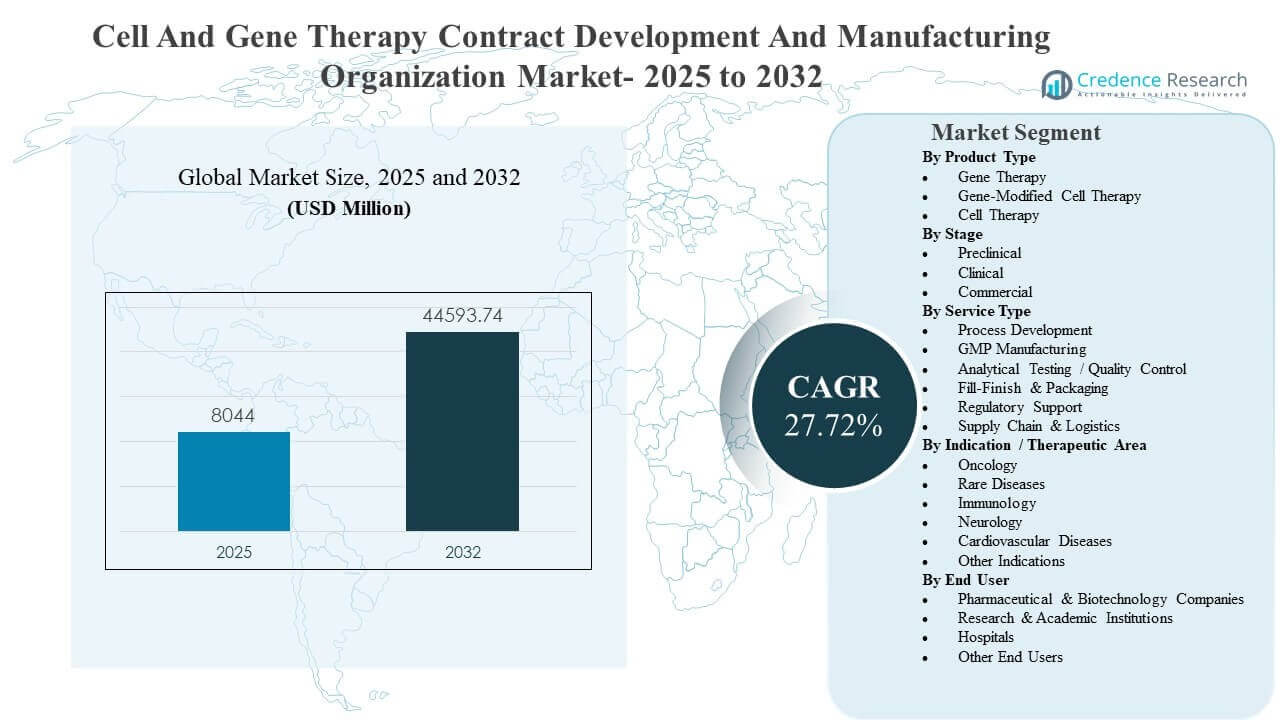
El tamaño del mercado global de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica se estimó en USD 8044 millones en 2025 y se espera que alcance los USD 44593.74 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 27.72% de 2025 a 2032. El crecimiento está impulsado principalmente por la expansión de las carteras clínicas y comerciales para terapias celulares y génicas que requieren infraestructura GMP especializada, análisis validados y sistemas de calidad listos para inspección que muchos patrocinadores prefieren acceder a través de la subcontratación. América del Norte sigue siendo la mayor fuente de ingresos regional en 2025, respaldada por una alta densidad de desarrolladores de terapias y una traducción más rápida de programas en etapas avanzadas a una demanda de fabricación escalable.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica 2025 | USD 8044 millones |
| Mercado de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica, CAGR | 27.72% |
| Tamaño del Mercado de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica 2032 | USD 44593.74 millones |
Tendencias e Ideas Clave del Mercado
- El mercado se expande de USD 8044 millones en 2025 a USD 44593.74 millones para 2032, reflejando un CAGR del 27.72% durante 2025–2032.
- La Terapia Celular representó la mayor participación del 66.8% en 2025, respaldada por la demanda sostenida de externalización para flujos de trabajo complejos de células vivas.
- La fase Preclínica representó la mayor participación del 67.1% en 2025, reflejando el gran volumen de programas en etapas tempranas que requieren desarrollo y ejecución de GMP en lotes pequeños.
- La Fabricación GMP representó el 31.6% de la mezcla de servicios de 2025, subrayando la preferencia de los compradores por suites calificadas, control de documentación y preparación para la liberación de lotes.
- América del Norte contribuyó con el 39.6% de los ingresos de 2025, con Asia Pacífico en el 31.7% reflejando la aceleración en la construcción de capacidad y la actividad de patrocinadores.
Análisis de Segmentos
El Mercado de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica muestra una fuerte intensidad de externalización porque la fabricación de terapias avanzadas requiere instalaciones especializadas, procesamiento en sistemas cerrados y cronogramas de liberación de QC estrictamente controlados. Los compradores priorizan a los proveedores que pueden reducir la fricción en la transferencia de tecnología a través del desarrollo de procesos, ejecución de GMP, análisis y entregas de llenado y acabado. La diferenciación de proveedores está cada vez más ligada al historial de inspecciones, gestión de desviaciones y la capacidad de proporcionar un suministro estable en reservas de capacidad a varios años. La contratación a largo plazo se está volviendo más común a medida que los programas en etapas avanzadas progresan y los patrocinadores buscan reducir el riesgo de interrupción del suministro.
La agrupación de servicios es un importante impulsor de compras en todo el Mercado de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica porque la ejecución integrada mejora el tiempo de ciclo, la continuidad de la documentación y la gobernanza del control de cambios. Las pruebas analíticas y el control de calidad están recibiendo mayor atención debido a los ensayos de potencia en evolución, la heterogeneidad del producto y la necesidad de comparabilidad a través de las fases clínicas. La logística de cadena de frío y el embalaje también se están integrando más en los alcances de CDMO a medida que los patrocinadores buscan controles más estrictos de la cadena de custodia. La automatización y los registros digitales de lotes se utilizan cada vez más para apoyar la reproducibilidad y fortalecer la preparación para auditorías.
Por Perspectivas de Tipo de Producto
La terapia celular representó la mayor cuota del 66.8% en 2025. El liderazgo está respaldado por la escala de las líneas de terapia celular oncológica y la creciente dependencia de socios externos para obtener resultados de fabricación consistentes. Los patrocinadores en el mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica priorizan los CDMO que pueden proporcionar operaciones unitarias estandarizadas, personal capacitado y pruebas de liberación robustas para materiales derivados de pacientes o donantes. Las plataformas CDMO que ofrecen flujos de trabajo de extremo a extremo en el procesamiento celular, análisis y almacenamiento controlado fortalecen la adopción y la contratación repetida.
Por Perspectivas de Etapa
La etapa preclínica representó la mayor cuota del 67.1% en 2025. El mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica está fuertemente influenciado por el trabajo habilitador de IND, donde los patrocinadores necesitan ciclos de iteración rápidos, desarrollo de plataformas y preparación temprana para GMP. La demanda de externalización se mantiene por la necesidad de conceptos de proceso escalables, desarrollo de métodos y bases de documentación que puedan avanzar hacia las fases clínicas. Los CDMO con programación flexible y capacidades de ejecución en lotes pequeños capturan una mayor cuota de los programas en etapas tempranas.
Por Perspectivas de Tipo de Servicio
La fabricación GMP representó la mayor cuota del 31.6% en 2025. El mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica valora altamente las suites calificadas, el equipo validado y los entornos controlados que reducen el riesgo de contaminación y fallos de lote. Los compradores también priorizan los CDMO que pueden alinear la ejecución GMP con la liberación analítica, la planificación de estabilidad y los sistemas de respuesta a desviaciones. Las operaciones GMP integradas vinculadas con el llenado-acabado y el empaquetado reducen las transferencias operativas y mejoran los tiempos de disposición de lotes.
Por Perspectivas de Indicación / Área Terapéutica
La oncología representó la mayor cuota del 47.3% en 2025. La concentración de la demanda refleja el volumen de programas de células inmunes modificadas y genes modificados, que requieren pasos de fabricación complejos y marcos de control de calidad estrictos. El mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica se beneficia de la urgencia impulsada por la oncología que favorece a los CDMO con experiencia comprobada en cadenas de suministro controladas y pruebas de liberación sensibles al tiempo. Los CDMO que apoyan la rápida escalabilidad y las estrategias de comparabilidad están mejor posicionados a medida que los programas oncológicos avanzan hacia la evaluación en etapas avanzadas.
Por Perspectivas de Usuario Final
Las empresas farmacéuticas y biotecnológicas representan la base de demanda más fuerte en el mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica debido al mayor volumen de programas clínicos, expectativas regulatorias complejas y la necesidad de una ejecución de suministro confiable. Las instituciones de investigación y académicas apoyan la actividad traslacional temprana que a menudo se convierte en desarrollo patrocinado una vez que se logran los hitos de prueba de concepto. Los hospitales contribuyen a modelos de fabricación localizada y entrega clínica, especialmente en entornos donde la logística de la terapia y la cadena de custodia requieren una estrecha coordinación clínica. La selección de CDMO entre los usuarios finales está determinada por la madurez de los sistemas de calidad, la amplitud técnica y la preparación para inspecciones y auditorías.
Impulsores del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
Expansión de la Línea de Terapias Avanzadas y Preparación para la Comercialización
El mercado de organizaciones de desarrollo y fabricación por contrato de terapias celulares y génicas está impulsado por una creciente cartera de terapias celulares y génicas que avanzan a través de la evaluación clínica y hacia la planificación comercial. Muchos patrocinadores requieren infraestructura GMP especializada y sistemas de calidad conformes para apoyar la ejecución y liberación consistente de lotes. La subcontratación acelera los plazos al proporcionar personal capacitado, suites validadas y prácticas de documentación establecidas. La demanda aumenta a medida que los programas en etapas avanzadas requieren ejecuciones de fabricación más frecuentes, una consistencia más estricta de lote a lote y una mayor garantía de suministro.
Complejidad De Los Requisitos De Fabricación Y Control De Calidad
El mercado de organizaciones de desarrollo y fabricación por contrato de terapias celulares y génicas se beneficia de una alta complejidad técnica en el procesamiento ascendente, manejo de vectores, operaciones asépticas y caracterización de productos. Los ensayos de potencia y liberación a menudo requieren desarrollo personalizado y validación rigurosa, aumentando el valor de los equipos analíticos experimentados. Los sistemas de calidad, la gestión de desviaciones y la disciplina de control de cambios son críticos para reducir el riesgo de fallos en los lotes y mejorar la preparación para inspecciones. Los patrocinadores eligen cada vez más CDMOs que pueden integrar el desarrollo de procesos con análisis y ejecución GMP para reducir el riesgo.
Restricciones De Capacidad Y Necesidad De Escalado Flexible
El mercado de organizaciones de desarrollo y fabricación por contrato de terapias celulares y génicas está respaldado por necesidades continuas de planificación de capacidad en escala clínica y comercial. Los desarrolladores de terapias a menudo enfrentan restricciones internas en la disponibilidad de instalaciones, calificación de equipos y flexibilidad de programación. Los CDMOs proporcionan capacidad configurable, configuraciones de múltiples suites y cronogramas de proyectos adaptables que pueden apoyar tanto las necesidades de fabricación en etapas tempranas como avanzadas. Los requisitos de escalado también aumentan la demanda de plataformas estandarizadas, automatización y optimización de procesos para mejorar el rendimiento y la reproducibilidad.
- Por ejemplo, FUJIFILM Diosynth Biotechnologies amplió su instalación de terapia celular en California al agregar dos nuevas suites de producción cGMP independientes equipadas con sistemas automatizados de separación, selección y expansión celular, aumentando la flexibilidad de la sala limpia tanto para lotes autólogos de múltiples pacientes como para lotes alogénicos de mayor volumen.
Agrupación De Servicios Integrados Para Reducir Transferencias
El mercado de organizaciones de desarrollo y fabricación por contrato de terapias celulares y génicas está cada vez más influenciado por la preferencia de los patrocinadores por modelos de servicio integrados que abarcan el desarrollo de procesos, fabricación GMP, pruebas analíticas, llenado-acabado y soporte regulatorio. Consolidar proveedores reduce la fricción en la transferencia de tecnología y mejora la continuidad de la documentación y la supervisión de calidad. La ejecución integrada también mejora la capacidad de respuesta cuando se necesitan cambios debido a comparabilidad, cambios en materias primas o retroalimentación regulatoria. Los CDMOs que proporcionan gestión de programas coordinada y flujos de trabajo de extremo a extremo fortalecen los resultados de contratación a largo plazo.
- Por ejemplo, Lonza afirma que sus servicios de terapia viral cubren el banco de células y virus, la producción de sustancias farmacéuticas a granel y el llenado y acabado final del producto farmacéutico, con tamaños de lote de llenado y acabado que varían de 100 a aproximadamente 8,000 viales por lote y experiencia en distribución de suministros clínicos de más de 10 años.
Desafíos del Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
El Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica enfrenta presión por la variabilidad en los materiales de partida, registros de lotes complejos y alta sensibilidad a la contaminación y desviaciones del proceso. Muchas terapias requieren pasos de fabricación específicos para el paciente o dependientes del donante, lo que hace que la reproducibilidad y la programación sean más difíciles de mantener en los programas. Los plazos de liberación analítica pueden ser desafiantes debido a la complejidad de los ensayos y los estándares de referencia limitados. Los eventos de calidad pueden causar retrasos costosos, aumentando el escrutinio sobre la madurez de calidad del proveedor y la disciplina operativa.
El Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica también enfrenta limitaciones relacionadas con la disponibilidad de mano de obra especializada, largos tiempos de entrega de equipos y expectativas regulatorias en evolución en torno a la potencia, comparabilidad y validación. Los riesgos de la cadena de suministro en materiales críticos, componentes de un solo uso y logística de cadena de frío pueden interrumpir los cronogramas de los programas. Las reservas de capacidad y los contratos a largo plazo pueden limitar la flexibilidad para los patrocinadores más pequeños que requieren cambios rápidos. La selección de proveedores se vuelve más compleja a medida que los patrocinadores equilibran el costo, la certeza de capacidad y la preparación para inspecciones.
- Por ejemplo, Thermo Fisher Scientific dijo que su sitio de vectores virales en Plainville, Massachusetts, más que duplicaría la capacidad comercial de vectores virales de la compañía, abarcaría 290,000 pies cuadrados y añadiría más de 200 empleos, al tiempo que incorporaría laboratorios y suites de producción flexibles, un laboratorio de ingeniería en el lugar y conectividad digital para mejorar la visibilidad de datos y la capacitación de operadores.
Tendencias y Oportunidades del Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica
El Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica está tendiendo hacia el procesamiento de sistemas cerrados, la automatización y la infraestructura de calidad digital para mejorar la reproducibilidad y reducir la exposición a la contaminación. Una mayor adopción de operaciones unitarias estandarizadas apoya una transferencia tecnológica más rápida y resultados más consistentes en los sitios. La expansión de la capacidad analítica también está acelerándose, particularmente para pruebas de potencia, caracterización de identidad y microbiología rápida. Las CDMO que combinan automatización con una sólida gobernanza de calidad pueden mejorar el rendimiento y fortalecer los resultados de las auditorías.
- Por ejemplo, la Plataforma Cocoon de Lonza recibió la designación de Tecnologías Avanzadas de Manufactura de la FDA en 2025; el sistema automatizado y funcionalmente cerrado utiliza un casete de un solo uso, ha sido desplegado en más de 150 instrumentos a nivel mundial, y está asociado con aproximadamente más de 5,000 lotes de capacidad de base instalada anual, con cada unidad procesando un lote de paciente en hasta 10 días.
El Mercado de Organizaciones de Desarrollo y Manufactura por Contrato de Terapia Celular y Génica presenta oportunidades en ofertas integradas de llenado-acabado y empaquetado que reducen las transferencias y fortalecen los controles de cadena de custodia. Los patrocinadores buscan cada vez más socios de extremo a extremo que puedan apoyar las transiciones de clínico a comercial con vías de documentación validadas. La expansión regional en Asia Pacífico crea espacio para la localización de capacidad y estrategias de ejecución en múltiples sitios. Los servicios de apoyo regulatorio también están ganando importancia ya que los patrocinadores necesitan un soporte de presentación más rápido y una preparación más sólida para inspecciones.
Perspectivas Regionales
América del Norte
América del Norte representó el 39.6% de los ingresos de 2025 en el Mercado de Organizaciones de Desarrollo y Manufactura por Contrato de Terapia Celular y Génica. El liderazgo regional está respaldado por un denso ecosistema de patrocinadores, una mayor concentración de programas clínicos y una traducción comercial más fuerte de terapias avanzadas. La demanda de CDMO en la región se refuerza por los requisitos de preparación para inspecciones y una preferencia por la entrega de servicios integrados que abarcan desde el desarrollo de procesos hasta la ejecución GMP. La contratación de capacidad es más común ya que los patrocinadores buscan asegurar el suministro para las tuberías en etapas avanzadas.
Europa
Europa representó el 22.8% de los ingresos de 2025 en el Mercado de Organizaciones de Desarrollo y Manufactura por Contrato de Terapia Celular y Génica. La región está respaldada por una actividad establecida de desarrollo de terapias avanzadas, capacidades GMP en expansión y una creciente demanda de análisis especializados y apoyo regulatorio. La selección de proveedores enfatiza el historial de calidad, la capacidad flexible y la coordinación de suministro en múltiples países. Las necesidades de distribución transfronteriza y cumplimiento también aumentan la dependencia de los CDMO que pueden gestionar la continuidad de la documentación y la logística de cadena de frío.
Asia Pacífico
Asia Pacífico representó el 31.7% de los ingresos de 2025 en el Mercado de Organizaciones de Desarrollo y Manufactura por Contrato de Terapia Celular y Génica. El crecimiento está respaldado por inversiones en capacidad en expansión, la mejora de los sistemas de calidad y el aumento de la actividad de los patrocinadores en los principales mercados. La demanda regional favorece a los CDMO que pueden proporcionar suites GMP escalables y servicios analíticos integrados para apoyar ciclos de desarrollo más rápidos. Las estrategias de localización están aumentando a medida que los patrocinadores buscan resiliencia en el suministro, tiempos de entrega más cortos y un acceso más amplio a talento de manufactura capacitado.
América Latina
América Latina representó el 3.9% de los ingresos de 2025 en el Mercado de Organizaciones de Desarrollo y Manufactura por Contrato de Terapia Celular y Génica. La actividad regional sigue siendo comparativamente menor debido a la infraestructura limitada de terapias avanzadas a gran escala y a menos programas en etapas avanzadas. La demanda se concentra en centros selectivos donde la actividad clínica y la infraestructura de salud apoyan la adopción de terapias avanzadas. Las oportunidades para CDMO están vinculadas a servicios de manufactura de nicho, apoyo al suministro de ensayos regionales y la mejora de las capacidades logísticas de cadena de frío.
Oriente Medio y África
Oriente Medio y África representaron el 2.0% de los ingresos de 2025 en el Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica. La región se encuentra en una etapa más temprana de desarrollo del ecosistema, con inversiones emergentes en infraestructura de atención médica especializada y capacidades avanzadas de fabricación. La demanda está moldeada por programas piloto, asociaciones y desarrollo selectivo de capacidad en centros clave. El crecimiento de las CDMO depende de la inversión continua en sistemas de calidad, desarrollo de la fuerza laboral y redes de cadena de frío confiables.
Panorama Competitivo
La competencia en el Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica está determinada por la expansión de la capacidad, la integración de servicios y la diferenciación a través de sistemas de calidad, profundidad analítica y preparación para inspecciones. Las CDMO líderes compiten en la reducción del tiempo de ciclo mediante ofertas combinadas, estandarización de plataformas y disciplina en la gestión de programas. Los compradores cada vez más priorizan a los proveedores que pueden apoyar las transiciones de clínico a comercial con documentación consistente y garantía de suministro. Las colaboraciones estratégicas, la expansión de la red y las inversiones en capacidades analíticas y de llenado-acabado son palancas competitivas comunes.
Lonza Group Ltd. está posicionado como un participante líder en el Mercado de Organizaciones de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica a través de una amplia infraestructura de fabricación y capacidades integradas de desarrollo a producción. El enfoque de la compañía enfatiza la ejecución escalable de GMP, una sólida gobernanza de calidad y la capacidad de apoyar carteras de múltiples programas. El enfoque en la consistencia operativa y la garantía de suministro apoya la contratación a largo plazo con patrocinadores de terapias avanzadas. La inversión continua en infraestructura y tecnología respalda la competitividad en los ámbitos de fabricación en etapas avanzadas y comerciales.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Lonza Group Ltd.
- Catalent, Inc.
- Thermo Fisher Scientific Inc.
- Cytiva
- Samsung Biologics
- WuXi AppTec / WuXi Advanced Therapies
- Charles River Laboratories
- AGC Biologics
- Rentschler Biopharma SE
- OmniaBio
- Novartis AG
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En febrero de 2026, OXB anunció un nuevo Acuerdo de Suministro Comercial de varios años con Bristol Myers Squibb, ampliando su asociación estratégica para la fabricación y suministro de vectores lentivirales para los programas CAR-T de BMS. Según el acuerdo, se espera que OXB comience la fabricación comercial en 2026, sujeto a aprobaciones regulatorias, desde sus instalaciones en Oxford, Reino Unido, y Durham, Carolina del Norte.
- En diciembre de 2025, Minaris y Cell and Gene Therapy Catapult anunciaron que habían entrado en una colaboración para desarrollar tecnologías de entrega destinadas a hacer la fabricación de terapias celulares y génicas más robusta, mejorar la calidad y reducir el costo de los bienes. La asociación se presentó como un movimiento para apoyar procesos de fabricación de CGT más eficientes y fortalecer la innovación en el ecosistema CDMO.
- En diciembre de 2025, SCTbio y Fortrea anunciaron una colaboración estratégica destinada a agilizar el desarrollo, acelerar los plazos y ayudar a llevar terapias avanzadas a los pacientes más rápidamente. Las empresas dijeron que la asociación combina el alcance clínico de Fortrea con la experiencia de SCTbio en terapia celular, vectores virales y aféresis para mejorar el diseño de protocolos, cadenas de suministro y eficiencia de ejecución.
- En un anuncio de mayo de 2025, CellFE y Made Scientific revelaron una colaboración estratégica para generar datos piloto utilizando el sistema CellFE High Volume Cyva y avanzar en la edición génica no viral para terapias de células T. La colaboración reúne la plataforma de ingeniería celular basada en microfluidos de CellFE y los servicios CDMO de Made Scientific para apoyar la traducción clínica y la fabricación escalable de células T modificadas.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 8044 millones |
| Pronóstico de ingresos en 2032 | USD 44593.74 millones |
| Tasa de crecimiento (CAGR) | 27.72% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: Terapia Génica, Terapia Celular Modificada Genéticamente, Terapia Celular; Por Perspectiva de Etapa: Preclínica, Clínica, Comercial; Por Perspectiva de Tipo de Servicio: Desarrollo de Procesos, Fabricación GMP, Pruebas Analíticas / Control de Calidad, Llenado-Acabado & Empaque, Soporte Regulatorio, Cadena de Suministro & Logística; Por Perspectiva de Indicación / Área Terapéutica: Oncología, Enfermedades Raras, Inmunología, Neurología, Enfermedades Cardiovasculares, Otras Indicaciones; Por Perspectiva de Usuario Final: Empresas Farmacéuticas & Biotecnológicas, Instituciones de Investigación & Académicas, Hospitales, Otros Usuarios Finales |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Lonza Group Ltd.; Catalent, Inc.; Thermo Fisher Scientific Inc.; Cytiva; Samsung Biologics; WuXi AppTec / WuXi Advanced Therapies; Charles River Laboratories; AGC Biologics; Rentschler Biopharma SE; OmniaBio; Novartis AG |
| Número de Páginas | 328 |
Segmentación
Por Tipo de Producto
- Terapia Génica
- Terapia Celular Modificada Genéticamente
- Terapia Celular
Por Etapa
- Preclínica
- Clínica
- Comercial
Por Tipo de Servicio
- Desarrollo de Procesos
- Fabricación GMP
- Pruebas Analíticas / Control de Calidad
- Llenado-Acabado & Empaque
- Soporte Regulatorio
- Cadena de Suministro & Logística
Por Indicación / Área Terapéutica
- Oncología
- Enfermedades Raras
- Inmunología
- Neurología
- Enfermedades Cardiovasculares
- Otras Indicaciones
Por Usuario Final
- Empresas Farmacéuticas & Biotecnológicas
- Instituciones de Investigación & Académicas
- Hospitales
- Otros Usuarios Finales
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de la Organización de Desarrollo y Fabricación por Contrato de Terapia Celular y Génica en 2025 y 2032?
¿Cuál es la TACC para el mercado de organizaciones de desarrollo y fabricación por contrato de terapia celular y génica durante 2025–2032?
¿Qué segmento tiene la mayor participación en 2025?
¿Cuáles son los factores clave de crecimiento que están dando forma a este mercado?
¿Quiénes son las empresas líderes en este mercado?
¿Qué región liderará el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 8,044 million → 2032: USD 44593.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Drivers
- 3.3 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Restraints & Challenges
- 3.4 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Organización de Desarrollo y Fabricación por Contrato de Terapias Celulares y Génicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
