
Visión General del Mercado del Trastorno por Deficiencia de CDKL5:
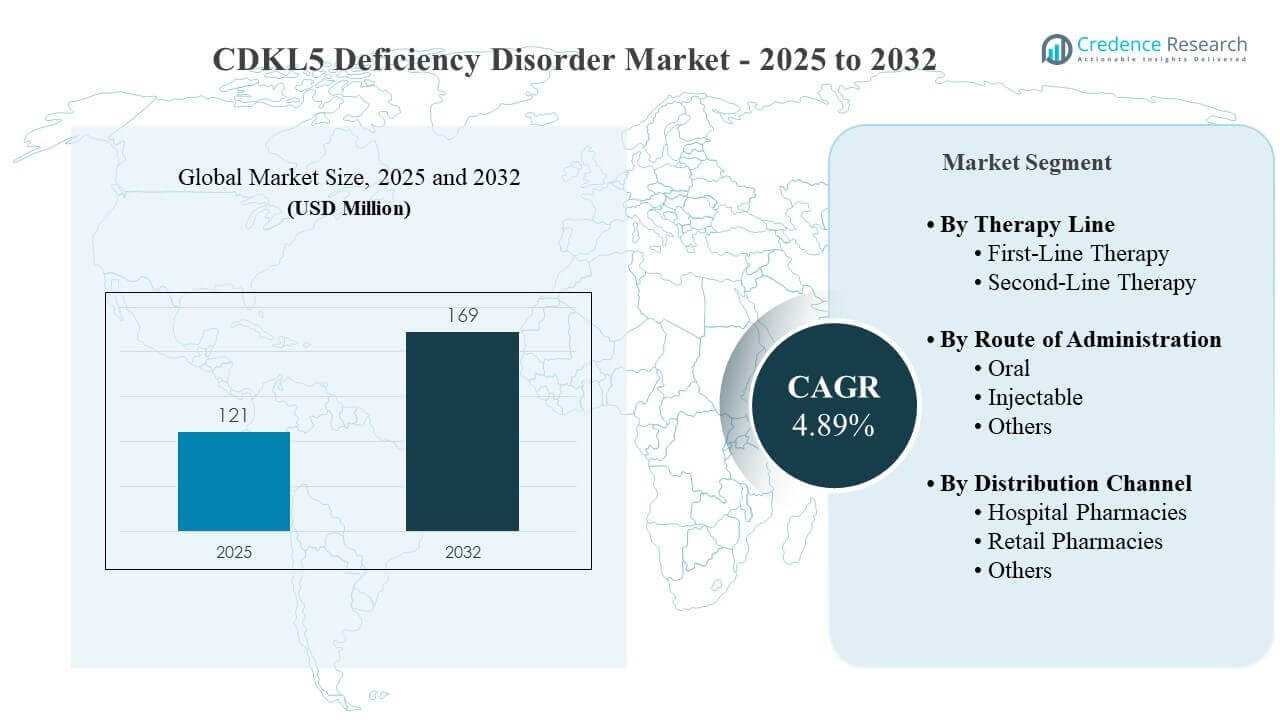
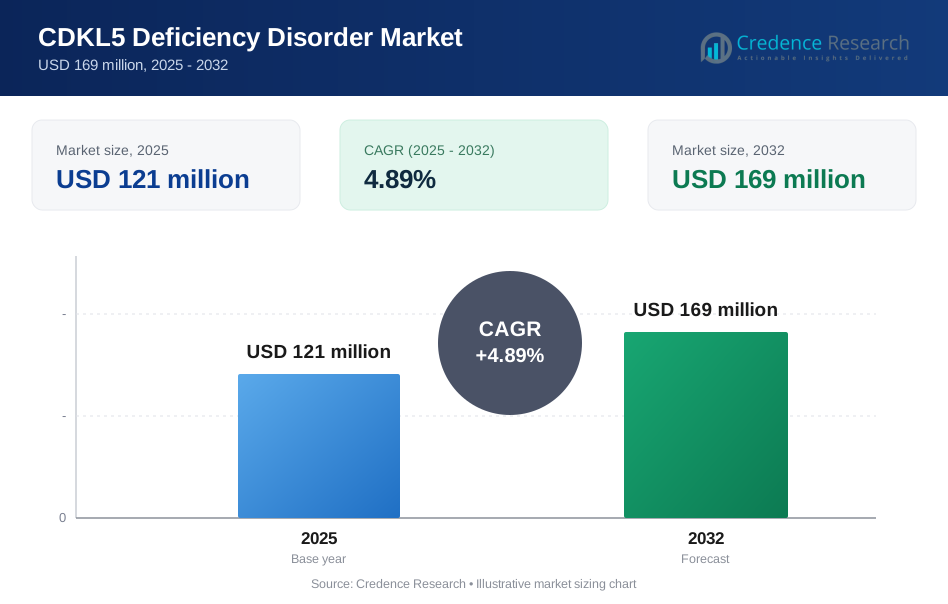
El tamaño del mercado global del Trastorno por Deficiencia de CDKL5 se estimó en USD 121 millones en 2025 y se espera que alcance los USD 169 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.89% de 2025 a 2032. El principal impulsor del crecimiento es la expansión del diagnóstico y el tratamiento facilitado por una confirmación genética más rápida, una derivación más temprana a centros de epilepsia pediátrica y una mayor disposición clínica para tratar encefalopatías epilépticas y del desarrollo severas con regímenes anticonvulsivos específicos o relevantes para la enfermedad. La expansión del mercado se ve además respaldada por el aumento de la defensa de los cuidadores, las vías de atención lideradas por especialistas y una combinación de proyectos que abarca enfoques anticonvulsivos optimizados y modalidades emergentes que modifican la enfermedad.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado del Trastorno por Deficiencia de CDKL5 en 2025 | USD 121 millones |
| Mercado del Trastorno por Deficiencia de CDKL5, CAGR | 4.89% |
| Tamaño del Mercado del Trastorno por Deficiencia de CDKL5 en 2032 | USD 169 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda de USD 121 millones (2025) a USD 169 millones (2032) con un CAGR del 4.89% (2025–2032), reflejando un crecimiento constante en la prevalencia tratada y la persistencia de la terapia.
- América del Norte representó el 42.8% de los ingresos globales en 2025, reflejando la concentración de centros especializados, el acceso a pruebas genéticas y las vías de terapia para enfermedades raras reembolsadas.
- La Terapia de Primera Línea representó el 68.4% de la participación en 2025, ya que la mayoría de los pacientes comienzan el tratamiento inmediatamente después del diagnóstico para controlar la carga de convulsiones de inicio temprano.
- La administración oral tuvo una participación del 63.7% en 2025, respaldada por la dosificación ambulatoria amigable para los cuidadores y las preferencias de formulación pediátrica.
- Las Farmacias Hospitalarias capturaron el 56.2% de la participación en 2025, ancladas por la iniciación y titulación en centros terciarios de epilepsia y enfermedades raras.
Análisis de Segmentos
La demanda de tratamiento en el Trastorno por Deficiencia de CDKL5 está determinada por el inicio temprano y severo de las convulsiones, el deterioro del desarrollo sustancial y la carga continua para los cuidadores, que en conjunto priorizan la reducción confiable de convulsiones y la tolerabilidad. La atención se concentra en centros especializados de neurología pediátrica y epilepsia, que influyen en los protocolos de prescripción, las prácticas de titulación y los patrones de distribución. A medida que la confirmación genética se vuelve más rutinaria en los estudios de epilepsia de inicio infantil, el grupo diagnosticado se expande, mejorando las tasas de inicio de terapia y la continuidad de la atención. Los pagadores y proveedores enfatizan cada vez más la evidencia de resultados, la seguridad en pacientes jóvenes y la administración práctica para el uso a largo plazo.
Las dinámicas comerciales reflejan una combinación de gestión establecida de control de convulsiones y programas emergentes dirigidos a un beneficio funcional más amplio más allá del control de convulsiones. El perfil de crecimiento del mercado está respaldado por la persistencia de las necesidades de tratamiento a lo largo del tiempo, la optimización de la terapia a través de líneas, y servicios de apoyo que reducen la fricción de acceso en un entorno ultra-raro. Los programas de acceso para pacientes, la educación de especialistas y la participación de los cuidadores siguen siendo decisivos en la adopción, mientras que el progreso de la cartera de productos puede cambiar los patrones de práctica clínica si las nuevas modalidades demuestran un beneficio significativo con requisitos de seguridad y entrega manejables.
Por Perspectivas de Línea de Terapia
La Terapia de Primera Línea representó la mayor participación de 68.4% en 2025. El Trastorno por Deficiencia de CDKL5 típicamente se presenta con convulsiones de inicio temprano y difíciles de controlar, lo que impulsa la rápida iniciación de regímenes anticonvulsivos de primera línea inmediatamente después del diagnóstico. Los protocolos dirigidos por especialistas se centran primero en estabilizar la frecuencia y la gravedad de las convulsiones, ya que la carga de convulsiones afecta materialmente el desarrollo y la calidad de vida. Un diagnóstico más temprano a través de pruebas genéticas aumenta los inicios de primera línea, mientras que la optimización continua del régimen sostiene el volumen de primera línea incluso cuando algunos pacientes pasan a terapias adicionales.
Por Perspectivas de Vía de Administración
La vía oral representó la mayor participación de 63.7% en 2025. La dosificación oral administrada por cuidadores se alinea con las necesidades de manejo ambulatorio y reduce la dependencia de la administración en instalaciones para el tratamiento crónico. Los pacientes pediátricos a menudo requieren dosificación y formulaciones flexibles que se puedan titular, lo que respalda la utilización oral en el cuidado rutinario. Dado que la adherencia a la terapia a largo plazo es crítica, la menor carga logística de las vías orales respalda la persistencia y la continuidad de las recargas en comparación con vías de administración más intensivas en recursos.
Por Perspectivas de Canal de Distribución
Las Farmacias Hospitalarias representaron la mayor participación de 56.2% en 2025. La iniciación del tratamiento y la titulación temprana ocurren con frecuencia en centros terciarios de epilepsia donde las farmacias hospitalarias apoyan la dispensación, coordinación y educación del paciente impulsadas por protocolos. Los entornos hospitalarios también facilitan la navegación de la autorización previa, los pasos de acceso especializado y los requisitos de monitoreo que son comunes en las vías de terapia para enfermedades raras. Incluso cuando las recargas de mantenimiento se trasladan hacia afuera, las redes vinculadas a hospitales a menudo permanecen centrales para la continuidad de la terapia debido a la supervisión continua de especialistas y el cuidado de seguimiento.
Impulsores del Mercado del Trastorno por Deficiencia de CDKL5
Expansión de las pruebas genéticas y diagnóstico confirmado más temprano
La confirmación genética se está volviendo más rutinaria en la evaluación de epilepsia de inicio infantil, aumentando el número de pacientes formalmente diagnosticados y elegibles para atención dirigida. Un diagnóstico más temprano acorta el tiempo de inicio del tratamiento, lo que apoya el crecimiento en la prevalencia tratada. Los centros especializados pueden estandarizar las vías de tratamiento una vez que se confirma el diagnóstico, mejorando la adopción y continuidad de la terapia. El aumento de la concienciación entre los clínicos y cuidadores también fortalece los patrones de derivación a clínicas especializadas en epilepsia. Estas dinámicas colectivamente amplían el grupo tratable abordable durante el período de pronóstico.
Aumento del énfasis clínico en la reducción de convulsiones en DEEs severos
El CDD está asociado con fenotipos de convulsiones severas que requieren manejo farmacológico sostenido y optimización frecuente. Los clínicos priorizan terapias con control de convulsiones consistente, perfiles de seguridad manejables y dosificación práctica en poblaciones pediátricas. Este énfasis apoya la persistencia en el uso de la terapia y una escalada estructurada paso a paso cuando el control es insuficiente. Los modelos de atención que integran neurología, genética y servicios de apoyo fortalecen el manejo a largo plazo. Como resultado, la demanda sigue siendo resistente incluso en una población de pacientes pequeña.
- Por ejemplo, ZTALMY de Marinus demostró una reducción media del 31% en la frecuencia de convulsiones motoras mayores en 28 días frente al 7% con placebo durante 17 semanas en el estudio pivotal, y la FDA afirma que la evidencia de aprobación provino de un ensayo que involucró a 101 pacientes en 36 sitios en 8 países, proporcionando a los clínicos un punto de referencia de eficacia cuantificado en una población altamente refractaria.
Concentración de atención en centros especializados y vías de acceso estructuradas
Las decisiones de tratamiento están fuertemente influenciadas por centros especializados en epilepsia pediátrica que guían el diagnóstico, prescriben protocolos y coordinan el seguimiento. Estos centros permiten una iniciación más rápida, ajustes de dosis y monitoreo, lo que mejora la continuidad del tratamiento. Las vías de acceso estructuradas también apoyan la adherencia a través de la capacitación de cuidadores y la dispensación coordinada. Donde el reembolso está establecido, es más probable que los pacientes mantengan la terapia por períodos más largos. Este efecto de concentración apoya una demanda estable y un comportamiento de prescripción predecible.
- Por ejemplo, la Fundación Internacional para la Investigación de CDKL5 ha establecido 10 Centros de Excelencia CDKL5 en los Estados Unidos, mientras que el programa ZTALMY One canaliza la terapia a través de una farmacia especializada designada y afirma que los pacientes con seguro comercial elegibles pueden pagar tan solo $0 por cada suministro, mostrando cómo la atención experta concentrada y el acceso apoyado por el fabricante pueden reducir la fricción del tratamiento después del diagnóstico.
Maduración de la cartera y mayor participación de las partes interesadas
La actividad de desarrollo en curso aumenta la atención clínica, fortalece la educación sobre la enfermedad y amplía la participación de los grupos de defensa de pacientes. A medida que los programas clínicos progresan, los prescriptores ganan confianza en los estándares de atención en evolución y en las estrategias de tratamiento complementarias. Una mayor participación de las partes interesadas puede mejorar las tasas de diagnóstico, apoyar la intervención temprana y reducir la fricción de acceso. Las estrategias comerciales como los programas de asistencia al paciente y los servicios de distribución especializada facilitan aún más la adopción. Con el tiempo, las nuevas opciones pueden expandir la base tratada y mejorar la persistencia de la terapia.
Desafíos del Mercado del Trastorno por Deficiencia de CDKL5
El mercado del Trastorno por Deficiencia de CDKL5 enfrenta complejidades de acceso impulsadas por una prevalencia ultra rara, concentración de especialistas y escrutinio de los pagadores para terapias novedosas. Aún pueden ocurrir retrasos en el diagnóstico donde las pruebas genéticas son limitadas, y el acceso puede ser desigual en diferentes geografías y entornos de atención. La heterogeneidad clínica complica la evaluación de resultados, y los cuidadores pueden enfrentar altas cargas de coordinación a través de la atención multidisciplinaria. Estos factores pueden ralentizar la adopción a pesar de una fuerte necesidad clínica.
- Por ejemplo, la vía de acceso ZTALMY de Marinus muestra cómo la iniciación del tratamiento puede involucrar múltiples pasos administrativos: su programa ZTALMY One establece que los problemas de beneficios se siguen en un plazo de 2 días hábiles, la autorización previa se procesa a través de CoverMyMeds con documentación de respaldo y apoyo para apelaciones, y los pacientes elegibles con seguro comercial pueden pagar tan solo $0 por un suministro de 30 días solo a través de la farmacia especializada designada.
El mercado también enfrenta obstáculos de desarrollo y comercialización típicos de los trastornos neurodesarrollativos raros. Los ensayos clínicos pueden estar limitados por pequeños grupos de pacientes, disponibilidad de sitios y selección de criterios de valoración, lo que aumenta el riesgo de ejecución. Las expectativas de seguridad a largo plazo son estrictas para las poblaciones pediátricas, y los requisitos de monitoreo pueden aumentar la carga de atención. Además, la complejidad de la distribución y los pasos de autorización previa pueden retrasar el inicio del tratamiento. Juntas, estas restricciones requieren una generación de evidencia sólida y apoyo para el acceso.
Tendencias y Oportunidades del Mercado del Trastorno por Deficiencia de CDKL5
Una oportunidad clave es el cambio continuo hacia un diagnóstico más temprano y vías de atención estructuradas que permitan una intervención más temprana y una gestión longitudinal más consistente. A medida que la genética clínica se integra en los flujos de trabajo rutinarios de epilepsia, la iniciación del tratamiento puede volverse más estandarizada. Esto apoya una mejor cobertura de la terapia, una mejor adherencia al seguimiento y una dinámica de canal más predecible. La educación de los interesados y los programas de apoyo a los cuidadores pueden reducir aún más la fricción en la iniciación y los reabastecimientos.
Otra tendencia es la expansión de la diversidad de modalidades a medida que los programas exploran mecanismos más allá del manejo tradicional de las convulsiones. Esto puede crear oportunidades para un posicionamiento diferenciado vinculado a resultados funcionales, reducción de la carga del cuidador y un impacto más amplio en los síntomas. Los modelos de atención más integrados también pueden apoyar la generación de evidencia en el mundo real, mejorando la confianza de los pagadores. A medida que los modelos de acceso maduran, los servicios de farmacia especializada y la dispensación coordinada pueden mejorar la adherencia y la persistencia. Estos cambios pueden fortalecer gradualmente la expansión del mercado a largo plazo.
- Por ejemplo, UCB informó que su estudio GEMZ de Fase 3 en el Trastorno por Deficiencia de CDKL5 inscribió a 87 pacientes de 1 a 35 años y ha continuado en una extensión abierta de 52 semanas para evaluar la seguridad y tolerabilidad a largo plazo, reflejando una inversión continua más allá de los criterios de valoración convencionales de control de convulsiones.
Perspectivas Regionales
Norteamérica
Norteamérica tuvo una participación del 42.8% en 2025, respaldada por una infraestructura de diagnóstico avanzada, una mayor penetración de pruebas genéticas en la epilepsia pediátrica y una fuerte concentración de centros de tratamiento especializados. La región se beneficia de vías estructuradas para enfermedades raras, mecanismos de reembolso establecidos y redes activas de defensa de los cuidadores que aceleran el diagnóstico y la iniciación de la terapia. Los protocolos dirigidos por especialistas apoyan la prescripción consistente y el seguimiento longitudinal, manteniendo la persistencia del tratamiento. Los servicios de apoyo comercial y los modelos de distribución coordinada reducen aún más la fricción de acceso.
Europa
Europa capturó un 27.3% de participación en 2025, reflejando marcos establecidos para enfermedades raras y redes de atención especializada en los principales mercados. Los patrones de referencia centralizados y la atención de epilepsia basada en guías apoyan el diagnóstico y la gestión continua de la terapia. El acceso al mercado puede variar según el país debido a los procesos de reembolso y evaluación de tecnologías sanitarias (HTA), pero la concentración de especialistas apoya la continuidad una vez iniciada la terapia. La creciente integración de pruebas genéticas en los flujos de trabajo de neurología fortalece el grupo tratado y respalda un crecimiento constante de la demanda.
Asia Pacífico
Asia Pacífico representó un 22.6% de participación en 2025, con un crecimiento apoyado por la creciente disponibilidad de pruebas genéticas, el aumento de la capacidad de especialistas en los principales centros urbanos y la mejora en la concienciación sobre enfermedades raras. Las grandes bases poblacionales crean un potencial de diagnóstico significativo a medida que las pruebas se vuelven más accesibles. La atención sigue concentrada en hospitales terciarios, lo que apoya la dispensación vinculada a hospitales y el seguimiento estructurado. Las mejoras continuas en las vías de reembolso y diagnósticos pueden aumentar progresivamente la iniciación y persistencia del tratamiento.
América Latina
América Latina representó un 4.5% de participación en 2025, con la demanda concentrada principalmente en los principales centros urbanos terciarios. El acceso al diagnóstico y la densidad de especialistas pueden limitar la identificación temprana, y la variabilidad en el reembolso puede retrasar el inicio de la terapia. Donde las vías de referencia y el acceso a los pagadores mejoran, la adopción puede aumentar a través de la prescripción liderada por especialistas y las redes de apoyo a cuidadores. Con el tiempo, el mejor acceso a pruebas genéticas y la evolución de políticas para enfermedades raras pueden expandir el grupo tratado.
Oriente Medio y África
Oriente Medio y África mantuvieron un 2.8% de participación en 2025, con la demanda de tratamiento concentrada en hospitales terciarios selectos y centros de referencia para enfermedades raras. El diagnóstico puede estar limitado por la disponibilidad de pruebas y la cobertura de especialistas, lo que reduce las tasas de iniciación en comparación con los mercados más maduros. En entornos con programas de medicina genómica en expansión, la identificación temprana puede mejorar el acceso y la continuidad de la atención. El fortalecimiento de las vías de reembolso y la formación de especialistas pueden apoyar la expansión gradual del mercado.
Panorama Competitivo
La competencia está conformada por un pequeño conjunto de empresas con enfoque en epilepsia rara y carteras diferenciadas, donde el posicionamiento está impulsado por evidencia clínica, tolerabilidad, practicidad de dosificación y capacidades de apoyo al acceso. Las estrategias enfatizan el compromiso con especialistas, el apoyo a cuidadores y la coordinación a lo largo de las vías de diagnóstico a tratamiento. La diferenciación también depende de la capacidad para generar evidencia de resultados duraderos en pequeñas poblaciones de pacientes y de navegar la complejidad del reembolso en diferentes regiones. Las asociaciones, adquisiciones y la priorización de carteras influyen en la escala de comercialización y la continuidad de la cartera.
Marinus Pharmaceuticals está posicionada en torno a la comercialización de epilepsias raras y la continuidad de la terapia en encefalopatías epilépticas y del desarrollo severas, aprovechando la participación de centros especializados y el apoyo estructurado de acceso al paciente para permitir la iniciación y persistencia. La estrategia de la empresa enfatiza la educación sobre la enfermedad, la coordinación con centros de epilepsia para el uso basado en protocolos y la preparación operativa para modelos de dispensación de enfermedades raras. Un enfoque centrado en la reducción de convulsiones clínicamente significativa y la gestión práctica ambulatoria apoya la adopción sostenida en un entorno ultra-raro. La planificación continua del ciclo de vida y la ejecución del acceso siguen siendo centrales para la competitividad a medida que evoluciona la actividad de la cartera.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Marinus Pharmaceuticals
- UCB
- Ultragenyx Pharmaceutical
- Ovid Therapeutics
- Vyant Bio
- Stoke Therapeutics
- Epygenix Therapeutics
- Takeda Pharmaceutical Company
- Eisai Co., Ltd.
- Longboard Pharmaceuticals
- REGENXBIO
- Jazz Pharmaceuticals
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En abril de 2026, Immedica anunció la primera aprobación de autorización de comercialización en la región MENA (Medio Oriente y Norte de África) para Ztalmy® (ganaxolona) para el tratamiento del trastorno por deficiencia de CDKL5, marcando una expansión geográfica significativa para la única terapia aprobada por la FDA para esta rara condición.
- En febrero de 2026, Tenacia Biopharmaceuticals (Shanghai) Co., Ltd. y Golden Age Health (Shanghai) Co., Ltd. (GAH) firmaron una asociación exclusiva de comercialización para llevar ZTALMY® (ganaxolona) a pacientes con trastorno por deficiencia de CDKL5 en China continental. Este acuerdo aprovecha la plataforma de comercialización centrada en el paciente de GAH, que incluye iniciativas de concienciación sobre la enfermedad, apoyo diagnóstico, estrategias de acceso al mercado y programas de asequibilidad para pacientes, para acelerar el acceso al primer tratamiento aprobado para CDD en China.
- En febrero de 2025, UCB informó que la reclutación para su ensayo clínico de Fase 3 investigando fenfluramina (Fintepla®) para el tratamiento del trastorno por deficiencia de CDKL5 estaba completa, con resultados preliminares esperados en la primera mitad de 2025. Para diciembre de 2025, UCB presentó resultados positivos de eficacia y seguridad de este estudio GEMZ de Fase III, lo que podría introducir una segunda opción de tratamiento importante para los pacientes con CDD si se aprueba.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 121 millones |
| Pronóstico de ingresos en 2032 | USD 169 millones |
| Tasa de crecimiento (CAGR) | 4.89% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Línea de Terapia: Terapia de Primera Línea, Terapia de Segunda Línea; Por Perspectiva de Vía de Administración: Oral, Inyectable, Otros; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas, Otros |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Marinus Pharmaceuticals, UCB, Ultragenyx Pharmaceutical, Ovid Therapeutics, Vyant Bio, Stoke Therapeutics, Epygenix Therapeutics, Takeda Pharmaceutical Company, Eisai Co., Ltd., Longboard Pharmaceuticals, REGENXBIO, Jazz Pharmaceuticals |
| Número de Páginas | 327 |
Segmentación
Por Línea de Terapia
- Terapia de Primera Línea
- Terapia de Segunda Línea
Por Vía de Administración
- Oral
- Inyectable
- Otros
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Otros
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado del trastorno por deficiencia de CDKL5?
¿Cuál es la TACC para el mercado del trastorno por deficiencia de CDKL5 durante 2025–2032?
¿Cuál segmento es el más grande en el mercado del trastorno por deficiencia de CDKL5?
¿Qué factores están impulsando el crecimiento en el mercado del trastorno por deficiencia de CDKL5?
¿Qué región lidera el mercado del trastorno por deficiencia de CDKL5?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado del Trastorno por Deficiencia de CDKL5 Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado del Trastorno por Deficiencia de CDKL5 Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 121 million → 2032: USD 169 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado del Trastorno por Deficiencia de CDKL5 Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado del Trastorno por Deficiencia de CDKL5 Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado del Trastorno por Deficiencia de CDKL5 Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado del Trastorno por Deficiencia de CDKL5 Market Drivers
- 3.3 Mercado del Trastorno por Deficiencia de CDKL5 Market Restraints & Challenges
- 3.4 Mercado del Trastorno por Deficiencia de CDKL5 Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado del Trastorno por Deficiencia de CDKL5 Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado del Trastorno por Deficiencia de CDKL5 Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado del Trastorno por Deficiencia de CDKL5 category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado del Trastorno por Deficiencia de CDKL5 Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado del Trastorno por Deficiencia de CDKL5 Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado del Trastorno por Deficiencia de CDKL5 market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado del Trastorno por Deficiencia de CDKL5 Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado del Trastorno por Deficiencia de CDKL5 Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado del Trastorno por Deficiencia de CDKL5 Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado del Trastorno por Deficiencia de CDKL5 (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado del Trastorno por Deficiencia de CDKL5 Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado del Trastorno por Deficiencia de CDKL5 Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado del Trastorno por Deficiencia de CDKL5 Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado del Trastorno por Deficiencia de CDKL5 Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado del Trastorno por Deficiencia de CDKL5 Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado del Trastorno por Deficiencia de CDKL5 Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado del Trastorno por Deficiencia de CDKL5 Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado del Trastorno por Deficiencia de CDKL5 Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado del Trastorno por Deficiencia de CDKL5 Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
