
Descripción General del Mercado de Suturas Cardíacas:
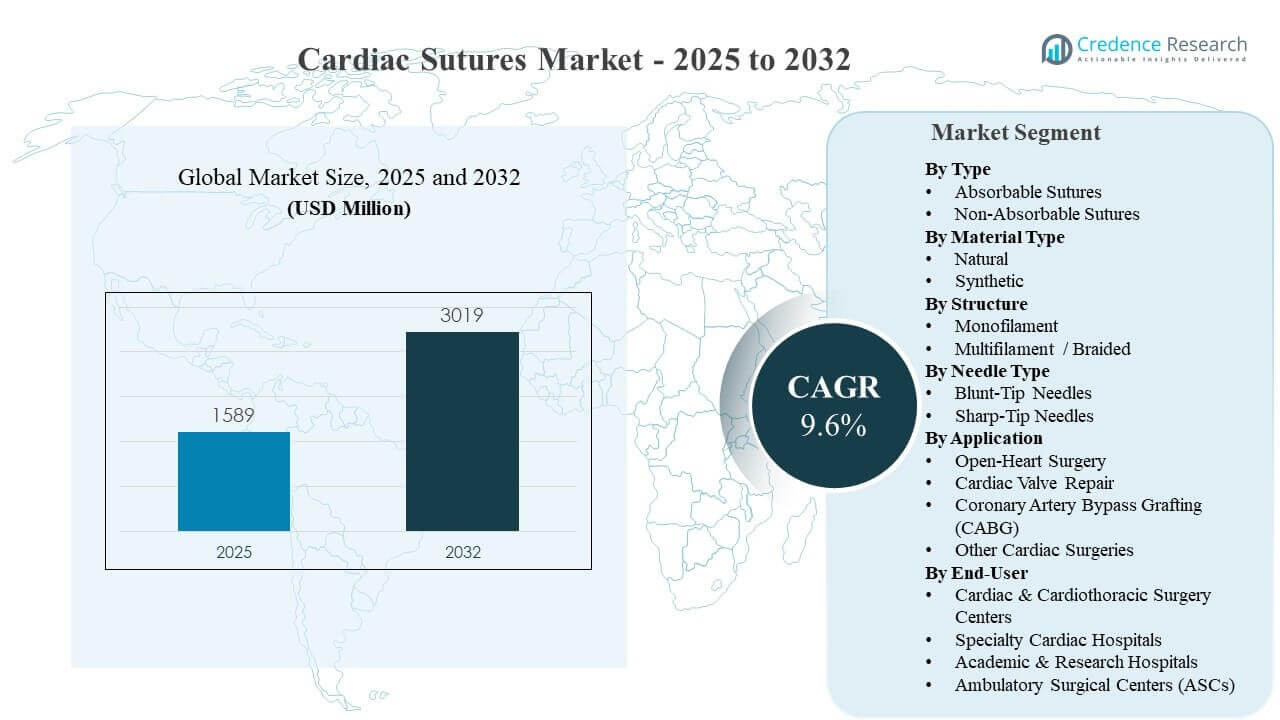
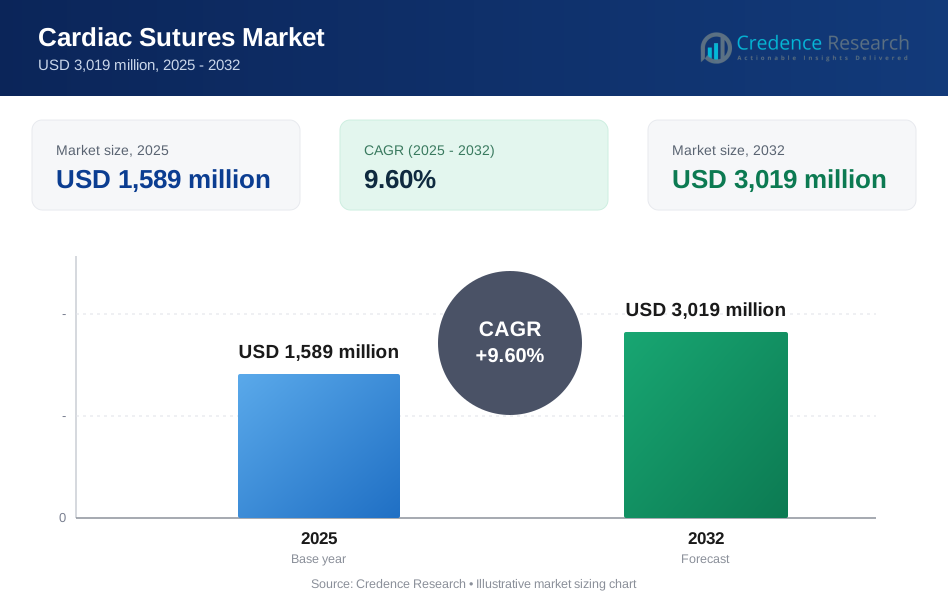
Se estimó que el tamaño del mercado global de Suturas Cardíacas era de USD 1,589 millones en 2025 y se espera que alcance los USD 3,019 millones para 2032, creciendo a una CAGR del 9.6% de 2025 a 2032. El crecimiento está principalmente respaldado por el aumento de los volúmenes de procedimientos de injerto de derivación de la arteria coronaria y reparación de válvulas cardíacas que requieren un cierre de alta fiabilidad en planos de tejido delicados. La demanda del mercado de Suturas Cardíacas también se ve reforzada por la expansión de la capacidad de cirugía cardíaca en economías emergentes y el cambio continuo hacia materiales premium y combinaciones de aguja-sutura diseñadas para un manejo preciso.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Suturas Cardíacas 2025 | USD 1,589 millones |
| Mercado de Suturas Cardíacas, CAGR | 9.6% |
| Tamaño del Mercado de Suturas Cardíacas 2032 | USD 3,019 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 46.2% de los ingresos del mercado de Suturas Cardíacas en 2025, reflejando una mayor intensidad de procedimientos y una mezcla de productos premium.
- Las suturas absorbibles capturaron el 62.9% de la participación en 2025, respaldadas por la preferencia de los cirujanos por una absorción predecible y una carga reducida de seguimiento.
- El injerto de derivación de la arteria coronaria (CABG) representó el 33.1% de la participación en 2025, manteniendo la demanda de una resistencia a la tracción consistente y seguridad en los nudos.
- Los hospitales especializados en cardiología representaron el 77.6% de la participación en 2025, impulsados por la alta concentración de casos de alta complejidad y vías de adquisición estandarizadas.
- Asia Pacífico alcanzó el 21.1% de la participación en 2025, respaldada por la expansión del acceso a cirugías cardíacas y la creciente adopción de materiales de sutura avanzados.
Análisis de Segmentos
La segmentación del mercado de Suturas Cardíacas refleja los requisitos clínicos en los tipos de procedimientos cardíacos, la complejidad del cierre y los patrones de compra institucionales. La demanda del mercado de Suturas Cardíacas está estrechamente vinculada a los volúmenes de procedimientos en CABG, reparación de válvulas y cirugía a corazón abierto, donde los requisitos de rendimiento enfatizan la penetración controlada de la aguja, la resistencia confiable del nudo y el bajo trauma tisular. Las decisiones de adquisición en el mercado de Suturas Cardíacas están influenciadas por la familiaridad del cirujano, la estandarización de kits de procedimientos en hospitales y los requisitos de garantía de calidad para pacientes cardíacos de alto riesgo.
El mercado de suturas cardíacas también muestra diferenciación a través de la selección de materiales y la estructura del filamento, con los equipos clínicos equilibrando las preferencias de manejo contra el control de infecciones y la respuesta del tejido. La compra en el mercado de suturas cardíacas favorece cada vez más la consistencia del producto, la garantía de esterilidad y la compatibilidad con enfoques quirúrgicos avanzados, incluidas las intervenciones cardíacas mínimamente invasivas y asistidas por robots. El crecimiento del mercado de suturas cardíacas se ve además moldeado por la expansión más amplia del cuidado cardíaco en hospitales especializados y centros cardiotorácicos, que siguen siendo los principales centros de consumo.
Por Perspectivas de Tipo
Las suturas absorbibles representaron la mayor participación del 62.9% en 2025. El liderazgo de las suturas absorbibles en el mercado de suturas cardíacas está respaldado por perfiles de resorción predecibles que se alinean con los tiempos de curación postoperatorios en cierres cardíacos. Las suturas absorbibles también reducen la carga clínica asociada con la extracción y apoyan vías de cuidado postquirúrgico simplificadas en entornos de alta agudeza. La adopción de suturas absorbibles se beneficia de continuas mejoras de producto, como un mejor manejo, reducción del arrastre de tejido y opciones avanzadas de recubrimiento diseñadas para una respuesta de curación más segura.
Por Perspectivas de Tipo de Material
Los materiales sintéticos son ampliamente preferidos en el mercado de suturas cardíacas debido a sus propiedades de tensión consistentes, manejo predecible y compatibilidad con la esterilización requerida para aplicaciones cardiovasculares. La selección de materiales sintéticos apoya la seguridad del nudo y el rendimiento uniforme en procedimientos exigentes como CABG y reparación de válvulas. Los formatos sintéticos también permiten recubrimientos diseñados y diseños de filamentos de precisión que mejoran el paso a través de planos de tejido delicados. Los materiales naturales siguen siendo relevantes en casos de uso limitados, pero las tendencias de adopción del mercado de suturas cardíacas generalmente favorecen a los sintéticos por su reproducibilidad y estandarización de procedimientos.
Por Perspectivas de Estructura
Las estructuras monofilamento se seleccionan comúnmente en el mercado de suturas cardíacas cuando se prioriza un menor arrastre de tejido y un riesgo reducido de absorción capilar. Los formatos monofilamento apoyan un paso suave y un rendimiento consistente en cierres de tejido vascular y cardíaco fino. Las estructuras multifilamento/trenzadas siguen siendo importantes donde se requiere un manejo mejorado y seguridad del nudo para pasos específicos dentro de reparaciones complejas. La compra en el mercado de suturas cardíacas a menudo incluye ambas estructuras como opciones complementarias, con el uso de monofilamento fortalecido por la adopción de técnicas mínimamente invasivas.
Por Perspectivas de Tipo de Aguja
La selección del tipo de aguja en el mercado de suturas cardíacas está principalmente impulsada por el tipo de tejido, la ruta de acceso y los requisitos del paso del procedimiento. Las agujas de punta afilada se utilizan típicamente donde se necesita una penetración controlada en planos de tejido más duros y estructuras vasculares. Las agujas de punta roma se seleccionan cuando se prioriza minimizar el riesgo de lesión accidental del tejido y de pinchazo, particularmente en escenarios selectos de manejo de tejidos blandos. La compra en el mercado de suturas cardíacas frecuentemente estandariza las combinaciones de aguja-sutura por conjunto de procedimientos, apoyando flujos de trabajo consistentes en el quirófano.
Por Perspectivas de Aplicación
El Injerto de Bypass de Arteria Coronaria (CABG) representó la mayor participación del 33.1% en 2025. El liderazgo de CABG en el Mercado de Suturas Cardíacas está respaldado por altos volúmenes de procedimientos y requisitos repetidos de cierre en los pasos de anastomosis y fijación de injertos. La demanda de CABG enfatiza la consistencia en la resistencia a la tracción, la seguridad confiable del nudo y el rendimiento preciso de la aguja en el cierre vascular. El consumo del Mercado de Suturas Cardíacas dentro de CABG se ve reforzado por la complejidad del procedimiento en casos de enfermedad multivaso y la carga continua de la enfermedad de las arterias coronarias en poblaciones envejecidas.
Por Perspectivas de Usuario Final
Los Hospitales Especializados en Cardiología representaron la mayor participación del 77.6% en 2025. El dominio de los Hospitales Especializados en Cardiología en el Mercado de Suturas Cardíacas está respaldado por la concentración de volúmenes quirúrgicos de alta complejidad y equipos cardíacos avanzados que realizan CABG, reparación de válvulas e intervenciones a corazón abierto. Los Hospitales Especializados en Cardiología suelen mantener contratos de compra estandarizados y kits de procedimientos que aumentan el consumo recurrente de suturas cardíacas. Los Hospitales Académicos y de Investigación contribuyen a través de casos complejos y la adopción de formatos avanzados de cierre, mientras que los Centros Quirúrgicos Ambulatorios se expanden selectivamente a medida que maduran las vías cardíacas ambulatorias.
Impulsores del Mercado de Suturas Cardíacas
Aumento de volúmenes de cirugía cardíaca en indicaciones coronarias y valvulares
El crecimiento del Mercado de Suturas Cardíacas está impulsado por volúmenes sostenidos en CABG, reparación de válvulas y procedimientos a corazón abierto realizados en centros cardíacos de alta complejidad. La demanda del Mercado de Suturas Cardíacas se fortalece a medida que las poblaciones envejecidas aumentan la prevalencia de la enfermedad de las arterias coronarias y las condiciones degenerativas de las válvulas. El consumo del Mercado de Suturas Cardíacas aumenta con cierres complejos de múltiples pasos que requieren múltiples hebras de sutura y agujas especializadas. Las compras del Mercado de Suturas Cardíacas también se benefician del acceso más amplio a la atención quirúrgica cardíaca en mercados emergentes a través de la expansión de la capacidad hospitalaria.
- Por ejemplo, la Clínica Cleveland informó haber realizado más de 5,600 cirugías cardíacas en 2023, subrayando los entornos quirúrgicos de alto rendimiento donde las suturas cardíacas se consumen a gran escala.
Preferencia por un rendimiento avanzado de cierre en tejidos cardiovasculares delicados
La demanda del Mercado de Suturas Cardíacas aumenta a medida que los equipos quirúrgicos priorizan la seguridad confiable del nudo, el manejo controlado y el bajo trauma tisular en los cierres cardiovasculares. La adopción de materiales de sutura diseñados en el Mercado de Suturas Cardíacas mejora la confianza en los procedimientos de reparación de vasos y válvulas. El Mercado de Suturas Cardíacas también se beneficia de diseños de productos que reducen el arrastre tisular y apoyan un paso más suave a través de planos tisulares frágiles. La adquisición en el Mercado de Suturas Cardíacas enfatiza cada vez más la consistencia, la garantía de esterilidad y el rendimiento clínico predecible en pacientes de alto riesgo.
Estandarización hospitalaria y adopción de kits de procedimientos en quirófanos cardíacos
La expansión del Mercado de Suturas Cardíacas está respaldada por modelos de adquisición hospitalaria que estandarizan los conjuntos de suturas por procedimiento y preferencia del cirujano. Los volúmenes del Mercado de Suturas Cardíacas aumentan cuando los centros cardíacos adoptan compras agrupadas para la eficiencia del quirófano. Los proveedores del Mercado de Suturas Cardíacas compiten en la amplitud de combinaciones de aguja-sutura compatibles y la cobertura del portafolio para flujos de trabajo de CABG y válvulas. La demanda del Mercado de Suturas Cardíacas también aumenta a medida que los centros cardiotorácicos escalan el rendimiento y requieren una continuidad confiable del suministro.
- Por ejemplo, la documentación técnica de la sutura GORE-TEX® de W. L. Gore especifica límites de resistencia a la tracción promedio que van desde 0.075 kg (CV-8) hasta 2.7 kg (CV-0), lo que permite a los hospitales estandarizar la selección de suturas según los requisitos de tamaño/resistencia para los flujos de trabajo de reparación cardiovascular.
Crecimiento en técnicas de cirugía cardíaca mínimamente invasiva y de precisión
La demanda del mercado de suturas cardíacas está respaldada por el crecimiento en la cirugía cardíaca mínimamente invasiva y asistida por robot que requiere un manejo preciso. La selección de productos del mercado de suturas cardíacas se inclina hacia suturas que funcionan de manera confiable a través de puertos de acceso más pequeños y portadores de agujas especializados. Los proveedores del mercado de suturas cardíacas se centran en la consistencia del filamento, recubrimientos mejorados y geometría de agujas adecuadas para enfoques avanzados. El mercado de suturas cardíacas se beneficia a medida que la cirugía de precisión se expande en centros de alto volumen y fomenta la adopción de productos de cierre premium.
Desafíos del mercado de suturas cardíacas
El mercado de suturas cardíacas enfrenta presión de sustitución en pasos específicos del procedimiento donde los métodos de cierre basados en dispositivos y los enfoques transcatéter reducen los requisitos de sutura. La demanda del mercado de suturas cardíacas puede verse limitada por la migración de procedimientos de cirugía abierta a intervenciones valvulares basadas en catéter para pacientes elegibles. Las compras del mercado de suturas cardíacas también pueden verse afectadas por estrictos controles de costos hospitalarios y adquisiciones basadas en licitaciones, particularmente en regiones sensibles al precio. Los proveedores del mercado de suturas cardíacas deben equilibrar la innovación premium con precios competitivos para mantener su participación en diversos sistemas de salud.
- Por ejemplo, Medtronic informa que más de 575,000 personas en todo el mundo han sido sometidas a un procedimiento TAVR de Medtronic, lo que ilustra cómo la escala de la terapia valvular basada en catéter puede cambiar las vías de tratamiento y reducir las necesidades de sutura en algunos flujos de trabajo valvulares.
El mercado de suturas cardíacas también enfrenta desafíos operativos relacionados con la variabilidad de las preferencias de los cirujanos y los largos ciclos de validación de nuevos materiales en entornos cardíacos. Los cambios en los productos del mercado de suturas cardíacas a menudo requieren capacitación de cirujanos, construcción de confianza clínica y aprobaciones de comités hospitalarios. La fiabilidad del suministro del mercado de suturas cardíacas sigue siendo crítica porque los centros cardíacos no pueden tolerar interrupciones en los consumibles de cierre. Las expectativas de calidad del mercado de suturas cardíacas son estrictas, lo que aumenta la complejidad regulatoria y de fabricación para formatos de materiales avanzados.
Tendencias y oportunidades del mercado de suturas cardíacas
El mercado de suturas cardíacas muestra oportunidades en formatos absorbibles premium y combinaciones especializadas de aguja-sutura diseñadas para cierres de alta precisión. La innovación en el mercado de suturas cardíacas se dirige cada vez más a una menor fricción en los tejidos, mejor manejo y mayor visibilidad durante la sutura cardiovascular. Los proveedores del mercado de suturas cardíacas también buscan posicionamientos recubiertos y antimicrobianos para apoyar vías de curación más seguras en pacientes quirúrgicos de alto riesgo. El crecimiento del mercado de suturas cardíacas se beneficia de la personalización de kits de procedimientos que alinean los conjuntos de productos con los flujos de trabajo de CABG y reparación valvular.
- Por ejemplo, Meril informó el uso de soldadura LASER para unir agujas de sutura y mostró un mayor rendimiento de tracción de la aguja en comparación con un estándar de canal engastado, con una tracción promedio de la aguja de 42.281 kgf (mín 43.307; máx 45.328) en comparación con 38.038 kgf (mín 38.742; máx 39.799) en la tabla de comparación citada (tamaño 6).
El mercado de suturas cardíacas también presenta oportunidades en la expansión de mercados emergentes a través de la fabricación local, asociaciones con distribuidores y penetración en redes hospitalarias. La demanda del mercado de suturas cardíacas aumenta a medida que crecen los hospitales cardíacos especializados en Asia Pacífico y partes de América Latina. Los proveedores del mercado de suturas cardíacas pueden capturar participación ofreciendo niveles de productos rentables mientras mantienen las expectativas de garantía de calidad. La adopción del mercado de suturas cardíacas puede acelerarse a través de la educación de los cirujanos y programas de apoyo clínico vinculados al manejo avanzado de suturas.
Perspectivas Regionales
América del Norte
América del Norte representó el 46.2% de los ingresos del mercado de suturas cardíacas en 2025. La demanda del mercado de suturas cardíacas en América del Norte está respaldada por altos volúmenes de cirugía cardíaca, infraestructura hospitalaria avanzada y adopción de materiales de cierre premium. La adquisición del mercado de suturas cardíacas se refuerza mediante protocolos estandarizados de quirófano y una fuerte disponibilidad de proveedores en los principales centros cardíacos. El mercado de suturas cardíacas también se beneficia de ecosistemas de capacitación avanzada que aceleran la adopción de combinaciones especializadas de aguja-sutura.
Europa
Europa representó el 24.4% de los ingresos del mercado de suturas cardíacas en 2025. La demanda del mercado de suturas cardíacas en Europa está respaldada por una capacidad establecida de cirugía cardiotorácica y sistemas de salud estructurados que sostienen el rendimiento de los procedimientos. La compra del mercado de suturas cardíacas está moldeada por la adquisición centralizada y la evaluación basada en el valor, apoyando una demanda constante en los principales mercados. El crecimiento del mercado de suturas cardíacas se refuerza por las intervenciones continuas de válvulas y coronarias realizadas en hospitales de atención terciaria y centros especializados.
Asia Pacífico
Asia Pacífico representó el 21.1% de los ingresos del mercado de suturas cardíacas en 2025. La expansión del mercado de suturas cardíacas en Asia Pacífico está respaldada por el creciente acceso a la cirugía cardíaca, el aumento de la inversión en hospitales especializados y la creciente carga de enfermedades cardiovasculares. La mezcla de productos del mercado de suturas cardíacas equilibra la asequibilidad con la creciente demanda de suturas de mayor rendimiento en centros de primer nivel. El crecimiento del mercado de suturas cardíacas se fortalece con la ampliación de la capacidad cardiotorácica y la expansión de la cobertura en países con grandes poblaciones.
América Latina
América Latina representó el 5.4% de los ingresos del mercado de suturas cardíacas en 2025. La demanda del mercado de suturas cardíacas en América Latina se concentra en las principales redes hospitalarias urbanas y en instalaciones privadas especializadas. La compra del mercado de suturas cardíacas está influenciada por las limitaciones de reembolso y el acceso desigual a la cirugía cardíaca avanzada en ciertas geografías. El crecimiento del mercado de suturas cardíacas está respaldado por la modernización de la infraestructura hospitalaria y la expansión gradual de los servicios de atención cardíaca especializada.
Oriente Medio y África
Oriente Medio y África representaron el 2.9% de los ingresos del mercado de suturas cardíacas en 2025. La demanda del mercado de suturas cardíacas está respaldada por centros cardíacos especializados en los países del CCG y algunas instituciones sudafricanas. El crecimiento del mercado de suturas cardíacas está limitado por la disponibilidad desigual de cirugías cardíacas en los sistemas de salud regionales más amplios. Los proveedores del mercado de suturas cardíacas generalmente abordan la región a través de modelos liderados por distribuidores y el compromiso con redes hospitalarias específicas.
Paisaje Competitivo
La competencia en el mercado de suturas cardíacas está determinada por la amplitud del portafolio de productos, la consistencia en el rendimiento clínico y la capacidad de satisfacer necesidades específicas de procedimientos para CABG y reparación de válvulas. Los líderes del mercado de suturas cardíacas se diferencian mediante materiales avanzados, recubrimientos y combinaciones de aguja-sutura diseñadas que mejoran el manejo y la fiabilidad en tejidos cardiovasculares delicados. La adquisición en el mercado de suturas cardíacas favorece cada vez más a los proveedores que pueden garantizar la continuidad del suministro, kits estandarizados y apoyo educativo clínico. Los participantes del mercado de suturas cardíacas también compiten en niveles de precios para abordar tanto los segmentos premium como de valor en todas las regiones.
Johnson & Johnson (Ethicon) se posiciona en el mercado de suturas cardíacas gracias a amplios portafolios de cierre quirúrgico, sólidas relaciones hospitalarias y la capacidad de integrar ofertas de suturas en flujos de trabajo estandarizados de quirófano. La diferenciación de Johnson & Johnson (Ethicon) en el mercado de suturas cardíacas se refuerza por la profundidad del portafolio en formatos absorbibles y no absorbibles y un énfasis continuo en variantes de productos enfocadas en el rendimiento. Johnson & Johnson (Ethicon) también se beneficia de la escala en fabricación y distribución, apoyando la disponibilidad constante para centros cardíacos de alto volumen. Las capacidades de Johnson & Johnson (Ethicon) pueden apoyar la adopción en procedimientos cardíacos complejos a través de recursos de capacitación y programas de apoyo clínico.
El informe de investigación y crecimiento de la industria incluye análisis detallados del paisaje competitivo del mercado e información sobre empresas clave, incluyendo:
- Johnson & Johnson (Ethicon)
- Medtronic plc
- B. Braun Melsungen AG
- Teleflex Incorporated
- W. L. Gore & Associates
- Smith & Nephew plc
- DemeTECH Corporation
- Meril Life Sciences
- Healthium Medtech
- Peters Surgical
- Sutures India
- Gunze Limited
- Lotus Surgicals
- Dolphin Sutures
- SMI AG
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2024, Johnson & Johnson (Ethicon) amplió la visibilidad en torno a variantes avanzadas de suturas posicionadas para mejorar los resultados en sitios quirúrgicos, apoyando carteras de cierre diferenciadas en procedimientos de alta complejidad.
- En febrero de 2025, Meril Life Sciences (India) presentó una cartera quirúrgica cardiovascular ampliada que incluye agujas de sutura cardíaca avanzadas y suturas especializadas diseñadas para mejorar la precisión en procedimientos cardíacos. El lanzamiento introdujo Hemovas Needles (diseñadas para minimizar la pérdida de sangre durante la extracción de vasos), V-Black Needles (con penetradores de tejido y plexiglás para reducir el trauma), y C2 Calcified Coronary Needles (optimizadas para penetrar vasos calcificados).
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1589 millones |
| Pronóstico de ingresos en 2032 | USD 3019 millones |
| Tasa de crecimiento (CAGR) | 9.6% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo: Suturas Absorbibles, Suturas No Absorbibles; Por Perspectiva de Tipo de Material: Natural, Sintético; Por Perspectiva de Estructura: Monofilamento, Multifilamento / Trenzado; Por Perspectiva de Tipo de Aguja: Agujas de Punta Roma, Agujas de Punta Afilada; Por Perspectiva de Aplicación: Cirugía a Corazón Abierto, Reparación de Válvulas Cardíacas, Injerto de Derivación de Arteria Coronaria (CABG), Otras Cirugías Cardíacas; Por Perspectiva de Usuario Final: Centros de Cirugía Cardíaca y Cardiotorácica, Hospitales Especializados en Cardiología, Hospitales Académicos y de Investigación, Centros de Cirugía Ambulatoria (ASCs) |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | Johnson & Johnson (Ethicon); Medtronic plc; B. Braun Melsungen AG; Teleflex Incorporated; W. L. Gore & Associates; Smith & Nephew plc; DemeTECH Corporation; Meril Life Sciences; Healthium Medtech; Peters Surgical; Sutures India; Gunze Limited; Lotus Surgicals; Dolphin Sutures; SMI AG |
| Número de Páginas | 342 |
Segmentación
Por Tipo
- Suturas Absorbibles
- Suturas No Absorbibles
Por Tipo de Material
- Natural
- Sintético
Por Estructura
- Monofilamento
- Multifilamento / Trenzado
Por Tipo de Aguja
- Agujas de Punta Roma
- Agujas de Punta Afilada
Por Aplicación
- Cirugía a Corazón Abierto
- Reparación de Válvulas Cardíacas
- Injerto de Derivación de la Arteria Coronaria (CABG)
- Otras Cirugías Cardíacas
Por Usuario Final
- Centros de Cirugía Cardíaca y Cardiotorácica
- Hospitales Especializados en Cardiología
- Hospitales Académicos y de Investigación
- Centros Quirúrgicos Ambulatorios (ASCs)
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de suturas cardíacas en 2025 y cuál es la previsión para 2032?
¿Cuál es la TACC para el mercado de suturas cardíacas durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de suturas cardíacas?
¿Qué factores están impulsando el crecimiento del mercado de suturas cardíacas?
¿Quiénes son las empresas líderes en el mercado de suturas cardíacas?
¿Qué región liderará el mercado de suturas cardíacas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Suturas Cardíacas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Suturas Cardíacas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,589 million → 2032: USD 3,019 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Suturas Cardíacas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Suturas Cardíacas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Suturas Cardíacas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Suturas Cardíacas Market Drivers
- 3.3 Mercado de Suturas Cardíacas Market Restraints & Challenges
- 3.4 Mercado de Suturas Cardíacas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Suturas Cardíacas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Suturas Cardíacas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Suturas Cardíacas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Suturas Cardíacas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Suturas Cardíacas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Suturas Cardíacas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Suturas Cardíacas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Suturas Cardíacas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Suturas Cardíacas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Suturas Cardíacas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Suturas Cardíacas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Suturas Cardíacas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Suturas Cardíacas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Suturas Cardíacas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Suturas Cardíacas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Suturas Cardíacas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Suturas Cardíacas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Suturas Cardíacas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Suturas Cardíacas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
