
Descripción General del Mercado de Agentes de Cromoendoscopia:
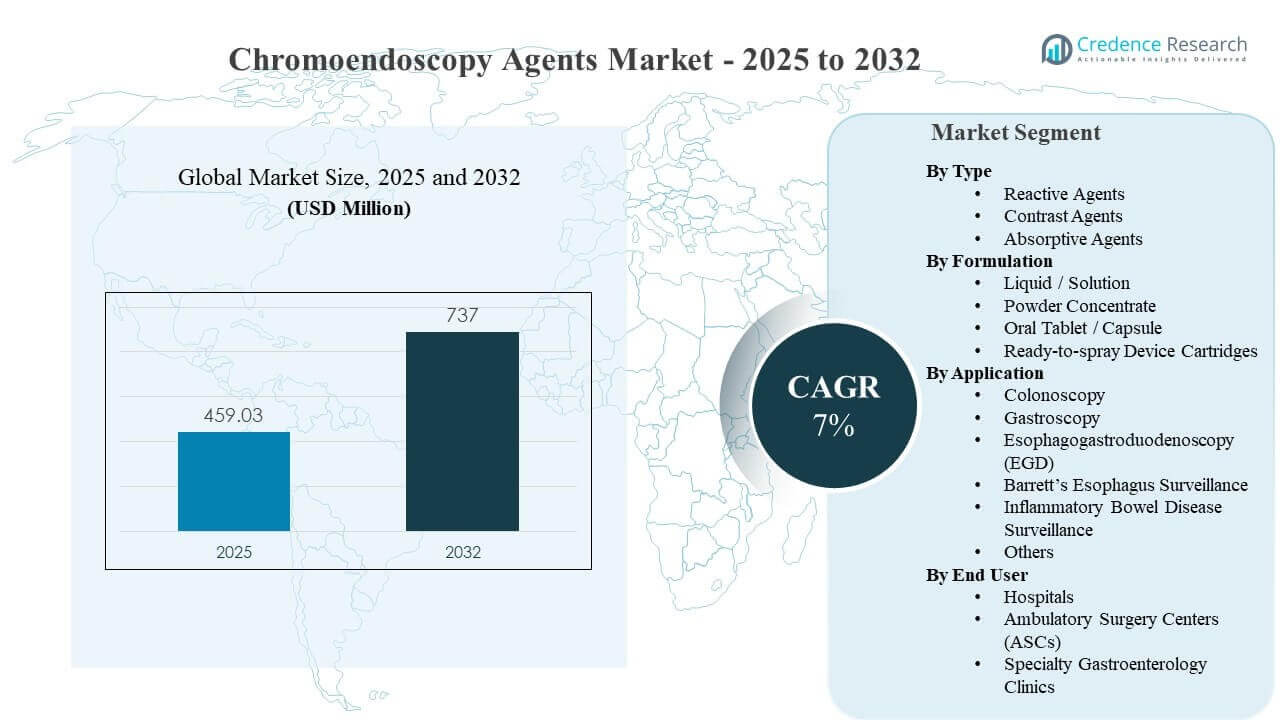
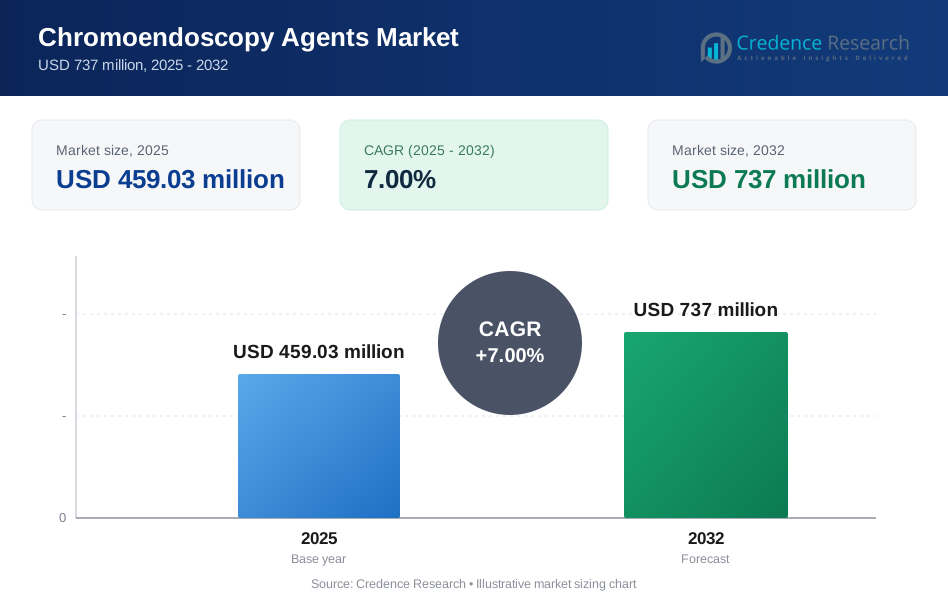
El tamaño del mercado global de Agentes de Cromoendoscopia se estimó en USD 459.03 millones en 2025 y se espera que alcance los USD 737 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7% de 2025 a 2032. El crecimiento está impulsado principalmente por el creciente enfoque clínico y de calidad en mejorar la visualización de la mucosa durante el cribado endoscópico y la vigilancia, lo que aumenta la utilización de técnicas basadas en tintes o de mejora de contraste en los flujos de trabajo rutinarios. La expansión de la capacidad de endoscopia ambulatoria y la modernización de las suites de endoscopia en las principales regiones apoyan aún más la adopción de agentes de cromoendoscopia en procedimientos gastrointestinales de alto volumen.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Agentes de Cromoendoscopia 2025 | USD 459.03 millones |
| Mercado de Agentes de Cromoendoscopia, CAGR | 7% |
| Tamaño del Mercado de Agentes de Cromoendoscopia 2032 | USD 737 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 35.9% de los ingresos de 2025, respaldada por una alta penetración de cribado e infraestructura avanzada de endoscopia.
- Asia Pacífico representó el 27.8% de los ingresos de 2025, beneficiándose de la expansión de la capacidad de procedimientos y la creciente demanda de detección temprana de cáncer gastrointestinal.
- La formulación Líquida/Solución lideró con un 51.2% de participación en 2025, reflejando familiaridad con el procedimiento y facilidad de titulación durante la endoscopia.
- La colonoscopia tuvo un 49.3% de participación en 2025, ya que el cribado colorrectal sigue siendo el caso de uso de mayor volumen para la mejora de contraste.
- Los hospitales representaron un 47.1% de participación en 2025, debido a la mezcla de casos complejos, unidades de endoscopia de mayor rendimiento y vías de patología integradas.
Análisis de Segmento
La demanda de agentes de cromoendoscopia está determinada por la estandarización de procedimientos en suites gastrointestinales y el objetivo clínico de mejorar la visibilidad de las lesiones durante el cribado y la vigilancia. La adopción es más fuerte donde las métricas de calidad priorizan la detección y donde las instalaciones tienen capacitación constante del personal para la preparación y aplicación de tintes. La elección de la formulación se alinea cada vez más con la eficiencia del flujo de trabajo, incluyendo la reducción de pasos de configuración y la dosificación estandarizada. La preferencia del comprador generalmente favorece productos que sean fáciles de almacenar, preparar y administrar sin interrumpir el tiempo del procedimiento.
La dinámica de las aplicaciones está liderada por los procedimientos colorrectales, pero las indicaciones de vigilancia en las vías de enfermedades crónicas apoyan el crecimiento incremental del volumen. Los sitios buscan soluciones que mejoren la consistencia de la visualización entre los operadores, reduzcan la variabilidad y apoyen la evaluación dirigida de la mucosa sospechosa. La expansión de los usuarios finales hacia entornos ambulatorios aumenta la demanda de formatos simplificados, suministro predecible y opciones de entrega fáciles de usar. El impulso general del segmento se refuerza con el aumento de los volúmenes de endoscopia y el cambio hacia programas de vigilancia estructurados.
Por Tipo de Información
Agentes de Contraste representaron la mayor participación con un 34.6% en 2025. La demanda está respaldada por el amplio conocimiento de los procedimientos y el uso establecido en la mejora del contraste mucoso durante los exámenes rutinarios de GI. Los equipos clínicos valoran el comportamiento de tinción predecible que se integra sin problemas en los flujos de trabajo estándar sin necesidad de formación adicional extensa. La utilización se refuerza aún más por los altos volúmenes de cribado donde las mejoras incrementales de visibilidad pueden apoyar la identificación consistente de lesiones.
Por Información de Formulación
Líquido / Solución representó la mayor participación con un 51.2% en 2025. Este formato sigue siendo preferido porque permite el control en tiempo real de la concentración y cobertura durante los procedimientos. El manejo de líquidos está ampliamente integrado en las rutinas de preparación de la sala de endoscopia, apoyando la adopción rápida y la compra repetida. Las decisiones de adquisición también favorecen un suministro y empaque estables que reducen el desperdicio, mejoran la gestión de estanterías y apoyan un rendimiento consistente.
Por Información de Aplicación
Colonoscopia representó la mayor participación con un 49.3% en 2025. El alto volumen de procedimientos y la demanda impulsada por el cribado hacen de la colonoscopia el impulsor más consistente para la utilización de agentes de cromoendoscopia. Los proveedores priorizan la mejora de la visibilidad para apoyar la identificación de lesiones sutiles, particularmente en cohortes de vigilancia y alto riesgo. Los patrones de práctica estandarizados, las fuertes redes de referencia y las iniciativas de calidad ayudan a mantener la demanda repetida y ampliar el uso rutinario en los centros de GI.
Por Información de Usuario Final
Hospitales representaron la mayor participación con un 47.1% en 2025. Las grandes instalaciones suelen operar unidades de endoscopia de alto rendimiento y gestionan vías de diagnóstico más complejas que pueden aumentar el uso de agentes que mejoran la visualización. Las compras hospitalarias también se benefician de formularios establecidos, adquisiciones centralizadas y flujos de trabajo de patología integrados. Al mismo tiempo, la migración de procedimientos a sitios de menor costo anima a los hospitales a enfatizar la eficiencia, consistencia y rendimiento clínico en los criterios de selección.
Impulsores del Mercado
Aumento de los volúmenes de cribado y vigilancia de endoscopia
Los programas de cribado para enfermedades colorrectales y las vías de vigilancia estructurada expanden el conteo general de procedimientos de endoscopia, aumentando la demanda abordable de agentes de cromoendoscopia. El mayor rendimiento en las suites de GI fortalece el uso rutinario de herramientas de mejora de la visualización que se integran en flujos de trabajo estandarizados. Los proveedores alinean cada vez más los protocolos de procedimientos con las expectativas de calidad, apoyando el consumo consistente. A medida que las instalaciones expanden su capacidad, las decisiones de compra favorecen productos que son fáciles de preparar, predecibles en su uso y confiables en su suministro.
Enfoque en la calidad para la detección de lesiones y consistencia en la visualización
El énfasis clínico en mejorar la visualización de la mucosa apoya la adopción de tintes y enfoques de contraste que reducen la variabilidad del operador. Las instalaciones que buscan resultados de detección más consistentes prefieren soluciones que se integren sin problemas en la práctica estándar de endoscopia. Este enfoque orientado a la calidad también apoya la capacitación y el desarrollo de protocolos, lo que aumenta la reutilización repetida. Los proveedores que ofrecen un comportamiento de tinción predecible y simplicidad operativa se benefician ya que los compradores priorizan la consistencia del rendimiento entre diferentes operadores y sitios.
- Por ejemplo, el sistema de imagen endoscópica ELUXEO 8000 de Fujifilm ofrece resolución 4K y triple reducción de ruido (3NR), permitiendo a los clínicos cambiar entre tres modos de imagen mejorada LCI, BLI y el recién introducido modo ACI para apoyar una visualización y caracterización de lesiones más consistente entre operadores.
Expansión de la endoscopia ambulatoria y entornos de atención rentables
El crecimiento en entornos de procedimientos ambulatorios aumenta la demanda de productos que reduzcan el tiempo de preparación y simplifiquen la entrega. Los centros ambulatorios suelen centrarse en el rendimiento y la reproducibilidad, fomentando la adopción de formatos estandarizados y manejo sencillo. Este cambio de entorno también amplía la adquisición entre clínicas GI especializadas y ASCs que realizan altos volúmenes de procedimientos. A medida que crece la infraestructura ambulatoria, la fiabilidad del suministro y el embalaje conveniente se vuelven factores de compra más importantes.
- Por ejemplo, PENTAX Medical informó que el diseño de su duodenoscopio I-DEC redujo la contaminación microbiana persistente del 11.2% al 3.8%, una reducción del 66% en el riesgo de contaminación, mientras mantenía el éxito técnico del ERCP al 94.6% frente al 90.7% para los endoscopios estándar, reforzando el valor de la tecnología endoscópica reproducible y orientada a la seguridad en entornos de atención eficientes.
Acceso más amplio a infraestructura de endoscopia moderna y mejoras en el flujo de trabajo
La inversión en suites de endoscopia moderna y la infraestructura de apoyo mejora la capacidad de los procedimientos en todas las regiones, permitiendo una adopción más amplia de técnicas de visualización mejoradas. Las mejoras en el flujo de trabajo enfatizan la velocidad, la estandarización y resultados consistentes, lo que apoya la demanda de agentes de cromoendoscopia. Las instalaciones también buscan soluciones compatibles con prácticas rutinarias de desinfección, almacenamiento y manejo. Ampliar el acceso a personal capacitado y servicios de endoscopia fortalece la penetración en el mercado, especialmente en sistemas de salud en rápido desarrollo.
Desafíos del Mercado
La adopción clínica puede verse limitada por la fricción en el flujo de trabajo, incluyendo pasos adicionales de preparación, variabilidad en la técnica de tinción y capacitación inconsistente de los operadores. En entornos de alto rendimiento, los pasos incrementales pueden percibirse como disruptivos a menos que los protocolos estén estandarizados y el personal esté bien capacitado. Los equipos de adquisición también pueden enfrentar restricciones cuando los productos requieren manejo, almacenamiento o accesorios de entrega especializados. Estas barreras operativas pueden ralentizar la adopción fuera de los principales centros GI y grandes hospitales.
- Por ejemplo, en un estudio multicéntrico de cromoscopia en la vida real utilizando el catéter de pulverización de tinte PW-5V1 de Olympus para la entrega de carmín índigo al 0.4%, el protocolo requería una pulverización pancolónica segmento por segmento y una retirada cronometrada desde el ciego, ilustrando cómo la visualización basada en tintes añade pasos definidos al flujo de trabajo que dependen de la consistencia del operador.
La presión sobre los precios y la sensibilidad al reembolso pueden limitar la premiumización, particularmente en entornos ambulatorios enfocados en costos y en regiones con financiación desigual para programas de cribado. Las instalaciones pueden priorizar alternativas de menor costo o reducir el uso rutinario si el valor clínico incremental no se demuestra consistentemente entre los operadores. La consistencia del suministro y la garantía de calidad también son importantes porque las escaseces o la variabilidad pueden interrumpir los protocolos estandarizados. La sustitución competitiva por técnicas de visualización alternativas puede desafiar aún más la adopción sostenida en algunos segmentos.
Tendencias del Mercado y Oportunidades
La demanda está tendiendo hacia formatos y empaques que simplifiquen la preparación de la sala y reduzcan la variabilidad, lo que apoya una adopción más amplia en sitios ambulatorios. Los proveedores prefieren cada vez más la dosificación estandarizada, el fácil almacenamiento y la configuración rápida para proteger el rendimiento del procedimiento. Esto crea oportunidades para formatos de entrega que minimicen los pasos de manejo y apoyen una aplicación consistente entre diferentes operadores. Las empresas que alinean el diseño del producto con las restricciones del flujo de trabajo del conjunto GI pueden fortalecer la colocación y la compra repetida.
- Por ejemplo, el sistema de hemostasia endoscópica Nexpowder de Medtronic utiliza una plataforma de entrega alimentada por batería en lugar de propulsión por CO2, se suministra con un catéter de 220 cm y fue respaldado en la documentación aprobada por la FDA por pruebas de envejecimiento acelerado de 3 años para el polvo y los componentes de entrega; el mismo archivo también informó tasas de hemostasia inmediata que oscilan entre el 94% y el 100% en los conjuntos de datos clínicos citados, lo que respalda directamente las afirmaciones sobre la configuración estandarizada, la practicidad de almacenamiento y el uso procedimental consistente.
Otra oportunidad radica en expandir el uso en indicaciones de vigilancia donde la visualización mejorada puede apoyar una toma de decisiones más estructurada y una evaluación dirigida. El crecimiento en clínicas especializadas de GI y redes ambulatorias aumenta el número de puntos de adquisición y fomenta la estandarización del portafolio en sistemas de múltiples sitios. El apoyo a la capacitación, la compatibilidad de los protocolos y la fiabilidad del suministro se convierten en diferenciadores en estas redes. Los proveedores que construyen fuertes vías de adopción clínica y una distribución confiable pueden ganar participación a medida que los volúmenes se expanden.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 35.9% de los ingresos de 2025, respaldada por una fuerte penetración de cribado, alta capacidad de endoscopia y amplia disponibilidad de servicios especializados de GI. La adopción se refuerza por redes hospitalarias y clínicas especializadas que estandarizan protocolos en todas las instalaciones. Los compradores suelen priorizar la fiabilidad del producto, la facilidad de uso y el rendimiento de visualización consistente para proteger el rendimiento. La intensidad competitiva es mayor debido a los procesos de adquisición establecidos y la preferencia por flujos de trabajo clínicos probados.
Europa
Europa representó el 23.4% de los ingresos de 2025, respaldada por sistemas de salud maduros y vías establecidas de vigilancia gastrointestinal. La demanda se fortalece por patrones de derivación estructurados y el énfasis de los proveedores en una calidad diagnóstica consistente. Las decisiones de adquisición a menudo se centran en la estandarización, la alineación de la formación y el suministro constante, especialmente en los sistemas hospitalarios más grandes. La adopción es más fuerte en países con altos volúmenes de endoscopia e iniciativas de cribado bien desarrolladas.
Asia Pacífico
Asia Pacífico representó el 27.8% de los ingresos de 2025, impulsada por la expansión de la infraestructura de endoscopia y el creciente enfoque en la detección temprana de enfermedades gastrointestinales. El crecimiento se apoya en la ampliación de la capacidad en los sistemas hospitalarios urbanos y la creciente penetración de servicios especializados de gastroenterología. Los compradores a menudo equilibran los objetivos de rendimiento con la eficiencia de costos, favoreciendo formatos que reducen el tiempo de preparación y el desperdicio. A medida que las redes ambulatorias se expanden, la demanda de protocolos de uso simplificados y estandarizados sigue aumentando.
América Latina
América Latina representó el 8.6% de los ingresos de 2025, con la demanda concentrada en grandes hospitales privados y centros urbanos de mayor capacidad. La penetración del cribado y la capacidad de endoscopia están mejorando, pero el acceso sigue siendo desigual, moldeando los volúmenes de compra. Las instalaciones tienden a priorizar la disponibilidad y soluciones rentables que se ajusten a los flujos de trabajo existentes. La expansión de las redes de atención privada y la modernización de los servicios de gastroenterología pueden aumentar gradualmente la adopción durante el período de pronóstico.
Oriente Medio y África
Oriente Medio y África representaron el 4.3% de los ingresos de 2025, con la demanda concentrada en países que invierten en infraestructura hospitalaria avanzada. La adopción es más fuerte donde los servicios especializados de gastroenterología y la capacidad de endoscopia están en expansión. La adquisición a menudo enfatiza la fiabilidad del suministro y la facilidad de implementación debido a la variabilidad en la madurez del servicio en toda la región. La adopción más amplia depende del desarrollo continuo de la infraestructura y un acceso más amplio a los servicios de endoscopia.
Panorama Competitivo
El mercado de agentes de cromoendoscopia se caracteriza por una competencia centrada en la fiabilidad del producto, las ventajas en el manejo de formulaciones y la adecuación a los flujos de trabajo de las suites de endoscopia. Los proveedores se diferencian a través de un rendimiento consistente, la conveniencia del empaquetado y la entrega, y la capacidad de apoyar la estandarización de protocolos en redes de proveedores multisede. La fortaleza de la distribución y las cadenas de suministro confiables son factores clave porque los horarios de los procedimientos dependen de la disponibilidad ininterrumpida. El posicionamiento competitivo también se beneficia de la educación clínica y el apoyo operativo que reducen la variabilidad en el uso y mejoran la adopción en las instalaciones.
Cosmo Pharmaceuticals N.V. se posiciona en torno a soluciones diagnósticas especializadas que enfatizan la compatibilidad con los flujos de trabajo y el apoyo a la adopción en entornos de endoscopia de rutina. El enfoque de la compañía en permitir la implementación práctica junto con las necesidades clínicas apoya el despliegue a través de vías de cribado y vigilancia. La tracción en el mercado se fortalece cuando los productos reducen la fricción en los procedimientos y se alinean con las prioridades de los proveedores, como la velocidad, la consistencia y la facilidad de uso. Una ejecución comercial sólida en todas las regiones puede mejorar aún más la profundidad de la adopción en entornos de gastroenterología de alto volumen.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Cosmo Pharmaceuticals N.V.
- American Regent, Inc.
- Provepharm Life Solutions
- Daiichi Sankyo Co., Ltd.
- Macsen Laboratories
- Bracco Diagnostics Inc.
- FUJIFILM Wako Pure Chemical Corporation
- Thermo Fisher Scientific Inc.
- Merck KGaA
- BD (Becton, Dickinson and Company)
- C2 Pharma
- Otsuka Pharmaceutical Co., Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En mayo de 2025, Cosmo anunció que Endovision Limited recibió la certificación EU MDR para Cerebro, una guía en tiempo real impulsada por IA para esofagogastroduodenoscopia, y Cosmo describió el movimiento como parte de su ecosistema avanzado de IA en tiempo real en endoscopia.
- En febrero de 2025, FUJIFILM Healthcare Americas se asoció con EndoSim para expandir el acceso a EndoGel, un modelo de entrenamiento en endoscopia utilizado para procedimientos avanzados como ESD y POEM, transfiriendo Fujifilm su distribución exclusiva del producto en EE. UU. a EndoSim.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 459.03 millones |
| Pronóstico de ingresos en 2032 | USD 737 millones |
| Tasa de crecimiento (CAGR) | 7% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo; Por Perspectiva de Formulación; Por Perspectiva de Aplicación; Por Perspectiva de Usuario Final |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Cosmo Pharmaceuticals N.V.; American Regent, Inc.; Provepharm Life Solutions; Daiichi Sankyo Co., Ltd.; Macsen Laboratories; Bracco Diagnostics Inc.; FUJIFILM Wako Pure Chemical Corporation; Thermo Fisher Scientific Inc.; Merck KGaA; BD (Becton, Dickinson and Company); C2 Pharma; Otsuka Pharmaceutical Co., Ltd. |
| Número de páginas | 328 |
Segmentación
POR TIPO
- Agentes Reactivos
- Agentes de Contraste
- Agentes Absorbentes
POR FORMULACIÓN
- Líquido / Solución
- Concentrado en Polvo
- Tableta Oral / Cápsula
- Cartuchos de Dispositivo Listos para Rociar
POR APLICACIÓN
- Colonoscopia
- Gastroscopia
- Esophagogastroduodenoscopia (EGD)
- Vigilancia del Esófago de Barrett
- Vigilancia de Enfermedades Inflamatorias del Intestino
- Otros
POR USUARIO FINAL
- Hospitales
- Centros de Cirugía Ambulatoria (ASCs)
- Clínicas Especializadas en Gastroenterología
POR REGIÓN
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de los agentes de cromoendoscopia en 2025 y su pronóstico para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de agentes de cromoendoscopia durante 2025–2032?
¿Cuál segmento tiene la mayor participación en 2025?
¿Qué factores están impulsando el crecimiento en el mercado de agentes de cromoendoscopia?
¿Quiénes son las empresas líderes en el mercado de agentes de cromoendoscopia?
¿Qué región liderará el mercado en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agentes de Cromoendoscopia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agentes de Cromoendoscopia Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 459.03 million → 2032: USD 737 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agentes de Cromoendoscopia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agentes de Cromoendoscopia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agentes de Cromoendoscopia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agentes de Cromoendoscopia Market Drivers
- 3.3 Mercado de Agentes de Cromoendoscopia Market Restraints & Challenges
- 3.4 Mercado de Agentes de Cromoendoscopia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agentes de Cromoendoscopia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agentes de Cromoendoscopia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agentes de Cromoendoscopia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agentes de Cromoendoscopia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agentes de Cromoendoscopia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agentes de Cromoendoscopia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agentes de Cromoendoscopia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agentes de Cromoendoscopia Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agentes de Cromoendoscopia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agentes de Cromoendoscopia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agentes de Cromoendoscopia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agentes de Cromoendoscopia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agentes de Cromoendoscopia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agentes de Cromoendoscopia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agentes de Cromoendoscopia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agentes de Cromoendoscopia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agentes de Cromoendoscopia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agentes de Cromoendoscopia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agentes de Cromoendoscopia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
