
Visión General del Mercado de Productos y Servicios para Pruebas de Colesterol:
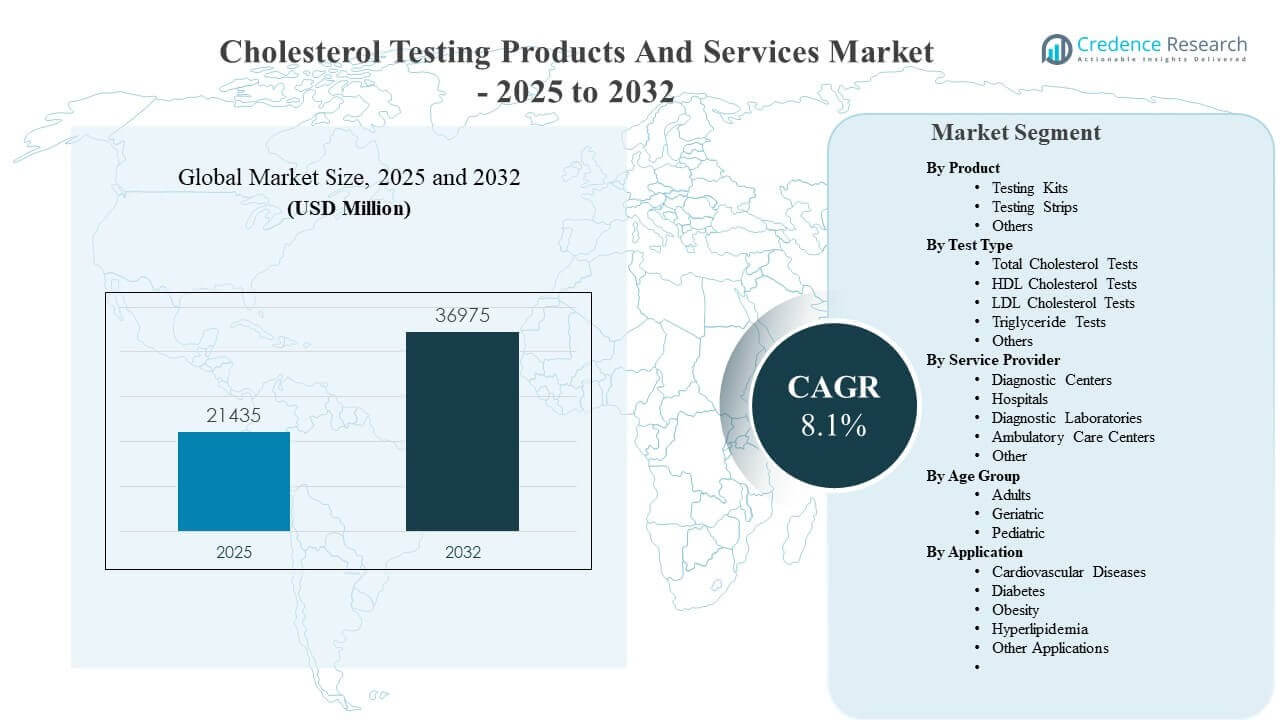
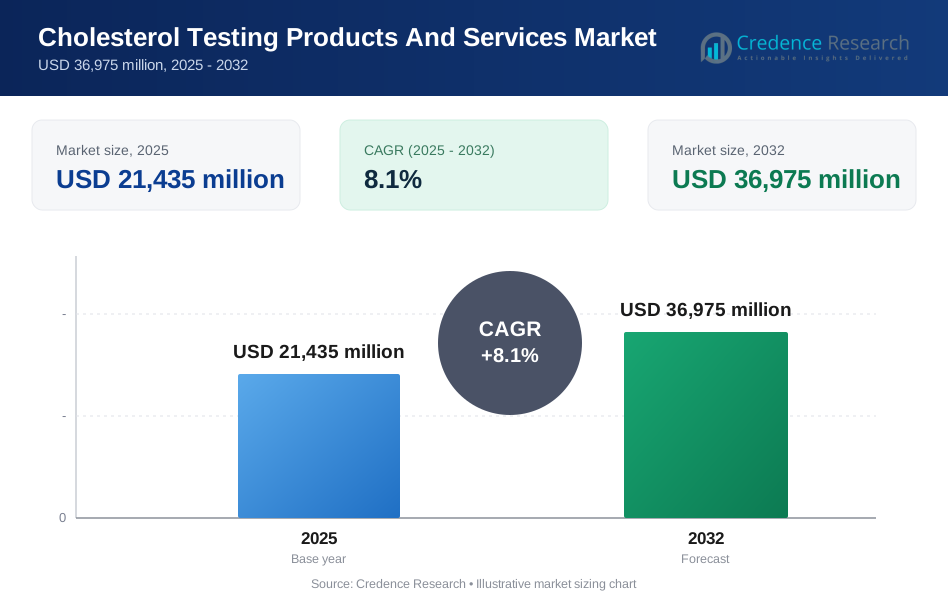
El tamaño del mercado global de Productos y Servicios para Pruebas de Colesterol se estimó en USD 21,435 millones en 2025 y se espera que alcance los USD 36,975 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.1% de 2025 a 2032. El monitoreo rutinario de lípidos está cada vez más integrado en chequeos preventivos y vías de atención cardiometabólica a largo plazo, expandiendo tanto la frecuencia de los exámenes como los volúmenes de pruebas de seguimiento en los entornos de atención. Las expectativas de tiempos de respuesta más rápidos y el acceso más amplio a formatos de punto de atención y en el hogar continúan apoyando una adopción más amplia de pruebas en sistemas de salud maduros y emergentes.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Productos y Servicios para Pruebas de Colesterol 2025 | USD 21,435 millones |
| Mercado de Productos y Servicios para Pruebas de Colesterol, CAGR | 8.1% |
| Tamaño del Mercado de Productos y Servicios para Pruebas de Colesterol 2032 | USD 36,975 millones |
Tendencias Clave del Mercado e Información
- Norteamérica se mantuvo como el mercado regional más grande en 2025 con una participación del 37.9%, reflejando una fuerte intensidad de exámenes preventivos y redes de laboratorios establecidas.
- Europa representó una participación del 24.8% en 2025, respaldada por pruebas rutinarias de atención primaria y marcos estructurados de reembolso de diagnósticos.
- Asia Pacífico representó el 24.1% de los ingresos globales en 2025, impulsada por el acceso creciente a diagnósticos y una creciente carga de enfermedades crónicas.
- Los Kits de Pruebas lideraron el panorama de productos en 2025 con una participación del 43.9%, respaldados por flujos de trabajo de punto de atención y la preferencia del consumidor por pruebas convenientes.
- Las Pruebas de Colesterol Total ocuparon la posición más grande en tipo de prueba en 2025 con una participación del 36.4%, reflejando su papel como un marcador estándar de detección de primera línea.
Análisis de Segmentos
La demanda de pruebas de colesterol está determinada por el equilibrio entre los flujos de trabajo de laboratorio de grado clínico y los formatos de prueba más rápidos de punto de atención o dirigidos por el consumidor. La innovación en productos se centra en la usabilidad, resultados más rápidos, necesidades de muestras más pequeñas y una mejor integración con registros digitales para apoyar el monitoreo rutinario. La intensidad de las pruebas se refuerza mediante programas preventivos y por las necesidades de monitoreo de terapia en pacientes gestionados por riesgo cardiovascular. A medida que las pruebas se expanden más allá de los chequeos episódicos, la demanda impulsada por consumibles (kits, tiras y reactivos) se vuelve más recurrente en los entornos de atención médica.
La prestación de servicios está cada vez más influenciada por la escala de la red, el tiempo de respuesta y la integración de la vía de atención. Los hospitales, clínicas y entornos ambulatorios se benefician de las pruebas rápidas para apoyar el asesoramiento y las decisiones de tratamiento en la misma visita, mientras que los laboratorios de diagnóstico compiten en rendimiento, garantía de calidad y amplitud de contratación. El crecimiento de las aplicaciones es más fuerte donde las pruebas se convierten en una entrada rutinaria en la gestión de enfermedades crónicas, incluidas las enfermedades cardiovasculares y las comorbilidades metabólicas. La dinámica de la edad sigue siendo importante ya que las poblaciones mayores requieren un monitoreo más frecuente, pero el crecimiento del cribado en adultos se apoya en una mayor adopción del bienestar y la prevención.
Por Perspectivas de Producto
Los Kits de Pruebas representaron la mayor participación con un 43.9% en 2025. La amplia adopción se apoya en la conveniencia en clínicas y entornos comunitarios donde los resultados rápidos permiten un asesoramiento inmediato y ajustes en la atención. Las mejoras en el diseño del producto en el manejo de muestras, la velocidad del flujo de trabajo y la compatibilidad con analizadores en el punto de atención fortalecen el uso rutinario. La disponibilidad más amplia en el comercio minorista y la preferencia de los pacientes por un cribado accesible refuerzan aún más la demanda liderada por kits. El comportamiento de monitoreo repetido también apoya las compras recurrentes de consumibles basados en kits.
Por Perspectivas de Tipo de Prueba
Las Pruebas de Colesterol Total representaron la mayor participación con un 36.4% en 2025. El colesterol total sigue siendo un punto de entrada común para el cribado porque se utiliza ampliamente en chequeos preventivos y evaluaciones iniciales de riesgo. Las prácticas de pedido estandarizadas en la atención primaria y los paquetes de chequeo de salud mantienen volúmenes estables. La demanda de pruebas aumenta cuando los resultados desencadenan perfiles lipídicos de seguimiento y decisiones terapéuticas. El segmento también se beneficia de su integración en paneles de química rutinaria utilizados en múltiples entornos de atención.
Por Perspectivas de Proveedor de Servicios
Los Hospitales y Clínicas representaron la mayor participación con un 37.2% en 2025. Los entornos clínicos capturan un volumen significativo de pruebas porque la evaluación del colesterol se realiza con frecuencia junto con visitas al médico, revisiones de enfermedades crónicas y evaluaciones pre-procedimiento. Las vías de atención integradas permiten un monitoreo repetido y apoyan la adherencia continua del paciente a los horarios de pruebas. Las pruebas basadas en proveedores también son preferidas donde el asesoramiento, el ajuste de medicamentos y la gestión de comorbilidades ocurren en la misma visita. Un flujo de trabajo eficiente y controles de calidad consistentes apoyan aún más el dominio de hospitales y clínicas.
Por Perspectivas de Grupo de Edad
El grupo Geriátrico representó la mayor participación con un 44.8% en 2025. Las poblaciones mayores tienen una mayor prevalencia de dislipidemia y comorbilidades cardiometabólicas, aumentando la necesidad de monitoreo rutinario y seguimiento de la terapia. Las consultas regulares y la gestión de multimorbilidades impulsan una mayor frecuencia de pruebas en comparación con otros grupos de edad. Las recomendaciones de cribado preventivo se aplican de manera más consistente en pacientes mayores con factores de riesgo establecidos. El segmento también se beneficia de un mayor compromiso clínico y horarios de monitoreo estructurados.
Por Perspectivas de Aplicación
Las enfermedades cardiovasculares representaron la mayor parte con un 33.1% en 2025. Las pruebas de colesterol son fundamentales para la estratificación del riesgo cardiovascular y el monitoreo continuo tanto en vías de atención primaria como especializada. Los protocolos de manejo requieren pruebas repetidas para evaluar la respuesta a los cambios en el estilo de vida y las terapias para reducir lípidos. Las iniciativas de cribado y la concienciación sobre el riesgo en la población refuerzan aún más los volúmenes de pruebas vinculados a la prevención cardiovascular. El segmento también se beneficia de la estrecha vinculación con la diabetes y la obesidad como comorbilidades, lo que aumenta la base general de monitoreo.
Impulsores del Mercado de Productos y Servicios de Pruebas de Colesterol
Expansión del cribado preventivo y la gestión de riesgos crónicos
La adopción de pruebas de colesterol se fortalece con el cambio hacia modelos de atención preventiva que priorizan la detección temprana del riesgo cardiovascular. El cribado rutinario durante los chequeos de salud anuales aumenta los volúmenes de pruebas básicas en hospitales, clínicas y centros de diagnóstico. Los programas de enfermedades crónicas también impulsan pruebas repetidas para monitorear el control de lípidos a lo largo del tiempo. Una mejor integración de las pruebas en las vías de atención estándar mejora el cumplimiento y las tasas de seguimiento. Estos impulsores estructurales apoyan una demanda constante incluso cuando el gasto en atención médica discrecional se debilita.
- Por ejemplo, el sistema cobas b 101 de Roche ofrece un panel de lípidos en aproximadamente 6 minutos a partir de una muestra de 19 µL e informa sobre colesterol total, HDL, triglicéridos, LDL, no-HDL y la relación TC/HDL en una plataforma de punto de atención, lo que apoya la incorporación del cribado de lípidos en los flujos de trabajo de atención preventiva y crónica de rutina.
Mayor disponibilidad de pruebas en el punto de atención y cerca del paciente
Las pruebas en el punto de atención apoyan el crecimiento al reducir el tiempo de respuesta y permitir la toma de decisiones clínicas en la misma visita. Los resultados más rápidos mejoran el compromiso del paciente y aumentan la probabilidad de asesoramiento inmediato, inicio del tratamiento y programación de seguimientos. Los formatos cerca del paciente también amplían el alcance de las pruebas en centros ambulatorios y programas comunitarios. La eficiencia del flujo de trabajo es especialmente valiosa donde los clínicos manejan altos volúmenes de pacientes y necesitan entradas de cribado rápidas. Estos beneficios aumentan la utilización tanto en sistemas de salud maduros como en desarrollo.
- Por ejemplo, el Analizador CardioChek PA de PTS Diagnostics proporciona un panel completo de lípidos en tan solo 90 segundos y un resultado de química sanguínea única en tan solo 45 segundos, mientras mide colesterol total, colesterol HDL, triglicéridos y glucosa y calcula LDL y la relación TC/HDL en un formato portátil.
Aumento de la carga cardiometabólica en poblaciones adultas
La creciente prevalencia de obesidad, diabetes y estilos de vida sedentarios aumenta el grupo de pruebas abordables y la frecuencia del monitoreo repetido. La evaluación del colesterol se empareja rutinariamente con paneles metabólicos, reforzando el comportamiento de pruebas combinadas. A medida que se identifica a más pacientes en riesgo, los clínicos intensifican las pruebas de seguimiento para rastrear la progresión y el impacto de la terapia. Esta expansión de la demanda se extiende más allá de las poblaciones mayores hacia adultos en edad laboral. La ampliación de la concienciación sobre el riesgo sostiene aún más la participación en el cribado a través de los entornos de atención.
Demanda repetida impulsada por consumibles y vías de acceso ampliadas
El crecimiento del mercado está respaldado por compras recurrentes de consumibles como kits y tiras que son necesarios para el monitoreo repetido. A medida que las pruebas se trasladan a más puntos de contacto, incluidos los programas de bienestar y los flujos de trabajo ambulatorios, los volúmenes de consumibles aumentan con la utilización. La expansión de la distribución a través de proveedores de atención médica y canales minoristas mejora el acceso y la disponibilidad del producto. La estandarización y las mejoras en el embalaje también apoyan la planificación de inventarios y el almacenamiento rutinario. Estos factores refuerzan colectivamente patrones de demanda predecibles y repetibles.
Desafíos del Mercado de Productos y Servicios de Pruebas de Colesterol
El crecimiento de las pruebas de colesterol enfrenta restricciones relacionadas con la variabilidad en el acceso, la asequibilidad y la participación en el cribado entre grupos poblacionales. La adopción de pruebas puede seguir siendo desigual donde la atención preventiva se subutiliza o donde la cobertura de seguros limita el cribado rutinario. Los costos de bolsillo pueden reducir la frecuencia de pruebas repetidas para los pacientes que necesitan monitoreo continuo. El comportamiento inconsistente de seguimiento también debilita la conversión de la detección inicial a la gestión longitudinal. Estas barreras pueden ralentizar la plena realización de la demanda en regiones desatendidas.
- Por ejemplo, el sistema de monitoreo continuo de glucosa FreeStyle Libre 2 de Abbott, que a menudo se despliega conjuntamente en programas de riesgo cardiometabólico, requiere un sensor calibrado de fábrica que se lleva durante hasta 14 días y proporciona una lectura de glucosa cada minuto con una diferencia absoluta relativa media (MARD) de 9.2% frente a la referencia de laboratorio, ilustrando cómo el costo del dispositivo, el modelo de calibración y la duración del uso pueden influir en el comportamiento de pruebas repetidas y la asequibilidad en las vías de monitoreo crónico.
Los desafíos operativos y de calidad también afectan a los proveedores de servicios y la adopción de productos. Los entornos de punto de atención requieren calibración constante, capacitación del personal y control de calidad para mantener resultados confiables comparables a los laboratorios centralizados. Las interrupciones del flujo de trabajo, la continuidad del suministro de consumibles y el mantenimiento de dispositivos pueden reducir la eficiencia de las pruebas. Las brechas de integración de datos entre dispositivos, laboratorios y registros electrónicos pueden limitar la utilidad clínica de los resultados. Estas fricciones pueden ralentizar la escalabilidad, particularmente en entornos de atención fragmentados.
Tendencias y Oportunidades del Mercado de Productos y Servicios de Pruebas de Colesterol
Las pruebas de colesterol están cada vez más alineadas con programas integrados de manejo cardiometabólico que combinan diagnósticos, asesoramiento y monitoreo de terapia. Los proveedores están incorporando pruebas de lípidos en vías estructuradas para la prevención cardiovascular y el manejo del peso, apoyando un monitoreo repetido más frecuente. Las oportunidades se expanden a medida que los modelos de atención priorizan la identificación temprana del riesgo y el ajuste rápido del tratamiento basado en los resultados de las pruebas. Los formatos de prueba que permiten una rápida respuesta y un fácil pedido ganan participación en entornos de alto rendimiento. Una mejor vinculación con las vías de estilo de vida y terapia apoya el crecimiento sostenido de la utilización.
- Por ejemplo, Quest Diagnostics implementó su Panel Lipídico Avanzado Cardio IQ en más de 2,200 centros de servicio al paciente en 2025, permitiendo cálculos de LDL-C sin ayuno utilizando la ecuación de Martin-Hopkins, lo que mejoró la precisión en un 15% en comparación con el método de Friedewald y redujo las tasas de pruebas repetidas en un 22% en programas de rehabilitación cardíaca de alto volumen.
La habilitación digital es otra oportunidad clave en productos y servicios. Las características de conectividad que apoyan la generación de informes automatizados, los recordatorios para pacientes y la integración en los registros clínicos mejoran la adherencia y reducen la carga administrativa. Las vías de prueba lideradas por el consumidor también expanden la demanda de kits y tiras convenientes que se pueden usar fuera de las instalaciones tradicionales. Los diseños de productos que simplifican el muestreo y mejoran la usabilidad pueden ampliar la aceptación entre los usuarios primerizos. Los proveedores de servicios que combinan conveniencia, calidad e integración de datos fortalecen su posición competitiva.
Perspectivas Regionales
América del Norte
América del Norte lideró el mercado en 2025 con una participación del 37.9%, respaldada por una alta intensidad de cribado y una infraestructura diagnóstica madura. Las pruebas lideradas por proveedores siguen siendo fuertes debido a comportamientos de cuidado preventivo establecidos y la amplia disponibilidad de redes de laboratorios. La adopción en el punto de atención se beneficia de la demanda de resultados más rápidos y eficiencia operativa en clínicas y entornos ambulatorios. La gestión continua de enfermedades cardiometabólicas sostiene los volúmenes de pruebas repetidas y apoya una demanda constante de consumibles.
Europa
Europa representó el 24.8% de los ingresos globales en 2025, respaldada por sistemas de atención primaria estructurados y prácticas de cribado preventivo de rutina. La demanda se refuerza por flujos de trabajo de laboratorio estandarizados y un amplio acceso a servicios diagnósticos en muchos países. El crecimiento se apoya en el enfoque continuo en la prevención cardiovascular y el monitoreo de terapias, lo que aumenta las pruebas repetidas. Los proveedores de servicios compiten en tiempo de respuesta, sistemas de calidad e integración en las vías de atención.
Asia Pacífico
Asia Pacífico representó una participación del 24.1% en 2025, beneficiándose del acceso creciente a la atención médica y la creciente conciencia sobre el riesgo cardiometabólico. La urbanización y los cambios en el estilo de vida aumentan las necesidades de cribado en las poblaciones adultas, apoyando el crecimiento tanto en pruebas basadas en instalaciones como cercanas al paciente. La expansión de la capacidad diagnóstica y el crecimiento de las redes de laboratorios del sector privado fortalecen la disponibilidad de servicios. La demanda también aumenta a medida que los programas de gestión de enfermedades crónicas se expanden y fomentan el comportamiento de monitoreo rutinario.
América Latina
América Latina capturó una participación del 8.2% en 2025, con un crecimiento respaldado por mejoras graduales en el acceso a diagnósticos y el aumento de la carga de enfermedades cardiometabólicas. La demanda tiende a concentrarse en los centros urbanos donde las redes de hospitales y laboratorios privados están más desarrolladas. La expansión de iniciativas preventivas y los chequeos de salud liderados por empleadores pueden aumentar los volúmenes de cribado. La expansión de servicios y las mejoras en la asequibilidad son clave para sostener una mayor aceptación de las pruebas.
Oriente Medio y África
Oriente Medio y África mantuvieron una participación del 5.0% en 2025, moldeada por un acceso desigual a diagnósticos y una capacidad de atención médica variable en los diferentes países. La demanda de pruebas es más fuerte en los mercados con sistemas de salud privados en expansión y un enfoque creciente en la gestión de enfermedades crónicas. La inversión en infraestructura de diagnósticos y el mejor acceso al cribado rutinario pueden apoyar mayores volúmenes. Los proveedores de servicios que mejoran el tiempo de respuesta y fortalecen la integración clínica pueden captar la creciente demanda.
Panorama Competitivo
La competencia está impulsada por la amplitud de los menús de pruebas, la escala de la red, el rendimiento en el tiempo de respuesta y la capacidad de integrar los resultados en los flujos de trabajo clínicos. Los proveedores se diferencian a través de la garantía de calidad, la automatización y el alcance de los contratos con pagadores y sistemas de salud. Los proveedores de productos compiten en fiabilidad, usabilidad y compatibilidad con los flujos de trabajo en el punto de atención y la disponibilidad de consumibles. Las asociaciones y adquisiciones siguen siendo importantes para expandir la cobertura geográfica, mejorar la utilización de la capacidad y fortalecer las carteras de servicios.
Quest Diagnostics está posicionada en torno a operaciones diagnósticas a gran escala, una amplia conectividad con proveedores y un amplio portafolio de pruebas que respalda el cribado rutinario y el monitoreo longitudinal. La escala operativa permite un procesamiento eficiente y niveles de servicio consistentes en grandes poblaciones. El alcance de la empresa en los entornos de atención apoya un alto rendimiento de pruebas e integración en vías de atención preventiva y crónica. La expansión continua de activos de laboratorio y redes regionales puede fortalecer el acceso y el rendimiento en servicios de pruebas rutinarias de lípidos.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Quest Diagnostics
- SpectraCell Laboratories / Spectra Laboratories
- Randox Laboratories
- Thermo Fisher Scientific
- Cell Biolabs
- Laboratory Corporation of America Holdings (Labcorp)
- Eurofins Scientific
- SYNLAB AG
- Clinical Reference Laboratory
- BioReference Health
- Elabscience Bionovation
- Novartis AG
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2024, Labcorp anunció la adquisición de activos selectos del negocio de diagnóstico de BioReference Health, cubriendo diagnósticos clínicos y operaciones de salud reproductiva y de la mujer en los Estados Unidos fuera de Nueva York y Nueva Jersey. Este acuerdo se posicionó para expandir la red de servicios de laboratorio de Labcorp y mejorar el acceso a servicios de pruebas de alta calidad, lo cual es relevante para el panorama más amplio de servicios de pruebas de colesterol y lípidos.
- En junio de 2024, Quest Diagnostics anunció un acuerdo definitivo para adquirir activos de laboratorio selectos de Allina Health. Quest dijo que la transacción estaba destinada a ampliar el acceso a servicios de laboratorio innovadores y rentables para proveedores y pacientes en Minnesota y el oeste de Wisconsin, y la adquisición se completó el 16 de septiembre de 2024.
- En septiembre de 2024, la Family Heart Foundation lanzó Cholesterol Connect, un programa gratuito de detección de lípidos en el hogar y apoyo personalizado, en colaboración con Amgen. El programa combina pruebas de lípidos en el hogar con soporte de navegación de atención y fue diseñado para mejorar el acceso a la detección de colesterol LDL y lipoproteína(a), convirtiéndose en una actualización notable de asociación en el espacio de pruebas de colesterol.
- En septiembre de 2024, Verichem Laboratories lanzó materiales de referencia líquidos estables para pruebas de verificación de calibración de ensayos de colesterol, incluidos los de colesterol total, HDL y LDL. El lanzamiento apoya los flujos de trabajo de aseguramiento y control de calidad de laboratorio, convirtiéndose en un desarrollo de producto nuevo relevante dentro de los productos de pruebas de colesterol.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 21435 millones |
| Pronóstico de ingresos en 2032 | USD 36975 millones |
| Tasa de crecimiento (CAGR) | 8.1% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Producto: Kits de Pruebas, Tiras de Pruebas, Otros; Por Perspectiva de Tipo de Prueba: Pruebas de Colesterol Total, Pruebas de Colesterol HDL, Pruebas de Colesterol LDL, Pruebas de Triglicéridos, Otros; Por Perspectiva de Proveedor de Servicios: Centros de Diagnóstico, Hospitales, Laboratorios de Diagnóstico, Centros de Atención Ambulatoria, Otros Usuarios Finales; Por Perspectiva de Grupo de Edad: Adultos, Geriátricos, Pediátricos; Por Perspectiva de Aplicación: Enfermedades Cardiovasculares, Diabetes, Obesidad, Hiperlipidemia, Otras Aplicaciones |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Quest Diagnostics, SpectraCell Laboratories / Spectra Laboratories, Randox Laboratories, Thermo Fisher Scientific, Cell Biolabs, Laboratory Corporation of America Holdings (Labcorp), Eurofins Scientific, SYNLAB AG, Clinical Reference Laboratory, BioReference Health, Elabscience Bionovation, Novartis AG |
| Número de páginas | 337 |
Segmentación
Por Producto
- Kits de Prueba
- Tiras de Prueba
- Otros
Por Tipo de Prueba
- Pruebas de Colesterol Total
- Pruebas de Colesterol HDL
- Pruebas de Colesterol LDL
- Pruebas de Triglicéridos
- Otros
Por Proveedor de Servicios
- Centros de Diagnóstico
- Hospitales
- Laboratorios de Diagnóstico
- Centros de Atención Ambulatoria
- Otros Usuarios Finales
Por Grupo de Edad
- Adultos
- Geriátrico
- Pediátrico
Por Aplicación
- Enfermedades Cardiovasculares
- Diabetes
- Obesidad
- Hiperlipidemia
- Otras Aplicaciones
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de productos y servicios de pruebas de colesterol?
¿Cuál es la TACC para el mercado de productos y servicios de pruebas de colesterol durante 2025–2032?
¿Cuál es el segmento más grande en el mercado?
¿Qué factores están impulsando el crecimiento en este mercado?
¿Quiénes son las empresas líderes en el mercado?
¿Qué región lidera el mercado de productos y servicios de pruebas de colesterol?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos y Servicios de Pruebas de Colesterol Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos y Servicios de Pruebas de Colesterol Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 21,435 million → 2032: USD 36,975 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos y Servicios de Pruebas de Colesterol Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos y Servicios de Pruebas de Colesterol Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos y Servicios de Pruebas de Colesterol Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos y Servicios de Pruebas de Colesterol Market Drivers
- 3.3 Mercado de Productos y Servicios de Pruebas de Colesterol Market Restraints & Challenges
- 3.4 Mercado de Productos y Servicios de Pruebas de Colesterol Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos y Servicios de Pruebas de Colesterol Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos y Servicios de Pruebas de Colesterol Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos y Servicios de Pruebas de Colesterol category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos y Servicios de Pruebas de Colesterol Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos y Servicios de Pruebas de Colesterol Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos y Servicios de Pruebas de Colesterol market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos y Servicios de Pruebas de Colesterol Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos y Servicios de Pruebas de Colesterol Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos y Servicios de Pruebas de Colesterol Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos y Servicios de Pruebas de Colesterol (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos y Servicios de Pruebas de Colesterol Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos y Servicios de Pruebas de Colesterol Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos y Servicios de Pruebas de Colesterol Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos y Servicios de Pruebas de Colesterol Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos y Servicios de Pruebas de Colesterol Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos y Servicios de Pruebas de Colesterol Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos y Servicios de Pruebas de Colesterol Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos y Servicios de Pruebas de Colesterol Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos y Servicios de Pruebas de Colesterol Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
