
Descripción general del mercado de dispositivos de detección auditiva neonatal:
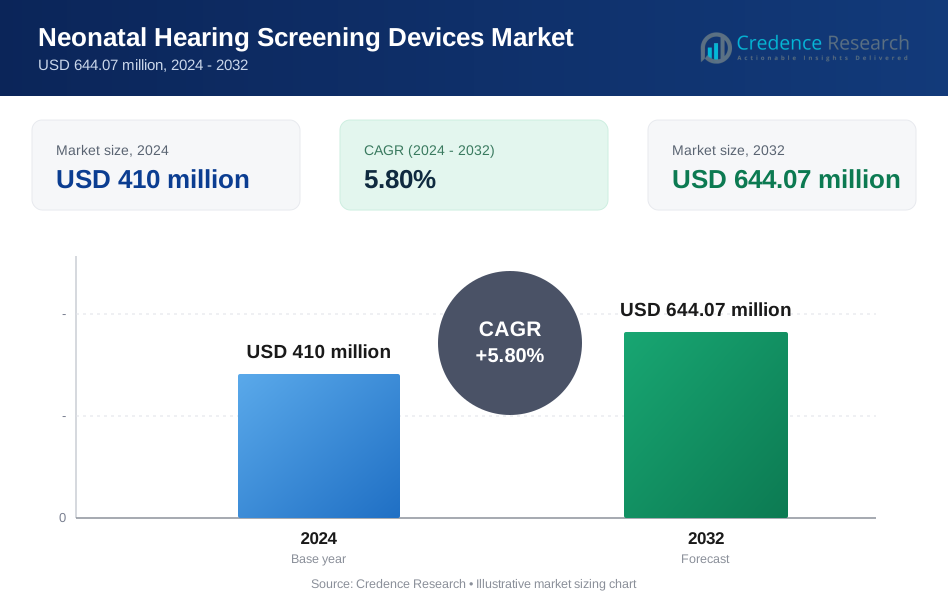
El tamaño del mercado de dispositivos de detección auditiva neonatal se valoró en 410 millones de USD en 2024 y se anticipa que alcanzará los 644.07 millones de USD para 2032, con un CAGR del 5.8 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Dispositivos de Detección Auditiva Neonatal 2024 | 410 millones de USD |
| Mercado de Dispositivos de Detección Auditiva Neonatal, CAGR | 5.8 % |
| Tamaño del Mercado de Dispositivos de Detección Auditiva Neonatal 2032 | 644.07 millones de USD |
Perspectivas del mercado de dispositivos de detección auditiva neonatal:
- América del Norte posee la mayor participación con un 38.5%, impulsada por leyes obligatorias de detección neonatal, alto gasto en atención médica y sólidos sistemas de reembolso, mientras que Europa representa el 29.4% debido a programas de detección coordinados a nivel nacional, y Asia-Pacífico representa el 21.8% apoyada por la expansión de la infraestructura hospitalaria.
- Asia-Pacífico es la región de más rápido crecimiento con una participación del 21.8%, impulsada por altas tasas de natalidad, crecientes inversiones en salud pública, mayor conciencia sobre la detección temprana de la pérdida auditiva y rápida expansión de redes privadas de atención materna.
- Por tipo de producto, los dispositivos de detección dominan con una participación del 62.6% debido al reemplazo rutinario de equipos y el despliegue generalizado en hospitales, mientras que los accesorios y consumibles representan colectivamente el 37.4% impulsados por volúmenes de uso recurrentes.
- Por modalidad, los sistemas de emisiones otoacústicas lideran con una participación del 58.9% debido a la eficiencia de costos y pruebas rápidas, mientras que los sistemas automatizados de respuesta auditiva del tronco encefálico tienen el 41.1%, apoyados por la adopción en cuidados intensivos neonatales y detección de alto riesgo.

Impulsores del mercado de dispositivos de detección auditiva neonatal:
Políticas gubernamentales obligatorias de detección neonatal y requisitos de cumplimiento de salud pública
El mercado de dispositivos de detección auditiva neonatal se beneficia de mandatos nacionales que requieren detección universal antes del alta hospitalaria. Las autoridades sanitarias priorizan la detección temprana para reducir la discapacidad comunicativa de por vida y la carga educativa. Los objetivos de cumplimiento impulsan a los hospitales a adoptar protocolos de detección estandarizados a gran escala. Esto apoya ciclos de adquisición predecibles en centros de maternidad públicos. La aplicación de políticas sostiene la estabilidad de la demanda a largo plazo.
- Por ejemplo, la tecnología de cribado de Natus Medical, que incluye las series Echo-Screen y ALGO, utiliza un algoritmo de detección estadística binomial patentado que requiere un nivel de confianza estadística del 99.9% para emitir un resultado de 'APROBADO'.
Énfasis clínico en el diagnóstico temprano para mejorar los resultados del desarrollo y del lenguaje
El mercado de dispositivos de cribado auditivo neonatal gana impulso gracias a la sólida evidencia clínica de que la identificación temprana mejora el desarrollo del habla y cognitivo. Las asociaciones pediátricas y de audiología promueven el cribado en los primeros días de vida. Los caminos de atención ahora integran el cribado con flujos de trabajo de derivación e intervención. Esto refuerza la propuesta de valor clínico para hospitales y centros de maternidad.
- Por ejemplo, el cribador ALGO de Natus Medical detectó pérdida auditiva en el 99.9% de los casos durante el cribado neonatal, permitiendo intervenciones oportunas que aumentaron las puntuaciones de lenguaje en 25 percentiles en los bebés tratados.
Avances tecnológicos que mejoran la precisión, velocidad y facilidad de uso en el cuidado neonatal
El mercado de dispositivos de cribado auditivo neonatal avanza a través de innovaciones que ofrecen pruebas objetivas, rápidas e independientes del operador. Los sistemas automatizados reducen la variabilidad y acortan la duración de las pruebas en unidades neonatales ocupadas. Los diseños compactos y portátiles se adaptan a las salas de maternidad con limitaciones de espacio. Esto reduce la carga de formación y apoya una calidad de cribado consistente.
Expansión de la infraestructura de atención médica materna y neonatal en economías emergentes
El mercado de dispositivos de cribado auditivo neonatal se expande con inversiones en la capacidad hospitalaria y programas de atención al recién nacido en regiones en desarrollo. Los gobiernos asignan fondos para reducir la morbilidad y discapacidad infantil. Las redes de atención médica privada amplían los servicios de maternidad con ofertas de cribado estandarizadas. Esto acelera la adopción de dispositivos más allá de los hospitales terciarios hacia entornos de atención secundaria.
Tendencias del mercado de dispositivos de cribado auditivo neonatal:
Aumento de la adopción de tecnologías de cribado automatizadas y objetivas en unidades de maternidad y neonatales
El mercado de dispositivos de cribado auditivo neonatal refleja un fuerte cambio hacia sistemas de cribado automatizados que ofrecen resultados consistentes e independientes del operador. Los proveedores de atención médica prefieren tecnologías objetivas que minimizan la subjetividad y reducen las pruebas repetidas. Los diseños de dispositivos ahora enfatizan ciclos de prueba rápidos que se alinean con los tiempos de alta temprana en hospitales de maternidad. Los fabricantes integran interfaces de usuario simplificadas para apoyar el uso por parte del personal de enfermería. Esto mejora la eficiencia del flujo de trabajo en centros de nacimiento de alto volumen. La integración con registros electrónicos de salud gana atención para apoyar la trazabilidad y el seguimiento. La estandarización tecnológica en redes hospitalarias fortalece las prácticas de cribado uniformes.
- Por ejemplo, los sistemas ABR automatizados de Interacoustics completan los cribados en menos de 30 segundos por oído, permitiendo un uso eficiente en unidades neonatales ocupadas con mínima formación.
Enfoque creciente en la conectividad de datos, portabilidad y modelos de cribado descentralizados
El mercado de dispositivos de cribado auditivo neonatal muestra una creciente demanda de dispositivos portátiles que apoyen los programas de cribado junto a la cama y en comunidades. Los sistemas compactos permiten su uso en unidades de cuidados intensivos neonatales y entornos de salud comunitarios. Las funciones de almacenamiento de datos y transferencia inalámbrica respaldan la monitorización centralizada y las auditorías de calidad. Los proveedores valoran los sistemas que facilitan el seguimiento de referencias y la evaluación de resultados a largo plazo. Mejora la continuidad del cuidado entre el cribado y los servicios de intervención temprana. Los fabricantes responden con plataformas modulares que se adaptan a diferentes niveles de atención. El cribado descentralizado amplía el acceso en regiones con disponibilidad limitada de especialistas.
- Por ejemplo, el Integrity V500 de Vivosonic ofrece grabación inalámbrica VivoLink de hasta 30 pies (10 metros) para la transferencia de datos ABR sin cables en UCIN.
Análisis de Desafíos del Mercado de Dispositivos de Cribado Auditivo Neonatal:
Altos costos iniciales de los dispositivos y restricciones presupuestarias en los sistemas de salud pública
El mercado de dispositivos de cribado auditivo neonatal enfrenta desafíos debido al alto costo de capital del equipo de cribado y los requisitos de mantenimiento. Los hospitales públicos a menudo operan bajo presupuestos fijos que limitan las actualizaciones tecnológicas. Los ciclos de adquisición siguen siendo largos en instalaciones financiadas por el gobierno. Esto retrasa el reemplazo de sistemas envejecidos y ralentiza la adopción en centros de atención secundaria. La sensibilidad al costo influye en las decisiones de compra en economías emergentes. El acceso limitado a opciones de financiamiento restringe aún más la penetración más allá de los hospitales urbanos.
Brechas operativas relacionadas con la capacitación del personal, el cumplimiento del seguimiento y la consistencia del programa
El mercado de dispositivos de cribado auditivo neonatal encuentra obstáculos relacionados con la ejecución inconsistente del cribado y el seguimiento posterior a la prueba. La escasez de personal capacitado afecta la calidad de las pruebas en entornos con alto volumen de nacimientos. El seguimiento de referencias sigue siendo débil en sistemas de salud fragmentados. Esto reduce las tasas de intervención temprana a pesar de la disponibilidad de cribado. La variabilidad en las directrices nacionales crea una implementación desigual entre regiones. Las limitaciones en la gestión de datos también restringen el monitoreo de resultados a largo plazo.
Oportunidades del Mercado de Dispositivos de Cribado Auditivo Neonatal:
Expansión de la cobertura universal de cribado neonatal en regiones desatendidas y emergentes
El mercado de dispositivos de cribado auditivo neonatal presenta una fuerte oportunidad a través de la expansión de programas de cribado en geografías desatendidas. Muchos países continúan ampliando las iniciativas nacionales de salud materna e infantil. Las agencias de salud pública priorizan la prevención temprana de discapacidades dentro de los marcos de atención neonatal. Esto crea una demanda sostenida de soluciones de cribado rentables y escalables. Las asociaciones entre gobiernos y proveedores privados apoyan el despliegue del programa. Las reformas en la fabricación local y la adquisición mejoran la accesibilidad al mercado. El despliegue en áreas rurales y semiurbanas sigue siendo una vía clave de crecimiento.
Innovación de productos centrada en la portabilidad, asequibilidad y vías de atención integradas
El mercado de dispositivos de cribado auditivo neonatal se beneficia de oportunidades vinculadas a la innovación en plataformas de dispositivos compactos y asequibles. Los fabricantes desarrollan soluciones adecuadas para el cribado descentralizado y junto a la cama. El software integrado apoya la gestión de referencias y el seguimiento de resultados. Mejora el valor clínico más allá del cribado inicial. Los modelos de servicio basados en suscripción atraen a hospitales con recursos limitados. La integración digital alinea los dispositivos con ecosistemas más amplios de atención neonatal.
Mercado de Dispositivos de Cribado Auditivo Neonatal Análisis de Segmentación:
Por Tipo de Producto
El mercado de dispositivos de cribado auditivo neonatal por tipo de producto incluye dispositivos de cribado, accesorios y consumibles. Los dispositivos de cribado representan la mayor parte debido a los ciclos de reemplazo rutinarios y las actualizaciones tecnológicas en unidades de maternidad y neonatales. Los accesorios y consumibles apoyan los ingresos recurrentes a través del uso regular en programas de cribado de alto volumen. Se beneficia de protocolos de prueba estandarizados que requieren componentes de un solo uso. La diferenciación de productos se centra en la durabilidad, precisión y facilidad de mantenimiento.
- Por ejemplo, el Echo-Screen III de Natus Medical (la última generación de la serie) presenta un diseño portátil todo en uno para pruebas automatizadas de ABR, TEOAE y DPOAE. Mientras que las pruebas de TEOAE pueden completarse en un promedio de 20 segundos y las de DPOAE en aproximadamente 30 segundos, la tecnología AABR (Respuesta Auditiva del Tronco Cerebral Automatizada) generalmente requiere un promedio de 2 minutos por oído para un cribado completo.
Por Modalidad
El mercado de dispositivos de cribado auditivo neonatal por modalidad abarca emisiones otoacústicas y sistemas de respuesta auditiva del tronco cerebral automatizada. Los dispositivos de emisiones otoacústicas logran una amplia adopción debido a la rapidez de las pruebas y la eficiencia de costos. Los sistemas de respuesta auditiva del tronco cerebral automatizada ganan tracción en unidades de cuidados intensivos neonatales y cribado de infantes de alto riesgo. Refleja la preferencia clínica por modalidades objetivas y confiables. Los hospitales a menudo despliegan ambas modalidades para apoyar flujos de trabajo de cribado escalonados.
- Por ejemplo, los sistemas de cribado auditivo para recién nacidos de Natus Medical, como los dispositivos ALGO, se han utilizado en despliegues clínicos a gran escala y consistentemente logran una tasa de referencia al alta por debajo del 4%.
Por Usuario Final
El mercado de dispositivos de cribado auditivo neonatal por usuario final incluye hospitales, centros de maternidad y clínicas de diagnóstico. Los hospitales representan la mayor parte debido a los mandatos de cribado universal de recién nacidos y servicios neonatales integrados. Los centros de maternidad aumentan la adopción para apoyar los protocolos de alta temprana. Las clínicas de diagnóstico apoyan las pruebas de referencia y el cuidado de seguimiento. Fortalece la demanda tanto en entornos de salud públicos como privados.
Segmentaciones:
Por Tipo de Producto
- Dispositivos de Cribado
- Accesorios
- Consumibles
Por Modalidad
- Emisiones Otoacústicas
- Respuesta Auditiva del Tronco Cerebral Automatizada
Por Usuario Final
- Hospitales
- Centros de Maternidad
- Clínicas de Diagnóstico
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Fuerte adopción institucional y cobertura impulsada por políticas en Norteamérica
El mercado de dispositivos de detección auditiva neonatal muestra un rendimiento maduro en Norteamérica debido a los bien establecidos programas universales de detección para recién nacidos. Los mandatos federales y estatales apoyan una detección consistente antes del alta hospitalaria. Los hospitales mantienen un alto cumplimiento a través de vías clínicas estandarizadas. Se beneficia de estructuras de reembolso sólidas e infraestructura neonatal avanzada. La demanda de reemplazo de dispositivos se mantiene estable en instalaciones públicas y privadas. Los fabricantes se centran en la eficiencia del flujo de trabajo y la integración de datos para satisfacer las expectativas de los proveedores. La alta conciencia entre los clínicos y padres sostiene la adopción a largo plazo.
Programas nacionales estructurados y alineación regulatoria en toda Europa
El mercado de dispositivos de detección auditiva neonatal mantiene un crecimiento estable en toda Europa, respaldado por iniciativas de detección coordinadas a nivel nacional. Muchos países integran pruebas auditivas en evaluaciones neonatales de rutina. Los sistemas de salud pública impulsan la adquisición centralizada y la estandarización de protocolos. Esto apoya un amplio acceso en hospitales urbanos y regionales. El énfasis regulatorio en la garantía de calidad fortalece la demanda de dispositivos confiables y validados. Las actualizaciones tecnológicas se centran en la precisión e interoperabilidad. Los marcos de seguimiento consistentes mejoran la efectividad de la detección.
Rápida expansión apoyada por la inversión en salud en Asia-Pacífico
El mercado de dispositivos de detección auditiva neonatal registra la expansión más rápida en Asia-Pacífico debido al aumento en los volúmenes de nacimientos y el gasto en salud. Los gobiernos aumentan el enfoque en el diagnóstico temprano y la prevención de discapacidades. Los hospitales urbanos lideran la adopción a través de unidades modernas de maternidad y neonatología. Gana impulso a medida que las redes de salud privadas amplían los servicios de detección estandarizados. Las campañas de concienciación mejoran la aceptación entre los padres y proveedores. La fabricación local y las soluciones sensibles al costo apoyan un despliegue más amplio. Las disparidades regionales persisten pero muestran una mejora constante.
Análisis de Jugadores Clave:
- Draeger India Private Limited
- Echodia S.A.S
- Grason-Stadler, Inc.
- Guangzhou Melison Medical Instrument Co., Ltd.
- iClear Healthcare
- Intelligent Hearing Systems Corp.
- Interacoustics A/S
- MAICO Diagnostics GmbH
- Natus Medical Incorporated
- Neurosoft
- Otodynamics Ltd
- Path Medical GmbH
Análisis Competitivo:
El mercado de dispositivos de cribado auditivo neonatal presenta una estructura competitiva moderadamente consolidada con fabricantes globales y regionales que compiten en la fiabilidad tecnológica, eficiencia del flujo de trabajo y soporte de servicio. Favorece a las empresas que ofrecen precisión de cribado validada, hardware duradero y capacidades integradas de gestión de datos. Los participantes líderes invierten en mejoras de productos que reducen el tiempo de prueba y la dependencia del operador. La amplitud del portafolio en emisiones otoacústicas y sistemas automatizados de respuesta auditiva del tronco cerebral fortalece la posición competitiva. Natus Medical mantiene una fuerte visibilidad a través de soluciones integrales de cuidado neonatal y relaciones hospitalarias. Otometrics e Interacoustics compiten a través del procesamiento avanzado de señales e interfaces centradas en el clínico. Maico Diagnostics enfatiza la portabilidad y sistemas rentables para el cribado descentralizado. Recompensa a los proveedores que combinan cumplimiento regulatorio, soporte de capacitación y servicio postventa receptivo. La intensidad competitiva aumenta en los mercados emergentes donde los precios y las asociaciones locales influyen en las decisiones de adquisición.
Desarrollos Recientes:
- En abril de 2024, Draeger India Private Limited presentó el Vista 300, un nuevo sistema de monitoreo de pacientes.
- En octubre de 2025, Drägerwerk AG & Co. KGaA reportó cifras preliminares del tercer trimestre de 2025 que muestran un aumento del 10.1% en las ventas netas.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Modalidad, Usuario Final y Región. Detalla los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de dispositivos de detección auditiva neonatal avanzará mediante una mayor aplicación de políticas universales de detección de recién nacidos en los sistemas de salud públicos y privados.
- Los fabricantes priorizarán tecnologías automatizadas y objetivas que ofrezcan precisión constante con mínima dependencia del operador en entornos de maternidad de alto volumen.
- Los formatos de dispositivos portátiles y compactos ganarán preferencia para apoyar las pruebas junto a la cama, en unidades de cuidados intensivos neonatales y en programas de alcance comunitario.
- La integración con registros de salud digitales fortalecerá la trazabilidad de la detección, la gestión de referencias y el monitoreo de resultados a largo plazo.
- Los proveedores de atención médica buscarán soluciones que reduzcan la duración de las pruebas y se alineen con los protocolos de alta temprana en hospitales de maternidad.
- Las economías emergentes presenciarán una adopción más fuerte respaldada por inversiones en salud materna e infantil y la expansión de la infraestructura hospitalaria.
- Las plataformas rentables atraerán a instalaciones de atención secundaria y de nivel medio que buscan capacidad de detección estandarizada.
- Los proveedores enfatizarán el apoyo en capacitación y la confiabilidad del servicio para mejorar la consistencia del programa y la confianza del usuario.
- Las asociaciones público-privadas desempeñarán un papel más importante en la expansión de la cobertura de detección más allá de los centros de salud urbanos.
- La validación de tecnología y el cumplimiento normativo seguirán siendo factores críticos que moldean las decisiones de adquisición y la diferenciación de proveedores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de detección auditiva neonatal y cuál es su valor proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de dispositivos de detección auditiva neonatal durante el período de pronóstico?
¿Qué segmento tuvo la mayor participación en el mercado de dispositivos de detección de audición neonatal en 2024?
¿Cuáles son los factores clave que impulsan el crecimiento en el mercado de dispositivos de detección auditiva neonatal?
¿Quiénes son las empresas líderes que operan en el mercado de dispositivos de detección de audición neonatal?
¿Qué región dominó el mercado de dispositivos de detección de audición neonatal en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Detección de Audición Neonatal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Detección de Audición Neonatal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 410 million → 2032: USD 644.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Detección de Audición Neonatal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Detección de Audición Neonatal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Detección de Audición Neonatal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Detección de Audición Neonatal Market Drivers
- 3.3 Mercado de Dispositivos de Detección de Audición Neonatal Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Detección de Audición Neonatal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Detección de Audición Neonatal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Detección de Audición Neonatal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Detección de Audición Neonatal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Detección de Audición Neonatal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Detección de Audición Neonatal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Detección de Audición Neonatal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Detección de Audición Neonatal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Detección de Audición Neonatal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Detección de Audición Neonatal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Detección de Audición Neonatal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Detección de Audición Neonatal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Detección de Audición Neonatal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Detección de Audición Neonatal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Detección de Audición Neonatal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Detección de Audición Neonatal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Detección de Audición Neonatal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Detección de Audición Neonatal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Detección de Audición Neonatal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Detección de Audición Neonatal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
