
Visión General del Mercado de Vacunas para Acuicultura:
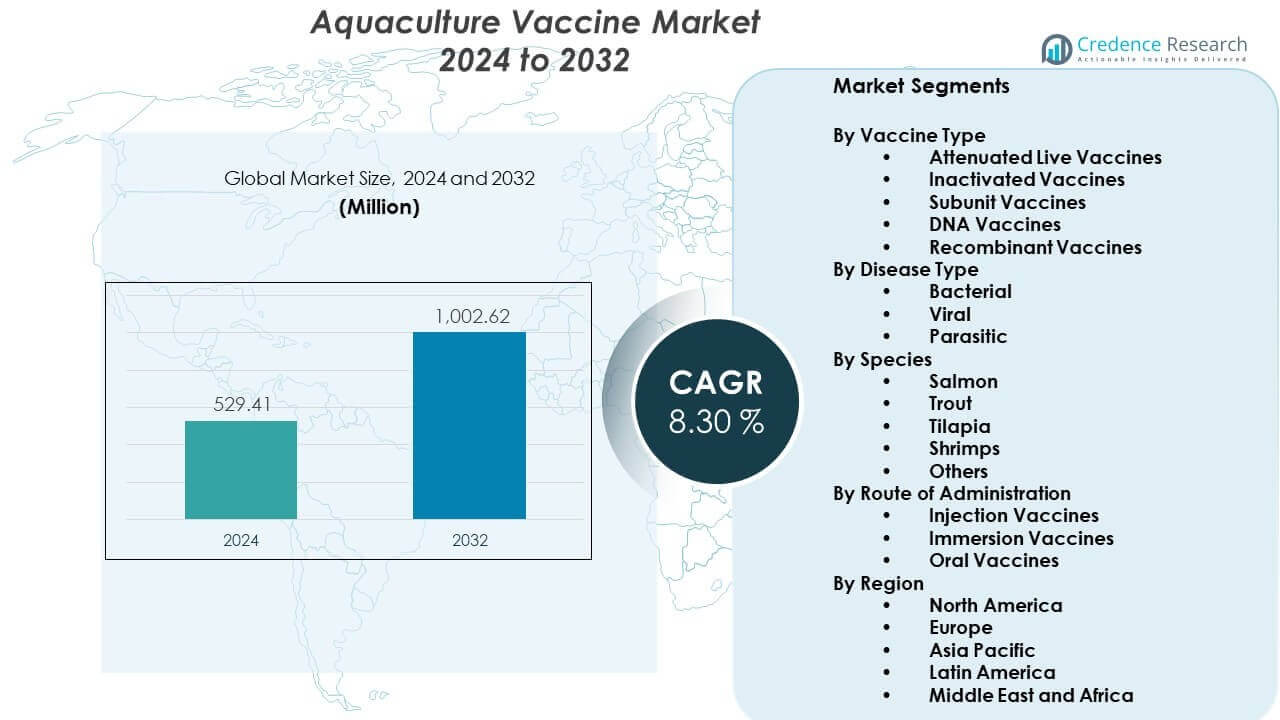
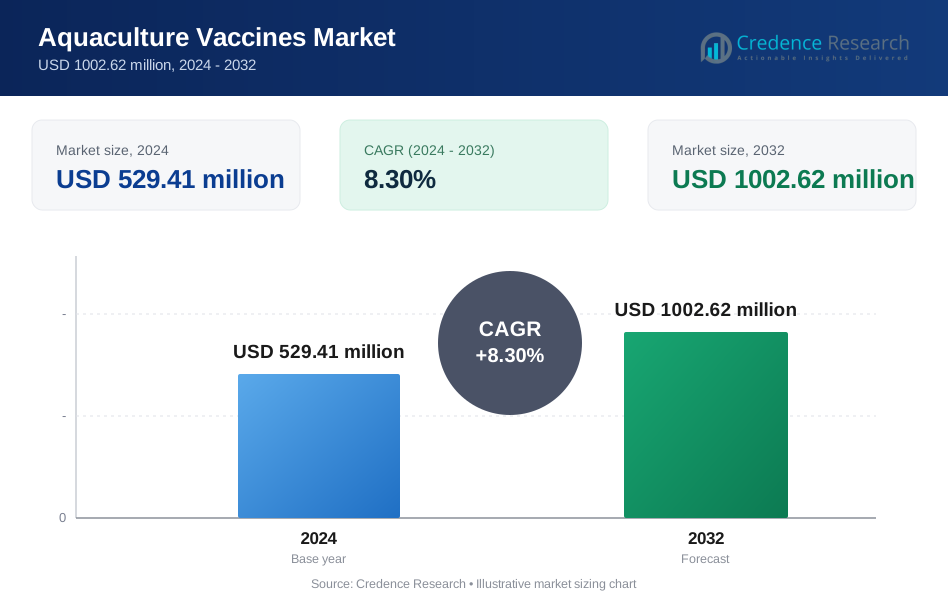
Se proyecta que el mercado de vacunas para acuicultura crezca de USD 529.41 millones en 2024 a un estimado de USD 1002.62 millones para 2032, con un CAGR del 8.30% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vacunas para Acuicultura 2024 | USD 529.41 millones |
| Mercado de Vacunas para Acuicultura, CAGR | 8.30% |
| Tamaño del Mercado de Vacunas para Acuicultura 2032 | USD 1002.62 millones |
El mercado crece debido a la mayor intensidad de la piscicultura, frecuentes brotes de enfermedades y el cambio hacia prácticas de acuicultura sostenibles. Los fabricantes desarrollan vacunas específicas para diversas especies, mientras que los organismos reguladores apoyan productos biológicos más seguros. La expansión de la acuicultura en sistemas de agua dulce y marina acelera la adopción a medida que los agricultores buscan protección confiable para reducir la dependencia de antibióticos, mejorar la consistencia del rendimiento y cumplir con los estándares de exportación.
El crecimiento regional varía en los principales centros de acuicultura. Asia Pacífico lidera debido a su vasta producción acuícola y fuerte adopción de vacunas en países con grandes granjas de peces. Europa sigue porque los productores dependen de programas de inmunización avanzados y estrictos estándares de salud. América del Norte crece de manera constante con el aumento de inversiones en la cría de salmón. Los mercados emergentes en América Latina y África expanden la adopción a medida que las operaciones acuícolas locales escalan y se enfocan en reducir las pérdidas económicas relacionadas con enfermedades.
Perspectivas del Mercado de Vacunas para Acuicultura:
- Asia Pacífico lidera con un 45% de participación debido a la cría a gran escala de peces y camarones, seguida por Europa con un 25% impulsada por estrictos estándares de salud, y América del Norte con un 18% respaldada por una fuerte producción de salmón.
- América Latina, con un 7% de participación, es la región de más rápido crecimiento debido a la rápida expansión en la acuicultura de salmón y tilapia y al aumento de inversiones en infraestructura de salud de peces.
- Las vacunas bacterianas tuvieron la mayor participación con alrededor del 40%, respaldadas por la alta incidencia de infecciones bacterianas en las principales especies cultivadas.
- Las especies de salmón representaron más del 35% de la demanda total, impulsadas por prácticas de cultivo intensivo y programas de vacunación estructurados en las principales regiones de producción.
Impulsores del Mercado de Vacunas para Acuicultura:
Aumento de la Presión de Enfermedades en Sistemas de Acuicultura en Expansión
El mercado de vacunas para la acuicultura crece debido a la mayor incidencia de enfermedades en los sistemas de cultivo intensivo. Los agricultores adoptan herramientas preventivas para reducir la mortalidad en las poblaciones de peces y camarones. Los brotes frecuentes llevan a los productores a depender de estrategias de inmunización confiables. La industria ve una fuerte demanda de vacunas que protegen especies de alto valor. Los grupos de investigación se centran en patógenos que generan pérdidas recurrentes para las granjas. El cambio hacia programas de salud estructurados fortalece la adopción de vacunas en todas las regiones. Los organismos reguladores apoyan soluciones biológicas más seguras que ayudan a los agricultores a reducir la dependencia de antibióticos. Los productores responden mejorando sus carteras de vacunas que se adaptan a los patrones de enfermedades en evolución.
Aumento del Cambio Hacia Prácticas de Acuicultura Sostenibles y Libres de Antibióticos
La acuicultura global avanza hacia prácticas de producción más limpias que limitan los residuos de medicamentos en los productos del mar. Este cambio fomenta una mayor adopción de programas de vacunación en los grupos de cultivo. Se alinea con reglas de exportación más estrictas que priorizan opciones alimenticias más seguras y saludables. Los participantes del mercado desarrollan productos que apoyan la agricultura responsable. Las cadenas minoristas también promueven etiquetas de productos del mar libres de antibióticos. Este apoyo mejora la demanda de herramientas que previenen infecciones bacterianas y virales. Los países introducen directrices que fomentan planes de gestión de salud controlados. El mercado de vacunas para la acuicultura se beneficia de la creciente preferencia por soluciones preventivas sobre enfoques basados en el tratamiento.
- Por ejemplo, HIPRA informó un 97.6% de RPS para su grupo ICTHIOVAC® VR/PD contra una cepa virulenta heteróloga de Vibrio anguillarum bajo los criterios de la Farmacopea Europea.
Crecientes Inversiones en Investigación de Salud de Animales Acuáticos e Innovación en Vacunas
Los mayores flujos de inversión impulsan el crecimiento en laboratorios especializados en salud acuática. Los investigadores desarrollan vacunas de próxima generación adaptadas a patógenos específicos de especies. Las nuevas formulaciones mejoran la respuesta inmune y simplifican el despliegue en granjas. Las empresas también diseñan vacunas que apoyan la inmunización a gran escala. Las opciones basadas en ADN atraen atención debido a los plazos de desarrollo flexibles. Esta tendencia ayuda a los productores a responder rápidamente a enfermedades emergentes. Las asociaciones entre académicos y la industria amplían el canal de innovación. Estos esfuerzos crean un fuerte impulso para el mercado de vacunas para la acuicultura.
Expansión de la Producción Comercial de Acuicultura e Integración de Soluciones de Gestión de Salud
Las grandes empresas de cultivo amplían la producción para satisfacer la creciente demanda de productos del mar. El aumento de la producción requiere marcos de control de enfermedades más sólidos. Las empresas integran los calendarios de vacunación en la gestión rutinaria de las granjas. Las herramientas digitales apoyan el seguimiento de dosis y datos de salud a nivel de especies. Las incubadoras adoptan vacunas que protegen a las crías de infecciones tempranas. Los gobiernos fomentan programas de salud estructurados para mejorar las tasas de supervivencia. Los comerciantes también exigen una calidad de suministro consistente de los productores. Esta necesidad de rendimientos predecibles fortalece la adopción dentro del mercado de vacunas para la acuicultura.
- Por ejemplo, MSD Animal Health señala que AquaVac ERM ha sido utilizado desde 1983, con más de 1 mil millones de truchas arcoíris vacunadas, y cita la vacunación por inmersión a 5 gramos para proteger a las truchas durante al menos seis meses.
Tendencias del Mercado de Vacunas para la Acuicultura:
Creciente Uso de Tecnologías Avanzadas de Administración para una Inmunización Eficiente de Peces
Los productores exploran nuevos formatos de administración de vacunas que mejoran la facilidad de uso. Los sistemas automatizados ayudan a vacunar a grandes poblaciones con un estrés mínimo. Las formulaciones orales ganan atención debido a su sencilla integración en la alimentación. Las empresas refinan técnicas de inmersión para especies pequeñas o frágiles. Estos métodos reducen el tiempo de manipulación durante operaciones de alto volumen. Las herramientas digitales ayudan a rastrear la precisión de la vacunación en las granjas. Los socios tecnológicos diseñan equipos que mejoran la consistencia de la dosis. Estos avances moldean las expectativas futuras en el mercado de vacunas para la acuicultura.
- Por ejemplo, Maskon informa que su máquina de vacunación totalmente automatizada puede vacunar y clasificar hasta 40,000 smolts por hora con un solo operador, y la unidad puede administrar hasta cuatro vacunas diferentes en un solo proceso.
Aumento de la Adopción de Vacunas Multivalentes para una Amplia Protección contra Patógenos
Las vacunas multivalentes atraen interés debido a su capacidad para dirigirse a múltiples patógenos. Los agricultores prefieren opciones que reduzcan las demandas laborales durante los programas de salud. Estas soluciones ayudan a reducir los ciclos totales de vacunación en grandes granjas. Los desarrolladores refinan combinaciones que mantienen una fuerte respuesta inmune. Nuevas mezclas protegen a las especies en diversas condiciones ambientales. Los productores valoran la reducción del tiempo de inactividad durante las tareas de prevención de enfermedades. Las incubadoras también integran productos multivalentes en los programas de repoblación. Esta tendencia mejora la eficiencia operativa dentro del mercado de vacunas para la acuicultura.
Expansión de Herramientas Genómicas y Moleculares para el Desarrollo de Vacunas Personalizadas
El mapeo genómico acelera la identificación de patógenos de alto riesgo en la acuicultura. Las herramientas moleculares ayudan a los investigadores a diseñar candidatos a vacunas dirigidas. El desarrollo de precisión permite una mejor respuesta inmune en especies con características únicas. Los laboratorios obtienen conocimientos más rápidos sobre variantes emergentes de enfermedades. Las empresas adoptan plataformas de descubrimiento que acortan los tiempos de desarrollo. Los centros de investigación regionales personalizan vacunas para las necesidades agrícolas locales. Estas herramientas aumentan el enfoque de la industria en soluciones de salud acuática personalizadas. Este cambio impulsa la innovación en el mercado de vacunas para la acuicultura.
- Por ejemplo, MSD Animal Health afirma que AQUAVAC® IridoV muestra el inicio de la inmunidad 10 días después de la vacunación a 27°C, con una duración de la inmunidad de al menos 15 semanas después de una sola dosis de inyección.
Aumento de la Colaboración en la Industria para Fortalecer el Acceso a Vacunas y Redes de Distribución
Los fabricantes colaboran con molinos de alimento e incubadoras para ampliar el acceso a las vacunas. Los programas conjuntos ayudan a las granjas a recibir capacitación en prácticas de gestión de salud. Las redes de distribución compartidas mejoran el alcance del suministro en zonas agrícolas remotas. Las asociaciones apoyan soluciones de embalaje y cadena de frío simplificadas. Los modelos de servicio integrados reducen la complejidad operativa para los productores. Las empresas también coordinan para prever la demanda de vacunas con mayor precisión. Las alianzas regionales ayudan a adaptar los productos a los desafíos ambientales locales. Estos esfuerzos colectivos fortalecen las vías comerciales en el mercado de vacunas para la acuicultura.
Análisis de Desafíos del Mercado de Vacunas para la Acuicultura:
Altos Costos de Producción, Barreras Técnicas y Lenta Adopción en Granjas de Pequeña Escala
Las pequeñas granjas enfrentan altos costos al cambiar a programas de vacunación estructurados. Muchos productores carecen de acceso a especialistas capacitados que gestionen la inmunización. Los límites técnicos dificultan el despliegue en sistemas acuáticos complejos. Algunas granjas operan con márgenes bajos que restringen la inversión en herramientas preventivas. Los requisitos de la cadena de frío crean barreras para las regiones remotas. La variabilidad en las condiciones del agua afecta el rendimiento de las vacunas a nivel de granja. Esta combinación ralentiza la transición a prácticas de salud modernas. El estrés financiero entre los actores más pequeños impacta el crecimiento del Mercado de Vacunas para Acuicultura.
Complejidad Regulatoria, Limitada Estandarización y Creciente Amenaza de Patógenos Emergentes
Las vías regulatorias difieren entre las principales naciones de acuicultura. Las empresas enfrentan largos ciclos de aprobación para nuevas vacunas. La limitada armonización entre los mercados aumenta el costo y la carga de cumplimiento. Los patógenos emergentes evolucionan rápidamente y tensionan las formulaciones existentes. La vigilancia de enfermedades sigue siendo débil en muchas regiones costeras e interiores. Las granjas a menudo luchan para detectar signos tempranos de infección. Los informes lentos limitan la planificación de respuesta rápida. Estos obstáculos desafían a los desarrolladores que operan en el Mercado de Vacunas para Acuicultura.
Oportunidades en el Mercado de Vacunas para Acuicultura:
Aumento de la Intensificación de Granjas y Fuerte Demanda de Soluciones de Inmunización Escalables
El creciente rendimiento de la acuicultura impulsa a los productores hacia programas de salud avanzados. Las prácticas de almacenamiento intensificado crean una necesidad urgente de herramientas de prevención estructuradas. Las vacunas escalables ofrecen una fuerte oportunidad para las empresas que apuntan a granjas en expansión. Las plataformas de seguimiento digital mejoran la adopción en operaciones comerciales. Nuevos participantes exploran brechas regionales en el suministro y apoyo de servicios. Los agricultores muestran una mayor disposición a invertir en herramientas preventivas. Este cambio fortalece las perspectivas a largo plazo para el Mercado de Vacunas para Acuicultura.
Expansión de la Cobertura de Especies, Personalización Regional y Potencial de Entrada en Mercados Emergentes
Los productores buscan vacunas adaptadas para más especies en sistemas de agua dulce y marinos. La personalización regional mejora el rendimiento inmunológico y la aceptación en el campo. El crecimiento en regiones de acuicultura en desarrollo ofrece espacio para la penetración del mercado. Las asociaciones locales ayudan a agilizar el progreso regulatorio. La expansión de criaderos aumenta la demanda de inmunización en etapas tempranas. El fuerte enfoque en la producción de calidad para exportación eleva el interés en el control efectivo de enfermedades. Estos factores abren nuevos caminos comerciales para las empresas dentro del Mercado de Vacunas para Acuicultura.
Análisis de Segmentación del Mercado de Vacunas para Acuicultura:
Por Tipo de Vacuna
El Mercado de Vacunas para Acuicultura se expande a través de múltiples formatos de vacunas que apoyan diversas necesidades de cultivo. Las vacunas vivas atenuadas ofrecen una fuerte respuesta inmune para especies de rápido crecimiento. Las vacunas inactivadas siguen siendo preferidas donde la seguridad y estabilidad son importantes. Las vacunas de subunidades ayudan a los productores a dirigirse a patógenos específicos con mayor precisión. Las vacunas de ADN ganan tracción debido a los rápidos tiempos de desarrollo. Las vacunas recombinantes atraen el interés de las granjas que buscan una protección más amplia. Cada formato contribuye al aumento de la adopción en operaciones comerciales.
- Por ejemplo, la etiqueta CLYNAV de Elanco indica que cada dosis de 0.05 mL contiene 6.0–9.4 μg de plásmido de ADN, con inicio de inmunidad dentro de 399 días grado después de la vacunación.
Por Tipo de Enfermedad
La segmentación de enfermedades refleja una fuerte demanda de soluciones que controlan amenazas bacterianas, virales y parasitarias. Las vacunas bacterianas tienen un papel dominante debido a los frecuentes brotes que afectan a las principales especies. Las vacunas virales apoyan a las granjas que enfrentan una rápida propagación de patógenos. Las vacunas parasitarias muestran una adopción lenta pero constante donde los ciclos de infestación interrumpen la producción. Esta estructura crea una necesidad constante de herramientas de inmunización mejoradas en las zonas de cultivo.
Por Especie
La demanda a nivel de especie se centra en el salmón, la trucha, la tilapia, los camarones y otras variedades cultivadas. Las granjas de salmón y trucha adoptan vacunas avanzadas debido a su alto valor comercial. Los productores de tilapia buscan herramientas rentables para escalar operaciones. Las criaderos de camarones adoptan productos selectivos donde la presión de enfermedades sigue siendo alta. Otras especies siguen una adopción gradual a medida que la acuicultura se expande a nuevas regiones.
- Por ejemplo, la documentación de CLYNAV confirma que la vacuna está dirigida al salmón del Atlántico y especifica una dosis de 0.05 mL con contenido de ADN definido para apoyar un control de inmunización consistente a gran escala.
Por Ruta de Administración
La administración de vacunas varía entre métodos de inyección, inmersión y oral. Las vacunas por inyección siguen siendo ampliamente utilizadas para peces grandes con sistemas de manejo establecidos. Las vacunas por inmersión apoyan el almacenamiento en etapas tempranas. Las vacunas orales atraen la atención por su facilidad de uso en operaciones de alto volumen. Esta combinación fortalece la adaptabilidad en diferentes entornos de granja.
Segmentación:
Por Tipo de Vacuna
- Vacunas Vivas Atenuadas
- Vacunas Inactivadas
- Vacunas de Subunidades
- Vacunas de ADN
- Vacunas Recombinantes
Por Tipo de Enfermedad
- Bacterianas
- Virales
- Parasitarias
Por Especie
- Salmón
- Trucha
- Tilapia
- Camarones
- Otros
Por Ruta de Administración
- Vacunas por Inyección
- Vacunas por Inmersión
- Vacunas Orales
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico
La región de Asia Pacífico posee la mayor participación del Mercado de Vacunas para Acuicultura con casi un 45% de los ingresos globales. La fuerte producción acuícola en China, India, Vietnam e Indonesia impulsa un alto consumo de vacunas. Los agricultores en estos países adoptan programas de salud preventiva para reducir pérdidas por enfermedades bacterianas y virales. Los gobiernos promueven prácticas de cultivo reguladas para apoyar el crecimiento de las exportaciones. Los fabricantes locales amplían la disponibilidad de vacunas en los sectores costeros e interiores. Las empresas internacionales aumentan las asociaciones para satisfacer la creciente demanda regional. El mercado se beneficia de la rápida expansión de la piscicultura y el cultivo de camarones comerciales.
Europa
Europa representa aproximadamente un 25% del mercado global, impulsado por sistemas acuícolas avanzados y estrictas regulaciones de salud animal. El Mercado de Vacunas para Acuicultura en esta región se beneficia de una fuerte adopción entre los productores de salmón en Noruega, Escocia e Islandia. Las empresas invierten en vacunas premium que apoyan especies de salmónidos de alto valor. Los centros de investigación en la región desarrollan soluciones especializadas para patógenos emergentes. Los productores dependen de programas de inmunización estructurados para proteger la calidad del rendimiento. Las normas de sostenibilidad fomentan la reducción del uso de antibióticos en las granjas. Esto fortalece la dependencia de vacunas de alto rendimiento dentro de grandes conglomerados acuícolas.
América del Norte, América Latina y Medio Oriente & África
América del Norte posee casi un 18% de participación, respaldada por la expansión de la piscicultura de salmón en Canadá y Estados Unidos. La región adopta herramientas de inmunización modernas para mantener una producción libre de enfermedades. América Latina captura cerca de un 7%, liderada por la industria del salmón en Chile y el creciente cultivo de tilapia en Brasil. El Mercado de Vacunas para Acuicultura en estas áreas gana impulso a través de inversiones en infraestructura de salud de peces. Medio Oriente & África representan alrededor de un 5%, impulsados por proyectos acuícolas emergentes en las naciones del Golfo y países del norte de África. El acceso limitado a vacunas ralentiza la adopción, pero el aumento de la intensificación de las granjas crea nuevas oportunidades. La diversificación regional fortalece el potencial de crecimiento a largo plazo para los proveedores de vacunas.
Análisis de Jugadores Clave:
- Zoetis
- Merck & Co., Inc. (MSD Animal Health)
- Phibro Animal Health
- Hipra
- Elanco
- Virbac
- Benchmark
- KBNP
- CAVAC
- Vaxxinova International
Análisis Competitivo:
El Mercado de Vacunas para Acuicultura presenta una fuerte competencia impulsada por la innovación, el cumplimiento normativo y la expansión en regiones acuícolas emergentes. Las empresas líderes se centran en formulaciones avanzadas que mejoran la respuesta inmune y optimizan la vacunación a nivel de granja. Las firmas invierten en investigación dirigida a enfermedades para fortalecer sus carteras de productos y proteger especies de alto valor. Las alianzas estratégicas ayudan a mejorar la eficiencia de distribución en los principales centros acuícolas. Los nuevos participantes exploran especies de nicho y vacunas personalizadas para diferenciar sus ofertas. Se observa una creciente actividad en métodos de entrega impulsados por tecnología que apoyan el despliegue escalable. La presión competitiva aumenta a medida que los productores buscan soluciones que reduzcan la dependencia de antibióticos. El panorama refleja una inversión continua en la ciencia de la salud acuática.
Desarrollos Recientes:
- En febrero de 2026, tanto KBNP como CAVAC fueron citados como actores regionales dominantes que impulsan la expansión del mercado de vacunas para la acuicultura en Asia-Pacífico. Estas empresas se están enfocando actualmente en desarrollar vacunas para enfermedades virales endémicas como la Necrosis Nerviosa Viral (VNN), que causa pérdidas económicas significativas en los sectores de peces con aletas en Corea del Sur y China.
- En enero de 2026, Virbac reafirmó su posición como un competidor importante en el espacio de vacunas para la acuicultura, particularmente en el segmento de especies de aguas cálidas. La empresa está aprovechando actualmente sus capacidades de I+D para desarrollar formulaciones de vacunas orales más accesibles para reducir el estrés asociado con la inyección manual en entornos de cultivo de alta densidad.
- En diciembre de 2025, Vaxxinova fue destacada como un proveedor líder de vacunas autógenas (personalizadas), que están adaptadas a las cepas de patógenos específicas encontradas en granjas de peces individuales. La empresa está expandiendo sus centros de producción regionales para proporcionar tiempos de respuesta más rápidos desde el diagnóstico hasta la vacuna para productores de tilapia y camarones en mercados emergentes.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Vacuna, Tipo de Enfermedad, Especies y Vía de Administración. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de soluciones de salud preventiva aumentará a medida que las operaciones de acuicultura se expandan y los productores busquen una producción estable en diversas especies y entornos.
- La adopción de plataformas de vacunas recombinantes, basadas en ADN y de próxima generación se acelerará a medida que las empresas busquen una inmunidad mejorada y ciclos de desarrollo más rápidos.
- El crecimiento en métodos de vacunación oral e inmersión se fortalecerá debido a su practicidad, menor necesidad de mano de obra y adecuación para sistemas de cultivo comercial de alto volumen.
- El uso de vacunas multivalentes se expandirá a medida que las granjas busquen reducir el estrés por manipulación, simplificar los programas de salud y proteger contra múltiples patógenos en una sola dosis.
- Asia Pacífico continuará dando forma a las prioridades de innovación, impulsada por su volumen de producción dominante y el rápido cambio hacia la gestión estructurada de la salud acuática.
- Las asociaciones estratégicas entre fabricantes de vacunas, criaderos y cuerpos de investigación se intensificarán para apoyar la inmunización en etapas tempranas y mejorar las tasas de supervivencia.
- Las agencias regulatorias impulsarán la reducción del uso de antibióticos, creando una mayor dependencia de los marcos de vacunación preventiva y programas mejorados de vigilancia de enfermedades.
- Las herramientas de monitoreo de salud digital se integrarán con los programas de vacunación, permitiendo a los productores rastrear el rendimiento inmunológico, los riesgos ambientales y los indicadores de enfermedades en tiempo real.
- La expansión de la industria se extenderá a nuevas especies, con vacunas dirigidas a patógenos específicos de la región para apoyar la diversificación de las carteras de acuicultura global.
- Las regiones emergentes en África y América Latina ofrecerán prometedoras oportunidades de crecimiento a largo plazo debido al aumento de la inversión en infraestructura de acuicultura y capacidad de gestión de la salud.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de vacunas para la acuicultura y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vacunas para acuicultura entre 2025 y 2032?
¿Qué segmento del mercado de vacunas de acuicultura tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de vacunas para acuicultura?
¿Quiénes son las empresas líderes en el mercado de vacunas para la acuicultura?
¿Qué región tuvo la mayor participación en el mercado de vacunas para acuicultura en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vacunas para Acuicultura Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vacunas para Acuicultura Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 529.41 million → 2032: USD 1002.62 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vacunas para Acuicultura Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vacunas para Acuicultura Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vacunas para Acuicultura Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vacunas para Acuicultura Market Drivers
- 3.3 Mercado de Vacunas para Acuicultura Market Restraints & Challenges
- 3.4 Mercado de Vacunas para Acuicultura Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vacunas para Acuicultura Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vacunas para Acuicultura Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vacunas para Acuicultura category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vacunas para Acuicultura Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vacunas para Acuicultura Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vacunas para Acuicultura market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vacunas para Acuicultura Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vacunas para Acuicultura Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vacunas para Acuicultura Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vacunas para Acuicultura (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vacunas para Acuicultura Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vacunas para Acuicultura Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vacunas para Acuicultura Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vacunas para Acuicultura Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vacunas para Acuicultura Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vacunas para Acuicultura Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vacunas para Acuicultura Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vacunas para Acuicultura Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vacunas para Acuicultura Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
