
Visión General del Mercado
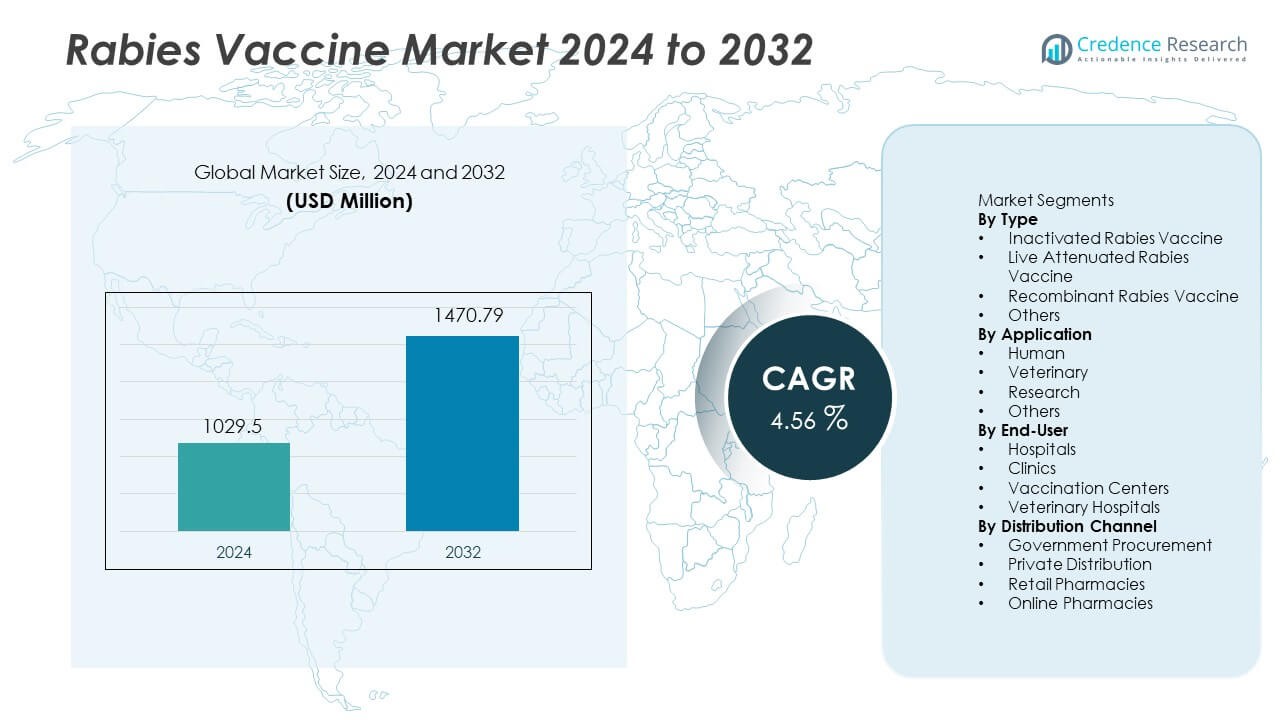
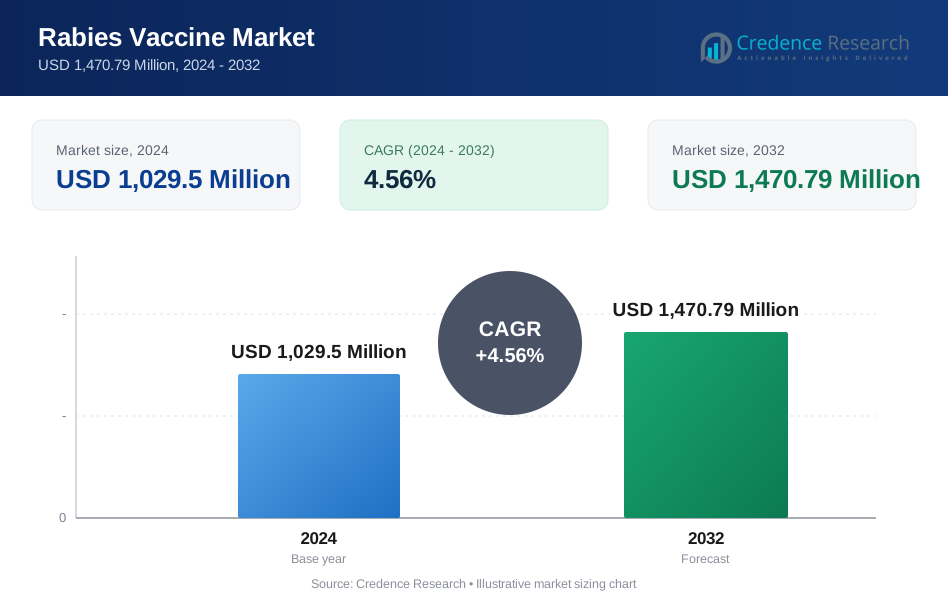
El mercado de la vacuna contra la rabia fue valorado en USD 1,029.5 millones en 2024. Se espera que el mercado alcance los USD 1,470.79 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.56% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de la vacuna contra la rabia 2024 | USD 1,029.5 Millones |
| Mercado de la vacuna contra la rabia, CAGR | 4.56% |
| Tamaño del mercado de la vacuna contra la rabia 2032 | USD 1,470.79 Millones |
Los principales actores en el mercado de la vacuna contra la rabia incluyen Sanofi, Merck & Co., GSK, Bharat Biotech, Zoetis, Boehringer Ingelheim, CSL Seqirus, Cadila Pharmaceuticals, Serum Institute of India y Bioveta, con fuertes carteras en inmunización humana y veterinaria. Estas empresas expanden contratos de suministro gubernamentales e invierten en la ampliación de la fabricación para servir a naciones con alta carga. Asia Pacífico lidera el mercado global con un 38% de participación, impulsado por los niveles más altos de exposición, fuertes programas de vacunación gubernamentales e iniciativas crecientes de inmunización veterinaria. América del Norte y Europa mantienen participaciones considerables a través de sistemas de adquisición establecidos, una sólida infraestructura hospitalaria y vías controladas de tratamiento post-exposición.
Perspectivas del Mercado
- El mercado de la vacuna contra la rabia alcanzó los USD 1,029.5 millones en 2024 y se espera que alcance los USD 1,470.79 millones para 2032 a una CAGR del 4.56% durante el período de pronóstico.
- Los casos más altos de exposición humana y el aumento de los programas de vacunación canina impulsan la demanda, con el segmento de vacunas inactivadas manteniendo una participación del 50–55% debido a la amplia aceptación regulatoria y a los sólidos resultados clínicos.
- Las tendencias clave incluyen la expansión de la tecnología recombinante y los esfuerzos de inmunización veterinaria, junto con la creciente participación en licitaciones gubernamentales que apoyan programas de suministro a largo plazo en países con alta carga.
- El análisis competitivo refleja una fuerte participación de fabricantes globales que invierten en investigación, asociaciones de adquisición y capacidad de distribución, mientras que las empresas regionales suministran productos asequibles en mercados emergentes.
- El análisis regional muestra que Asia Pacífico tiene una participación del 38%, seguido por América del Norte con un 25%, Europa con un 22%, América Latina con un 9% y Medio Oriente y África con un 6%, impulsado por niveles de exposición variables y la preparación de la infraestructura sanitaria.
Análisis de Segmentación del Mercado:
Por Tipo
La vacuna contra la rabia inactivada sigue siendo el subsegmento líder y mantiene una participación de mercado del 55%. La aprobación regulatoria generalizada y los sólidos registros de seguridad clínica continúan apoyando la adopción a gran escala en programas de inmunización humana. La demanda aumenta en países endémicos que dependen de la protección post-exposición comprobada y estrategias de vacunación masiva. Las opciones vivas atenuadas y recombinantes se expanden dentro de las áreas veterinarias y de investigación, aunque su ritmo de adopción sigue siendo más lento debido a preocupaciones de seguridad y disponibilidad limitada de programas. El dominio de las formulaciones inactivadas se refuerza por la adquisición gubernamental y su largo historial en la reducción de la transmisión de la rabia en entornos de alto riesgo.
- Por ejemplo, Sanofi desarrolló Verorab con un resultado reportado de anticuerpos neutralizantes superior a 0.5 UI por mililitro después de la serie completa de dosis, según lo documentado en los datos de precalificación de la OMS.
Por Aplicación
La vacunación humana representa casi el 65% de la participación y sigue siendo el área de aplicación más grande en el mercado global. Las directrices nacionales de inmunización, mayores volúmenes de profilaxis post-exposición y el aumento del gasto en salud pública continúan impulsando la demanda de dosis humanas. El segmento se beneficia de una mayor conciencia y acceso a la vacunación en regiones con altas tasas de exposición animal. Los segmentos veterinarios y de investigación crecen de manera constante a través de iniciativas de vacunación de mascotas y estudios institucionales, pero los requisitos humanos post-exposición generan la mayor parte de los ingresos. Las campañas ampliadas de las autoridades sanitarias y los organismos internacionales de salud pública apoyan aún más esta participación dominante.
- Por ejemplo, Serum Institute of India suministra Rabivax-S a varios países, con el producto recientemente licenciado en India y datos presentados para la precalificación de la Organización Mundial de la Salud para facilitar su uso en países en desarrollo de Asia y África.
Por Usuario Final
Los hospitales contribuyen con el 45% del mercado total y lideran la distribución en las principales economías. Los hospitales gestionan tratamientos críticos post-exposición y administran vacunas bajo condiciones controladas con el apoyo de personal médico capacitado. Las clínicas y centros de vacunación ganan terreno gracias a una mejor accesibilidad, aunque los hospitales siguen siendo el primer punto de atención para casos de exposición confirmada. Los hospitales veterinarios abordan la demanda de inmunización animal, pero esto sigue siendo una parte relativamente menor de los ingresos totales. El liderazgo hospitalario continúa debido a la confianza en la atención institucional, mayor alcance e infraestructura de almacenamiento avanzada que respalda grandes volúmenes de inmunización.
Principales Impulsores del Crecimiento
Aumento de los Riesgos de Exposición Humana y Animal
La exposición global a la rabia sigue siendo alta en Asia y África. Los viajes humanos y la creciente propiedad de mascotas aumentan los riesgos de mordeduras en ubicaciones urbanas. Los gobiernos llevan a cabo campañas de vacunación para humanos y animales en países con alta carga. Estos programas aumentan la demanda de profilaxis post-exposición y la cobertura de inmunización a largo plazo. El aumento de los informes de mordeduras de animales también impulsa la vacunación urgente en hospitales y clínicas. Las campañas de agencias de salud globales fomentan una respuesta temprana y prácticas responsables de vacunación animal.
- Por ejemplo, Zoetis ha apoyado el suministro de muchas dosis de vacunas antirrábicas veterinarias a través de programas como el Banco de Vacunas contra la Rabia de la OIE y el Programa Afya para su uso en Asia y África, contribuyendo a la iniciativa global para eliminar las muertes por rabia mediada por caninos para una fecha objetivo.
Programas de Inmunización Gubernamentales y Apoyo a la Adquisición
Los programas de adquisición pública aseguran el suministro de vacunas para los planes nacionales de inmunización. Los ministerios de salud distribuyen vacunas a través de hospitales, clínicas y unidades de extensión. Los precios subsidiados apoyan el acceso amplio en grupos de bajos ingresos. Las licitaciones regionales crean ciclos de compra constantes y una demanda de volumen predecible. Las asociaciones con organizaciones de salud mejoran la distribución y el almacenamiento en regiones remotas. Estas iniciativas apoyan la adopción continua de productos y fortalecen las medidas de atención preventiva.
- Por ejemplo, Bharat Biotech amplió la capacidad anual en su sitio de Genome Valley según declaraciones oficiales.
Fuerte Registro de Seguridad de las Vacunas Inactivadas
Las formulaciones inactivadas cuentan con amplias aprobaciones regulatorias en los principales países. Su uso clínico prolongado genera una fuerte confianza entre los médicos y aceptación pública. Su historial de seguridad sigue siendo adecuado para dosis repetidas en casos de exposición humana. Los hospitales prefieren estas formulaciones para un tratamiento controlado post-exposición. Las autoridades sanitarias confían en estándares probados de almacenamiento y distribución. Esta preferencia sostenida respalda altas ventas en regiones endémicas en todo el mundo.
Tendencias Clave & Oportunidades
Cambio Hacia Plataformas Recombinantes y de Próxima Generación
Las tecnologías recombinantes atraen interés por su seguridad mejorada y control de producción. Estas plataformas apoyan la fabricación escalable y reducen los riesgos de contaminación. Grupos de investigación evalúan nuevos diseños de antígenos para una protección inmune más amplia. Las soluciones recombinantes buscan reducir la presión de suministro sobre los insumos tradicionales basados en plasma. La inversión de empresas biotecnológicas aumenta los estudios piloto y programas de desarrollo. Estas tecnologías abren nuevas oportunidades comerciales a largo plazo.
- Por ejemplo, Cadila Pharmaceuticals desarrolló su vacuna recombinante contra la rabia "ThRabis" producida en células CHO con una potencia de antígeno superior a 2 UI por dosis humana según los archivos regulatorios de medicamentos de la India.
Creciente Enfoque en Programas de Prevención Veterinaria
Los programas de vacunación veterinaria se expanden en mercados emergentes. La adopción de mascotas aumenta en centros urbanos con mayores riesgos de exposición. La vacunación del ganado protege la salud animal y reduce la propagación de enfermedades en zonas rurales. Los gobiernos promueven la vacunación responsable de mascotas a través de campañas de concienciación. Los hospitales veterinarios ven un crecimiento constante en la demanda de los dueños de mascotas. El enfoque preventivo crea futuras oportunidades de mercado en canales privados y públicos.
- Por ejemplo, Boehringer Ingelheim proporciona dosis de vacunas de alta calidad contra la rabia a través de su programa "STOP Rabies" para su uso en campañas de eliminación global, colaborando con socios para entregar millones de dosis a comunidades necesitadas, en lugar de registrarlas estrictamente como ventas comerciales dentro de su división de salud animal.
Desafíos Clave
Acceso Desigual en Regiones de Bajos Ingresos
Los presupuestos de vacunación limitados restringen la cobertura en poblaciones de bajos ingresos. Las deficiencias de infraestructura reducen la distribución en áreas remotas. Las brechas en la cadena de frío crean barreras logísticas para el suministro a larga distancia. Muchas clínicas rurales carecen de personal capacitado para la administración adecuada de vacunas. Los programas de donación mejoran el alcance pero siguen siendo inconsistentes. El acceso desigual ralentiza el progreso hacia los objetivos de eliminación global de enfermedades.
Alta Carga de Enfermedad en Regiones Endémicas
Los países endémicos experimentan exposición humana continua y alta mortalidad. El control animal deficiente aumenta la circulación de la rabia en áreas rurales. La respuesta médica tardía después de mordeduras conduce a brechas en el tratamiento. La limitada concienciación causa subregistro e insuficiente protección post-exposición. Estas condiciones aumentan la presión a largo plazo sobre el sistema de salud y las fatalidades. La alta carga de enfermedad sigue siendo un desafío crítico de salud pública.
Análisis Regional
América del Norte América del Norte posee el 25% del mercado, respaldado por un fuerte gasto en atención médica y una demanda constante de profilaxis post-exposición. Estados Unidos lidera debido a los sistemas establecidos de adquisición de vacunas, la administración hospitalaria estructurada y las claras directrices clínicas para casos de exposición. La infección por rabia sigue siendo rara, pero el aumento de los viajes globales y la importación de animales mantienen las necesidades de vacunación. Los canales de distribución privados y los programas continuos de concienciación fortalecen la adopción recurrente de la vacunación humana. Canadá se beneficia de fuertes regulaciones veterinarias y control preventivo en la fauna silvestre, ayudando a reducir el riesgo de infección. Las actividades de investigación avanzada también fomentan el desarrollo a largo plazo de formulaciones recombinantes en entornos académicos y biotecnológicos.
Europa
Europa representa el 22% del mercado, impulsada por marcos de vacunación pública efectivos y estrictas leyes de control veterinario. Los países de Europa Occidental tienen sistemas sólidos de vigilancia y reporte que apoyan la intervención temprana en casos confirmados de mordeduras. La demanda es estable y se concentra en la vacunación humana a través del acceso a la atención médica pública. Las autoridades sanitarias regionales implementan normas para la vacunación de mascotas y el movimiento internacional de animales, manteniendo la adopción comercial. Europa del Este muestra una mayor adquisición preventiva de vacunas debido a los mayores riesgos de exposición animal. Los programas de concienciación y los caminos hospitalarios estructurados ayudan a mantener patrones de compra consistentes para las vacunas inactivadas.
Asia Pacífico
Asia Pacífico representa el 38% del mercado y sigue siendo el mayor contribuyente de ingresos debido a una carga de enfermedad muy alta. India, China y los países del sudeste asiático reportan casos frecuentes de exposición en áreas urbanas y rurales. La demanda de vacunación humana crece a través de programas de inmunización pública y la disponibilidad ampliada de tratamiento post-exposición. La vacunación veterinaria recibe cada vez más atención a medida que los gobiernos se enfocan en el control de animales domésticos y la propiedad responsable de mascotas. El rápido crecimiento de la población, la alta densidad animal y la limitada concienciación rural continúan impulsando una fuerte vacunación basada en hospitales. Las organizaciones internacionales de apoyo se asocian con agencias nacionales para mejorar el suministro y la educación en ubicaciones endémicas.
América Latina
América Latina posee el 9% del mercado, respaldada por campañas regionales de vacunación y una creciente concienciación pública. Países como Brasil, México y Argentina registran un progreso significativo en la inmunización humana, pero aún enfrentan preocupaciones de exposición rural. Los programas de salud pública aumentan la disponibilidad de tratamiento post-exposición en hospitales gubernamentales, mientras que las campañas veterinarias buscan controlar los riesgos de animales domésticos y callejeros. Las restricciones presupuestarias y los retrasos regulatorios locales influyen en la velocidad de adquisición, aunque las iniciativas de concienciación permanecen activas. La expansión de la propiedad de mascotas en las ciudades también incrementa la demanda de vacunación veterinaria. El progreso regional continúa a medida que las autoridades integran sistemas de vigilancia y campañas educativas en comunidades de alto riesgo.
Oriente Medio y África
Oriente Medio y África representan el 6% del mercado, pero enfrentan los mayores desafíos de exposición endémica. Muchas regiones rurales carecen de acceso hospitalario estructurado o personal capacitado en vacunación. Las organizaciones internacionales de salud apoyan programas de donación y campañas de concienciación. La creciente urbanización aumenta la interacción entre humanos y mascotas, elevando las necesidades de vacunación en los centros urbanos. La vacunación veterinaria sigue siendo limitada, contribuyendo a ciclos de transmisión persistentes en poblaciones animales. Los desafíos de la cadena de suministro y la infraestructura limitada de cadena de frío ralentizan la inmunización más amplia. A pesar de la menor participación en ingresos, la demanda a largo plazo sigue siendo fuerte debido a la continua exposición humana y la alta carga de enfermedad en las naciones en desarrollo.
Segmentaciones del Mercado:
Por Tipo
- Vacuna de Rabia Inactivada
- Vacuna de Rabia Atenuada Viva
- Vacuna de Rabia Recombinante
- Otros
Por Aplicación
- Humana
- Veterinaria
- Investigación
- Otros
Por Usuario Final
- Hospitales
- Clínicas
- Centros de Vacunación
- Hospitales Veterinarios
Por Canal de Distribución
- Adquisición Gubernamental
- Distribución Privada
- Farmacias Minoristas
- Farmacias en Línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo destaca la participación clave de Sanofi, Merck, GSK, Bharat Biotech, Zoetis, Boehringer Ingelheim, CSL Seqirus, Cadila Pharmaceuticals, Serum Institute of India y Bioveta. La mayoría de las empresas líderes se centran en formulaciones inactivadas debido a la fuerte aceptación regulatoria y al alto uso global en profilaxis post-exposición. Las grandes empresas farmacéuticas invierten en validación clínica, distribución más amplia y asociaciones de adquisición gubernamental, mientras que los fabricantes regionales expanden el suministro de vacunas asequibles para países con alta carga. Las actividades de investigación continúan en torno a plataformas recombinantes para mejorar la protección inmune y la producción escalable, aunque la adopción sigue siendo limitada en la actualidad. Los acuerdos de fabricación por contrato apoyan la continuidad del suministro en regiones en desarrollo, mientras que la adquisición gubernamental basada en licitaciones sigue siendo la principal vía de ventas en Asia y África. Los proveedores de vacunas veterinarias amplían las gamas de productos para abordar la inmunización de mascotas y el control del ganado, mientras que las empresas multinacionales mejoran el desarrollo de la cartera para fortalecer la presencia en el mercado a largo plazo.
Análisis de Jugadores Clave
- Sanofi
- Merck & Co., Inc.
- GSK plc
- Bharat Biotech
- Zoetis Inc.
- Boehringer Ingelheim
- CSL Seqirus
- Cadila Pharmaceuticals
- Serum Institute of India
- Bioveta A.S
Desarrollos Recientes
- En julio de 2025, Sanofi recibió una actualización de la FDA para Imovax Rabies PrEP. La actualización añadió una opción de serie primaria de dos dosis.
- En junio de 2024, Merck & Co., Inc. (MSD Animal Health) lanzó Nobivac NXT Rabies en Canadá. La cartera utiliza una plataforma de partículas de ARN para mascotas.
- En marzo de 2024, Merck Animal Health extendió las donaciones de vacunas contra la rabia a Mission Rabies. El compromiso cubre varios años de suministro.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- La demanda aumentará a medida que continúen los casos de exposición en países con alta carga.
- Los programas de vacunación humana se expandirán bajo iniciativas nacionales de salud.
- La inmunización veterinaria crecerá con el aumento de la tenencia de mascotas en las ciudades.
- Las vacunas inactivadas mantendrán su dominio gracias a una fuerte aceptación clínica.
- Las plataformas recombinantes ganarán interés a largo plazo por su seguridad mejorada.
- Las inversiones en investigación aumentarán para apoyar formulaciones de próxima generación.
- La adquisición gubernamental continuará siendo el principal canal de ventas.
- La fabricación por contrato se expandirá para satisfacer las necesidades de suministro regional.
- Las campañas de concienciación mejorarán la adopción temprana del tratamiento post-exposición.
- Asia Pacífico seguirá siendo el centro clave de ingresos impulsado por mayores riesgos de exposición.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la vacuna contra la rabia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la vacuna contra la rabia entre 2024 y 2032?
¿Qué segmento del mercado de vacunas contra la rabia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la vacuna contra la rabia?
¿Quiénes son las empresas líderes en el mercado de la vacuna contra la rabia?
¿Qué región comandó la mayor parte del mercado de la vacuna contra la rabia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vacunas contra la Rabia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vacunas contra la Rabia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,029.5 Million → 2032: USD 1,470.79 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vacunas contra la Rabia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vacunas contra la Rabia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vacunas contra la Rabia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vacunas contra la Rabia Market Drivers
- 3.3 Mercado de Vacunas contra la Rabia Market Restraints & Challenges
- 3.4 Mercado de Vacunas contra la Rabia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vacunas contra la Rabia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vacunas contra la Rabia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vacunas contra la Rabia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vacunas contra la Rabia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vacunas contra la Rabia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vacunas contra la Rabia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vacunas contra la Rabia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vacunas contra la Rabia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vacunas contra la Rabia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vacunas contra la Rabia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vacunas contra la Rabia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vacunas contra la Rabia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vacunas contra la Rabia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vacunas contra la Rabia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vacunas contra la Rabia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vacunas contra la Rabia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vacunas contra la Rabia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vacunas contra la Rabia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vacunas contra la Rabia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
