
Visión General del Mercado de Vacunas Caninas:
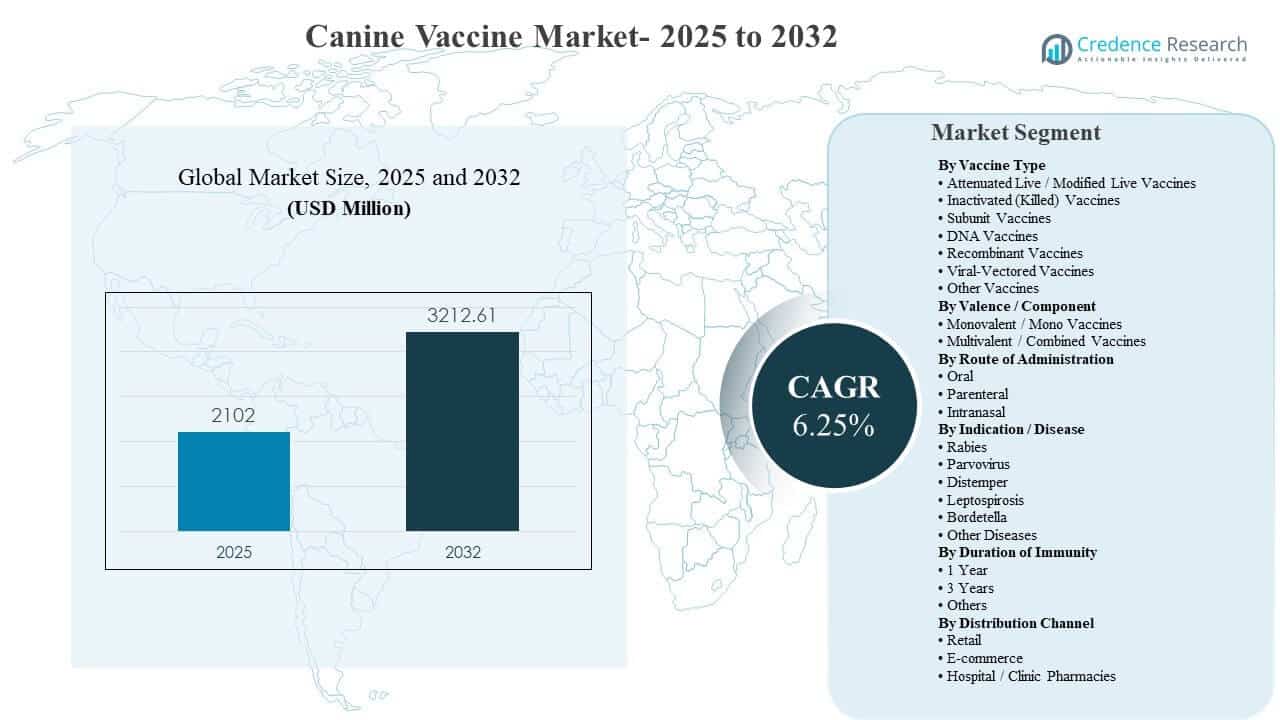
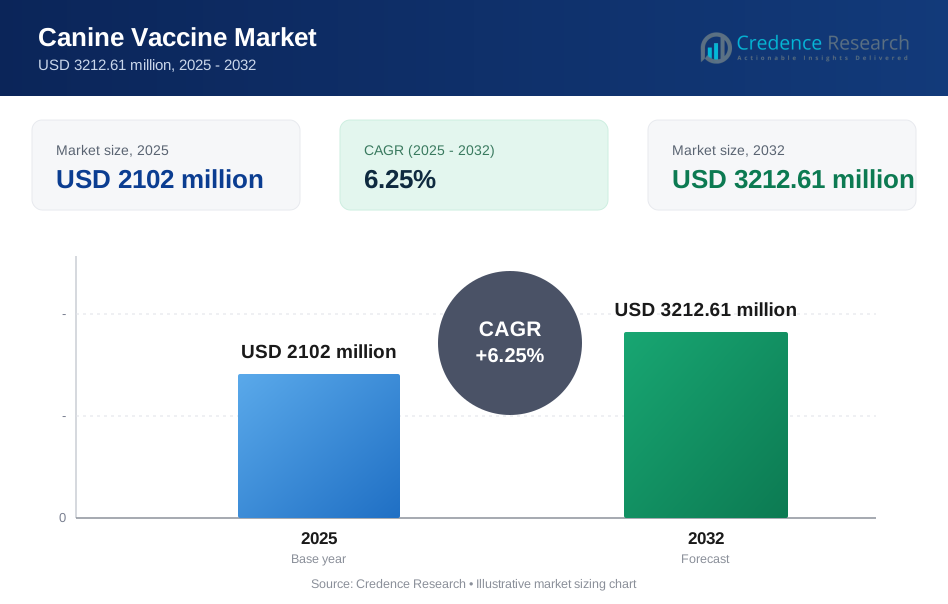
Se estimó que el tamaño del Mercado Global de Vacunas Caninas fue de USD 2102 millones en 2025 y se espera que alcance los USD 3212.61 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.25% de 2025 a 2032. La expansión de la demanda está impulsada principalmente por una mayor conformidad con los calendarios de inmunización rutinarios, ya que las clínicas veterinarias y los dueños de mascotas priorizan la prevención de enfermedades básicas y de estilo de vida en entornos urbanos y semiurbanos. La mayor disponibilidad de vacunas combinadas y la mejora en el acceso a servicios veterinarios en economías emergentes también están fortaleciendo los volúmenes de vacunación anual y la adherencia a los refuerzos durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Vacunas Caninas 2025 | USD 2102 millones |
| Mercado de Vacunas Caninas, CAGR | 6.25% |
| Tamaño del Mercado de Vacunas Caninas 2032 | USD 3212.61 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Vacunas Caninas se expanda de USD 2102 millones en 2025 a USD 3212.61 millones para 2032, reflejando un CAGR del 6.25% durante 2025–2032.
- Las Vacunas Vivas Atenuadas / Vivas Modificadas representaron la mayor participación del 41.6% en 2025, respaldadas por la familiaridad clínica establecida y la amplia disponibilidad en protocolos rutinarios.
- Las Vacunas Multivalentes / Combinadas lideraron la mezcla de valencia con una participación del 61.9% en 2025, ya que las clínicas prefieren menos inyecciones por visita y una protección estandarizada en paquetes.
- La administración parenteral representó una participación del 66.2% en 2025, reflejando el uso dominante de la dosificación inyectable en series primarias rutinarias y entrega de refuerzos.
- América del Norte representó el 42.7% de los ingresos del Mercado de Vacunas Caninas en 2025, respaldada por una mayor penetración de atención preventiva y densas redes de clínicas de animales de compañía.
Análisis de Segmentos
El perfil de demanda del Mercado de Vacunas Caninas está conformado por protocolos de prevención liderados por clínicas y la preferencia de los dueños por una protección predecible y basada en horarios para enfermedades básicas y riesgos de estilo de vida. La adopción multivalente apoya la eficiencia de las citas al reducir el número de inyecciones por visita, lo que puede mejorar la adherencia y la finalización del seguimiento para los refuerzos. La protección respiratoria está ganando énfasis en los flujos de trabajo de práctica, particularmente para perros involucrados en hospedaje, guarderías, peluquería y entornos con múltiples perros donde el riesgo de exposición aumenta.
Las preferencias de ruta y formato también reflejan factores prácticos de administración y cumplimiento. La vacunación inyectable sigue siendo el estándar rutinario para los programas de series primarias, mientras que los formatos intranasales fortalecen la aceptación en la prevención respiratoria donde la respuesta mucosal rápida y la conveniencia de manejo son importantes. En los mercados emergentes, el crecimiento se apoya en la expansión de las clínicas, la mejora de las capacidades de la cadena de frío y el aumento de la conciencia sobre el cuidado veterinario preventivo entre los propietarios de perros primerizos.
Por Perspectivas de Tipo de Vacuna
Las Vacunas Vivas Atenuadas / Vivas Modificadas representaron la mayor participación con un 41.6% en 2025. El Mercado de Vacunas Caninas se beneficia de la confianza clínica de larga data asociada con plataformas vivas/modificadas establecidas utilizadas en los calendarios de inmunización rutinarios. La amplia disponibilidad de productos en indicaciones principales respalda la adquisición constante por parte de clínicas y farmacias hospitalarias. Las opciones vivas/modificadas también permanecen integradas en programas de vacunación basados en protocolos que priorizan la cobertura confiable y la programación predecible.
Por Perspectivas de Valencia / Componente
Las Vacunas Multivalentes / Combinadas representaron la mayor participación con un 61.9% en 2025. El Mercado de Vacunas Caninas continúa favoreciendo los formatos de protección combinada porque menos inyecciones por visita mejoran la aceptación del propietario y apoyan tasas más altas de finalización de protocolos. La eficiencia del flujo de trabajo en la clínica mejora cuando la protección contra múltiples enfermedades se ofrece dentro de un marco de cita única. Los portafolios de productos multivalentes también apoyan estrategias de premiumización donde la cobertura agrupada se alinea con paquetes de cuidado preventivo.
Por Perspectivas de Ruta de Administración
El Parenteral representó la mayor participación con un 66.2% en 2025. El Mercado de Vacunas Caninas mantiene la dosificación inyectable como el enfoque estándar para la entrega de series primarias y la programación de refuerzos dentro de las clínicas. La vacunación parenteral se alinea con las prácticas de manejo de la cadena de frío y los requisitos de registro gestionados en entornos veterinarios. La administración inyectable también apoya la dosificación y el monitoreo consistentes, lo que refuerza la preferencia clínica en los programas rutinarios.
Por Perspectivas de Indicación / Enfermedad
La Rabia representó la mayor participación con un 31.3% en 2025. La demanda del Mercado de Vacunas Caninas para la vacunación contra la rabia se sostiene por la relevancia para la salud pública y los requisitos impulsados por la regulación o el cumplimiento en muchas geografías. Los protocolos de rabia a menudo se estandarizan a nivel de clínica, lo que respalda volúmenes anuales predecibles y la cadencia de refuerzos. La fuerte conciencia entre propietarios y veterinarios refuerza la priorización continua de la cobertura contra la rabia dentro de los planes de cuidado preventivo.
Por Perspectivas de Duración de la Inmunidad
El Mercado de Vacunas Caninas muestra una clara diferenciación entre los productos etiquetados para protección de 1 año y 3 años, con la selección influenciada por las pautas locales, el protocolo de la clínica y la estratificación del riesgo del paciente. El etiquetado de mayor duración puede mejorar la aceptación del propietario al reducir la frecuencia de visitas donde lo permitan los reguladores. Las decisiones a nivel de clínica también consideran las recomendaciones de refuerzo específicas de la enfermedad y la practicidad de alinear el momento de la vacunación con las visitas de bienestar.
Por Perspectivas de Canal de Distribución
El mercado de vacunas caninas sigue siendo fuertemente respaldado por las farmacias de hospitales y clínicas porque la vacunación se administra frecuentemente bajo supervisión veterinaria con control de la cadena de frío y documentación. El acceso minorista puede contribuir donde las regulaciones nacionales permiten una dispensación más amplia, especialmente para refuerzos y paquetes preventivos vinculados a programas de bienestar. El comercio electrónico está expandiéndose en mercados con logística de farmacia para mascotas desarrollada y un comportamiento de compra en línea más fuerte, aunque el crecimiento del canal sigue dependiendo del cumplimiento y los requisitos de almacenamiento.
Impulsores del Mercado de Vacunas Caninas
Aumento de la Adopción de Cuidados Veterinarios Preventivos
El mercado de vacunas caninas está expandiéndose a medida que el cuidado preventivo se convierte en una expectativa rutinaria entre los dueños de mascotas y los proveedores veterinarios. Una mayor conciencia sobre las enfermedades prevenibles por vacunación aumenta la frecuencia de citas para series primarias y calendarios de refuerzos. Las clínicas veterinarias también refuerzan el cumplimiento a través de sistemas de recordatorio y planes de bienestar combinados. El mejor acceso a la atención médica de animales de compañía en centros urbanos en desarrollo amplía aún más la base abordable para la vacunación rutinaria.
- Por ejemplo, Intervet informó que en un estudio de desafío de 39 meses, 23 cachorros seronegativos vacunados con su multivalente Continuum DAPP a las 7 y 11 semanas de edad mostraron un 100% de protección contra el desafío virulento de CAV-1, CPV y CDV durante un mínimo de 3 años después de la segunda vacunación.
Fuerte Demanda de Protección Combinada
El mercado de vacunas caninas está respaldado por la preferencia de las clínicas por la dosificación multivalente porque menos inyecciones pueden mejorar la aceptación del propietario y reducir el estrés durante las visitas. La protección combinada se alinea con los protocolos estándar que apuntan a múltiples patógenos en categorías básicas y de estilo de vida. La eficiencia de la vacunación también mejora el rendimiento de la clínica, apoyando una utilización consistente. Las carteras multivalentes ampliadas de los principales fabricantes fortalecen la disponibilidad en diversas indicaciones y perfiles de pacientes.
- Por ejemplo, Eurican L4 de Boehringer Ingelheim apunta a 4 serogrupos de Leptospira, y la empresa afirmó que los perros pueden beneficiarse de su perfil de eficacia tan pronto como 2 semanas después de la vacunación primaria; también destacó a Australis en un 13% entre los serogrupos que circulan en los perros europeos.
Relevancia Regulatoria y de Salud Pública de las Indicaciones Básicas
La demanda del mercado de vacunas caninas se refuerza por el papel esencial de la rabia y otras vacunas básicas en la gestión de riesgos de salud pública. Los requisitos de vacunación vinculados a viajes, alojamiento y programas municipales fortalecen la demanda básica en todas las regiones. Los protocolos estandarizados de las clínicas también sostienen un pedido y gestión de existencias predecibles. Las campañas de concienciación pública y la intensidad de la aplicación pueden elevar aún más la cobertura rutinaria tanto en poblaciones de perros propios como comunitarios.
Expansión de la Infraestructura Veterinaria y Base de Propietarios de Mascotas
El mercado de vacunas caninas se beneficia de la expansión de hospitales veterinarios, clínicas y redes de diagnóstico en economías emergentes. El aumento de la propiedad de perros y el mayor gasto en salud de animales de compañía incrementan la disposición a adoptar calendarios preventivos rutinarios. El uso más frecuente de servicios de guardería y alojamiento también eleva el cumplimiento de la vacunación para enfermedades respiratorias y de estilo de vida. La mejora de la logística de la cadena de frío apoya una distribución geográfica más amplia y una disponibilidad constante de vacunas.
Desafíos del Mercado de Vacunas Caninas
El mercado de vacunas caninas enfrenta presión de asequibilidad en regiones sensibles al precio, donde los dueños pueden retrasar el gasto veterinario no urgente y reducir la adherencia a los calendarios de refuerzo. La sensibilidad al costo puede desplazar la demanda hacia opciones de menor precio, ajustando los márgenes para fabricantes y distribuidores. La densidad desigual de clínicas y las capacidades limitadas de la cadena de frío en áreas rurales también pueden restringir el acceso y la continuidad del inventario. La reticencia a las vacunas entre ciertos segmentos de propietarios puede requerir una comunicación más fuerte en las clínicas y programas de recordatorios.
- Por ejemplo, Nobivac Rabies de MSD Animal Health contiene al menos 2 UI de virus de la rabia por dosis de 1 ml, logra una respuesta serológica adecuada de al menos 0.5 UI dentro de 2 a 3 semanas después de la vacunación, y proporciona una duración de inmunidad de 3 años en perros, un perfil que puede apoyar intervalos de revacunación más largos donde los propietarios son altamente sensibles al costo.
El mercado de vacunas caninas también experimenta complejidad operativa relacionada con el almacenamiento, distribución y cumplimiento regulatorio en diferentes países. Los tiempos de registro de productos y las reglas de etiquetado localizadas pueden retrasar la introducción de plataformas y combinaciones más nuevas. La continuidad del suministro puede verse afectada por el tiempo de liberación de lotes, los ciclos de adquisición y la previsión de inventario a nivel de clínica. Las preocupaciones por eventos adversos, incluso cuando son poco frecuentes, pueden influir en la toma de decisiones de los propietarios y aumentar la necesidad de monitoreo y asesoramiento.
Tendencias y Oportunidades del Mercado de Vacunas Caninas
El mercado de vacunas caninas está viendo un mayor interés en tecnologías de vacunas de próxima generación y mejoras de plataformas que buscan mejorar la respuesta inmune y la conveniencia de administración. Los fabricantes están ampliando las carteras de enfermedades respiratorias a medida que los entornos con múltiples perros aumentan el riesgo de exposición. La adopción intranasal está mejorando para indicaciones seleccionadas debido a la conveniencia de manejo y los beneficios percibidos de inicio rápido. Los ciclos de renovación de carteras y las estrategias de gestión del ciclo de vida están aumentando la diferenciación de productos en regiones maduras.
- Por ejemplo, NOBIVAC Intra-Trac 3 de Merck Animal Health proporciona protección contra tres agentes respiratorios Bordetella bronchiseptica, virus de la parainfluenza canina y adenovirus canino tipo 2, puede usarse en cachorros de tan solo 3 semanas de edad, y se administra como una dosis intranasal de 0.5 mL en una sola fosa nasal, destacando cómo las mejoras de productos centradas en la administración se están utilizando para fortalecer la diferenciación de vacunas respiratorias.
El panorama de oportunidades del mercado de vacunas caninas se está expandiendo en economías emergentes donde la infraestructura veterinaria está creciendo y la adopción formal de cuidados preventivos está en aumento. Las cadenas de clínicas y las redes veterinarias organizadas crean oportunidades para la adquisición estandarizada y programas de vacunación guiados por protocolos. Los recordatorios digitales y los planes de bienestar tipo suscripción pueden mejorar las tasas de finalización para series de dosis múltiples y refuerzos. El crecimiento en el comercio electrónico regulado y la logística de farmacias para mascotas también puede ampliar el acceso donde se cumplen los requisitos de cadena de frío y cumplimiento.
Perspectivas Regionales
Norteamérica
América del Norte representó el 42.7% de los ingresos del mercado de vacunas caninas en 2025. La región se beneficia de una fuerte penetración de cuidados preventivos respaldada por densas redes de clínicas veterinarias y una alta concienciación sobre los calendarios de vacunación rutinarios. Los caminos de atención protocolizados apoyan la finalización consistente de la serie primaria y la adherencia a los refuerzos. La adopción de vacunas combinadas también es respaldada por la optimización del flujo de trabajo en las clínicas y la demanda de conveniencia por parte de los propietarios. El enfoque continuo en la protección respiratoria en entornos con múltiples perros fortalece la demanda de vacunas de estilo de vida.
Europa
Europa representó el 26.1% de los ingresos del mercado de vacunas caninas en 2025. La demanda está respaldada por una infraestructura de atención médica para animales de compañía establecida y el uso generalizado de protocolos de vacunación estándar en los principales países. Las clínicas enfatizan el cuidado preventivo y la programación estructurada de refuerzos, lo que sostiene volúmenes de adquisición constantes. La utilización de vacunas combinadas apoya menos inyecciones por visita y mejora el cumplimiento en citas de bienestar rutinarias. Las diferencias en regulación y directrices a nivel de país influyen en la mezcla de productos y las preferencias de duración de la inmunidad.
Asia Pacífico
Asia Pacífico representó el 18.4% de los ingresos del mercado de vacunas caninas en 2025. El crecimiento está respaldado por el aumento de la tenencia de perros, la expansión de la disponibilidad de clínicas y la mejora de la concienciación sobre enfermedades prevenibles por vacunas en centros urbanos. La modernización de los servicios veterinarios está aumentando el uso de programas de inmunización basados en protocolos. El creciente uso de servicios de guardería, peluquería y hospedaje fortalece la demanda de protección respiratoria y de estilo de vida. La expansión de la cadena de suministro y una mejor cobertura de la cadena de frío están mejorando la disponibilidad de productos en más ciudades.
América Latina
América Latina contribuyó con el 8.9% de los ingresos del mercado de vacunas caninas en 2025. Los patrones de demanda reflejan una mejora en la adopción de cuidados preventivos junto con restricciones de asequibilidad en partes de la región. La expansión de clínicas en las principales ciudades apoya mayores volúmenes de vacunación y una mejor adherencia a los refuerzos. El enfoque en salud pública y protección básica municipal apoya una demanda base constante. La efectividad de la distribución y el alcance de la cadena de frío siguen siendo determinantes importantes del acceso fuera de las principales áreas urbanas.
Oriente Medio y África
Oriente Medio y África representaron el 3.9% de los ingresos del mercado de vacunas caninas en 2025. El desarrollo del mercado está respaldado por la expansión gradual de los servicios veterinarios y el aumento de la concienciación sobre el cuidado preventivo entre los dueños de perros en áreas urbanas. La demanda de vacunación básica se fortalece por la relevancia para la salud pública y los programas organizados en países seleccionados. Los desafíos de acceso permanecen en mercados con densidad de clínicas limitada y logística de cadena de frío desigual. Las oportunidades de crecimiento están vinculadas a la construcción de infraestructura y al aumento del gasto en atención médica para animales de compañía.
Panorama Competitivo
El Mercado de Vacunas Caninas muestra una intensidad competitiva en torno a la amplitud del portafolio, la capacidad de formulación multivalente, el alcance de la distribución en cadena de frío y la confianza clínica construida a través de la adopción de protocolos a largo plazo. Las empresas líderes enfatizan la gestión del ciclo de vida mediante nuevas combinaciones, mejoras en las rutas y expansión de la cobertura en indicaciones principales y de estilo de vida. La diferenciación también depende de la escala de fabricación, el suministro constante de lotes y el fuerte compromiso veterinario en las redes de clínicas. Las asociaciones estratégicas y los distribuidores regionales fortalecen el acceso al mercado y mejoran la cobertura de canales en los mercados en desarrollo.
Zoetis Inc. mantiene una fuerte posición competitiva en el Mercado de Vacunas Caninas a través de un amplio portafolio de vacunas para animales de compañía y el perfeccionamiento continuo de productos alineado con los flujos de trabajo de las clínicas. El enfoque de la empresa enfatiza la cobertura ajustada al protocolo en enfermedades principales y de estilo de vida, apoyando una alta utilización en entornos veterinarios de rutina. La amplitud del portafolio de vacunas respalda la venta cruzada dentro de paquetes de cuidado preventivo y mejora la eficiencia de adquisición en las clínicas. La inversión continua en el compromiso veterinario y la capacidad de distribución fortalece el alcance del mercado en canales de clínicas de alto volumen.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Zoetis Inc.
- Boehringer Ingelheim International GmbH
- Merck Animal Health / Merck & Co., Inc.
- Ceva Santé Animale
- Vetoquinol
- Elanco Animal Health Incorporated
- Virbac
- Bioveta, a.s.
- Hester Biosciences Limited
- Brilliant Bio Pharma Limited
- Heska Corporation
- Zendal Group
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En junio de 2024, Merck Animal Health dijo que el USDA aprobó NOBIVAC NXT Canine Flu H3N2, que la compañía describió como la primera y única vacuna con tecnología de partículas de ARN para la influenza canina, con disponibilidad en EE. UU. prevista para más tarde ese verano.
- En septiembre de 2024, Boehringer Ingelheim confirmó su adquisición de Saiba Animal Health AG, diciendo que el acuerdo se basa en colaboraciones anteriores de desarrollo y licencias y fortalece su pipeline de I+D en salud animal en terapéuticos para mascotas, incluyendo tecnología de plataforma de vacunas novedosas para animales de compañía.
- En julio de 2025, Elanco Animal Health dijo que el USDA aprobó TruCan Ultra CIV H3N2/H3N8, una vacuna bivalente contra la influenza canina diseñada para proporcionar una amplia protección contra enfermedades respiratorias y completar la línea de vacunas Tru Portfolio de la compañía.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2102 millones |
| Pronóstico de ingresos en 2032 | USD 3212.61 millones |
| Tasa de crecimiento (CAGR) | 6.25% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Vacuna: Vacunas Vivas Atenuadas / Vivas Modificadas, Vacunas Inactivadas (Muertas), Vacunas de Subunidades, Vacunas de ADN, Vacunas Recombinantes, Vacunas con Vector Viral, Otras Vacunas; Por Perspectiva de Valencia / Componente: Vacunas Monovalentes / Mono, Vacunas Multivalentes / Combinadas; Por Perspectiva de Vía de Administración: Oral, Parenteral, Intranasal; Por Perspectiva de Indicación / Enfermedad: Rabia, Parvovirus, Moquillo, Leptospirosis, Bordetella, Otras Enfermedades; Por Perspectiva de Duración de la Inmunidad: 1 Año, 3 Años, Otros; Por Perspectiva de Canal de Distribución: Minorista, Comercio Electrónico, Farmacias de Hospital / Clínica |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Zoetis Inc.; Boehringer Ingelheim International GmbH; Merck Animal Health / Merck & Co., Inc.; Ceva Santé Animale; Vetoquinol; Elanco Animal Health Incorporated; Virbac; Bioveta, a.s.; Hester Biosciences Limited; Brilliant Bio Pharma Limited; Heska Corporation; Zendal Group |
| Número de páginas | 342 |
Por Segmentación
Por Tipo de Vacuna
- Vacunas Atenuadas Vivas / Vivas Modificadas
- Vacunas Inactivadas (Muertas)
- Vacunas de Subunidades
- Vacunas de ADN
- Vacunas Recombinantes
- Vacunas con Vector Viral
- Otras Vacunas
Por Valencia / Componente
- Vacunas Monovalentes / Mono
- Vacunas Multivalentes / Combinadas
Por Vía de Administración
- Oral
- Parenteral
- Intranasal
Por Indicación / Enfermedad
- Rabia
- Parvovirus
- Moquillo
- Leptospirosis
- Bordetella
- Otras Enfermedades
Por Duración de la Inmunidad
- 1 Año
- 3 Años
- Otros
Canal de Distribución
- Venta al por menor
- Comercio electrónico
- Farmacias de Hospital / Clínica
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y el tamaño previsto del mercado de vacunas para perros?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de vacunas caninas durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de vacunas caninas?
¿Qué factores están impulsando el crecimiento en el mercado de vacunas caninas?
¿Quiénes son las empresas líderes en el mercado de vacunas caninas?
¿Qué región lidera el mercado de vacunas caninas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vacunas Caninas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vacunas Caninas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2102 million → 2032: USD 3212.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vacunas Caninas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vacunas Caninas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vacunas Caninas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vacunas Caninas Market Drivers
- 3.3 Mercado de Vacunas Caninas Market Restraints & Challenges
- 3.4 Mercado de Vacunas Caninas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vacunas Caninas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vacunas Caninas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vacunas Caninas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vacunas Caninas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vacunas Caninas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vacunas Caninas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vacunas Caninas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vacunas Caninas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vacunas Caninas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vacunas Caninas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vacunas Caninas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vacunas Caninas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vacunas Caninas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vacunas Caninas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vacunas Caninas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vacunas Caninas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vacunas Caninas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vacunas Caninas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vacunas Caninas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
