
Visión General del Mercado de Tratamiento de Paro Cardíaco:
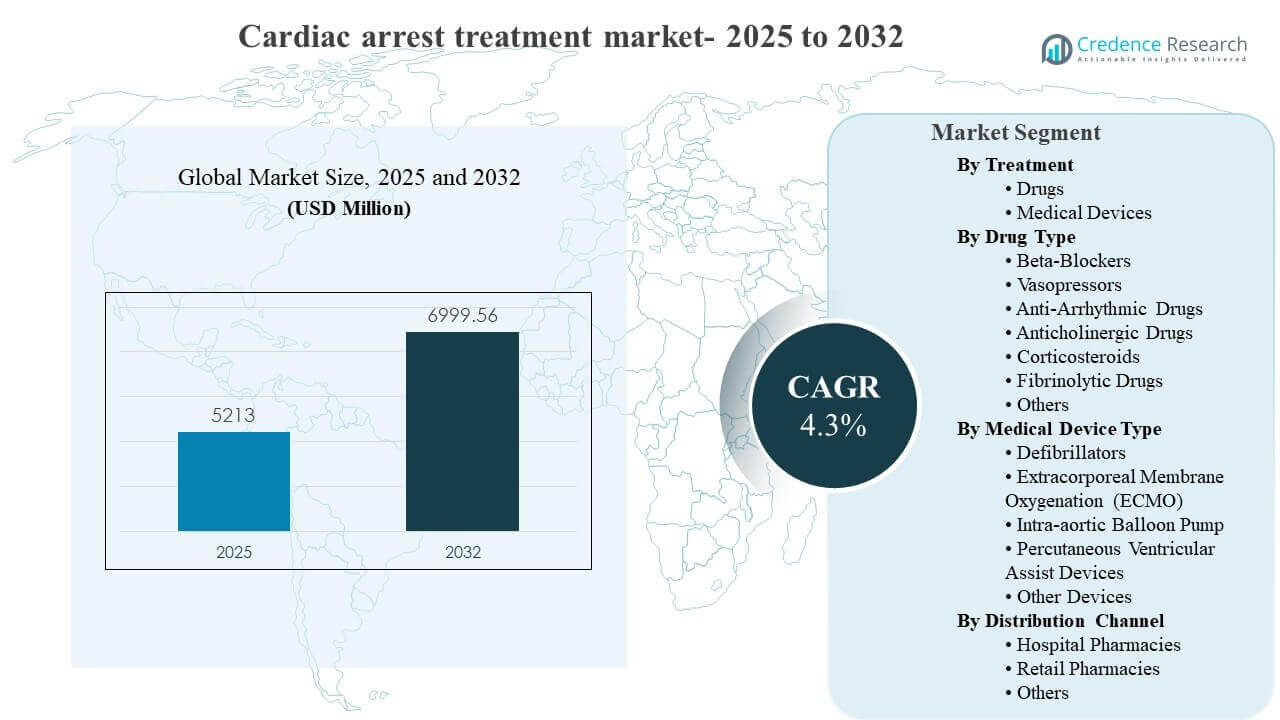
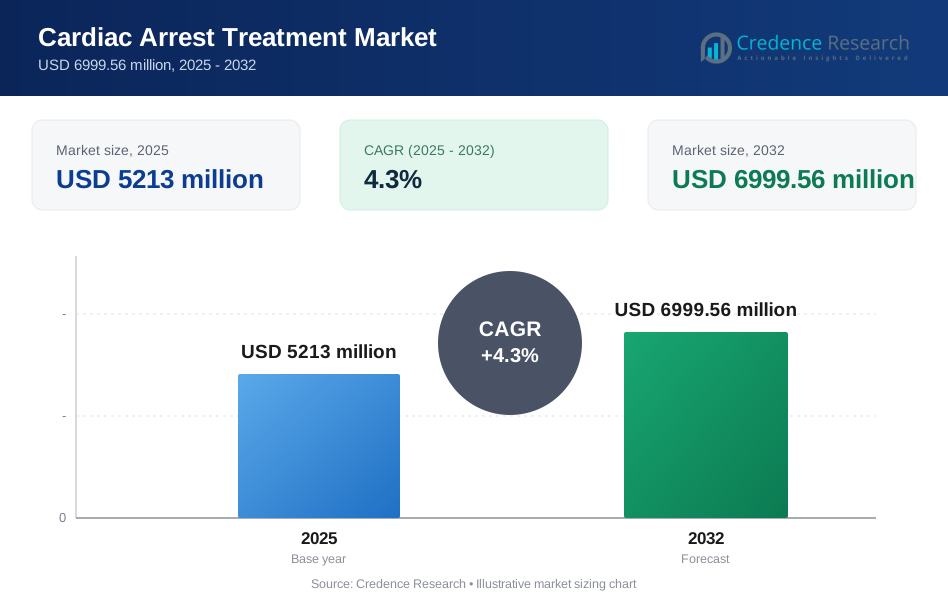
Se estimó que el tamaño del mercado global de Tratamiento de Paro Cardíaco fue de USD 5213 millones en 2025 y se espera que alcance los USD 6999.56 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.3% de 2025 a 2032. La demanda está impulsada principalmente por el aumento de la incidencia de paro cardíaco súbito y la necesidad de acortar el tiempo de intervención en los caminos prehospitalarios y hospitalarios, lo que aumenta la adopción de la desfibrilación, los protocolos de medicamentos de soporte vital avanzado y las soluciones de cuidados críticos post-resucitación. La expansión del mercado de tratamiento de paro cardíaco se ve además apoyada por un despliegue más amplio de infraestructura de respuesta de emergencia y una creciente disponibilidad de soporte circulatorio avanzado en centros terciarios.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Tratamiento de Paro Cardíaco 2025 | USD 5213 millones |
| Mercado de Tratamiento de Paro Cardíaco, CAGR | 4.3% |
| Tamaño del Mercado de Tratamiento de Paro Cardíaco 2032 | USD 6999.56 millones |
Tendencias y Perspectivas Clave del Mercado
- El mercado de tratamiento de paro cardíaco fue valorado en USD 5213 millones en 2025 y se proyecta que alcance los USD 6999.56 millones para 2032.
- Se proyecta que el crecimiento del mercado de tratamiento de paro cardíaco sea de un 4.3% CAGR durante 2025–2032.
- América del Norte representó el 39.0% de los ingresos del mercado de tratamiento de paro cardíaco en 2025, reflejando una fuerte penetración de la respuesta liderada por dispositivos y protocolos de atención aguda.
- Los vasopresores representaron el 29.7% de la demanda de medicamentos por tipo en el mercado de tratamiento de paro cardíaco en 2025, apoyados por el uso amplio de algoritmos en el cuidado de resucitación.
- La administración intravenosa tuvo una participación del 60.5% en 2025, destacando el dominio de las rutas de entrega de inicio rápido en los flujos de trabajo de tratamiento de emergencia.
Análisis de Segmentos
La segmentación del mercado de tratamiento de paro cardíaco muestra una clara división entre la estabilización farmacológica y la resucitación liderada por dispositivos, con decisiones de compra fuertemente influenciadas por la estandarización de protocolos, objetivos de tiempo de respuesta y la capacidad de integrarse con los flujos de trabajo de emergencia. Los hospitales y servicios de emergencia priorizan soluciones que reduzcan el tiempo hasta la desfibrilación, mejoren la consistencia de la resucitación cardiopulmonar y permitan un monitoreo estructurado posterior al evento. La demanda del mercado de tratamiento de paro cardíaco también refleja el creciente papel de los centros especializados que pueden proporcionar soporte hemodinámico avanzado en casos refractarios, lo que eleva la relevancia de las vías de dispositivos de alta agudeza.
Los patrones de utilización del mercado de tratamiento del paro cardíaco siguen concentrados en entornos agudos donde el acceso rápido, la fiabilidad y la preparación para el entrenamiento determinan la adopción. La demanda de medicamentos está anclada en algoritmos de resucitación que enfatizan el soporte hemodinámico inmediato y el control del ritmo, respaldados por el almacenamiento estandarizado y la preparación de los carros de emergencia en los hospitales. La demanda de dispositivos se refuerza con una colocación más amplia de DEA, ecosistemas de respuesta conectados y una mejor integración clínica de los caminos de monitoreo y escalamiento, lo que fortalece la continuidad del cuidado de extremo a extremo desde la resucitación hasta la estabilización.
Por Perspectivas de Tratamiento
La adopción de dispositivos médicos sigue siendo central para el rendimiento del mercado de tratamiento del paro cardíaco porque la corrección inmediata del ritmo y la estabilización circulatoria requieren una intervención rápida y estandarizada tanto en entornos prehospitalarios como hospitalarios. Los programas de despliegue más amplio de DEA y los flujos de trabajo de respuesta mejorados apoyan la penetración sostenida de dispositivos, particularmente en entornos que priorizan un rendimiento rápido de tiempo a choque. El uso creciente de caminos de soporte avanzado en centros terciarios también amplía el papel de los dispositivos de alta agudeza para casos refractarios. La capacitación estandarizada y la protocolización en equipos de emergencia fortalecen aún más la fiabilidad del cuidado liderado por dispositivos.
Por Perspectivas de Tipo de Medicamento
Los vasopresores representaron la mayor cuota del 29.7% en 2025. La demanda del mercado de tratamiento del paro cardíaco para vasopresores está respaldada por una amplia aplicabilidad en protocolos de resucitación enfocados en restaurar la perfusión y apoyar la circulación durante el soporte vital avanzado. Los algoritmos de emergencia estandarizados y las prácticas de almacenamiento consistentes aumentan la utilización repetida en hospitales y servicios médicos de emergencia. El énfasis clínico en el soporte hemodinámico inmediato refuerza la compra sostenida y la presencia en el formulario para las terapias con vasopresores.
Por Perspectivas de Tipo de Dispositivo Médico
Los desfibriladores siguen siendo una categoría fundamental dentro del mercado de tratamiento del paro cardíaco porque la entrega de choques es indispensable para manejar ritmos desfibrilables y mejorar las probabilidades de supervivencia cuando la intervención ocurre rápidamente. La integración de DEA en entornos de acceso público apoya un despliegue más amplio y ciclos de reemplazo recurrentes impulsados por requisitos de cumplimiento y preparación. Las tecnologías avanzadas de soporte circulatorio ganan relevancia en centros especializados que manejan casos complejos y refractarios. Las mejoras continuas en usabilidad, portabilidad y conectividad de flujos de trabajo fortalecen la adopción en entornos de respuesta de emergencia.
Por Perspectivas de Canal de Distribución
Las farmacias hospitalarias continúan anclando la distribución del mercado de tratamiento del paro cardíaco porque los protocolos de respuesta de emergencia dependen de la disponibilidad inmediata de medicamentos de resucitación y la preparación estandarizada de kits en entornos de atención aguda. El almacenamiento centralizado, los controles de formulario y las prácticas de reposición de carros de emergencia impulsan patrones de compra predecibles para terapéuticos de emergencia. Los canales minoristas juegan un papel secundario enfocado en la gestión cardiovascular posterior al evento y el acceso a medicamentos de soporte en lugar de necesidades inmediatas de resucitación. La fiabilidad del suministro y los requisitos de almacenamiento en cadena de frío o controlado refuerzan aún más la distribución centrada en hospitales.
Impulsores del Mercado de Tratamiento del Paro Cardíaco
Aumento de la Incidencia de Paro Cardíaco Súbito y Demanda de Atención Aguda de Alta Intensidad
El crecimiento del mercado de tratamiento del paro cardíaco está respaldado por la creciente carga de enfermedades cardiovasculares y la continua prevalencia de eventos de paro cardíaco súbito en poblaciones envejecidas. Los sistemas de emergencia y los hospitales priorizan cada vez más la capacidad de respuesta rápida porque los resultados de supervivencia dependen en gran medida del tiempo. Esto impulsa la inversión en la preparación para la desfibrilación, protocolos estandarizados de medicamentos de soporte vital avanzado y la infraestructura de cuidados críticos post-resucitación. Las compras en el mercado de tratamiento del paro cardíaco también aumentan a medida que los hospitales expanden la capacidad de cuidados críticos para manejar la estabilización, el monitoreo y las complicaciones tras el retorno de la circulación espontánea.
- Por ejemplo, el monitor/desfibrilador LIFEPAK 15 V4+ de Stryker ofrece hasta 360 J de energía bifásica e incluye una guía de RCP que muestra a los respondedores cómo realizar compresiones a 100 por minuto, fortaleciendo la preparación hospitalaria para eventos de paro cardíaco de alta gravedad.
Expansión De La Infraestructura De Respuesta De Emergencia Y Penetración De DEA
La adopción del mercado de tratamiento del paro cardíaco se fortalece con el despliegue más amplio de DEA en lugares públicos, lugares de trabajo y entornos institucionales que buscan reducir el tiempo hasta la descarga. La colocación programática de DEA, las iniciativas de capacitación y las auditorías de preparación fomentan el reemplazo constante de dispositivos y los contratos de servicio. Los servicios médicos de emergencia también se benefician de una mejor disponibilidad de equipos y una coordinación de respuesta más estructurada entre la central de despacho, los primeros respondedores y la transferencia al hospital. El impulso del mercado de tratamiento del paro cardíaco aumenta cuando los ecosistemas de respuesta conectada mejoran las alertas, la capacidad de descubrimiento de dispositivos y el seguimiento de cumplimiento.
Estandarización De Protocolos En Vías De Soporte Vital Avanzado Cardíaco
La demanda en el mercado de tratamiento del paro cardíaco aumenta a medida que los hospitales alinean la prestación de atención con vías estructuradas de resucitación y post-resucitación. La estandarización de protocolos incrementa la utilización repetida de las clases de medicamentos principales utilizadas durante los códigos y agiliza las prácticas de almacenamiento en los departamentos. La adherencia basada en la capacitación reduce la variabilidad en la ejecución clínica y apoya el consumo constante de medicamentos de emergencia y desechables. La expansión del mercado de tratamiento del paro cardíaco también se ve respaldada por métricas de calidad más sólidas que enfatizan la rápida escalación, el monitoreo y la adherencia documentada a los flujos de trabajo de resucitación.
Crecimiento Del Soporte Circulatorio Avanzado En Centros Especializados
Las oportunidades en el mercado de tratamiento del paro cardíaco se expanden a medida que los centros terciarios aumentan la capacidad para el soporte hemodinámico avanzado en casos de alta gravedad. Los programas especializados fortalecen el papel de las tecnologías utilizadas en vías de paro cardíaco refractario y shock cardiogénico severo, lo que incrementa la demanda de dispositivos avanzados y consumibles asociados. La adopción se ve respaldada por la familiaridad de los clínicos, la mejora de los protocolos de selección de pacientes y la expansión de los equipos de cuidados críticos. El valor del mercado de tratamiento del paro cardíaco también crece a medida que los ecosistemas de dispositivos integran flujos de trabajo de monitoreo, escalación y estabilización post-evento.
- Por ejemplo, la plataforma Cardiohelp II de Getinge apoya el ECLS v-a en el shock cardiogénico y la resucitación cardiopulmonar con rangos de flujo sanguíneo desechables de 0.5-5.0 L/min y 0.5-7.0 L/min, mientras que también apoya el transporte aéreo y terrestre para pacientes críticamente enfermos que requieren una escalada en el soporte extracorpóreo.
Desafíos del Mercado de Tratamiento del Paro Cardíaco
El crecimiento del mercado de tratamiento del paro cardíaco enfrenta restricciones relacionadas con el costo, la intensidad del entrenamiento y el acceso desigual a vías de atención avanzada. Los dispositivos de alta agudeza y los programas especializados requieren equipos experimentados, protocolos estandarizados y alta preparación, lo que puede limitar la penetración fuera de los hospitales de primer nivel. Las limitaciones presupuestarias y la complejidad de adquisición pueden ralentizar las actualizaciones, particularmente en instalaciones más pequeñas. La adopción del mercado de tratamiento del paro cardíaco también puede verse obstaculizada cuando los requisitos de mantenimiento, servicio y cumplimiento crean fricciones operativas para el despliegue generalizado de dispositivos.
- Por ejemplo, el sistema de compresión torácica LUCAS 3 v3.1 de Stryker ofrece compresiones automáticas a 102 ± 2 compresiones por minuto con una profundidad de 53 ± 2 mm, y sus configuraciones pueden ajustarse a 102, 111 o 120 compresiones por minuto, destacando cómo las plataformas avanzadas de resucitación requieren alineación de protocolos, operadores capacitados y gestión continua del dispositivo antes de una implementación más amplia.
El rendimiento del mercado de tratamiento del paro cardíaco se ve desafiado por la variabilidad de los resultados y la complejidad de la ejecución de la resucitación en el mundo real. Las diferencias en el tiempo de respuesta, la intervención de transeúntes y la coordinación prehospitalaria influyen en los resultados y pueden reducir la consistencia en los patrones de utilización. La optimización de la terapia farmacológica también está limitada por la adherencia a los protocolos y la heterogeneidad clínica entre los perfiles de los pacientes. La adopción del mercado de tratamiento del paro cardíaco puede verse aún más ralentizada por las dependencias de la cadena de suministro para componentes críticos y la necesidad de entrenamiento continuo para mantener la preparación.
Tendencias y Oportunidades del Mercado de Tratamiento del Paro Cardíaco
La innovación en el mercado de tratamiento del paro cardíaco está tendiendo hacia ecosistemas de respuesta conectados que mejoran la preparación de los dispositivos, la coordinación de la respuesta y la captura de datos posteriores al evento. Los DEA y las tecnologías de monitoreo integran cada vez más capas de software que apoyan el seguimiento del cumplimiento, la documentación de incidentes y las mejoras en el flujo de trabajo. Los hospitales también están fortaleciendo las vías post-resucitación con herramientas estructuradas de monitoreo y escalada que mejoran la continuidad desde la respuesta de emergencia hasta la estabilización. La oportunidad en el mercado de tratamiento del paro cardíaco aumenta cuando los sistemas integrados reducen la carga operativa y mejoran la adherencia al entrenamiento.
- Por ejemplo, el AED 3 de ZOLL combina la gestión de preparación habilitada por Wi-Fi con informes AEDtrax que se verifican diariamente y el análisis RapidShock que puede administrar una descarga en tan solo 5 segundos, mientras que el sistema de gestión de temperatura post-paro cardíaco Thermogard HQ de ZOLL puede enfriar hasta 3.6°C por hora y mantener la temperatura objetivo dentro de 0.2°C el 96.8% del tiempo.
Las oportunidades del mercado de tratamiento de paro cardíaco se están expandiendo a través de una adopción más amplia del soporte circulatorio avanzado en centros especializados y la mejora de las vías clínicas para casos refractarios. El crecimiento es apoyado por programas clínicos que estandarizan los criterios de selección, la preparación del equipo y los protocolos de escalamiento, lo que aumenta la utilización de dispositivos en entornos de alta agudeza. Al mismo tiempo, la mejor usabilidad y portabilidad de los dispositivos de respuesta respalda el despliegue en más sitios de atención. El crecimiento del mercado de tratamiento de paro cardíaco se beneficia cuando la tecnología reduce la complejidad y mejora la ejecución crítica en el tiempo.
Perspectivas Regionales
América del Norte
América del Norte lidera el mercado de tratamiento de paro cardíaco debido a una sólida infraestructura de respuesta de emergencia, alta penetración de programas de preparación para la desfibrilación y amplio acceso a la atención cardíaca aguda hospitalaria. Los grandes sistemas de salud apoyan protocolos estandarizados que aumentan la consistencia en los flujos de trabajo de resucitación y el monitoreo posterior al evento. La región también se beneficia de los ciclos de reemplazo de dispositivos y la fuerte demanda de vías de monitoreo integradas que apoyan la escalada y estabilización. América del Norte representó el 39.0% de los ingresos del mercado de tratamiento de paro cardíaco en 2025.
Europa
Europa muestra una fuerte demanda en el mercado de tratamiento de paro cardíaco respaldada por redes hospitalarias establecidas, vías de atención de emergencia estructuradas y acceso constante a medicamentos de resucitación en las principales economías. La región se beneficia de la adopción consistente de protocolos y un énfasis creciente en la preparación para la respuesta en entornos públicos e institucionales. El crecimiento es apoyado por la continua modernización de los servicios de atención cardíaca aguda y la expansión de las capacidades de monitoreo y estabilización post-resucitación. Europa representó el 26.4% de los ingresos del mercado de tratamiento de paro cardíaco en 2025.
Asia Pacífico
Asia Pacífico se está expandiendo dentro del mercado de tratamiento de paro cardíaco a medida que la urbanización, la mejora de la capacidad hospitalaria y la creciente conciencia sobre el paro cardíaco súbito elevan la preparación del diagnóstico al tratamiento en grandes sistemas metropolitanos. La inversión en capacidad de respuesta de emergencia y la expansión de cuidados críticos apoyan la adopción de protocolos de medicamentos y vías lideradas por dispositivos. La adopción sigue siendo desigual entre los países, pero la ampliación de centros terciarios e iniciativas de capacitación más amplias aumentan la utilización. Asia Pacífico representó el 25.1% de los ingresos del mercado de tratamiento de paro cardíaco en 2025.
América Latina
América Latina sigue siendo más pequeña pero cada vez más relevante en el mercado de tratamiento de paro cardíaco debido a la concentración de atención avanzada en hospitales terciarios urbanos y la mejora de la capacidad de respuesta de emergencia en las principales economías. La demanda es apoyada por el crecimiento de la capacidad hospitalaria, el acceso a medicamentos de emergencia esenciales y la expansión selectiva del despliegue de dispositivos en entornos públicos e institucionales de alto tráfico. La adquisición sigue siendo sensible al costo, lo que orienta la adopción hacia soluciones básicas de alto impacto. América Latina representó el 6.8% de los ingresos del mercado de tratamiento de paro cardíaco en 2025.
Oriente Medio y África
Medio Oriente y África representan la menor participación del mercado de tratamiento de paro cardíaco debido al acceso desigual a infraestructura avanzada de respuesta de emergencia y la variabilidad en la preparación para atención aguda entre países. La demanda se concentra en hospitales de primer nivel y redes privadas donde la protocolización, las prácticas de almacenamiento y la disponibilidad de dispositivos son más fuertes. La expansión se apoya en la modernización gradual de los servicios de emergencia y el crecimiento de la capacidad de atención terciaria en mercados selectos. Medio Oriente y África representaron el 2.7% de los ingresos del mercado de tratamiento de paro cardíaco en 2025.
Panorama Competitivo
La competencia en el mercado de tratamiento de paro cardíaco se define por la fiabilidad del producto, la facilidad de uso, la integración en el flujo de trabajo y el soporte de servicio en entornos de respuesta de emergencia y atención aguda. Las empresas se diferencian mediante mejoras en el diseño de los DEA, la integración de monitoreo y las asociaciones de ecosistemas clínicos que fortalecen la preparación y las vías de atención post-evento. La amplitud del portafolio a través de dispositivos y soluciones hospitalarias apoya la agrupación y las relaciones a largo plazo con los clientes, particularmente con grandes redes hospitalarias. El posicionamiento en el mercado de tratamiento de paro cardíaco también depende de la habilitación de capacitación, la cobertura de servicio y la capacidad de apoyar programas de implementación impulsados por el cumplimiento.
Koninklijke Philips N.V. mantiene una posición fuerte en el mercado de tratamiento de paro cardíaco a través de ecosistemas integrados de respuesta de emergencia y monitoreo que apoyan la preparación, la intervención rápida y los flujos de trabajo estructurados de atención post-evento. El enfoque de la compañía enfatiza la fiabilidad del dispositivo, la escalabilidad de la implementación y la interoperabilidad en entornos de atención aguda. La integración del portafolio y el soporte de servicio fortalecen la retención de clientes en redes hospitalarias y compradores institucionales. Esta estrategia apoya una adopción diferenciada donde la estandarización del flujo de trabajo y la coordinación de respuesta son prioridades de adquisición.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Koninklijke Philips N.V.
- Abbott Laboratories
- Medtronic plc
- Boston Scientific Corporation
- Novartis AG
- ZOLL Medical Corporation
- GE HealthCare
- Stryker Corporation
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, Kestra Medical Technologies anunció una colaboración estratégica con Biobeat Technologies para expandir el conocimiento diagnóstico para los pacientes que usan el Desfibrilador Cardioversor Portátil ASSURE, y el acuerdo incluye una licencia exclusiva, un arreglo de co-desarrollo y una inversión de capital de $5 millones en la financiación de la Serie B de Biobeat.
- En agosto de 2025, Cardio Partners, una división de Sarnova, anunció la adquisición de RescueStat, una empresa de tecnología sanitaria centrada en la gestión de programas de DEA y monitoreo remoto, para fortalecer sus capacidades de respuesta a paros cardíacos súbitos y ampliar sus soluciones de preparación para emergencias.
- En junio de 2025, Bridgepoint anunció que había acordado adquirir una participación de control significativa en Safe Life, un distribuidor global de desfibriladores externos automáticos, y dijo que la asociación apoyaría un acceso más amplio a los DEA, capacitación en RCP, mantenimiento y servicios de reemplazo.
- En junio de 2025, ZOLL Medical se asoció con Simon’s Heart para proporcionar a 32 organizaciones juveniles en ciudades de EE. UU. desfibriladores externos automáticos y capacitación, con la iniciativa destinada a mejorar la preparación para paros cardíacos súbitos entre los jóvenes atletas.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 5213 millones |
| Pronóstico de ingresos en 2032 | USD 6999.56 millones |
| Tasa de crecimiento (CAGR) | 4.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tratamiento: Medicamentos, Dispositivos Médicos; Por Perspectiva de Tipo de Medicamento: Betabloqueantes, Vasopresores, Medicamentos Antiarrítmicos, Medicamentos Anticolinérgicos, Corticosteroides, Medicamentos Fibrinolíticos, Otros Medicamentos para Emergencias Cardíacas; Por Perspectiva de Tipo de Dispositivo Médico: Desfibriladores, Oxigenación por Membrana Extracorpórea (ECMO), Bomba de Balón Intraaórtico (IABP), Dispositivos de Asistencia Ventricular Percutánea (pVAD/Impella), Otros Dispositivos; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas, Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Koninklijke Philips N.V.; Abbott Laboratories; Medtronic plc; Boston Scientific Corporation; Novartis AG; ZOLL Medical Corporation; GE HealthCare; Stryker Corporation |
| Número de páginas | 332 |
Segmentación
Por Tratamiento
- Medicamentos
- Dispositivos Médicos
Por Tipo de Medicamento
- Betabloqueantes
- Vasopresores
- Medicamentos Antiarrítmicos
- Medicamentos Anticolinérgicos
- Corticosteroides
- Medicamentos Fibrinolíticos
- Otros Medicamentos de Emergencia Cardíaca
Por Tipo de Dispositivo Médico
- Desfibriladores
- Oxigenación por Membrana Extracorpórea (ECMO)
- Bomba de Balón Intraaórtico (IABP)
- Dispositivos de Asistencia Ventricular Percutánea (pVAD/Impella)
- Otros Dispositivos
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Otros
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del tratamiento de paro cardíaco en 2025 y 2032?
¿Cuál es la TACC del mercado de tratamiento de paro cardíaco durante 2025-2032?
¿Cuál es el segmento más grande en el mercado de tratamiento de paro cardíaco?
¿Qué factores están impulsando el crecimiento en el mercado de tratamientos para el paro cardíaco?
¿Quiénes son las empresas líderes en el mercado de tratamiento de paro cardíaco?
¿Qué región lidera el mercado de tratamiento de paro cardíaco?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Paro Cardíaco Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Paro Cardíaco Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5213 million → 2032: USD 6999.56 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Paro Cardíaco Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Paro Cardíaco Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Paro Cardíaco Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Paro Cardíaco Market Drivers
- 3.3 Mercado de Tratamiento del Paro Cardíaco Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Paro Cardíaco Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Paro Cardíaco Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Paro Cardíaco Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Paro Cardíaco category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Paro Cardíaco Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Paro Cardíaco Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Paro Cardíaco market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Paro Cardíaco Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Paro Cardíaco Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Paro Cardíaco Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Paro Cardíaco (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Paro Cardíaco Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Paro Cardíaco Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Paro Cardíaco Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Paro Cardíaco Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Paro Cardíaco Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Paro Cardíaco Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Paro Cardíaco Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Paro Cardíaco Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Paro Cardíaco Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
