
Visión General del Mercado de Tratamiento del Insomnio:
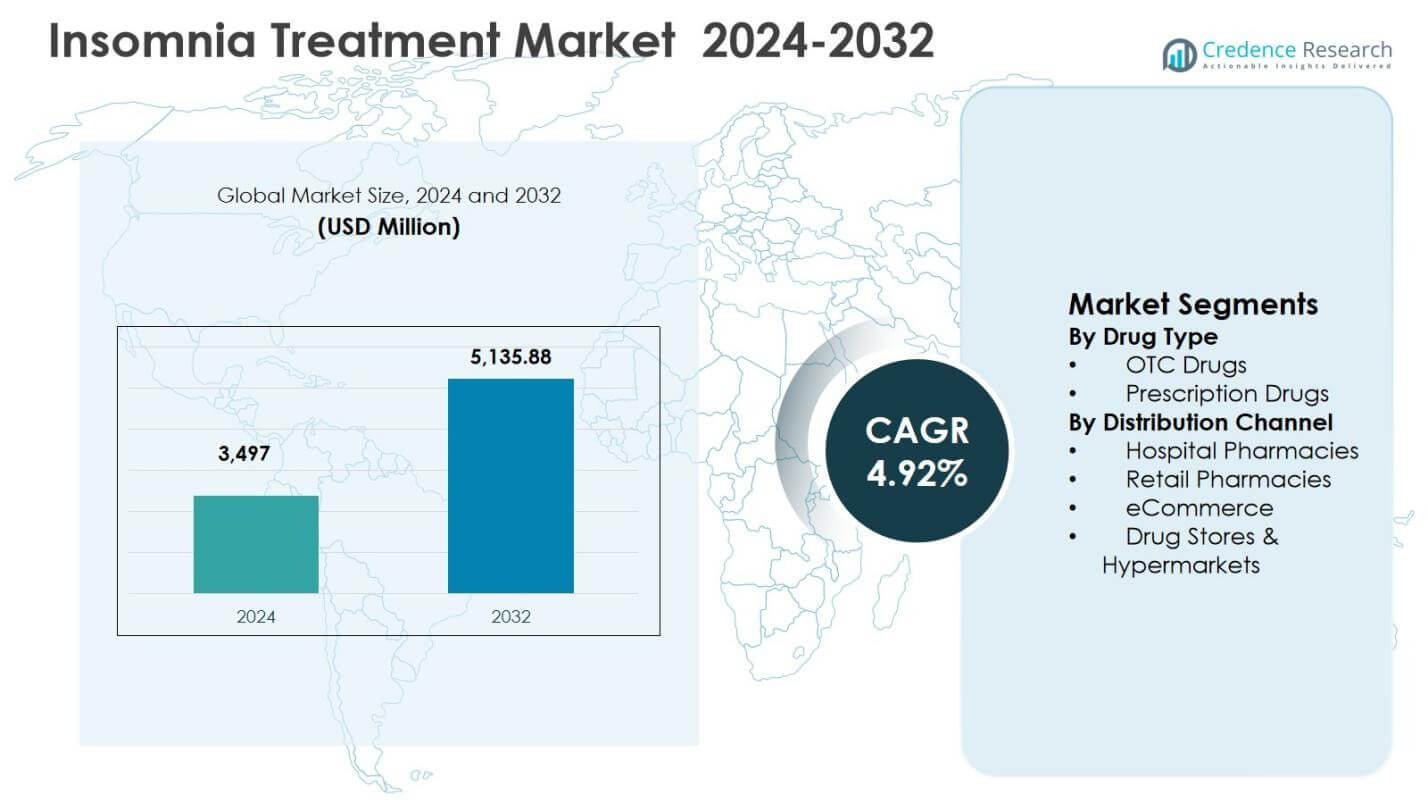
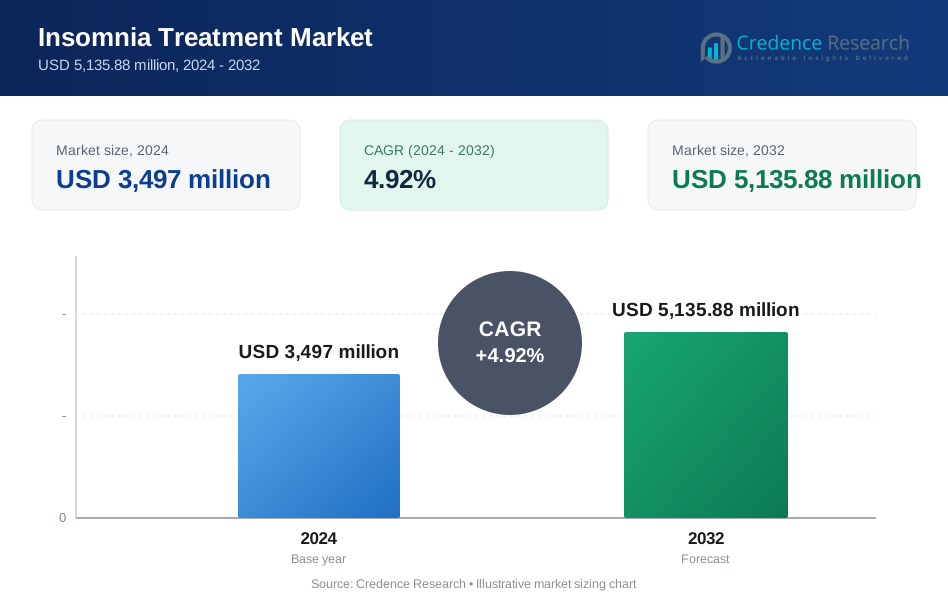
El tamaño del mercado de tratamiento del insomnio se valoró en USD 3,497 millones en 2024 y se anticipa que alcanzará USD 5,135.88 millones para 2032, con un CAGR del 4.92% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento del Insomnio 2024 | USD 3,497 millones |
| Mercado de Tratamiento del Insomnio, CAGR | 4.92% |
| Tamaño del Mercado de Tratamiento del Insomnio 2032 | USD 5,135.88 millones |
Perspectivas del Mercado de Tratamiento del Insomnio
- El crecimiento del mercado está impulsado por el aumento de la prevalencia de trastornos del sueño, el creciente envejecimiento de la población, mayores niveles de estrés y la creciente preferencia de los médicos por terapias basadas en prescripción, con medicamentos con receta que representan el 68.4% de la cuota en 2024 debido a su superior eficacia clínica.
- Las principales tendencias del mercado incluyen la creciente adopción de antagonistas de receptores de orexina, la creciente aceptación de terapias digitales y plataformas de TCC-I, y el aumento de la integración de la telemedicina para el diagnóstico del insomnio y el cumplimiento de prescripciones.
- Las empresas líderes se centran en expandir las líneas de desarrollo de medicamentos, la gestión del ciclo de vida y las colaboraciones estratégicas, mientras que los perfiles de seguridad, las aprobaciones regulatorias y las amplias redes de distribución en farmacias siguen siendo factores críticos que influyen en la posición en el mercado.
- Regionalmente, América del Norte lideró con un 38.6% de cuota en 2024, seguida por Europa con un 27.4%, Asia Pacífico con un 22.1%, América Latina con un 7.1%, y Oriente Medio y África con un 4.8%, reflejando niveles variados de acceso a la atención médica y conciencia.
Análisis de Segmentación del Mercado de Tratamiento del Insomnio:
Por Tipo de Medicamento:
El mercado de tratamiento del insomnio por tipo de medicamento está liderado por medicamentos con receta, que representaron el 68.4% de la cuota de mercado en 2024, impulsados por una mayor eficacia clínica, recomendaciones de médicos y un aumento en el diagnóstico de insomnio crónico. Las terapias con receta, incluyendo benzodiazepinas, hipnóticos no benzodiazepínicos y antagonistas de receptores de orexina, dominan debido a su efectividad comprobada en casos moderados a severos. El aumento de la prevalencia de trastornos del sueño, el crecimiento de la población geriátrica y el mejor acceso a clínicas del sueño apoyan aún más la demanda. Los medicamentos de venta libre representaron el 31.6% de la cuota, respaldados por tendencias de automedicación y asequibilidad, pero siguen siendo secundarios debido a su eficacia limitada a largo plazo.
- Por ejemplo, el zolpidem (Ambien) a 10 mg por noche aumentó el tiempo total de sueño y la eficiencia del sueño mientras reducía la latencia del sueño y el despertar después del inicio del sueño en pacientes con insomnio crónico durante 8 meses, como se mostró en un ensayo aleatorizado de polisomnografía.
Por Canal de Distribución:
El Mercado de Tratamiento del Insomnio por canal de distribución está dominado por Farmacias Minoristas, con un 42.7% de participación de mercado en 2024, respaldado por una amplia presencia geográfica, fácil acceso a reposiciones de recetas y asesoramiento dirigido por farmacéuticos. Los establecimientos minoristas se benefician de la fuerte confianza del consumidor y el tráfico constante de clientes para compras de terapias crónicas. Las farmacias hospitalarias representaron un 29.8% de participación, impulsadas por tratamientos para pacientes hospitalizados y terapias prescritas por especialistas. El comercio electrónico capturó un 17.5% de participación, impulsado por recetas digitales y entrega a domicilio, mientras que las droguerías y los hipermercados tuvieron un 10.0% de participación, apoyados por ventas de productos OTC y ofertas de atención médica combinadas.
- Por ejemplo, Walgreens Boots Alliance expandió la entrega de recetas el mismo día y las plataformas de reposición digital, mejorando la adherencia del paciente a los medicamentos para el sueño prescritos de manera recurrente.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Trastornos del Sueño
El Mercado de Tratamiento del Insomnio está impulsado significativamente por el aumento de la prevalencia de trastornos del sueño en todo el mundo. La rápida urbanización, el alto estrés laboral, la exposición prolongada a pantallas y los ciclos de sueño irregulares contribuyen a una creciente población de pacientes. La expansión demográfica geriátrica acelera aún más la demanda, ya que los adultos mayores muestran una mayor susceptibilidad al insomnio crónico y condiciones neurológicas relacionadas. El aumento de la conciencia sobre la salud del sueño, las capacidades de diagnóstico mejoradas a través de clínicas del sueño y las iniciativas de detección temprana fortalecen las tasas de diagnóstico, apoyando directamente una mayor adopción de terapias para el insomnio tanto con receta como sin receta.
- Por ejemplo, DAYVIGO (lemborexant) de Eisai de 5 mg y 10 mg redujo la latencia de inicio del sueño subjetiva en al menos 20 minutos desde la línea de base en el 45.5% y el 44.9% de los pacientes respectivamente a los seis meses, superando al placebo en un 30.4% en el estudio SUNRISE 2.
Creciente Demanda de Terapias Basadas en Recetas
El aumento de la demanda de terapias basadas en recetas actúa como un importante impulsor del crecimiento en el Mercado de Tratamiento del Insomnio. Los médicos prefieren cada vez más medicamentos clínicamente validados como los hipnóticos no benzodiacepínicos, los agonistas de los receptores de melatonina y los antagonistas de los receptores de orexina debido a sus perfiles mejorados de seguridad y eficacia. Las tasas más altas de diagnóstico de insomnio moderado a severo, a menudo asociado con ansiedad y depresión, refuerzan los volúmenes de prescripción. La cobertura de seguro ampliada y la integración de la medicina del sueño en la atención médica rutinaria mejoran aún más el acceso de los pacientes a opciones de tratamiento farmacológico a largo plazo.
- Por ejemplo, Suvorexant (Belsomra de Merck), un antagonista dual del receptor de orexina en dosis de 20 mg, mejora efectivamente el inicio y mantenimiento del sueño en el insomnio, como se valida en metaanálisis de red de ensayos clínicos.
Expansión de la Infraestructura y el Gasto en Salud
La continua expansión de la infraestructura de salud y el aumento del gasto en salud impulsan un crecimiento sostenido en el Mercado de Tratamiento del Insomnio. Las iniciativas gubernamentales centradas en la salud mental, la expansión de redes de hospitales y farmacias minoristas, y las políticas de reembolso mejoradas aumentan la accesibilidad al tratamiento. La rápida adopción de plataformas de telemedicina permite un diagnóstico más rápido y el cumplimiento de prescripciones, especialmente en áreas urbanas y semiurbanas. Estos avances reducen las barreras al tratamiento, mejoran la adherencia y apoyan el uso constante de terapias para el insomnio en diversos grupos de pacientes.
Tendencias y Oportunidades Clave
Adopción de Terapias Digitales y Plataformas de Tele-Sueño
El Mercado de Tratamiento del Insomnio está experimentando fuertes oportunidades de crecimiento a través de la adopción de terapias digitales y plataformas de tele-sueño. La terapia cognitivo-conductual para el insomnio entregada a través de aplicaciones móviles está ganando aceptación clínica como una intervención efectiva no farmacológica. La integración de rastreadores de sueño portátiles permite planes de tratamiento personalizados y monitoreo en tiempo real. Las compañías farmacéuticas colaboran cada vez más con proveedores de salud digital para mejorar el compromiso del paciente, mejorar los resultados y expandir el alcance de la terapia, creando nuevas fuentes de ingresos en mercados desarrollados y emergentes.
- Por ejemplo, Shionogi se asoció con SUSMED en una aplicación terapéutica digital para el insomnio, que mostró mejoras significativas en la Escala de Insomnio de Atenas en un ensayo de Fase 3 en Japón.
Desarrollo de Nuevos Mecanismos de Medicamentos y Terapias Combinadas
La innovación en nuevos mecanismos de medicamentos representa una gran oportunidad en el Mercado de Tratamiento del Insomnio. Las terapias avanzadas que apuntan a las vías de orexina y los tratamientos combinados que abordan tanto el inicio como el mantenimiento del sueño mejoran los resultados clínicos. La investigación en curso se centra en minimizar los riesgos de dependencia y los efectos adversos asociados con los hipnóticos tradicionales. La expansión de las líneas clínicas y las aprobaciones regulatorias para medicamentos de insomnio de próxima generación apoyan la expansión a largo plazo del mercado, particularmente para pacientes que requieren soluciones de tratamiento crónico más seguras.
- Por ejemplo, daridorexant de Idorsia, otro DORA aprobado por la FDA, demostró mejoras en los síntomas de insomnio diurno y las puntuaciones más bajas de fatiga entre los DORAs en datos clínicos, ayudando al mantenimiento del sueño sin efectos de rebote.
Desafíos Clave
Riesgo de Dependencia de Medicamentos y Preocupaciones de Seguridad
La dependencia de medicamentos y las preocupaciones de seguridad siguen siendo desafíos críticos en el Mercado de Tratamiento del Insomnio. El uso prolongado de ciertos hipnóticos se asocia con tolerancia, efectos de abstinencia y deterioro cognitivo, lo que limita la confianza de los médicos en la prescripción a largo plazo. Las agencias regulatorias imponen pautas de prescripción más estrictas, aumentando los requisitos de cumplimiento para los fabricantes. La reticencia de los pacientes hacia la terapia farmacológica crónica afecta aún más la adherencia, obligando a las empresas a invertir fuertemente en alternativas más seguras y en una validación clínica extendida.
Subdiagnóstico y Estigma Social
El subdiagnóstico y el estigma social obstaculizan significativamente el crecimiento en el mercado del tratamiento del insomnio. Muchas personas perciben el insomnio como un problema de estilo de vida en lugar de una condición médica, retrasando la intervención clínica. La limitada concienciación en regiones en desarrollo y el acceso inadecuado a clínicas especializadas en sueño restringen el diagnóstico temprano. El estigma cultural en torno a las discusiones sobre salud mental suprime aún más la adopción de tratamientos, destacando la necesidad de iniciativas educativas más amplias y un mejor acceso a los servicios de salud del sueño.
Análisis Regional
América del Norte
América del Norte dominó el mercado del tratamiento del insomnio con un 38.6% de participación de mercado en 2024, impulsado por altas tasas de diagnóstico, infraestructura sanitaria avanzada y fuerte concienciación sobre los trastornos del sueño. La región se beneficia de un amplio acceso a clínicas del sueño, adopción temprana de terapias con receta y una fuerte cobertura de seguros. La alta prevalencia de insomnio relacionado con el estrés y una población envejecida apoyan aún más la demanda. Estados Unidos lidera el crecimiento regional debido a robustas líneas de productos farmacéuticos y rápida adopción de nuevas clases de medicamentos, mientras que Canadá contribuye a través de crecientes iniciativas de salud mental y expansión de la adopción de terapia digital del sueño.
Europa
Europa representó un 27.4% de participación de mercado en el mercado del tratamiento del insomnio en 2024, respaldado por sólidos sistemas de salud y un enfoque creciente en la concienciación sobre la salud del sueño. Países como Alemania, el Reino Unido y Francia impulsan la demanda regional a través de mayores tasas de diagnóstico y uso de medicamentos con receta. Los programas de salud mental respaldados por el gobierno y el apoyo al reembolso fomentan la adherencia al tratamiento a largo plazo. La creciente adopción de terapias no benzodiacepinas y la expansión de la población geriátrica fortalecen el crecimiento del mercado. La supervisión regulatoria promueve un uso más seguro de los medicamentos, apoyando una expansión constante en los países de Europa Occidental y del Norte.
Asia Pacífico
Asia Pacífico tuvo un 22.1% de participación de mercado en el mercado del tratamiento del insomnio en 2024, impulsado por el aumento de la urbanización, el crecimiento de los niveles de estrés y el aumento de la concienciación sobre los trastornos del sueño. La rápida expansión de la infraestructura sanitaria en China, Japón e India apoya mayores tasas de diagnóstico y tratamiento. El crecimiento de la población de clase media y la mejora en el acceso a medicamentos con receta aceleran la demanda. Japón lidera el crecimiento regional debido a prácticas avanzadas en medicina del sueño, mientras que China e India muestran un fuerte potencial respaldado por la expansión de redes de farmacias minoristas y el aumento de la adopción de atención médica digital.
América Latina
América Latina capturó un 7.1% de participación de mercado en el mercado del tratamiento del insomnio en 2024, respaldado por la mejora en el acceso a la atención médica y el aumento de la concienciación sobre los trastornos relacionados con el sueño. Brasil y México lideran la demanda regional debido a la expansión de las poblaciones urbanas y al aumento de las tasas de diagnóstico. El crecimiento en las cadenas de farmacias minoristas y la mayor disponibilidad de medicamentos asequibles para el insomnio mejoran la adopción del tratamiento. Las iniciativas gubernamentales dirigidas a mejorar los servicios de salud mental y la expansión gradual de la cobertura de seguros apoyan aún más el crecimiento del mercado, aunque el acceso limitado a clínicas especializadas en sueño sigue siendo una limitación.
Oriente Medio y África
Oriente Medio y África representaron una cuota de mercado del 4.8% en el mercado de tratamiento del insomnio en 2024, impulsados por mejoras graduales en la infraestructura sanitaria y un aumento en la concienciación sobre los trastornos del sueño. Los países del Golfo lideran la demanda regional debido a un mayor gasto en salud y acceso a terapias con receta. El aumento de los niveles de estrés, los estilos de vida urbanos y la creciente prevalencia de condiciones crónicas contribuyen a la demanda de tratamiento. Sin embargo, las instalaciones de diagnóstico limitadas y la menor concienciación en partes de África restringen la penetración del mercado, enfatizando la necesidad de ampliar los servicios de salud del sueño.
Segmentaciones del Mercado de Tratamiento del Insomnio:
Por Tipo de Medicamento
- Medicamentos de Venta Libre
- Medicamentos con Receta
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Comercio Electrónico
- Tiendas de Medicamentos e Hipermercados
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de tratamiento del insomnio está conformado por la presencia de actores clave, incluyendo Pfizer Inc., Merck & Co., Inc., Sanofi, Takeda Pharmaceutical Company Ltd., Teva Pharmaceutical Industries Ltd., Vanda Pharmaceuticals, y Sumitomo Dainippon Pharma Co., Ltd. Estas empresas se centran en expandir las carteras de recetas, particularmente hipnóticos no benzodiacepínicos y antagonistas de receptores de orexina, para mejorar los perfiles de eficacia y seguridad. Las iniciativas estratégicas se centran en la gestión del ciclo de vida del producto, la expansión de la línea clínica y la penetración geográfica en regiones de alto diagnóstico como Norteamérica y Europa. Las asociaciones con empresas de salud digital para integrar terapias farmacológicas y conductuales están ganando tracción. La protección de patentes, las aprobaciones regulatorias y las fuertes redes de distribución siguen siendo diferenciadores competitivos críticos, mientras que los actores emergentes apuntan cada vez más a indicaciones de nicho y terapias combinadas para fortalecer la posición en el mercado y la sostenibilidad del crecimiento a largo plazo.
Análisis de Jugadores Clave
- Paratek Pharmaceuticals Inc.
- Sanofi
- Vanda Pharmaceuticals
- Teva Pharmaceutical Industries Ltd.
- Ebb Therapeutics
- Pfizer Inc.
- Sumitomo Dainippon Pharma Co., Ltd.
- Mylan N.V.
- Takeda Pharmaceutical Company Ltd.
- MerckCo., Inc.
Desarrollos Recientes
- En agosto de 2025, Dreem Health lanzó asociaciones con Moona Health, DrLullaby y Daybreak para mejorar las vías de atención para el insomnio y otras condiciones del sueño a través de servicios combinados de diagnóstico y terapia.
- En junio de 2025, Simcere Pharmaceutical anunció la aprobación y lanzamiento de QUVIVIQ® (tabletas de hidrocloruro de daridorexant) para el tratamiento del insomnio en adultos por la Administración Nacional de Productos Médicos en China.
- En julio de 2024, Cosette Pharmaceuticals adquirió las marcas Ambien y Ambien CR de Sanofi US, asegurando el suministro continuo de estos tratamientos de tartrato de zolpidem para el alivio a corto plazo del insomnio.
- En diciembre de 2024, el Dr. David Mahjoubi lanzó Sleepinox, un suplemento natural para dormir sin melatonina que presenta glicinato de magnesio, raíz de valeriana, ashwagandha y L-teanina para mejorar la calidad del sueño sin riesgos de adicción.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Droga, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de tratamiento del insomnio experimentará un crecimiento constante impulsado por el aumento en las tasas de diagnóstico de trastornos crónicos del sueño en todos los grupos de edad.
- Las terapias basadas en prescripción continuarán dominando debido a su mayor eficacia clínica y preferencia de los médicos.
- La adopción de nuevas clases de medicamentos, incluidos los antagonistas del receptor de orexina, ampliará las opciones de tratamiento con perfiles de seguridad mejorados.
- Las terapias digitales y la terapia cognitivo-conductual para el insomnio ganarán una mayor aceptación clínica como tratamientos complementarios.
- La integración de la telemedicina mejorará el acceso a servicios de diagnóstico y prescripción, particularmente en regiones desatendidas.
- Las poblaciones geriátricas en crecimiento aumentarán la demanda a largo plazo de soluciones para el manejo del insomnio.
- Los canales de farmacias minoristas y en línea ampliarán su papel en la mejora de la accesibilidad a la terapia y la adherencia del paciente.
- Las compañías farmacéuticas intensificarán los esfuerzos de investigación para reducir los riesgos de dependencia asociados con los hipnóticos tradicionales.
- El enfoque regulatorio en la seguridad de los medicamentos dará forma al desarrollo de productos y las prácticas de prescripción.
- Los mercados emergentes contribuirán con tasas de crecimiento más altas respaldadas por el aumento de la concienciación sobre la salud y el desarrollo de infraestructura.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tratamientos para el insomnio y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para el insomnio entre 2024 y 2032?
¿Qué segmento del mercado de tratamientos para el insomnio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para el insomnio?
¿Quiénes son las empresas líderes en el mercado de tratamientos para el insomnio?
¿Qué región tuvo la mayor participación en el mercado de tratamientos para el insomnio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Insomnio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Insomnio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,497 million → 2032: USD 5,135.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Insomnio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Insomnio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Insomnio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Insomnio Market Drivers
- 3.3 Mercado de Tratamiento del Insomnio Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Insomnio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Insomnio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Insomnio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Insomnio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Insomnio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Insomnio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Insomnio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Insomnio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Insomnio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Insomnio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Insomnio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Insomnio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Insomnio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Insomnio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Insomnio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Insomnio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Insomnio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Insomnio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Insomnio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Insomnio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
