
Visión General del Mercado
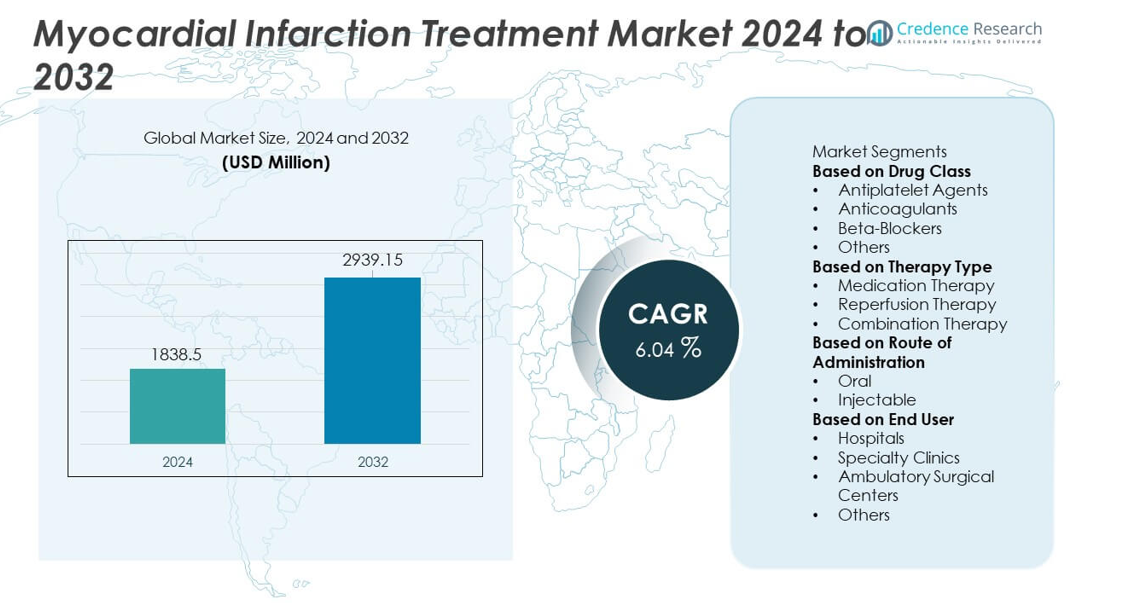
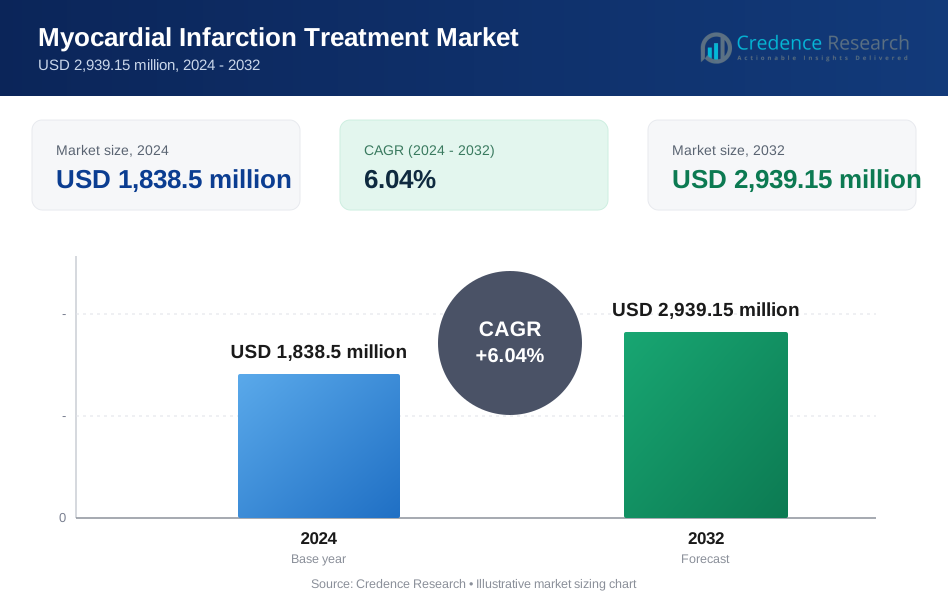
El mercado de Tratamiento del Infarto de Miocardio fue valorado en USD 1,838.5 millones en 2024 y se proyecta que alcance los USD 2,939.15 millones para 2032, expandiéndose a una CAGR del 6.04% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento del Infarto de Miocardio 2024 | USD 1,838.5 millones |
| Mercado de Tratamiento del Infarto de Miocardio, CAGR | 6.04% |
| Tamaño del Mercado de Tratamiento del Infarto de Miocardio 2032 | USD 2,939.15 millones |
Los principales actores en el mercado de Tratamiento del Infarto de Miocardio incluyen AstraZeneca, Novartis AG, Bayer AG, Bristol-Myers Squibb, Johnson & Johnson, Pfizer Inc., Amgen Inc., Eli Lilly and Company, Sanofi y Merck & Co., Inc. Estas empresas fortalecen su presencia a través de antiplaquetarios avanzados, anticoagulantes, estatinas y terapias combinadas innovadoras respaldadas por una sólida investigación clínica y redes de distribución globales. América del Norte lidera el mercado con una participación del 38%, impulsada por la alta prevalencia de enfermedades cardiovasculares y una infraestructura de atención cardíaca bien establecida. Europa sigue con una participación del 29%, respaldada por sólidos programas de atención preventiva, mientras que Asia Pacífico tiene una participación del 24% impulsada por el aumento de los factores de riesgo cardíaco y el acceso creciente a tratamientos avanzados para el infarto de miocardio.
Perspectivas del Mercado
- El mercado de Tratamiento del Infarto de Miocardio alcanzó los USD 1,838.5 millones en 2024 y se proyecta que alcance los USD 2,939.15 millones para 2032, creciendo a una CAGR del 6.04% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la incidencia de enfermedades cardiovasculares, el mejor acceso a la atención de emergencia y la mayor adopción de terapias basadas en evidencia, con los agentes antiplaquetarios liderando el segmento de clase de medicamentos con una participación del 38%.
- Las tendencias clave incluyen el creciente uso de planes de tratamiento personalizados, el aumento de la adopción de herramientas de salud digital para el monitoreo cardíaco remoto y el desarrollo continuo de medicamentos antiplaquetarios y anticoagulantes más seguros y efectivos.
- La intensidad competitiva aumenta a medida que las principales compañías farmacéuticas invierten en líneas de I&D, buscan aprobaciones regulatorias para formulaciones avanzadas y expanden carteras de cardiología preventiva para fortalecer su posición global.
- América del Norte lidera con una participación del 38%, seguida de Europa con un 29% y Asia Pacífico con un 24%, respaldada por la mejora de la infraestructura de atención cardíaca, el aumento de la conciencia del paciente y la creciente demanda de terapias de manejo a largo plazo del infarto de miocardio.
Análisis de Segmentación del Mercado:
Por Clase de Medicamento
Los agentes antiplaquetarios dominan el segmento de la clase de medicamentos con un 38% de participación en el mercado, impulsados por su papel central en la prevención de la formación de coágulos adicionales y la reducción del riesgo de infarto de miocardio recurrente. Estos medicamentos siguen siendo la primera opción debido a su eficacia clínica comprobada, fuertes recomendaciones en las guías y uso generalizado tanto en el manejo agudo como a largo plazo. Los anticoagulantes también contribuyen significativamente, especialmente durante las fases de intervención temprana, mientras que los betabloqueantes apoyan la recuperación cardíaca a largo plazo. El aumento de la prevalencia de enfermedades cardiovasculares, el incremento de ingresos de emergencia y la creciente adopción de protocolos de tratamiento basados en evidencia continúan reforzando el dominio de las terapias antiplaquetarias.
- Por ejemplo, AstraZeneca informó datos clínicos del estudio ONSET/OFFSET que muestran que el ticagrelor (dosis de carga de 180 mg) logra un inicio rápido del efecto antiplaquetario, con un 41% de inhibición de la agregación plaquetaria (IPA) a los 30 minutos, lo que apoya una estabilización más rápida durante el infarto agudo de miocardio en comparación con el clopidogrel.
Por Tipo de Terapia
La terapia con medicamentos lidera el segmento de tipo de terapia con un 52% de participación en el mercado, respaldada por su papel esencial en la estabilización de pacientes, manejo de síntomas y prevención de complicaciones antes y después de la intervención hospitalaria. Medicamentos como antiplaquetarios, betabloqueantes y estatinas forman la base del manejo del infarto de miocardio y se prescriben en casi todos los casos. La terapia de reperfusión, que incluye trombólisis y apoyo de angioplastia, representa una demanda adicional pero depende de la disponibilidad de instalaciones y la elegibilidad del paciente. La terapia combinada gana terreno en casos avanzados que requieren enfoques integrados. La creciente adopción clínica del manejo médico basado en guías impulsa el liderazgo de la terapia con medicamentos.
- Por ejemplo, Forest Laboratories (y más tarde AbbVie, tras una adquisición) informó una fuerte adopción clínica de su formulación de betabloqueante Bystolic tras los resultados de un programa de ensayos clínicos fundamentales que involucraron a más de 2,000 pacientes, mostrando un control efectivo de la presión arterial y la frecuencia cardíaca.
Por Vía de Administración
La administración oral domina el segmento con un 59% de participación en el mercado, impulsada por el uso a largo plazo de medicamentos de mantenimiento como estatinas, inhibidores de la ECA, antiplaquetarios y betabloqueantes. Las formulaciones orales apoyan una mejor adherencia del paciente, rentabilidad y facilidad de manejo de enfermedades crónicas tras un infarto agudo de miocardio. Los tratamientos inyectables tienen una participación menor pero siguen siendo críticos durante el cuidado de emergencia y las etapas de intervención temprana, particularmente para anticoagulantes y agentes trombolíticos. La fuerte carga global de enfermedades cardiovasculares y la necesidad de terapia de por vida refuerzan el continuo dominio de la administración oral en el mercado.
Principales Impulsores del Crecimiento
Aumento de la Carga Global de Enfermedades Cardiovasculares
La creciente incidencia de enfermedades cardiovasculares sigue siendo un motor principal del mercado de tratamiento del infarto de miocardio. Los estilos de vida sedentarios, el aumento de las tasas de obesidad, la hipertensión y la diabetes contribuyen significativamente al aumento de eventos cardíacos en todo el mundo. Los sistemas de salud están presenciando un mayor número de ingresos de emergencia, creando una fuerte necesidad de terapias eficientes de cuidado agudo y post-agudo. Los avances en la precisión diagnóstica y una mayor conciencia de los síntomas tempranos mejoran las tasas de inicio del tratamiento. Los gobiernos y las organizaciones de salud continúan enfatizando la cardiología preventiva, aumentando la demanda de manejo terapéutico a largo plazo y acelerando el crecimiento del mercado tanto en regiones desarrolladas como emergentes.
- Por ejemplo, Medtronic amplió su presencia global en el cuidado cardíaco al implementar su monitor cardíaco Reveal LINQ para apoyar la detección temprana de arritmias cardíacas, como la fibrilación auricular (FA), en pacientes con síntomas como desmayos inexplicables o accidentes cerebrovasculares.
Avances en Terapias Farmacológicas y Protocolos de Tratamiento
Las mejoras continuas en las formulaciones de medicamentos y las guías de tratamiento basadas en evidencia fortalecen la adopción de terapias modernas para el infarto de miocardio. Nuevos agentes antiplaquetarios, anticoagulantes más seguros y bloqueadores beta más efectivos mejoran los resultados de los pacientes y reducen los eventos adversos. La investigación clínica respalda terapias combinadas optimizadas que ofrecen mejores resultados tanto en la intervención aguda como en la prevención secundaria. Los hospitales y clínicas adoptan cada vez más vías de tratamiento estandarizadas para el infarto de miocardio, asegurando una atención consistente y de alta calidad. Las crecientes inversiones en I+D cardiovascular y la introducción de nuevos tratamientos impulsan una mayor penetración en el mercado y la adopción a largo plazo de opciones de tratamiento avanzadas.
- Por ejemplo, Bayer fortaleció su cartera de anticoagulantes al completar el estudio clínico pivotal ATLAS ACS 2-TIMI 51 con más de 15,500 pacientes, que demostró una reducción significativa en la muerte cardiovascular, infarto de miocardio (IM) o accidente cerebrovascular cuando se usó rivaroxabán en dosis bajas en terapia combinada.
Expansión de la Infraestructura Sanitaria y Acceso a la Atención de Emergencia
La mejor disponibilidad de unidades de cuidado cardíaco, hospitales mejor equipados y el aumento de centros de cardiología especializados apoyan un tratamiento más rápido y efectivo del infarto de miocardio. La expansión de los servicios médicos de emergencia y los sistemas de respuesta rápida aumentan las tasas de supervivencia, impulsando la demanda de terapias de reperfusión y medicamentos que salvan vidas. Las regiones en desarrollo están invirtiendo fuertemente en la modernización de la atención médica, haciendo que los tratamientos cardíacos avanzados sean más accesibles. Los programas de seguro de salud liderados por el gobierno mejoran aún más la asequibilidad para los pacientes. La mayor disponibilidad de cardiólogos capacitados y tecnologías de intervención avanzadas continúa reforzando la demanda de soluciones integrales para el tratamiento del infarto de miocardio.
Tendencias y Oportunidades Clave
Creciente Adopción de Enfoques de Tratamiento Personalizados y Basados en Evidencia
Los proveedores de atención médica adoptan cada vez más planes de tratamiento personalizados adaptados a los perfiles de riesgo específicos del paciente, marcadores genéticos y comorbilidades. La dosificación precisa de antiplaquetarios, bloqueadores beta y anticoagulantes mejora la seguridad y reduce las complicaciones. Los hospitales están integrando análisis predictivos, herramientas de diagnóstico basadas en IA y toma de decisiones impulsada por biomarcadores para mejorar los resultados. La expansión de datos clínicos y evidencia del mundo real respalda una mejor optimización del tratamiento. Esta tendencia abre fuertes oportunidades para las compañías farmacéuticas que desarrollan terapias dirigidas y soluciones avanzadas de monitoreo para la gestión post-infarto de miocardio.
- Por ejemplo, Roche avanzó en el tratamiento guiado por biomarcadores al introducir pruebas de troponina T altamente sensibles que permiten un diagnóstico más rápido y preciso del infarto agudo de miocardio, con estudios clínicos que involucran a miles de pacientes en todo el mundo.
Aumento del Papel de la Salud Digital y la Monitorización Cardíaca Remota
Las tecnologías de salud digital crean nuevas oportunidades en el manejo del infarto de miocardio al permitir una monitorización continua, intervención oportuna y mejor adherencia a la medicación. Dispositivos cardíacos portátiles, sistemas de ECG remotos y plataformas de telemedicina ayudan a los clínicos a seguir la salud del paciente después del alta, reduciendo el riesgo de eventos recurrentes. Las aplicaciones de salud móvil mejoran el cumplimiento con la terapia y los cambios de estilo de vida. Los hospitales adoptan cada vez más herramientas digitales para apoyar el diagnóstico temprano y el triaje más rápido. La creciente aceptación de la tele-cardiología fortalece el mercado de soluciones integradas de cuidado digital y farmacéutico.
- Por ejemplo, Apple expandió su ecosistema de monitorización cardíaca al habilitar la aplicación de ECG en el Apple Watch Series 4 y modelos posteriores, que ha sido clínicamente validada como altamente precisa para detectar signos de fibrilación auricular (FA) en grabaciones clasificables, mejorando así la detección temprana de arritmias.
Desafíos Clave
Altos Costos de Tratamiento y Acceso Limitado en Regiones de Bajos Ingresos
A pesar de los avances en las terapias para el infarto de miocardio, los altos costos de medicamentos y hospitalización limitan el acceso en regiones en desarrollo. Los procedimientos de reperfusión, los medicamentos antiplaquetarios de marca y los diagnósticos avanzados siguen siendo inasequibles para muchos pacientes. La infraestructura sanitaria desigual y la cobertura de seguros limitada amplían la brecha de tratamiento. Este desafío restringe la adopción de terapias basadas en guías y retrasa la intervención crítica, afectando los resultados clínicos. Las compañías farmacéuticas enfrentan obstáculos para expandir su penetración en mercados sensibles al costo, donde la asequibilidad sigue siendo una preocupación principal.
Efectos Secundarios, Preocupaciones de Seguridad y Problemas de Cumplimiento del Tratamiento
Muchos medicamentos para el infarto de miocardio, incluidos los anticoagulantes y antiplaquetarios, conllevan riesgos de sangrado y otros efectos adversos, requiriendo una monitorización cuidadosa. La falta de adherencia del paciente a la terapia a largo plazo reduce la efectividad del tratamiento y aumenta la probabilidad de eventos recurrentes. Los regímenes de medicación complejos y los requisitos de estilo de vida contribuyen aún más a los desafíos de cumplimiento. Manejar las interacciones medicamentosas en pacientes con múltiples comorbilidades sigue siendo difícil. Estos desafíos clínicos y de comportamiento dificultan que los proveedores mantengan resultados terapéuticos consistentes, afectando el crecimiento del mercado a largo plazo.
Análisis Regional
América del Norte
América del Norte posee un 38% del mercado, impulsada por una alta prevalencia de enfermedades cardiovasculares, una fuerte adopción de protocolos de tratamiento avanzados y un acceso generalizado a instalaciones de atención de emergencia. Estados Unidos lidera la demanda regional debido a centros de atención cardíaca bien establecidos, un fuerte gasto en salud y una rápida adopción de terapias basadas en evidencia. Políticas de reembolso favorables y una fuerte disponibilidad de cardiólogos capacitados apoyan aún más la expansión del tratamiento. La alta conciencia de los síntomas tempranos del infarto de miocardio y el mayor uso de medicamentos preventivos sostienen la demanda de terapia a largo plazo. Los continuos avances tecnológicos y el amplio acceso a herramientas de diagnóstico refuerzan la posición dominante de América del Norte en el mercado.
Europa
Europa representa un 29% de la cuota de mercado, respaldada por una sólida infraestructura de atención médica, programas nacionales de atención cardíaca y un énfasis creciente en el diagnóstico temprano y la cardiología preventiva. Países como Alemania, el Reino Unido, Italia y Francia impulsan la demanda a través de sistemas de respuesta de emergencia bien desarrollados y una alta utilización de vías de tratamiento estandarizadas para el infarto de miocardio. La región se beneficia de la creciente adopción de estatinas, agentes antiplaquetarios y terapias avanzadas de reperfusión. Las poblaciones envejecidas y el aumento de los factores de riesgo relacionados con el estilo de vida aceleran aún más el crecimiento del mercado. Las inversiones continuas en investigación cardíaca y el acceso mejorado a la atención especializada fortalecen la posición de Europa en el mercado global.
Asia Pacífico
Asia Pacífico tiene un 24% de la cuota de mercado, impulsada por el aumento de la incidencia de enfermedades cardiovasculares, la rápida urbanización y la expansión del acceso a la atención cardíaca hospitalaria. China, India, Japón y Corea del Sur representan centros de demanda importantes debido a grandes grupos de pacientes y la creciente adopción de tratamientos basados en guías. Los gobiernos de la región invierten fuertemente en la modernización de la atención médica y campañas de concienciación pública relacionadas con las enfermedades cardíacas. La creciente disponibilidad de servicios de emergencia y el aumento del uso de medicamentos orales e inyectables para el infarto de miocardio apoyan la expansión del mercado. Asia Pacífico sigue siendo la región de más rápido crecimiento debido a la mejora del acceso a la atención médica y el aumento de la carga de factores de riesgo cardíaco.
América Latina
América Latina tiene un 6% de la cuota de mercado, impulsada por el aumento de la concienciación sobre las enfermedades cardiovasculares y la expansión del acceso a los servicios de tratamiento cardíaco en Brasil, México, Argentina y Chile. El crecimiento está respaldado por la creciente adopción de terapias antiplaquetarias y anticoagulantes, aunque las disparidades en la calidad de la atención médica limitan el acceso uniforme. Los centros urbanos experimentan una fuerte demanda debido a la mejora de la infraestructura hospitalaria y la expansión de las redes de atención médica privada. Las iniciativas de salud pública centradas en reducir la hipertensión y la obesidad también apoyan el diagnóstico temprano y el uso a largo plazo de terapias. A pesar de las fluctuaciones económicas, la región muestra un crecimiento constante impulsado por una población de pacientes cardíacos en aumento.
Oriente Medio y África
La región de Oriente Medio y África tiene un 3% de la cuota de mercado, influenciada por el aumento de los factores de riesgo cardíaco, incluidos la diabetes, la hipertensión y el tabaquismo. Países como Arabia Saudita, los EAU y Sudáfrica lideran la adopción debido a la expansión de la infraestructura hospitalaria y una mayor disponibilidad de especialistas en cardiología. Las inversiones en servicios médicos de emergencia y capacidades de diagnóstico mejoradas apoyan la gestión temprana del infarto de miocardio. Sin embargo, el acceso limitado a terapias avanzadas y los desafíos de asequibilidad limitan una adopción más amplia. Se espera que el creciente enfoque gubernamental en la modernización de la atención médica y los programas preventivos fortalezca la demanda a largo plazo de tratamiento para el infarto de miocardio en toda la región.
Segmentaciones del Mercado:
Por Clase de Medicamento
- Agentes Antiplaquetarios
- Anticoagulantes
- Beta-Bloqueadores
- Otros
Por Tipo de Terapia
- Terapia Medicamentosa
- Terapia de Reperfusión
- Terapia Combinada
Por Vía de Administración
- Oral
- Inyectable
Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros de Cirugía Ambulatoria
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye a actores principales como AstraZeneca, Novartis AG, Bayer AG, Bristol-Myers Squibb, Johnson & Johnson, Pfizer Inc., Amgen Inc., Eli Lilly and Company, Sanofi y Merck & Co., Inc. Estas empresas fortalecen su presencia a través de extensos portafolios de medicamentos cardiovasculares, sólidas redes de distribución e inversión continua en I&D para antiplaquetarios, anticoagulantes, estatinas y biológicos de próxima generación. Muchos actores se centran en desarrollar terapias más seguras y efectivas con perfiles de dosificación mejorados para reducir eventos adversos y mejorar los resultados a largo plazo de los pacientes. Las asociaciones estratégicas con institutos de investigación, la expansión en mercados emergentes y las aprobaciones regulatorias para formulaciones avanzadas apoyan el crecimiento del mercado. Las empresas también invierten en estudios de evidencia del mundo real y enfoques de medicina personalizada para diferenciar sus productos. Con la creciente prevalencia de enfermedades cardiovasculares y la creciente demanda de terapias basadas en evidencia, los principales actores continúan compitiendo en innovación, éxito en ensayos clínicos y alcance en el mercado global.
Análisis de Jugadores Clave
- AstraZeneca
- Novartis AG
- Bayer AG
- Bristol-Myers Squibb
- Johnson & Johnson (Janssen Pharmaceuticals)
- Pfizer Inc.
- Amgen Inc.
- Eli Lilly and Company
- Sanofi
- Merck & Co., Inc.
Desarrollos Recientes
- En noviembre de 2025, Bristol‑Myers Squibb y Johnson & Johnson detuvieron un ensayo en fase avanzada de su anticoagulante experimental Milvexian en pacientes después del síndrome coronario agudo — incluyendo infarto de miocardio — porque era poco probable que el medicamento cumpliera su objetivo principal de eficacia (a pesar de no haber nuevas preocupaciones de seguridad).
- En agosto de 2025, Merck & Co., Inc. presentó nuevos datos del mundo real y de ensayos en el Congreso de la Sociedad Europea de Cardiología 2025 (ESC 2025) sobre la enfermedad cardiovascular aterosclerótica, incluyendo resultados de infarto de miocardio y tendencias en el uso de terapia para reducir lípidos en grandes cohortes de pacientes.
- En marzo de 2025, Eli Lilly and Company informó que su medicamento experimental lepodisiran redujo los niveles de lipoproteína(a) — un factor de riesgo conocido para el ataque al corazón — en un 94% en un ensayo de Fase-2 en comparación con el placebo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clase de Medicamento, Tipo de Terapia, Vía de Administración, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de tratamientos para el infarto de miocardio aumentará a medida que los casos cardiovasculares sigan incrementándose en todo el mundo.
- Los avances en terapias antiplaquetarias y anticoagulantes mejorarán los resultados a largo plazo de los pacientes.
- Los enfoques de tratamiento personalizado ganarán terreno a través del perfilado genético y la selección de terapia basada en riesgos.
- La monitorización cardíaca digital y la telemedicina fortalecerán el cuidado post-infarto y reducirán las tasas de readmisión.
- Las terapias de reperfusión se expandirán con mejor acceso a centros cardíacos avanzados en regiones en desarrollo.
- Las compañías farmacéuticas invertirán más en medicamentos más seguros con menos riesgos de sangrado.
- La adopción de terapia combinada crecerá a medida que las guías clínicas favorezcan estrategias de tratamiento integradas.
- Los mercados emergentes experimentarán un crecimiento más rápido debido a la mejora de la infraestructura sanitaria y el aumento de la concienciación.
- Las herramientas de diagnóstico impulsadas por IA mejorarán la detección temprana de infartos y las decisiones de tratamiento más rápidas.
- Los programas de cardiología preventiva fortalecerán la demanda de terapias de mantenimiento a largo plazo en los mercados globales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento del infarto de miocardio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para el infarto de miocardio entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global de tratamiento del infarto de miocardio?
¿Cuáles son los principales impulsores del mercado de la industria del tratamiento del infarto de miocardio?
¿Cuáles son las principales restricciones del mercado en la industria del tratamiento del infarto de miocardio?
¿Cuáles son las principales oportunidades de mercado de la industria del tratamiento del infarto de miocardio?
¿Quiénes son las empresas líderes en el mercado de tratamiento del infarto de miocardio?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Infarto de Miocardio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Infarto de Miocardio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,838.5 million → 2032: USD 2,939.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Infarto de Miocardio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Infarto de Miocardio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Infarto de Miocardio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Infarto de Miocardio Market Drivers
- 3.3 Mercado de Tratamiento del Infarto de Miocardio Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Infarto de Miocardio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Infarto de Miocardio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Infarto de Miocardio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Infarto de Miocardio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Infarto de Miocardio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Infarto de Miocardio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Infarto de Miocardio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Infarto de Miocardio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Infarto de Miocardio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Infarto de Miocardio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Infarto de Miocardio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Infarto de Miocardio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Infarto de Miocardio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Infarto de Miocardio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Infarto de Miocardio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Infarto de Miocardio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Infarto de Miocardio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Infarto de Miocardio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Infarto de Miocardio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Infarto de Miocardio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
