
Visión General del Mercado de Tratamiento del Dolor Crónico:
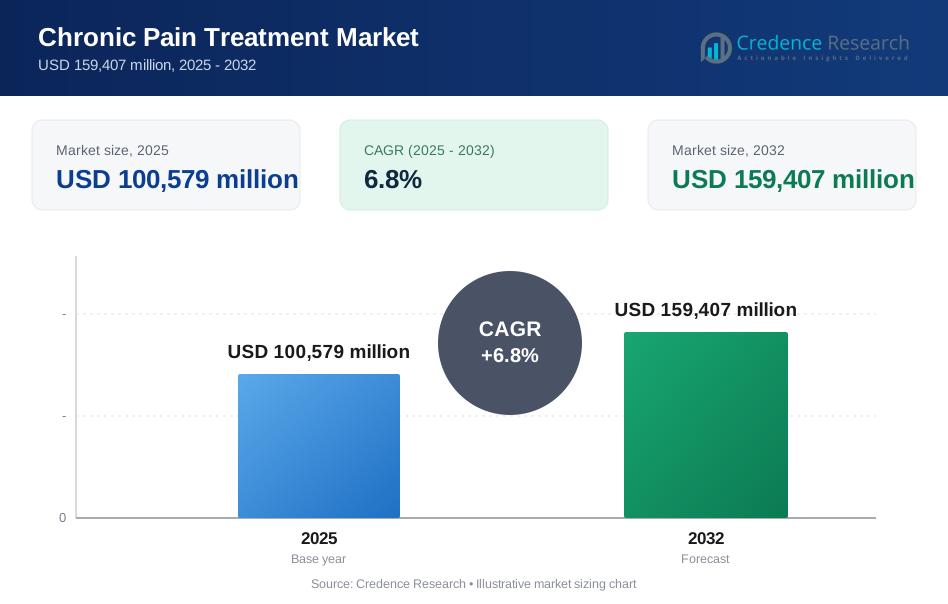
El tamaño del mercado global de Tratamiento del Dolor Crónico se estimó en USD 100,579 millones en 2025 y se espera que alcance los USD 159,407 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.8% de 2025 a 2032. La demanda está siendo impulsada por la creciente prevalencia de condiciones de dolor musculoesquelético, neuropático, artrítico, migraña, relacionado con el cáncer y postquirúrgico de larga duración que requieren control sostenido de los síntomas y escalamiento periódico a atención especializada. La creciente preferencia por regímenes que evitan opioides y la mayor disponibilidad de opciones intervencionistas también están expandiendo las vías de tratamiento en hospitales, clínicas especializadas en dolor y entornos ambulatorios.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Tratamiento del Dolor Crónico 2025 | USD 100,579 millones |
| Mercado de Tratamiento del Dolor Crónico, CAGR | 6.8% |
| Tamaño del Mercado de Tratamiento del Dolor Crónico 2032 | USD 159,407 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el Mercado de Tratamiento del Dolor Crónico se expanda a una CAGR del 6.8% de 2025 a 2032, reflejando una demanda sostenida de terapia en indicaciones de dolor crónico.
- Los dispositivos representaron la mayor participación por tipo de producto con un 51.3% en 2025, indicando una mayor adopción de manejo del dolor guiado por procedimientos para pacientes refractarios.
- El dolor neuropático lideró la contribución por tipo de dolor con un 32.2% en 2025, respaldado por altos volúmenes en neuropatía vinculada a la diabetes y dolor relacionado con lesiones nerviosas.
- Los hospitales representaron un 38.9% de participación en 2025, reflejando la continua concentración de procedimientos avanzados de dolor y manejo de casos complejos en entornos institucionales.
- América del Norte representó el 39.8% de los ingresos en 2025, respaldada por una mayor intensidad de tratamiento y acceso a tecnologías avanzadas de dolor intervencionista.

Análisis de Segmento
El manejo del dolor crónico se entrega típicamente a través de una combinación de terapia farmacológica e intervenciones guiadas por dispositivos, con la escalada de atención impulsada por la severidad de los síntomas, el impacto funcional y la respuesta a los regímenes de primera línea. Una creciente porción de pacientes de larga duración se mueve hacia vías intervencionistas cuando las opciones orales y tópicas proporcionan un alivio incompleto, lo que refuerza la demanda de neuroestimulación, enfoques basados en infusión y terapias de ablación. El cambio hacia protocolos de dolor multimodal también aumenta la utilización combinada de clases de medicamentos no opioides, terapias locales dirigidas y soluciones basadas en procedimientos en entornos especializados.
La selección del tratamiento también varía según el entorno de atención y la carga de la enfermedad. Los hospitales y las clínicas especializadas en dolor manejan pacientes de mayor gravedad, incluidos aquellos con dolor neuropático, dolor por cáncer y dolor postquirúrgico o asociado a traumatismos que requieren intervención procedimental y monitoreo más cercano. Los centros quirúrgicos ambulatorios continúan asumiendo un papel más importante en los procedimientos ambulatorios donde el flujo de pacientes y el control de costos son prioridades. Los entornos de atención domiciliaria son cada vez más relevantes para la continuación de la terapia a largo plazo, el apoyo a la adherencia y el manejo de seguimiento para pacientes estables.
Por Perspectivas de Tipo de Producto
Los dispositivos representaron la mayor participación con un 51.3% en 2025. El liderazgo en dispositivos se refuerza por la creciente aceptación clínica de las vías de intervención del dolor para pacientes con respuesta inadecuada a la farmacoterapia de primera línea. La creciente familiaridad de los médicos con la neuromodulación y las técnicas mínimamente invasivas mejora los volúmenes de derivación desde la atención primaria y especializada. Un enfoque más amplio de los pagadores en los resultados funcionales y las estrategias de reducción de opioides aumenta la relevancia de los enfoques liderados por dispositivos en el cuidado del dolor crónico.
Por Perspectivas de Clase de Medicamento
Los AINEs, opioides, antidepresivos, anticonvulsivos, anestésicos locales, corticosteroides, relajantes musculares y otras clases de medicamentos siguen siendo esenciales para la selección de la terapia del dolor crónico. Los AINEs mantienen un uso amplio en el dolor por artritis y el dolor musculoesquelético debido a la familiaridad clínica establecida y la accesibilidad. Los antidepresivos y anticonvulsivos están cada vez más posicionados para el manejo del dolor neuropático como parte de regímenes multimodales. Los anestésicos locales y los productos tópicos o transdérmicos se utilizan para limitar la exposición sistémica en terapias de larga duración, especialmente en condiciones de dolor localizado.
Por Perspectivas de Tipo de Dispositivo
Los dispositivos de neuroestimulación siguen siendo la categoría de dispositivos más estratégicamente importante dentro de los dispositivos de manejo del dolor crónico. La adopción se fortalece con mejoras en los enfoques de programación, la personalización de la terapia y la confianza clínica en el manejo de condiciones de dolor crónico refractario. Las bombas de infusión analgésica mantienen su relevancia en casos de dolor complejo que requieren flujos de entrega controlados y monitoreo continuo. Los dispositivos de ablación apoyan las estrategias de dolor intervencionista para etiologías seleccionadas, particularmente donde las vías de alivio del dolor procedimental se alinean con los patrones de práctica de especialistas.
Por Perspectivas de Tipo de Dolor
El Dolor Neuropático representó la mayor participación con un 32.2% en 2025. Los altos volúmenes de pacientes con neuropatía asociada a la diabetes y otras condiciones de dolor relacionadas con los nervios sostienen una demanda constante de clases de medicamentos adyuvantes e intervención liderada por especialistas. El dolor neuropático a menudo requiere titulación y terapia combinada, apoyando una utilización constante a través de múltiples clases de tratamiento. La derivación a clínicas del dolor también aumenta para el dolor neuropático refractario, fortaleciendo el papel de las opciones basadas en dispositivos en las vías de atención avanzada.
Por Perspectivas de Vía de Administración
Oral, inyectable o parenteral, tópico o transdérmico, y otras vías coexisten en el manejo del dolor crónico según la duración del tratamiento, consideraciones de seguridad y necesidades de adherencia del paciente. La terapia oral sigue siendo central para el manejo ambulatorio a largo plazo debido a la conveniencia y las prácticas de dosificación rutinarias. Los enfoques inyectables se utilizan en brotes agudos, protocolos vinculados a procedimientos y escenarios de atención especializada que requieren un control rápido de los síntomas. Las vías tópicas y transdérmicas apoyan el alivio del dolor localizado y a menudo se prefieren cuando es clínicamente importante minimizar la exposición sistémica.
Por Perspectivas del Usuario Final
Los hospitales representaron la mayor participación con un 38.9% en 2025. Los hospitales lideran debido al acceso a especialistas multidisciplinarios, capacidad diagnóstica e infraestructura de procedimientos para intervenciones avanzadas del dolor. Los casos complejos de dolor crónico que requieren escalamiento, monitoreo y terapia combinada se manejan con mayor frecuencia en entornos vinculados a hospitales. Los hospitales también sirven como centros de referencia para el manejo intervencionista del dolor, apoyando mayores volúmenes de procedimientos en comparación con otros entornos de usuario final.
Impulsores del Mercado de Tratamiento del Dolor Crónico
Aumento de la carga de enfermedades crónicas y poblaciones envejecidas
La prevalencia del dolor crónico aumenta con las demografías envejecidas y la mayor incidencia de artritis, degeneración musculoesquelética, trastornos neuropáticos y supervivencia al cáncer. Estas condiciones a menudo requieren planificación de tratamiento de larga duración que combine el control de síntomas con objetivos de mejora funcional. Los ciclos recurrentes de brotes sostienen la utilización repetida de terapias orales, tópicas e inyectables. El envejecimiento también aumenta la complejidad de comorbilidades, empujando a más pacientes hacia vías especializadas que incluyen soluciones de manejo del dolor basadas en procedimientos.
Vías de atención que ahorran opioides y protocolos de terapia multimodal
Los sistemas de salud están fortaleciendo la gestión de opioides y enfatizando estrategias que ahorran opioides para el dolor crónico. Esto acelera la adopción de regímenes no opioides, incluidos AINEs, antidepresivos, anticonvulsivos y enfoques de anestesia local. Los protocolos multimodales combinan farmacoterapia con rehabilitación física, apoyo conductual e intervenciones dirigidas según el fenotipo del dolor. El resultado es un uso más amplio de clases de tratamiento complementarias y una mayor apertura clínica a la escalación liderada por dispositivos cuando los resultados son insuficientes.
- Por ejemplo, Boston Scientific informó que en una evaluación clínica de terapia FAST, 29 de 33 pacientes, o el 88%, respondieron bien y experimentaron un alivio del dolor altamente significativo, apoyando el papel de la terapia basada en dispositivos dentro de las vías de atención multimodal que ahorran opioides.
Expansión de la capacidad de manejo del dolor intervencionista
El crecimiento en las prácticas de manejo del dolor intervencionista aumenta la disponibilidad de procedimientos de neuroestimulación, administración basada en infusión y ablación. Una cobertura especializada más amplia mejora las tasas de referencia para el dolor neuropático y musculoesquelético refractario. Los entornos de procedimientos también se están diversificando a medida que los centros quirúrgicos ambulatorios aumentan la capacidad ambulatoria para intervenciones seleccionadas. Mejores herramientas de selección de pacientes y vías de atención estandarizadas apoyan una utilización consistente y fortalecen el papel de los dispositivos en el tratamiento del dolor crónico.
Innovación tecnológica en plataformas de neuromodulación y procedimientos
La innovación en dispositivos está mejorando la personalización de la terapia, la eficiencia de la programación y el manejo a largo plazo en la intervención del dolor crónico. Los avances en algoritmos de estimulación y la optimización del tratamiento respaldan una mayor confianza clínica y aceptación por parte de los pacientes. La miniaturización y las mejoras en el flujo de trabajo pueden reducir la complejidad del procedimiento y ampliar las poblaciones de pacientes elegibles. Estos factores tecnológicos ayudan a trasladar una parte del manejo del dolor crónico de la escalada repetida de medicamentos a soluciones intervencionistas de mayor duración cuando es apropiado.
- Por ejemplo, el estimulador de la médula espinal de circuito cerrado Inceptiv de Medtronic, aprobado por la FDA, detecta la respuesta del cuerpo a la estimulación 50 veces por segundo y ajusta automáticamente la salida en tiempo real, al tiempo que también es compatible con resonancias magnéticas de cuerpo completo de 1.5T y 3T bajo condiciones especificadas, demostrando un progreso medible en la personalización de la terapia y las capacidades de manejo a largo plazo.
Desafíos del Mercado de Tratamiento del Dolor Crónico
El tratamiento del dolor crónico sigue estando limitado por la variabilidad en el diagnóstico, la clasificación del fenotipo del dolor y la respuesta a la terapia. Muchos pacientes pasan por múltiples clases de medicamentos antes de lograr un control aceptable, lo que aumenta el riesgo de discontinuación y reduce la consistencia de los resultados. Las preocupaciones de seguridad y los problemas de tolerancia pueden limitar la adherencia a largo plazo, especialmente en escenarios de polifarmacia. El acceso desigual a la atención especializada y a los procedimientos intervencionistas también ralentiza la adopción en mercados con infraestructura limitada para el manejo del dolor.
La complejidad del reembolso y la sensibilidad al costo continúan influyendo en la selección de la terapia, especialmente para las intervenciones dirigidas por dispositivos y los procedimientos repetidos. Las políticas de los pagadores pueden requerir terapia escalonada y documentación prolongada antes de aprobar la neuromodulación avanzada o intervenciones especializadas. Los requisitos de capacitación de los proveedores y las limitaciones de capacidad de los procedimientos pueden crear cuellos de botella en el acceso para los pacientes elegibles. La variación regional en la financiación de la salud y las vías de derivación también conduce a una adopción desigual en hospitales, clínicas y entornos ambulatorios.
- Por ejemplo, la política de estimulación de la médula espinal de Aetna requiere que los pacientes hayan fracasado al menos 6 meses de manejo conservador del dolor, completado al menos 6 semanas de fisioterapia formal en persona en el último año, y luego demostrar al menos un 50% de reducción del dolor durante una prueba percutánea de 3 a 7 días antes de que se cubra la implantación permanente, ilustrando cómo los criterios de los pagadores pueden retrasar el acceso a procedimientos avanzados para el dolor.
Tendencias y Oportunidades del Mercado de Tratamiento del Dolor Crónico
La creciente integración de vías de manejo del dolor personalizadas está mejorando la focalización del tratamiento y los resultados a largo plazo. Los clínicos están alineando la elección de la terapia con el fenotipo del dolor, el perfil de comorbilidad y los objetivos funcionales, lo que fortalece los modelos de atención multimodal. Esto apoya un mayor uso de clases de medicamentos adyuvantes para el dolor neuropático y terapias locales dirigidas para el dolor localizado. A medida que la atención se vuelve más estructurada, el momento de la derivación a especialistas puede mejorar y acelerar la escalada adecuada a opciones intervencionistas.
- Por ejemplo, el sistema de estimulación del ganglio de la raíz dorsal (DRG) Proclaim™ de Abbott, evaluado a través del estudio ACCURATE, el mayor ensayo de neuromodulación controlado, aleatorizado y comparativo para el dolor crónico focal, demostró una reducción promedio del 81.4% en los puntajes de dolor a los 12 meses, con más del 80% de los pacientes logrando un alivio significativo del dolor.
El crecimiento de los procedimientos ambulatorios está creando oportunidades para la utilización de dispositivos de intervención más allá de los entornos hospitalarios. Los centros quirúrgicos ambulatorios están ampliando la capacidad para procedimientos de dolor seleccionados donde los perfiles de seguridad y las vías de recuperación se alinean con la entrega ambulatoria. Una mayor conciencia del paciente y la confianza del clínico en la neuromodulación pueden expandir la adopción para subgrupos de dolor crónico refractario. Los modelos de monitoreo y seguimiento en el hogar también pueden mejorar la continuidad y adherencia a la terapia a largo plazo después de las intervenciones.
Perspectivas Regionales
América del Norte
América del Norte lideró el Mercado de Tratamiento del Dolor Crónico con una participación del 39.8% en 2025. La alta intensidad de tratamiento, la mayor disponibilidad de especialistas y el acceso más fuerte a procedimientos de dolor intervencionista apoyan la concentración de ingresos. Los hospitales y las clínicas especializadas en dolor impulsan los volúmenes de procedimientos para casos complejos de dolor neuropático, musculoesquelético y postquirúrgico. El enfoque continuo en la gestión de opioides refuerza la demanda de regímenes no opioides y la escalada liderada por dispositivos donde sea clínicamente apropiado.
Europa
Europa representó una participación del 25.6% en 2025. La gran carga de enfermedades crónicas y las poblaciones envejecidas apoyan una demanda farmacológica sostenida en artritis, dolor neuropático y dolor musculoesquelético. La adopción de enfoques intervencionistas varía según el país debido a las diferencias en las vías de reembolso y la capacidad de especialistas. Los hospitales y los sistemas de atención estructurados mantienen una utilización constante de las terapias para el dolor y apoyan la expansión gradual de intervenciones avanzadas.
Asia Pacífico
Asia Pacífico representó una participación del 23.4% en 2025. Los grandes volúmenes de pacientes y el acceso en expansión a la atención apoyan la creciente demanda de tratamiento en indicaciones comunes de dolor crónico. El crecimiento se refuerza con la mejora de la infraestructura hospitalaria y la mayor disponibilidad de servicios especializados en los principales mercados urbanos. La adopción de dispositivos está aumentando, pero la intensidad del año base está moderada por la asequibilidad, las vías de referencia desiguales y el acceso variable a la gestión del dolor intervencionista fuera de los centros líderes.
América Latina
América Latina tuvo una participación del 6.6% en 2025. La demanda está respaldada por condiciones musculoesqueléticas crónicas, dolor de artritis y manejo de migrañas, con una fuerte dependencia de la terapia farmacológica. El acceso a opciones intervencionistas avanzadas sigue siendo más limitado debido a las restricciones de reembolso y la cobertura desigual de especialistas. Las oportunidades de crecimiento están vinculadas a la mejora del acceso a la atención médica, la expansión de la atención especializada en el sector privado y el desarrollo gradual de la capacidad de procedimientos.
Oriente Medio y África
Medio Oriente y África representaron un 4.6% de participación en 2025. Los ingresos están concentrados en mercados con un financiamiento de salud más sólido y disponibilidad de especialistas, particularmente en algunos países del Golfo y Sudáfrica. La adopción regional más amplia está limitada por restricciones de acceso, desafíos de asequibilidad y una infraestructura de dolor intervencionista limitada. La demanda sigue anclada principalmente en la terapia farmacológica, con una expansión gradual de los servicios especializados en mercados de mayor inversión.
Panorama Competitivo
La competencia en el tratamiento del dolor crónico abarca grandes carteras farmacéuticas, plataformas de tecnología médica diversificadas y actores especializados en neuromodulación. El posicionamiento en el mercado se define por la amplitud de la cobertura de indicaciones, los perfiles de seguridad y tolerabilidad, la familiaridad de los médicos y la capacidad de apoyar rutas integradas de atención al dolor. La competencia en dispositivos enfatiza cada vez más la personalización de la terapia, la eficiencia del flujo de trabajo y los resultados respaldados por evidencia que apoyan la cobertura de los pagadores. Las empresas también compiten a través del compromiso con especialistas, programas de capacitación y ofertas de ecosistemas que conectan dispositivos con el manejo de seguimiento.
Pfizer Inc. mantiene relevancia en el tratamiento del dolor crónico a través de amplias capacidades terapéuticas y fuerza de comercialización en medicamentos recetados que se utilizan en entornos de manejo de enfermedades crónicas. Pfizer Inc. se beneficia de la escala en el desarrollo clínico, el acceso al mercado global y las relaciones establecidas en entornos de atención hospitalaria y ambulatoria. El posicionamiento de la empresa se fortalece por la capacidad de apoyar enfoques de atención multimodal donde la terapia del dolor se gestiona junto con comorbilidades crónicas. Pfizer Inc. también compite a través de estrategias de ciclo de vida y alcance de canales en las principales regiones.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Pfizer Inc.
- Eli Lilly and Company
- Johnson & Johnson
- Novartis AG
- Sanofi
- Teva Pharmaceutical Industries Ltd.
- Merck & Co., Inc.
- Abbott Laboratories
- Baxter International Inc.
- Boston Scientific Corporation
- Medtronic plc
- Abbott Neuromodulation
- Nevro Corp.
- Stryker Corporation
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2026, Grünenthal firmó un acuerdo definitivo con BCWorld Pharm Co., Ltd., otorgando a BCWorld los derechos exclusivos en Corea del Sur para Qutenza, un tratamiento en parche tópico, no sistémico y no opioide. Qutenza está indicado en Europa para el manejo del dolor neuropático periférico, lo que convierte a esta en una asociación notable en el espacio más amplio del tratamiento del dolor crónico.
- En febrero de 2026, Grünenthal y Clinect Pty Ltd anunciaron un acuerdo definitivo bajo el cual Clinect recibió los derechos exclusivos en Australia para Qutenza. Esta asociación amplía el alcance geográfico del portafolio de tratamientos para el dolor no opioide de Grünenthal en el manejo del dolor neuropático periférico.
- En mayo de 2025, electroCore Inc. adquirió NeuroMetrix Inc. para fortalecer su posición en el mercado de terapia bioelectrónica no invasiva. A través de esta adquisición, electroCore añadió la plataforma Quell de NeuroMetrix, que se centra en aplicaciones de dolor crónico y bienestar, incluyendo casos de uso relacionados con la fibromialgia y el cuidado de veteranos.
- En febrero de 2025, Globus Medical adquirió Nevro en un acuerdo valorado en USD 250 millones, combinando capacidades de hardware ortopédico con tecnologías de neuromodulación. La transacción fue destacada como un movimiento estratégico para construir soluciones más integradas de reparación espinal y alivio del dolor dentro del mercado de tratamiento del dolor crónico.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 100,579 millones |
| Pronóstico de ingresos en 2032 | USD 159,407 millones |
| Tasa de crecimiento (CAGR) | 6.8% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: Medicamentos, Dispositivos; Por Perspectiva de Clase de Medicamento: AINEs, Opioides, Antidepresivos, Anticonvulsivos, Anestésicos Locales, Corticoesteroides, Relajantes Musculares, Otras Clases de Medicamentos; Por Perspectiva de Tipo de Dispositivo: Dispositivos de Neuroestimulación, Bombas de Infusión Analgésica, Dispositivos de Ablación, Otros Dispositivos de Manejo del Dolor; Por Perspectiva de Tipo de Dolor: Dolor Neuropático, Dolor Musculoesquelético, Dolor por Cáncer, Dolor por Artritis, Dolor Postquirúrgico / Trauma, Migraña / Dolor de Cabeza, Fibromialgia, Otras Condiciones de Dolor Crónico; Por Perspectiva de Vía de Administración: Oral, Inyectable / Parenteral, Tópica / Transdérmica, Otras Vías; Por Perspectiva de Usuario Final: Hospitales, Clínicas Especializadas en Dolor, Centros Quirúrgicos Ambulatorios, Entornos de Atención Domiciliaria |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | Pfizer Inc.; Eli Lilly and Company; Johnson & Johnson; Novartis AG; Sanofi; Teva Pharmaceutical Industries Ltd.; Merck & Co., Inc.; Abbott Laboratories; Baxter International Inc.; Boston Scientific Corporation; Medtronic plc; Abbott Neuromodulation; Nevro Corp.; Stryker Corporation |
| Número de páginas | 342 |
Segmentación
POR TIPO DE PRODUCTO
- Medicamentos
- Dispositivos
POR CLASE DE MEDICAMENTO
- AINEs
- Opioides
- Antidepresivos
- Anticonvulsivos
- Anestésicos Locales
- Corticosteroides
- Relajantes Musculares
- Otras Clases de Medicamentos
POR TIPO DE DISPOSITIVO
- Dispositivos de Neuroestimulación
- Bombas de Infusión Analgésica
- Dispositivos de Ablación
- Otros Dispositivos para el Manejo del Dolor
POR TIPO DE DOLOR
- Dolor Neuropático
- Dolor Musculoesquelético
- Dolor por Cáncer
- Dolor por Artritis
- Dolor Postquirúrgico / Trauma
- Migraña / Dolor de Cabeza
- Fibromialgia
- Otras Condiciones de Dolor Crónico
POR VÍA DE ADMINISTRACIÓN
- Oral
- Inyectable / Parenteral
- Tópica / Transdérmica
- Otras Vías
POR USUARIO FINAL
- Hospitales
- Clínicas Especializadas en Dolor
- Centros Quirúrgicos Ambulatorios
- Entornos de Atención Domiciliaria
POR REGIÓN
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de tratamiento del dolor crónico?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del Mercado de Tratamiento del Dolor Crónico?
¿Cuál es el segmento más grande en el mercado de tratamiento del dolor crónico?
¿Qué factores están impulsando el crecimiento en el mercado de tratamientos para el dolor crónico?
¿Quiénes son las empresas líderes en el mercado de tratamiento del dolor crónico?
¿Qué región lidera el mercado de tratamiento del dolor crónico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento del Dolor Crónico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento del Dolor Crónico Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 100,579 million → 2032: USD 159,407 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento del Dolor Crónico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento del Dolor Crónico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento del Dolor Crónico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento del Dolor Crónico Market Drivers
- 3.3 Mercado de Tratamiento del Dolor Crónico Market Restraints & Challenges
- 3.4 Mercado de Tratamiento del Dolor Crónico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento del Dolor Crónico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento del Dolor Crónico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento del Dolor Crónico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento del Dolor Crónico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento del Dolor Crónico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento del Dolor Crónico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento del Dolor Crónico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento del Dolor Crónico Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento del Dolor Crónico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento del Dolor Crónico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento del Dolor Crónico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento del Dolor Crónico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento del Dolor Crónico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento del Dolor Crónico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento del Dolor Crónico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento del Dolor Crónico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento del Dolor Crónico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento del Dolor Crónico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento del Dolor Crónico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
