
Visión General del Mercado de Tratamiento de Parálisis Cerebral:
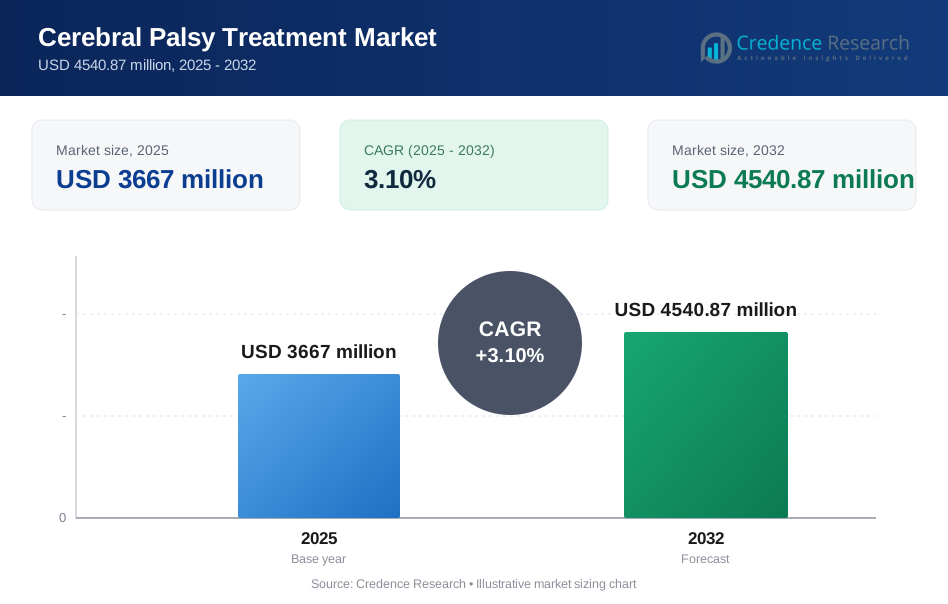
El tamaño del mercado global de tratamiento de parálisis cerebral se estimó en USD 3667 millones en 2025 y se espera que alcance USD 4540.87 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.1% de 2025 a 2032. La expansión de la demanda es impulsada principalmente por el aumento en las tasas de diagnóstico y las vías de intervención temprana que incrementan la intensidad de por vida del cuidado multidisciplinario en neurología, rehabilitación, ortopedia y manejo liderado por farmacia. América del Norte mantiene un papel líder respaldado por un fuerte reembolso, densidad de especialistas y una mayor disponibilidad de manejo de espasticidad vinculado a procedimientos y soluciones asistenciales.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Tratamiento de Parálisis Cerebral 2025 | USD 3667 millones |
| Mercado de Tratamiento de Parálisis Cerebral, CAGR | 3.1% |
| Tamaño del Mercado de Tratamiento de Parálisis Cerebral 2032 | USD 4540.87 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de tratamiento de parálisis cerebral se expanda de USD 3667 millones (2025) a USD 4540.87 millones (2032) a un CAGR del 3.1% (2025–2032).
- La medicación representó la mayor participación del 55.80% en 2025, reflejando una dependencia sostenida en los regímenes de manejo de espasticidad y comorbilidad.
- La Parálisis Cerebral Espástica representó el 64.90% en 2025, manteniendo las vías de manejo relacionadas con el tono como centrales en la demanda total de tratamiento.
- Los niños (0–13 años) contribuyeron con el 71.60% en 2025, destacando la intensidad pediátrica en los ciclos de terapia, seguimientos y planificación de cuidados a largo plazo.
- América del Norte lideró con el 36.90% en 2025, seguida por Europa con el 28.60% y Asia Pacífico con el 23.70%, reflejando diferencias en el acceso y el gasto por paciente.

Análisis de Segmentos
El mercado de tratamiento de parálisis cerebral refleja una vía de cuidado donde el manejo farmacológico y los servicios de rehabilitación operan como capas complementarias en lugar de sustitutos. El manejo liderado por medicación sigue siendo central debido a los ciclos de intervención repetidos para las anomalías del tono y el manejo continuo de comorbilidades como convulsiones, dolor y problemas de sueño o comportamiento. Los servicios de rehabilitación refuerzan los resultados funcionales a través de programas estructurados que se extienden a lo largo de entornos clínicos y rutinas en el hogar, apoyando la utilización recurrente a través de los rangos de severidad de la enfermedad.
Los patrones de demanda también varían según la complejidad del fenotipo y el entorno de prestación de cuidados. Las presentaciones espásticas representan la mayoría de la intensidad de manejo clínico porque las anomalías del tono requieren reevaluación continua y ajustes frecuentes a la terapia y dispositivos de apoyo. Las vías pediátricas dominan la utilización general, impulsadas por ventanas de neurodesarrollo temprano y la participación de los cuidadores en la adherencia continua a la terapia. El crecimiento del cuidado en el hogar está acelerándose a medida que la monitorización remota, la telerehabilitación y las soluciones portátiles de asistencia amplían la continuidad más allá del cuidado basado en instalaciones.
Por Perspectivas de Tipo de Enfermedad
La Parálisis Cerebral Espástica representó la mayor parte con un 64.90% en 2025. La mayor prevalencia de deterioro impulsado por el tono mantiene la gestión de la espasticidad como la vía clínica más frecuente en entornos ambulatorios y de especialistas. Los ciclos de intervención repetidos, como inyecciones, programas de terapia y optimización ortótica, mantienen la utilización durante todo el año. La coordinación multidisciplinaria entre neurología, rehabilitación y ortopedia apoya aún más la concentración constante de la demanda en este segmento.
Por Perspectivas de Tipo de Tratamiento
La medicación representó la mayor parte con un 55.80% en 2025. Las intervenciones farmacológicas siguen siendo fundamentales para la gestión de la espasticidad y el control de comorbilidades, apoyando patrones de prescripción repetida y seguimiento de especialistas. Los modelos de atención combinada a menudo emparejan la gestión de medicamentos con regímenes de terapia, manteniendo la medicación integrada en la mayoría de los planes de atención. El acceso a intervenciones vinculadas a procedimientos y medicamentos de apoyo también refuerza el liderazgo de la medicación en los sistemas de salud de mayor gasto.
Por Perspectivas de Tipo de Medicamento
La utilización de medicamentos en el mercado de tratamiento de la parálisis cerebral está determinada por la carga de comorbilidad y la agrupación de síntomas en lugar de un único camino de prescripción uniforme. La gestión de convulsiones a menudo impulsa el uso sostenido de anticonvulsivos en subconjuntos de pacientes con comorbilidad de epilepsia. Los relajantes musculares y anticolinérgicos se posicionan comúnmente en torno a las necesidades de control del tono y el movimiento, a menudo requiriendo titulación y monitoreo. Los antidepresivos y medicamentos de apoyo más amplios siguen siendo importantes en el cuidado a largo plazo para los síntomas secundarios que afectan la función y la calidad de vida.
Por Perspectivas de Grupo de Edad
Los niños (0–13 años) representaron la mayor parte con un 71.60% en 2025. Los modelos de intervención temprana amplifican la intensidad del servicio durante las ventanas de desarrollo pediátrico, aumentando la frecuencia de las sesiones de terapia y evaluaciones clínicas. Las vías de atención pediátrica también tienden a involucrar equipos multidisciplinarios coordinados que elevan la utilización general de los servicios. La participación de los cuidadores apoya la adherencia a los programas en el hogar en curso, fortaleciendo la continuidad del consumo pediátrico.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor parte con un 49.70% en 2025. Los diagnósticos complejos, las evaluaciones multidisciplinarias y las vías de atención vinculadas a procedimientos a menudo se originan dentro de sistemas centrados en hospitales. Los entornos hospitalarios también apoyan la iniciación y optimización de intervenciones avanzadas que requieren supervisión especializada y seguimiento estructurado. Las redes de referencia y la disponibilidad de especialistas refuerzan aún más la concentración hospitalaria para casos moderados a severos que requieren gestión clínica integrada.
Por Perspectivas de Canal de Distribución
La dinámica de los canales de distribución en el mercado del tratamiento de la parálisis cerebral sigue la complejidad de la iniciación de la terapia y el cambio hacia el mantenimiento ambulatorio. Las farmacias hospitalarias siguen siendo importantes para terapias especializadas y vías de medicación adyacentes a procedimientos coordinados a través de sistemas hospitalarios. Las farmacias minoristas apoyan las recargas recurrentes para el manejo crónico y amplían el acceso a medicamentos de apoyo continuo. Las farmacias en línea están expandiéndose donde la regulación y la aceptación de los pagadores permiten la entrega a domicilio de recetas de mantenimiento.
Impulsores del Mercado de Tratamiento de la Parálisis Cerebral
Expansión de Vías de Diagnóstico e Intervención Temprana
El diagnóstico temprano y las vías de intervención estructuradas aumentan la intensidad del cuidado a lo largo de la vida en la gestión de medicamentos, servicios de rehabilitación y soluciones asistivas. Las mejoras en el cribado pediátrico y las redes de derivación a especialistas amplían la población tratada dentro de los sistemas de salud formales. La iniciación temprana de la terapia impulsa ciclos de terapia recurrentes y reevaluaciones repetidas a medida que evolucionan las necesidades funcionales. Un mayor compromiso de los cuidadores en los primeros años mejora la adherencia a los programas de terapia y los horarios de seguimiento. Estas dinámicas colectivamente aumentan la frecuencia de utilización a través de múltiples modalidades de tratamiento.
Alta Carga de Espasticidad y Necesidades de Manejo de Síntomas a Largo Plazo
La espasticidad sigue siendo un impulsor principal de la demanda sostenida de tratamiento porque el manejo del tono a menudo requiere intervenciones repetidas y monitoreo funcional continuo. Los planes de cuidado frecuentemente combinan procedimientos clínicos, medicamentos de apoyo y programas de terapia para mantener la movilidad y reducir el riesgo de contracturas. El uso de ortesis y dispositivos asistivos crea ciclos continuos de reemplazo y ajuste. Las necesidades de manejo a largo plazo se extienden a lo largo de las transiciones de la infancia a la adultez, manteniendo una demanda persistente de servicios. La complejidad de la enfermedad, por lo tanto, sostiene el consumo de varios años en diferentes entornos.
- Por ejemplo, en un estudio de fase III de onabotulinumtoxinA para la espasticidad de las extremidades inferiores en parálisis cerebral pediátrica, 381 participantes fueron aleatorizados, y la reducción promedio en la Escala de Ashworth Modificada en las semanas 4 y 6 alcanzó -1.06 en el grupo de 8 U/kg frente a -0.8 con placebo, con una mejora adicional también reportada en las medidas de la Escala de Tardieu Modificada y la Escala de Logro de Objetivos.
Crecimiento de la Infraestructura de Rehabilitación Multidisciplinaria
El crecimiento de la capacidad de rehabilitación apoya un acceso más amplio a la terapia a través de terapia física, terapia ocupacional, terapia del habla y programas habilitados por tecnología. Los centros especializados y las redes hospitalarias integradas fortalecen los patrones de derivación y amplían los modelos de terapia basados en la intensidad. La rehabilitación asistida por robótica y el seguimiento digital del progreso mejoran el compromiso del paciente y la continuidad. Los protocolos de terapia estandarizados aumentan la consistencia de la medición de resultados y la adopción clínica. La infraestructura de rehabilitación expandida, por lo tanto, apoya tanto la utilización como la retención a lo largo de las vías del paciente.
- Por ejemplo, el Lokomat de Hocoma fue evaluado en un estudio que involucró a 26 individuos con parálisis cerebral de 4 a 23 años, donde los resultados post-programa mostraron reducciones significativas en la prueba de caminata de 10 metros y en las duraciones de Timed Up and Go, mientras que los datos de entrenamiento mostraron las mayores ganancias en la distancia de caminata y el número de pasos dados.
Avances en Soluciones de Tecnología Ortopédica y Asistiva
Las vías de corrección ortopédica y las mejoras en la tecnología asistencial amplían las opciones de tratamiento para pacientes con impedimentos significativos en la marcha y complicaciones musculoesqueléticas. Un mejor diseño de dispositivos, comodidad e integración funcional apoyan una mayor adopción en las rutinas diarias. Las ayudas a la movilidad habilitadas por tecnología y los dispositivos de rehabilitación mejoran el seguimiento y el diseño de programas personalizados. Estos avances también fortalecen la prestación de atención domiciliaria al extender el apoyo más allá de las visitas a las instalaciones. El impacto combinado apoya mayores ganancias funcionales y una demanda sostenida de soluciones habilitadoras.
Desafíos del Mercado de Tratamiento de la Parálisis Cerebral
La heterogeneidad clínica sigue siendo un desafío clave porque la parálisis cerebral se presenta en diversos fenotipos y niveles de severidad que requieren planes de atención individualizados y frecuentemente ajustados. Los resultados del tratamiento varían debido a la carga de comorbilidades, diferencias en la adherencia y acceso desigual a equipos multidisciplinarios. La coordinación del cuidado entre neurología, rehabilitación, ortopedia y servicios comunitarios puede ser fragmentada, aumentando la ineficiencia de las vías. La medición de resultados también difiere según el entorno del proveedor, complicando la evaluación estandarizada y la justificación del reembolso. Estos factores pueden ralentizar la adopción consistente de enfoques más nuevos.
- Por ejemplo, las evaluaciones clínicas del sistema de entrenamiento de marcha robótico Lokomat de Hocoma en niños con PC demostraron que los pacientes clasificados en los niveles I y II de GMFCS lograron una velocidad de marcha de 1.26 ± 0.31 m/s en la Prueba de Caminata de 10 Metros, mientras que los niños en niveles funcionales más deteriorados (GMFCS III–IV) mostraron un aumento del 39.38% en la distancia recorrida y un aumento del 41.94% en el conteo de pasos, subrayando cómo la misma plataforma tecnológica produce perfiles de respuesta marcadamente diferentes a través de las clasificaciones de severidad de la PC.
Las restricciones de costo y acceso también limitan la adopción en varias regiones debido a la escasez de proveedores especializados y el reembolso desigual para la intensidad de la terapia y las tecnologías asistenciales. Las familias a menudo enfrentan cargas logísticas relacionadas con visitas frecuentes, ciclos largos de terapia y requisitos de tiempo del cuidador. La exposición de bolsillo para dispositivos y terapia a largo plazo puede reducir la continuidad, especialmente fuera de los principales centros urbanos. Las restricciones de suministro para infraestructura avanzada de rehabilitación pueden retrasar aún más el inicio de la terapia. Estos desafíos crean disparidades en la intensidad del cuidado y la penetración del mercado.
Tendencias y Oportunidades del Mercado de Tratamiento de la Parálisis Cerebral
La prestación de atención se está desplazando hacia modelos híbridos que combinan programas basados en clínicas con continuidad centrada en el hogar a través de la telerehabilitación y planes de terapia guiados digitalmente. El entrenamiento remoto, el seguimiento de la adherencia y las herramientas de educación para cuidadores aumentan el compromiso y pueden expandir el alcance más allá de los centros especializados. La expansión de la atención domiciliaria se alinea con la creciente demanda de conveniencia e integración en rutinas a largo plazo. Estos modelos también crean oportunidades para que los proveedores de servicios y fabricantes de dispositivos combinen herramientas con flujos de trabajo de terapia. La mayor adopción puede fortalecer el compromiso y la retención a largo plazo.
Las soluciones de rehabilitación y asistencia habilitadas por tecnología representan una oportunidad creciente a medida que la robótica, la retroalimentación de sensores y el análisis de progreso mejoran la personalización y el monitoreo de resultados. Las vías de terapia basadas en datos apoyan una documentación más consistente, lo que permite discusiones más sólidas con los pagadores en mercados de mayor cobertura. La integración a través de equipos multidisciplinarios mejora la coordinación y reduce la repetición en las citas. Las asociaciones entre centros de rehabilitación y proveedores de tecnología pueden acelerar la adopción y expandir el acceso de los pacientes. Estas tendencias apoyan la diferenciación entre los proveedores de terapia y las carteras de dispositivos.
- Por ejemplo, en un ensayo controlado aleatorio resumido por Ekso Bionics, los pacientes con accidente cerebrovascular subagudo no ambulatorios que usaron el exoesqueleto de la compañía promediaron 592 más o menos 332 pasos por sesión frente a 330 más o menos 355 en la atención habitual, y los resultados de seguimiento favorecieron al grupo de Ekso en la velocidad de la marcha y la prueba de caminata de 6 minutos.
Perspectivas Regionales
América del Norte
América del Norte lideró el mercado de tratamiento de parálisis cerebral en 2025 con una participación del 36.90%, respaldada por un fuerte reembolso, acceso especializado a neurología pediátrica y mayor disponibilidad de gestión de espasticidad vinculada a procedimientos. Los modelos multidisciplinarios centrados en hospitales aumentan la intensidad del tratamiento y la frecuencia de seguimiento. Una infraestructura de rehabilitación robusta y una adopción más amplia de tecnología asistencial apoyan la continuidad a través de las vías de transición pediátrica y adulta. Un mayor gasto por paciente sostiene el liderazgo regional incluso cuando otras regiones amplían el acceso.
Europa
Europa representó una participación del 28.60% en 2025, impulsada por una cobertura de salud estructurada y redes de rehabilitación establecidas en los principales países. El acceso a programas de terapia a largo plazo y vías de atención coordinadas apoya una utilización estable. Los sistemas de salud nacionales a menudo apoyan la continuidad del cuidado pediátrico, fortaleciendo la demanda en los servicios de terapia. El crecimiento continúa a través de la expansión de la capacidad de rehabilitación comunitaria y el aumento de la estandarización de las vías de atención.
Asia Pacífico
Asia Pacífico representó una participación del 23.70% en 2025, respaldada por una gran cantidad de pacientes y una capacidad especializada en expansión en varios mercados. El crecimiento se fortalece mediante la mejora de las vías de diagnóstico, el aumento de las inversiones en rehabilitación y la creciente disponibilidad de dispositivos de asistencia. El gasto por paciente sigue siendo menor que en América del Norte y Europa en muchos países, lo que modera la participación a pesar de la escala. La expansión del cuidado centrado en áreas urbanas y el aumento de las redes de proveedores apoyan el impulso continuo.
América Latina
América Latina tuvo una participación del 6.90% en 2025, reflejando un acceso en expansión pero restricciones persistentes en la amplitud del reembolso y la densidad de especialistas. La demanda se concentra en las ciudades más grandes donde los modelos de atención multidisciplinaria están más disponibles. La continuidad de la terapia puede estar limitada por la carga de viaje y la asequibilidad de los programas a largo plazo. Las oportunidades de crecimiento están vinculadas a la expansión del acceso a la rehabilitación, vías de pagadores más sólidas y mayor disponibilidad de dispositivos rentables.
Oriente Medio y África
Medio Oriente y África capturaron 3.90% de participación en 2025, con la demanda concentrada en subregiones de mayores recursos y centros terciarios urbanos. La disponibilidad de especialistas y la infraestructura de rehabilitación siguen siendo desiguales en el MEA en general, limitando la penetración en varios países. Las inversiones en hospitales avanzados y centros de rehabilitación apoyan el crecimiento en mercados selectos. La ampliación de la capacidad de formación y una mejor cobertura de los pagadores pueden mejorar el acceso y la utilización a largo plazo.
Panorama Competitivo
El mercado de tratamiento de la parálisis cerebral presenta competencia en productos farmacéuticos, manejo de espasticidad vinculado a procedimientos, tecnología de rehabilitación y soluciones ortopédicas y de movilidad. La diferenciación depende de los resultados clínicos, la adopción por parte de los médicos, el apoyo a la continuidad de la terapia y la integración en vías multidisciplinarias. Los precios y el reembolso influyen en la adopción de dispositivos avanzados y programas de terapia intensiva, mientras que la accesibilidad determina el volumen de medicamentos crónicos. Las asociaciones con centros de rehabilitación y sistemas hospitalarios fortalecen el alcance de la distribución y la utilización a largo plazo.
AbbVie mantiene una posición fuerte a través de ofertas establecidas de manejo de espasticidad que se alinean con ciclos de intervención recurrentes y vías de atención lideradas por especialistas. La fortaleza del portafolio está respaldada por la familiaridad de los médicos, patrones de utilización repetidos y la integración en planes de atención multidisciplinarios más amplios. El enfoque de inversión generalmente se centra en mantener la confianza clínica a través de evidencia, capacitación y alineación de vías de atención. Las rutinas de inicio y seguimiento basadas en hospitales refuerzan aún más la posición competitiva donde la densidad de especialistas y el reembolso son favorables.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- AbbVie
- Ipsen
- Merz Pharma
- Teva Pharmaceuticals
- Pfizer
- GlaxoSmithKline (GSK)
- Novartis
- Medtronic
- Abbott Laboratories
- Supernus Pharmaceuticals
- Neurocrine Biosciences
- Acorda Therapeutics
- Hocoma (DIH)
- Össur
- Zimmer Biomet
- Stryker
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, United Cerebral Palsy (UCP) lanzó su programa de subvenciones 2026 “El Cambio es Posible para la Parálisis Cerebral”, con aplicaciones que se abrieron el 12 de enero de 2026, para apoyar la investigación clínica y traslacional centrada en el diagnóstico temprano, tratamiento y rehabilitación para la parálisis cerebral. La iniciativa también incluye subvenciones piloto y de extensión, mostrando la continua inversión de UCP en el avance de las vías de atención para la parálisis cerebral.
- En septiembre de 2025, Neurotech International lanzó un programa de Prescriptor Autorizado para NTI164 el 23 de septiembre de 2025, creando una vía de acceso liderada por especialistas para la terapia en condiciones neurológicas pediátricas. La actualización es relevante para el mercado de tratamiento de la parálisis cerebral porque Neurotech ya había recibido la autorización regulatoria para comenzar un ensayo de Fase I/II de NTI164 en pacientes pediátricos con parálisis cerebral espástica.
- En mayo de 2025, la Fundación de Parálisis Cerebral, junto con la Alianza de Parálisis Cerebral y la Sociedad Internacional de Parálisis Cerebral, avanzó en una iniciativa impulsada por asociaciones a través de CP360, con un evento global clave celebrado el 20 de mayo de 2025, durante la Asamblea Mundial de la Salud en Ginebra. La coalición fue presentada como la primera asociación global para la parálisis cerebral y estaba dirigida a mejorar la cobertura de salud y el apoyo más amplio al tratamiento para las personas con parálisis cerebral.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 3667 millones |
| Pronóstico de ingresos en 2032 | USD 4540.87 millones |
| Tasa de crecimiento (CAGR) | 3.1% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Enfermedad: Parálisis Cerebral Espástica, Parálisis Cerebral Discinética, Parálisis Cerebral Atáxica, Parálisis Cerebral Mixta; Por Perspectiva de Tipo de Tratamiento: Medicación, Terapia Física, Terapia Ocupacional, Terapia del Habla, Procedimientos Quirúrgicos, Tecnología Asistiva; Por Perspectiva de Tipo de Medicamento: Relajantes Musculares, Anticonvulsivos, Anticolinérgicos, Antidepresivos, Otros; Por Perspectiva de Grupo de Edad: Niños (0–13 Años), Adolescentes y Adultos; Por Perspectiva de Usuario Final: Hospitales, Centros de Rehabilitación, Entornos de Atención Domiciliaria; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | AbbVie; Ipsen; Merz Pharma; Teva Pharmaceuticals; Pfizer; GlaxoSmithKline (GSK); Novartis; Medtronic; Abbott Laboratories; Supernus Pharmaceuticals; Neurocrine Biosciences; Acorda Therapeutics; Hocoma (DIH); Össur; Zimmer Biomet; Stryker |
| Número de páginas | 340 |
Segmentación
Por Tipo de Enfermedad
- Parálisis Cerebral Espástica
- Parálisis Cerebral Discinética
- Parálisis Cerebral Atáxica
- Parálisis Cerebral Mixta
Por Tipo de Tratamiento
- Medicamentos
- Terapia Física
- Terapia Ocupacional
- Terapia del Habla
- Procedimientos Quirúrgicos
- Tecnología Asistencial
Por Tipo de Medicamento
- Relajantes Musculares
- Anticonvulsivos
- Anticolinérgicos
- Antidepresivos
- Otros
Por Grupo de Edad
- Niños (0–13 Años)
- Adolescentes y Adultos
Por Usuario Final
- Hospitales
- Centros de Rehabilitación
- Entornos de Atención Domiciliaria
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de tratamientos para la parálisis cerebral en 2025 y la previsión para 2032?
¿Cuál es la TACC para el mercado de tratamientos de parálisis cerebral durante 2025–2032?
¿Cuál segmento tiene la mayor participación en el mercado de tratamientos para la parálisis cerebral?
¿Qué factores están impulsando el crecimiento en el mercado de tratamientos para la parálisis cerebral?
¿Qué empresas lideran el mercado de tratamientos para la parálisis cerebral?
¿Qué región lidera el mercado de tratamiento de la parálisis cerebral?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Parálisis Cerebral Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Parálisis Cerebral Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3667 million → 2032: USD 4540.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Parálisis Cerebral Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Parálisis Cerebral Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Parálisis Cerebral Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Parálisis Cerebral Market Drivers
- 3.3 Mercado de Tratamiento de la Parálisis Cerebral Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Parálisis Cerebral Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Parálisis Cerebral Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Parálisis Cerebral Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Parálisis Cerebral category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Parálisis Cerebral Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Parálisis Cerebral Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Parálisis Cerebral market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Parálisis Cerebral Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Parálisis Cerebral Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Parálisis Cerebral Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Parálisis Cerebral (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Parálisis Cerebral Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Parálisis Cerebral Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Parálisis Cerebral Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Parálisis Cerebral Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Parálisis Cerebral Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Parálisis Cerebral Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Parálisis Cerebral Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Parálisis Cerebral Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Parálisis Cerebral Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
