
Visión General del Mercado
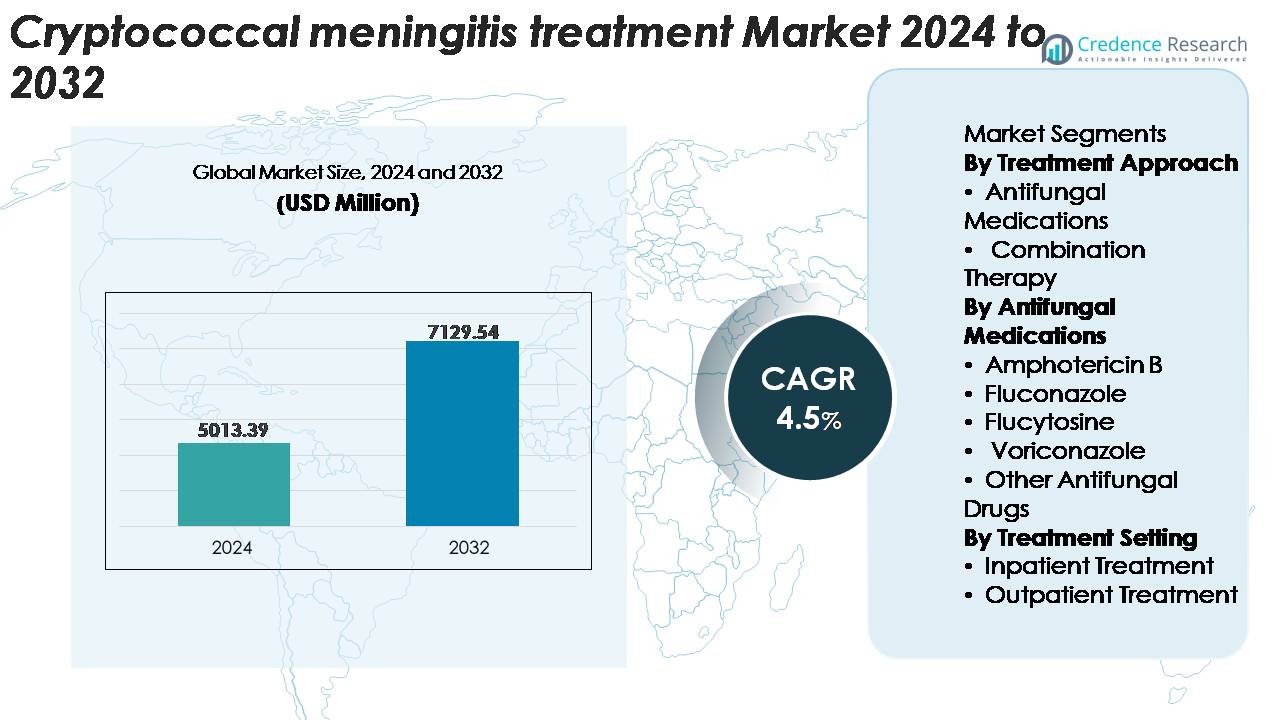
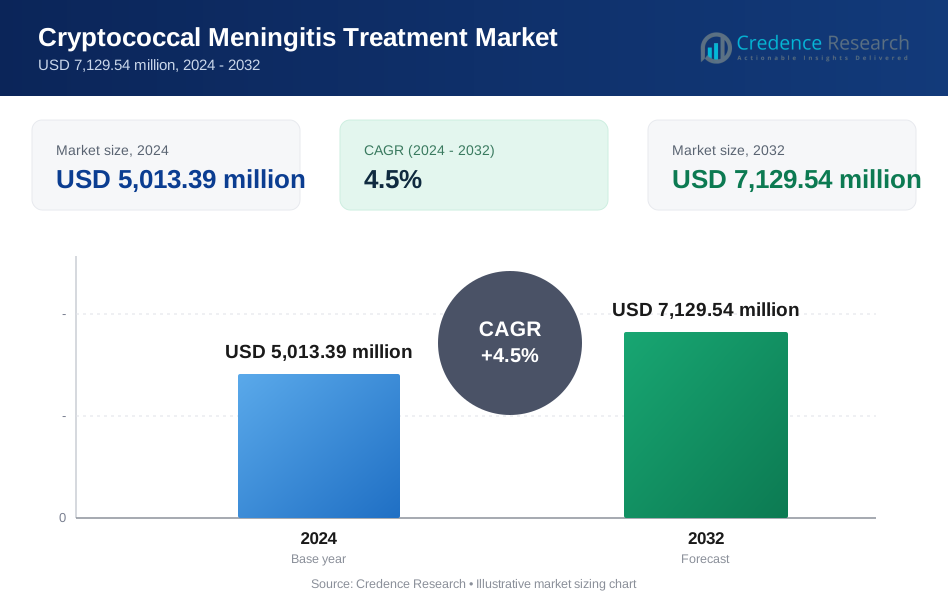
El mercado global de tratamiento de la meningitis criptocócica fue valorado en USD 5,013.39 millones en 2024 y se proyecta que alcance USD 7,129.54 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 4.5% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Meningitis Criptocócica 2024 | USD 5,013.39 Millones |
| Mercado de Tratamiento de Meningitis Criptocócica, CAGR | 4.5% |
| Tamaño del Mercado de Tratamiento de Meningitis Criptocócica 2032 | USD 7,129.54 Millones |
El mercado de tratamiento de la meningitis criptocócica está conformado por empresas líderes en farmacéutica y biotecnología como Pfizer Inc., Gilead Sciences, Bristol-Myers Squibb, Glenmark Pharmaceuticals, Sanofi y Sun Pharmaceutical Industries, cada una contribuyendo al desarrollo, fabricación y distribución global de antifúngicos esenciales, incluyendo anfotericina B, fluconazol y flucitosina. Estos actores compiten a través de avances en tecnologías de formulación, mayor disponibilidad de terapias y asociaciones estratégicas que apoyan el acceso al tratamiento en regiones con alta carga. América del Norte lidera el mercado global con una participación exacta del 38%, impulsada por una cobertura diagnóstica superior, adopción generalizada de tratamientos basados en guías y una infraestructura robusta de manejo de enfermedades infecciosas.
Perspectivas del Mercado
- El mercado de tratamiento de la meningitis criptocócica fue valorado en USD 5,013.39 millones en 2024 y se proyecta que alcance USD 7,129.54 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 4.5% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de infecciones criptocócicas asociadas al VIH, el acceso ampliado a terapias antifúngicas y una adopción más amplia de protocolos de tratamiento combinados que aceleran la eliminación del hongo y reducen las tasas de recaída.
- Las tendencias clave incluyen el aumento en la adopción de anfotericina B liposomal, la implementación más amplia de cribado de antígeno criptocócico (CrAg) y la creciente inversión en terapia de inducción hospitalaria respaldada por la mejora de la infraestructura sanitaria en mercados emergentes.
- La actividad competitiva sigue siendo fuerte entre los principales actores como Pfizer, Gilead Sciences, Glenmark, Sun Pharma y Sanofi, con empresas enfocándose en mejorar formulaciones, expansión del suministro de medicamentos esenciales y asociaciones que fortalecen la disponibilidad en regiones con alta carga.
- Regionalmente, América del Norte lidera con un 38% de participación, seguida por Europa con un 27% y Asia-Pacífico con un 23%, mientras que el tratamiento hospitalario domina la mezcla de segmentos debido a la necesidad de terapia de inducción intensiva y monitoreo cercano durante el manejo temprano de la enfermedad.
Análisis de Segmentación del Mercado:
Por Enfoque de Tratamiento
Los medicamentos antifúngicos representan el enfoque de tratamiento dominante, capturando la mayor cuota de mercado debido a su eficacia clínica establecida, accesibilidad en los sistemas de salud y su inclusión en las guías de tratamiento de primera línea a nivel mundial. Su fuerte adopción se debe al papel esencial de la monoterapia antifúngica en el manejo de enfermedades en etapas tempranas y en entornos con recursos limitados donde la terapia combinada sigue siendo costosa. La terapia combinada se está expandiendo gradualmente a medida que los médicos priorizan una eliminación más rápida de hongos, tasas reducidas de recaída y mejores resultados de supervivencia, especialmente en la meningitis criptocócica asociada al VIH avanzado. Sin embargo, el alto costo y los requisitos de monitoreo de toxicidad limitan su penetración más amplia.
- Por ejemplo, el fluconazol de Pfizer, comercializado globalmente como Diflucan para infecciones fúngicas sistémicas, ha sido validado en estudios clínicos para lograr niveles típicos de penetración en el líquido cefalorraquídeo (LCR) en el rango de aproximadamente 30 a 40 µg/mL cuando se administra a una dosis diaria de 1200 mg.
Por Medicamentos Antifúngicos
La anfotericina B sigue siendo el segmento líder de medicamentos antifúngicos, manteniendo la mayor cuota de mercado debido a su rápida actividad fungicida, fuerte recomendación clínica para la terapia de inducción y continua dependencia en países de ingresos bajos y medios. Su dominio se refuerza por la disponibilidad de formulaciones tanto convencionales como liposomales, apoyando una mayor aplicabilidad terapéutica. El fluconazol mantiene un uso sustancial en la terapia de consolidación y mantenimiento, mientras que la flucitosina gana terreno donde mejora el acceso. El voriconazol y otros agentes sirven roles de nicho, principalmente en casos de intolerancia o resistencia, pero no igualan la presencia en el mercado de la anfotericina B.
- Por ejemplo, la anfotericina B liposomal de Gilead Sciences (AmBisome) ha demostrado ofrecer un perfil de seguridad notablemente mejorado, con estudios clínicos farmacocinéticos reportando una concentración plasmática máxima media de 11.5 µg/mL tras una infusión de 3 mg/kg y tasas de nefrotoxicidad significativamente más bajas que la anfotericina B convencional; además, el régimen de dosis única alta de AmBisome de 10 mg/kg utilizado en el ensayo ACTA demostró una rápida eliminación de hongos dentro de los primeros 7 días de tratamiento.
Por Configuración de Tratamiento
El tratamiento hospitalario domina el mercado, representando la mayor cuota porque la meningitis criptocócica requiere hospitalización para la terapia de inducción, monitoreo intensivo, manejo de la presión intracraneal y administración de antifúngicos intravenosos. La complejidad del tratamiento inicial y la necesidad de una intervención clínica rápida continúan anclando la demanda en entornos hospitalarios. El tratamiento ambulatorio está aumentando gradualmente a medida que los pacientes pasan a regímenes orales de consolidación y mantenimiento, respaldados por la expansión del acceso a la atención médica y la mejora de la infraestructura de seguimiento. Sin embargo, la atención ambulatoria sigue siendo secundaria, reflejando la criticidad y naturaleza aguda del manejo de enfermedades en etapas tempranas.
Principales Impulsores del Crecimiento
Aumento de la Carga de Infecciones Criptocócicas Asociadas al VIH
El aumento de la prevalencia global de la infección avanzada por VIH sigue siendo el motor más fuerte de la demanda de tratamiento para la meningitis criptocócica, especialmente en regiones con inicio tardío de la terapia antirretroviral (TAR) y alta carga viral de VIH. Una parte significativa de las infecciones criptocócicas ocurre en individuos con recuentos de CD4 por debajo de 100 células/µL, creando una necesidad sostenida de intervención diagnóstica rápida y terapia antifúngica agresiva. Aunque los programas de TAR continúan expandiéndose, las brechas en la retención del cuidado y la adherencia al tratamiento permiten la progresión a infecciones fúngicas oportunistas, reforzando la demanda constante del mercado. Los programas de vigilancia ampliada, las iniciativas de cribado lideradas por la OMS y las campañas de pruebas de antígeno criptocócico (CrAg) respaldadas por el gobierno están mejorando la identificación de casos, llevando a más pacientes a vías de tratamiento formal. En regiones de bajos ingresos, los programas de desarrollo de atención médica incorporan cada vez más la gestión de infecciones fúngicas, mejorando el acceso a antifúngicos y atención hospitalaria. En general, la persistente carga epidemiológica y la creciente conciencia sobre la prevención y el tratamiento de la meningitis criptocócica están acelerando la adopción médica y terapéutica.
- Por ejemplo, el ensayo rápido de flujo lateral CrAg de Abbott ofrece una sensibilidad analítica confirmada de 1 ng/mL de antígeno polisacárido criptocócico, permitiendo un diagnóstico más temprano en cohortes de alto riesgo de VIH y acelerando la vinculación al tratamiento antifúngico.
Avances en Terapéuticas Antifúngicas y Tecnologías de Formulación
Los avances en el desarrollo de medicamentos antifúngicos fortalecen significativamente el panorama del tratamiento, especialmente el surgimiento de nuevas formulaciones de anfotericina B que reducen la toxicidad mientras preservan una alta actividad fungicida. Las variantes liposomales y de complejo lipídico están ganando preferencia debido a su menor nefrotoxicidad y mejor tolerancia clínica, apoyando una adopción más amplia en entornos hospitalarios. Además, las capacidades mejoradas de fabricación están aumentando la producción de medicamentos esenciales como la flucitosina, abordando las históricas carencias. Las evaluaciones clínicas en curso de regímenes de combinación y protocolos de dosificación optimizados están mejorando los resultados de supervivencia y acelerando la eliminación fúngica, lo que contribuye a una mayor aceptación del tratamiento. Las mejoras en los formatos de administración de medicamentos, incluidas las formulaciones de liberación prolongada y las terapias de transición de intravenosa a oral, apoyan aún más la continuidad del cuidado. Estas innovaciones terapéuticas, respaldadas por actualizaciones de guías globales y marcos de adquisición más sólidos, fortalecen colectivamente la expansión a largo plazo del mercado de tratamiento.
· Por ejemplo, el fluconazol (disponible en formatos IV y oral de varios fabricantes, incluido Pfizer) logra una alta penetración en el líquido cefalorraquídeo (LCR), con concentraciones que típicamente se aproximan a 20 a 40 µg/mL con un régimen de 1200 mg/día. Esta alta biodisponibilidad (alrededor del 80% de la concentración plasmática) permite una transición confiable de IV a oral sin pérdida de exposición terapéutica.
Expansión de los Programas de Acceso Global e Infraestructura Sanitaria
El crecimiento en iniciativas internacionales de salud dirigidas a infecciones oportunistas, especialmente en el África subsahariana y el sudeste asiático, es un acelerador central del crecimiento. Las agencias de salud global, las alianzas de adquisición sin fines de lucro y los programas nacionales de enfermedades infecciosas continúan invirtiendo en la disponibilidad de antifúngicos, infraestructura de laboratorio y capacidades de manejo hospitalario para la meningitis criptocócica. Los programas financiados por donantes priorizan cada vez más el cribado criptocócico entre las poblaciones de alto riesgo de VIH, permitiendo la detección temprana y una intervención terapéutica más rápida. Muchos países están mejorando las salas de enfermedades infecciosas, mejorando los sistemas de cuidados críticos y expandiendo las cadenas de suministro de farmacias para mantener un acceso confiable a la anfotericina B, fluconazol y flucitosina. Los programas de capacitación para médicos y enfermeras promueven aún más los protocolos de tratamiento estandarizados. A medida que los sistemas de salud fortalecen su preparación para manejar infecciones fúngicas complejas, las tasas de supervivencia de los pacientes mejoran, fomentando una dependencia sostenida en las estructuras de tratamiento formales. Estas mejoras colectivas en infraestructura y acceso elevan sustancialmente la penetración en el mercado y la demanda de tratamiento a largo plazo.
Tendencias y Oportunidades Clave
Creciente Cambio Hacia la Terapia Combinada para una Recuperación Clínica Más Rápida
Una fuerte tendencia que está moldeando el mercado es la creciente preferencia por la terapia combinada, particularmente la anfotericina B emparejada con flucitosina o fluconazol, impulsada por evidencia que demuestra una eliminación más rápida de hongos y tasas reducidas de recaída. Las guías de tratamiento globales actualizadas recomiendan regímenes de combinación como terapia de inducción de primera línea, lo que lleva a los hospitales a adoptar protocolos de tratamiento más intensivos. La tendencia se ve respaldada por estudios clínicos que confirman mejores resultados neurológicos y menor mortalidad con enfoques de múltiples fármacos. Este cambio abre oportunidades para que las compañías farmacéuticas optimicen la dosificación, amplíen la producción de antifúngicos esenciales e introduzcan formulaciones mejoradas en seguridad. A medida que las pruebas diagnósticas se vuelven más comunes, la comunidad clínica enfatiza cada vez más la terapia combinada temprana, creando avenidas para la expansión del mercado tanto en sistemas de salud desarrollados como en aquellos con recursos limitados.
- Por ejemplo, la flucitosina de Mylan (Viatris) alcanza concentraciones plasmáticas terapéuticas de 40–60 µg/mL a un nivel de dosificación de 100 mg/kg/día, permitiendo una farmacodinámica predecible cuando se empareja con anfotericina B durante la terapia de inducción.
Aumento de la Inversión en Diagnósticos, Cribado y Cuidado Preventivo
Otra oportunidad emergente radica en la rápida mejora de los diagnósticos de antígeno criptocócico (CrAg) y los programas de cribado preventivo dentro de los ecosistemas de tratamiento del VIH. Las pruebas CrAg en el punto de atención y los sistemas de detección de antígenos basados en laboratorio están siendo ampliamente adoptados debido a su capacidad para detectar infecciones fúngicas tempranas antes de que se desarrolle la meningitis sintomática. Esta tendencia apoya una intervención terapéutica más temprana, reduciendo la progresión severa de la enfermedad y mejorando los resultados del tratamiento. Los gobiernos y las organizaciones de salud global están integrando el cribado rutinario de CrAg en las guías clínicas del VIH, especialmente para pacientes con recuentos de CD4 muy bajos. La expansión de la terapia preventiva con fluconazol para individuos CrAg-positivos también presenta oportunidades para el crecimiento de la demanda de medicamentos. A medida que las tecnologías de cribado continúan avanzando y se vuelven más rentables, el diagnóstico temprano y los protocolos preventivos moldearán significativamente las futuras vías de tratamiento y mejorarán la penetración en el mercado.
- Por ejemplo, el ensayo de flujo lateral CrAg aprobado por IMMY de Abbott, comercializado a través de su canal de diagnóstico, ofrece una sensibilidad analítica de 1 ng/mL de antígeno polisacárido criptocócico, lo que permite la detección temprana de la infección criptocócica incluso en pacientes asintomáticos de alto riesgo con VIH.
Desafíos Clave
Acceso Limitado a Medicamentos Antifúngicos Esenciales en Regiones de Bajos Recursos
A pesar de los notables avances, muchos países continúan enfrentando escasez de medicamentos antifúngicos críticos como la anfotericina B y la flucitosina, lo que limita significativamente la efectividad del tratamiento. Los altos costos de adquisición, las cadenas de suministro fragmentadas y las capacidades inadecuadas de almacenamiento en cadena de frío restringen la disponibilidad en varias regiones con alta carga. La anfotericina B convencional requiere un monitoreo intensivo y cuidados de apoyo para manejar la toxicidad, lo que muchos hospitales con pocos recursos no pueden proporcionar de manera consistente. La escasez de flucitosina sigue siendo un desafío persistente debido a la cantidad limitada de fabricantes globales y la distribución desigual. Estas limitaciones a menudo obligan a depender de regímenes de monoterapia subóptimos, lo que lleva a peores resultados para los pacientes. Garantizar el acceso sostenible a antifúngicos de calidad sigue siendo una de las barreras más urgentes para la expansión amplia del mercado.
Toxicidad, Complejidad del Tratamiento y Altas Tasas de Mortalidad
La naturaleza inherentemente compleja y de alto riesgo del tratamiento de la meningitis criptocócica sigue desafiando a los sistemas de salud en todo el mundo. La anfotericina B, a pesar de su efectividad, conlleva riesgos de nefrotoxicidad, desequilibrio electrolítico y reacciones relacionadas con la infusión, requiriendo clínicos capacitados y monitoreo intensivo. Los pacientes a menudo necesitan hospitalización prolongada para la terapia de inducción y punciones lumbares repetidas para manejar la presión intracraneal, lo que hace que el tratamiento sea intensivo en recursos. Incluso con la terapia adecuada, las tasas de mortalidad siguen siendo altas, particularmente en pacientes que se presentan tarde o con inmunosupresión severa. La combinación de complejidad clínica, toxicidad del tratamiento y capacidad limitada de cuidados de apoyo en muchas regiones ralentiza la adopción terapéutica y subraya la necesidad de regímenes más seguros y fáciles de administrar.
Análisis Regional
Norteamérica
Norteamérica posee la mayor cuota de mercado con un 38%, impulsada por una infraestructura de salud avanzada, sólidos sistemas de gestión de enfermedades infecciosas y un acceso generalizado a medicamentos antifúngicos. La alta conciencia sobre las infecciones fúngicas oportunistas entre los pacientes con VIH y una fuerte cobertura diagnóstica apoyan significativamente la intervención temprana y la adopción del tratamiento. La región se beneficia de la investigación clínica continua, la disponibilidad de anfotericina B liposomal y guías establecidas que promueven la terapia combinada. La creciente inversión en la vigilancia de enfermedades fúngicas y las iniciativas colaborativas entre institutos de investigación y compañías farmacéuticas fortalecen aún más la expansión del mercado. En general, Norteamérica mantiene su liderazgo gracias a un fuerte acceso al tratamiento y altos estándares clínicos.
Europa
Europa representa el 27% del mercado global, respaldada por robustas redes hospitalarias, alta adopción de tratamientos basados en guías y un uso creciente de formulaciones antifúngicas liposomales. Los países con programas sólidos de gestión del VIH aseguran un cribado criptocócico temprano, mejorando los resultados de los pacientes y apoyando una mayor adopción de la terapia. La financiación gubernamental para el control de enfermedades infecciosas y la mejora continua en las capacidades de laboratorio mejoran aún más la precisión diagnóstica. La región también se beneficia de una estricta supervisión regulatoria que asegura la disponibilidad de medicamentos antifúngicos de alta calidad. Con el aumento de la incidencia entre las poblaciones inmunocomprometidas, Europa continúa fortaleciendo su posición en el mercado a través de una inversión sostenida en salud y la estandarización clínica.
Asia-Pacífico
Asia-Pacífico posee el 23% del mercado y representa una de las regiones de más rápido crecimiento debido a su gran población infectada por el VIH, el aumento de la conciencia diagnóstica y la expansión del acceso a la atención médica. Países como India, Tailandia y China reportan una alta carga de enfermedad criptocócica, lo que impulsa una fuerte demanda de terapia antifúngica. Los programas gubernamentales de VIH integran cada vez más las pruebas de antígeno criptocócico, apoyando el inicio temprano del tratamiento. Las inversiones en hospitales de atención terciaria y las mejoras en los canales de distribución de medicamentos mejoran aún más el alcance del tratamiento. La creciente disponibilidad de antifúngicos genéricos fortalece la asequibilidad, mientras que las asociaciones continuas con organizaciones de salud globales siguen abordando las brechas de acceso, posicionando a Asia-Pacífico como una región crítica de crecimiento.
América Latina
América Latina captura aproximadamente el 7% del mercado, impulsada por una prevalencia moderada de la enfermedad y mejoras graduales en la infraestructura de atención del VIH. Brasil, México y Argentina lideran la demanda regional debido a la expansión de los programas de salud pública y una mejor penetración diagnóstica en hospitales urbanos. Sin embargo, el acceso desigual a la anfotericina B y la flucitosina en áreas rurales limita la consistencia del tratamiento. La creciente adopción regional de la detección criptocócica en clínicas de VIH mejora la detección temprana, apoyando una mayor dependencia de las vías de tratamiento hospitalario. Las iniciativas de ayuda internacional y los programas de capacitación para profesionales de enfermedades infecciosas continúan fortaleciendo la capacidad de tratamiento, mejorando gradualmente la participación de mercado de la región.
Oriente Medio y África
La región de Oriente Medio y África posee el 5% del mercado global pero sigue siendo el área de mayor carga para la meningitis criptocócica, particularmente en el África subsahariana. A pesar de la fuerte necesidad clínica, el acceso limitado a medicamentos antifúngicos esenciales y la escasez de diagnósticos restringen la penetración del tratamiento. Las asociaciones internacionales de salud, incluidos los programas de atención del VIH y la adquisición apoyada por donantes de anfotericina B y fluconazol, están mejorando gradualmente la disponibilidad. La expansión de la detección de CrAg para poblaciones de alto riesgo y las mejoras en la capacidad de atención hospitalaria apoyan el crecimiento incremental. La inversión continua en infraestructura de salud y acceso al tratamiento sigue siendo esencial para aumentar la participación de mercado futura de la región.
Segmentaciones del Mercado:
Por Enfoque de Tratamiento
- Medicamentos Antifúngicos
- Terapia Combinada
Por Medicamentos Antifúngicos
- Anfotericina B
- Fluconazol
- Flucitosina
- Voriconazol
- Otros Medicamentos Antifúngicos
Por Configuración de Tratamiento
- Tratamiento Hospitalario
- Tratamiento Ambulatorio
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de tratamiento de la meningitis criptocócica está conformado por una mezcla de líderes farmacéuticos globales y fabricantes regionales enfocados en expandir la disponibilidad de terapias antifúngicas esenciales. Empresas clave como Pfizer Inc., Gilead Sciences, Glenmark Pharmaceuticals, Sun Pharmaceutical Industries, Sanofi y Bristol-Myers Squibb desempeñan roles centrales a través de la producción de anfotericina B, fluconazol y otros agentes antifúngicos estándar. La competencia se centra en mejorar la seguridad del tratamiento, mejorar las tecnologías de formulación y fortalecer la fiabilidad del suministro, especialmente en regiones con alta carga donde el acceso sigue siendo inconsistente. Muchos fabricantes están invirtiendo en variantes de anfotericina B liposomal y en complejo lipídico para reducir la toxicidad y expandir la adopción clínica. Las asociaciones estratégicas con organizaciones de salud globales y programas de adquisición apoyan una distribución más amplia de medicamentos críticos como la flucitosina, históricamente limitada por restricciones de producción. Las empresas también enfatizan el cumplimiento de los protocolos de tratamiento preferidos por la OMS, asegurando que sus productos se alineen con las guías clínicas en evolución. En general, la competencia sigue impulsada por la eficacia, la disponibilidad y las innovaciones que abordan necesidades médicas no satisfechas.
Análisis de Jugadores Clave
- Pfizer Inc
- Lupin Ltd
- Novartis AG
- Amplyx Pharmaceuticals
- Glenmark Pharmaceuticals
- Janssen Biotech Inc (Johnson & Johnson)
- Abbott Laboratories
- Sigmapharm Laboratories LLC
- Valeant Pharmaceuticals Inc
- Bristol-Myers Squibb Company
Desarrollos Recientes
- En agosto de 2024, un análisis conjunto de tres ensayos clínicos en Uganda demostró que la anfotericina B liposomal diaria más flucitosina no era inferior a la anfotericina B desoxicolato convencional diaria con flucitosina en la meningitis criptocócica asociada al VIH, apoyando un uso más amplio de formulaciones liposomales debido a su mejor seguridad.
- En marzo de 2024, una encuesta a médicos de enfermedades infecciosas de América del Norte reveló que solo una minoría está utilizando el régimen de dosis única alta de anfotericina B liposomal (AMBITION‑cm), a pesar de su probada no inferioridad en ensayos. Muchos médicos citaron preocupaciones sobre la aplicabilidad a entornos de altos recursos y el hecho de que las guías existentes aún no han incorporado completamente la nueva estrategia de inducción.
- En agosto de 2023, investigadores de la Universidad de Minnesota publicaron resultados del ensayo "EnACT" que muestran una nueva formulación oral de nanocristales lipídicos de anfotericina B para la meningitis criptocócica. Esta formulación demostró una fuerte actividad antifúngica, buena tolerabilidad y mucha menor toxicidad que la anfotericina IV tradicional, ofreciendo potencialmente una terapia oral más segura y fácil de administrar.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el enfoque de tratamiento, medicamentos antifúngicos, entorno de tratamiento y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado verá una mayor adopción de la terapia combinada a medida que las guías globales recomienden cada vez más regímenes de múltiples fármacos para una eliminación más rápida de hongos.
- El acceso mejorado a las formulaciones de anfotericina B liposomal reducirá la toxicidad relacionada con el tratamiento y ampliará su uso en entornos hospitalarios.
- La expansión de los programas de detección de antígenos criptocócicos apoyará un diagnóstico más temprano y aumentará las tasas de inicio de tratamiento.
- La creciente inversión en infraestructura sanitaria en Asia-Pacífico y África mejorará la capacidad de tratamiento hospitalario y la disponibilidad de medicamentos.
- El aumento de la producción de flucitosina ayudará a abordar las prolongadas carencias de suministro en los países con alta carga.
- Las compañías farmacéuticas priorizarán formulaciones antifúngicas más seguras y tolerables para mejorar los resultados de los pacientes.
- Las asociaciones entre gobiernos, ONG y fabricantes de medicamentos mejorarán la distribución de antifúngicos en regiones con pocos recursos.
- El aumento de la concienciación sobre el VIH y los programas mejorados de adherencia al TAR reducirán las presentaciones de enfermedades en etapa avanzada pero mantendrán una demanda de tratamiento estable.
- Las herramientas de diagnóstico digital y las tecnologías de detección en el punto de atención fortalecerán la identificación temprana de casos.
- El apoyo regulatorio para la adquisición de medicamentos esenciales continuará mejorando la asequibilidad y el acceso a antifúngicos críticos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento de la meningitis por criptococos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la meningitis por criptococo entre 2025 y 2032?
¿Qué segmento de tratamiento de meningitis por criptococo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para la meningitis por cryptococcus?
¿Quiénes son las empresas líderes en el mercado de tratamiento de la meningitis por criptococo?
¿Qué región comandó la mayor parte del mercado de tratamiento de meningitis por criptococo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Meningitis Criptocócica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Meningitis Criptocócica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,013.39 million → 2032: USD 7,129.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Meningitis Criptocócica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Meningitis Criptocócica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Meningitis Criptocócica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Meningitis Criptocócica Market Drivers
- 3.3 Mercado de Tratamiento de la Meningitis Criptocócica Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Meningitis Criptocócica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Meningitis Criptocócica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Meningitis Criptocócica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Meningitis Criptocócica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Meningitis Criptocócica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Meningitis Criptocócica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Meningitis Criptocócica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Meningitis Criptocócica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Meningitis Criptocócica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Meningitis Criptocócica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Meningitis Criptocócica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Meningitis Criptocócica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Meningitis Criptocócica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Meningitis Criptocócica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Meningitis Criptocócica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Meningitis Criptocócica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Meningitis Criptocócica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Meningitis Criptocócica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Meningitis Criptocócica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Meningitis Criptocócica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
