
Visión General del Mercado
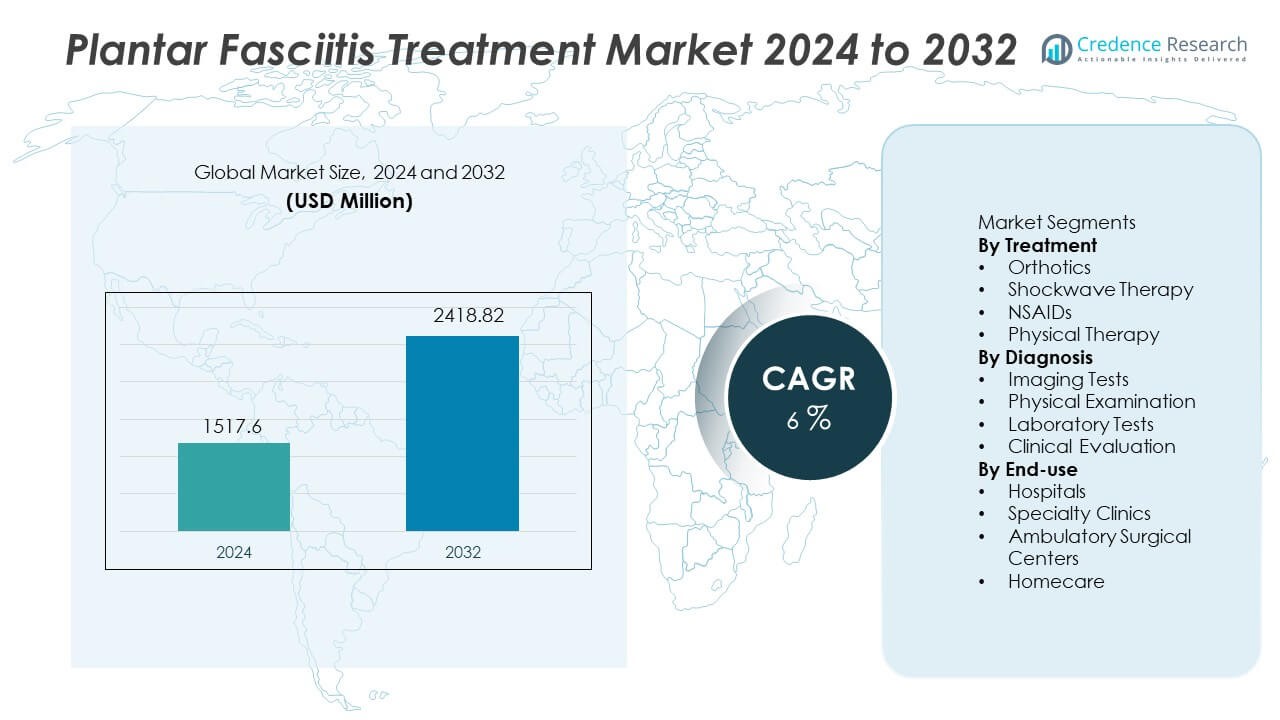
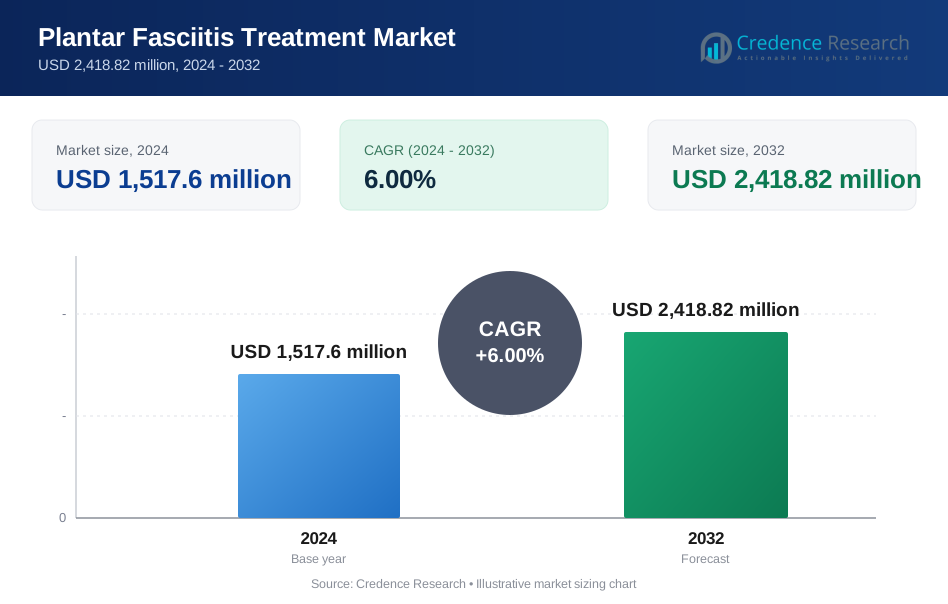
El mercado de tratamiento de la fascitis plantar fue valorado en USD 1,517.6 millones en 2024 y se espera que alcance USD 2,418.82 millones para 2032, registrando un CAGR del 6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de Fascitis Plantar 2024 | USD 1,517.6 Millones |
| Mercado de Tratamiento de Fascitis Plantar, CAGR | 6% |
| Tamaño del Mercado de Tratamiento de Fascitis Plantar 2032 | USD 2,418.82 Millones |
Bayer, Pfizer, Sanofi, GlaxoSmithKline, Stride Rite, DJO Global, Bauerfeind, Reckitt Benckiser, Foot Levelers y Orthofeet son empresas clave en el mercado de tratamiento de la fascitis plantar y continúan expandiendo soluciones no invasivas, incluyendo ortesis, soporte de fisioterapia y sistemas de ondas de choque. Estos actores fortalecen las carteras de productos con calzado ergonómico, soluciones de compresión y formulaciones para el alivio del dolor para apoyar una recuperación más rápida y movilidad sostenida. América del Norte sigue siendo la región dominante con una participación del 34% debido a tasas más altas de diagnóstico, poblaciones activas en deportes y un mayor acceso a servicios de podología a través de canales clínicos y de atención domiciliaria.
 Perspectivas del Mercado
- El mercado de tratamiento de la fascitis plantar alcanzó USD 1,517.6 millones en 2024 y se espera que alcance USD 2,418.82 millones para 2032 con un CAGR del 6.
- El aumento de la incidencia de dolor en el talón, obesidad y lesiones deportivas impulsa la adopción del tratamiento, mientras que las ortesis tienen una participación del 42% debido a la fuerte preferencia clínica y el alivio del dolor no invasivo.
- Las tendencias clave incluyen soporte avanzado de imágenes, ortesis personalizadas, fisioterapia en el hogar y orientación por telemedicina que ayuda a los pacientes a manejar el dolor y las rutinas de estiramiento de forma remota.
- La competencia crece a medida que Bayer, Pfizer, Sanofi y otras empresas expanden el cuidado no invasivo con dispositivos de ondas de choque, calzado ergonómico y soluciones mejoradas para el alivio del dolor dirigidas a casos crónicos.
- América del Norte lidera la demanda regional con una participación del 34%, seguida de Europa con un 30% y Asia Pacífico con un 26%, mientras que los hospitales tienen una participación del 49% por uso final debido a capacidades más amplias de diagnóstico y rehabilitación.
Análisis de Segmentación del Mercado:
Por Tratamiento
Las ortesis tienen una participación del 42% del segmento de tratamiento y siguen siendo la opción principal para manejar el dolor en el talón asociado con la tensión de la fascia plantar. Las inserciones ortopédicas apoyan la alineación del arco y reducen la carga plantar durante la caminata. La terapia física también crece a través de planes de estiramiento y corrección de la marcha. Los AINEs proporcionan control del dolor a corto plazo para pacientes activos. La terapia de ondas de choque atrae interés debido a los beneficios de curación de tejidos y un tiempo de recuperación más corto. Las ortesis siguen siendo dominantes porque son no invasivas, de bajo riesgo y ampliamente recomendadas por los clínicos. La creciente participación en deportes y los niveles crecientes de obesidad continúan impulsando la adopción de ortesis tanto en entornos clínicos como domésticos.
- Por ejemplo, DJO Global desarrolló dispositivos de ondas de choque radiales que entregan hasta 5 bares de presión y 21 Hz de frecuencia para el tratamiento del dolor crónico en el talón en centros ambulatorios.
Por Diagnóstico
Las pruebas de imagen representan un 46% de la participación en el diagnóstico debido a la fuerte dependencia de ultrasonidos, rayos X y resonancias magnéticas para el dolor severo o persistente en el talón. Las imágenes ayudan a descartar fracturas y confirmar la inflamación de la fascia plantar cuando los síntomas continúan. El examen físico sigue siendo importante para la primera evaluación en entornos ambulatorios. La evaluación clínica cubre el estudio de la marcha y los puntos de presión para la planificación del tratamiento. Las pruebas de laboratorio apoyan el diagnóstico diferencial en casos complejos. El crecimiento en ultrasonidos avanzados mejora la detección temprana y reduce las derivaciones innecesarias. El aumento de lesiones deportivas y el envejecimiento de la población apoyan un uso más amplio de imágenes en clínicas especializadas y departamentos hospitalarios.
- Por ejemplo, Philips Healthcare lanzó herramientas de ultrasonido basadas en IA que procesan datos rápidamente para mejorar la imagen de tejidos blandos en medicina deportiva.
Por Uso Final
Los hospitales tienen un 49% de participación en el segmento de uso final y lideran debido a un mayor flujo de pacientes y una mayor capacidad diagnóstica. Los hospitales ofrecen acceso a equipos de imagen, rehabilitación y manejo del dolor en un solo lugar. Las clínicas especializadas se expanden a través de cuidados podiátricos enfocados y citas rápidas. Los centros quirúrgicos ambulatorios manejan procedimientos avanzados para casos crónicos. El cuidado en el hogar aumenta a medida que los pacientes utilizan ortesis, férulas nocturnas y ejercicios guiados. Los hospitales siguen siendo dominantes debido a la disponibilidad de experiencia multidisciplinaria y monitoreo posterior al tratamiento. El aumento de visitas ambulatorias por dolor en el pie y la creciente conciencia sobre la intervención temprana continúan apoyando la demanda hospitalaria en las principales regiones.
Impulsores Clave del Crecimiento
Aumento de la Incidencia de Lesiones en el Pie y Dolor Crónico en el Talón
El creciente número de casos de dolor en el talón debido a largas horas de trabajo, obesidad y actividad atlética impulsa la demanda de tratamiento. Muchos adultos desarrollan inflamación de la fascia plantar vinculada con calzado inadecuado y movimientos de alto impacto. La creciente participación en deportes y rutinas de acondicionamiento físico aumenta la tensión en el arco del pie. El diagnóstico temprano y una mayor conciencia médica también amplían el volumen de tratamiento en atención primaria y entornos ortopédicos. Las herramientas de salud digital ayudan a los pacientes a rastrear el historial del dolor, apoyando el cuidado continuo. Más pacientes buscan intervención temprana para evitar episodios prolongados de dolor.
- Por ejemplo, Orthofeet utiliza amortiguación avanzada y una suela ergonómica junto con plantillas ortopédicas premium que cuentan con soporte anatómico del arco y múltiples capas de amortiguación para proporcionar un alivio suave y de apoyo del dolor en el pie y el talón, funcionando maravillas para la comodidad y la alineación.
Creciente Población Geriátrica con Trastornos Musculoesqueléticos
Las poblaciones envejecidas enfrentan un mayor riesgo de condiciones crónicas en los pies porque los tejidos más blandos no pueden absorber la carga repetitiva. La osteoartritis y la función muscular reducida causan problemas de alineación del pie, aumentando el riesgo de dolor en el talón. Los médicos prefieren el manejo ortopédico como una opción no invasiva para los pacientes mayores. El mejor cuidado en el hogar y los dispositivos de apoyo permiten a los adultos mayores manejar la incomodidad en casa. El aumento de la carga de enfermedades crónicas, especialmente la diabetes, también incrementa los riesgos de complicaciones en los pies. El aumento del gasto en salud en regiones desarrolladas fortalece la adopción de terapias de apoyo.
- Por ejemplo, Eli Lilly and Company ofrece soluciones de prescripción para la neuropatía diabética con un régimen de dosificación diaria, reduciendo la incomodidad en el pie vinculada con el daño nervioso y mejorando la calidad de vida del paciente.
Cambio Hacia Tratamientos No Invasivos y Rentables
Los proveedores de atención médica recomiendan métodos menos invasivos para evitar procedimientos quirúrgicos y reducir el riesgo de complicaciones. Las ortesis y la fisioterapia sirven como opciones de tratamiento de primera línea para la mayoría de los pacientes. La tecnología de ondas de choque se expande debido a la recuperación más rápida, menos efectos secundarios y una fuerte aceptación por parte de los médicos. Las mejoras en el reembolso apoyan el tratamiento no invasivo temprano en algunas regiones. Los canales directos al consumidor amplían el acceso a calzado y plantillas de apoyo. La creciente evidencia clínica para la recuperación no invasiva fomenta una adopción más amplia en entornos ambulatorios.
Tendencias y Oportunidades Clave
Creciente Uso de Diagnóstico por Imagen Avanzada y Ultrasonido
Los clínicos utilizan ultrasonido y resonancia magnética para la detección precisa de la inflamación de la fascia plantar y espolones en el talón. Las imágenes tempranas ayudan a descartar fracturas y apoyan la planificación de tratamientos específicos. Las herramientas de diagnóstico avanzadas mejoran los resultados y reducen las cirugías innecesarias. La imagen digital mejora el seguimiento y ayuda a monitorear la inflamación a lo largo del tiempo. Los centros de medicina deportiva adoptan la imagen para apoyar decisiones de retorno a la actividad. Los hospitales expanden los servicios de radiología para casos musculoesqueléticos en regiones desarrolladas, permitiendo una cobertura médica más amplia para el dolor de talón.
- Por ejemplo, los sistemas modernos de resonancia magnética incluyen secuencias que visualizan el edema inflamatorio y los cambios en la fascia plantar con alto contraste de tejidos blandos. Estas secuencias ofrecen excelente detalle y resolución de contraste para distinguir varios tejidos, haciendo de la resonancia magnética una herramienta poderosa para evaluar anormalidades de tejidos blandos y huesos en el talón y asistir en el diagnóstico de condiciones como la fascitis plantar.
Aumento de la Demanda de Ortesis Personalizadas y Soporte de Telemedicina
Las plantillas ortopédicas personalizadas se vuelven más comunes para el soporte del arco y la corrección de la marcha. Las plataformas minoristas y en línea aumentan el acceso a soluciones ortopédicas a medida. Las plataformas de telemedicina conectan a los pacientes con orientación de fisioterapia y monitoreo del dolor en casa. Los programas de recuperación y ejercicio en el hogar reducen el costo del tratamiento. Las clínicas introducen seguimiento remoto para rutinas de estiramiento y uso de férulas nocturnas. La consulta digital fortalece la adherencia y apoya la corrección a largo plazo del pie para grupos de alto riesgo.
- Por ejemplo, Bayer colabora en programas digitales que apoyan la gestión de enfermedades crónicas, como la diabetes y el riesgo cardiovascular, a través de la recopilación de resultados informados por los pacientes utilizando registros móviles, lo que puede reforzar la adherencia durante la terapia en casa.
Desafíos Clave
Alivio Limitado a Largo Plazo en Algunos Pacientes
Algunos pacientes experimentan dolor recurrente en el talón incluso después del tratamiento estándar. Los problemas biomecánicos varían según el paciente y necesitan planes de corrección continuos. La mala adherencia a los ejercicios reduce los resultados del tratamiento. Los casos de dolor crónico pueden requerir múltiples terapias, aumentando la carga de costos. La falta de consulta temprana retrasa el tratamiento, llevando a una inflamación severa. La variación en los resultados del tratamiento aumenta la dependencia de la supervisión médica a largo plazo.
Acceso Variable a Atención Avanzada en Entornos de Bajos Ingresos
La cobertura de seguro limitada hace que la terapia avanzada sea menos accesible en países en desarrollo. Los altos precios de los dispositivos restringen el acceso a equipos de ondas de choque y servicios de imagen. La falta de especialistas capacitados reduce la calidad del tratamiento en regiones rurales. Los pacientes dependen de medicamentos básicos para el dolor en lugar de planes de tratamiento estructurados. El gasto desigual en salud ralentiza la adopción de tecnología. Estos desafíos crean brechas de tratamiento en poblaciones de bajos ingresos y comunidades desatendidas.
Análisis Regional
América del Norte
América del Norte tiene una participación del 34% en el mercado de Tratamiento de Fascitis Plantar, respaldada por altas tasas de diagnóstico y una gran adopción de ortesis y terapia de ondas de choque en entornos clínicos. Estados Unidos lidera debido a las poblaciones activas en deportes y la alta prevalencia de dolor de talón vinculado a la obesidad. Los hospitales y clínicas especializadas invierten en programas avanzados de imagenología y fisioterapia temprana. La creciente cobertura de seguros para el tratamiento musculoesquelético apoya un acceso más amplio. Canadá expande la adopción a través de servicios de podología y centros de rehabilitación deportiva. El aumento de la conciencia sobre la intervención temprana y el incremento de lesiones en los pies continúan impulsando la demanda futura en entornos ambulatorios.
Europa
Europa representa una participación del 30% impulsada por el aumento de la incidencia de lesiones en los pies, trastornos musculoesqueléticos y una creciente base geriátrica. Alemania, el Reino Unido y Francia lideran debido a un fuerte reembolso para fisioterapia y técnicas avanzadas de imagenología. Los sistemas de salud promueven opciones de tratamiento no invasivo antes de procedimientos quirúrgicos. Las condiciones relacionadas con el deporte continúan aumentando con la creciente participación en actividades al aire libre. Los hospitales y clínicas ortopédicas expanden los servicios de rehabilitación y las ofertas de ortesis personalizadas. Las inversiones en diagnóstico temprano y atención podológica apoyan la expansión del mercado. El aumento de trastornos crónicos y lesiones en los pies relacionadas con el estilo de vida impulsan una demanda sostenida en los países europeos.
Asia Pacífico
Asia Pacífico tiene una participación del 26% respaldada por el aumento de la conciencia sobre las condiciones crónicas de los pies y una mayor adopción de calzado de apoyo y fisioterapia. China e India muestran mayores volúmenes de pacientes debido a sus grandes poblaciones y tendencias crecientes de obesidad. Las lesiones deportivas y las demografías envejecidas contribuyen a la creciente demanda de tratamiento. Los hospitales mejoran la infraestructura ortopédica y las capacidades de diagnóstico para abordar el dolor de talón temprano. La expansión de servicios de podología y centros de fisioterapia apoya el crecimiento futuro. El turismo médico en países como India impulsa el acceso a atención rentable. El aumento del gasto en salud en áreas urbanas fortalece la presencia del mercado regional.
América Latina
América Latina tiene una participación del 6% y crece a medida que las poblaciones urbanas enfrentan un aumento de lesiones en los pies relacionadas con el estilo de vida y condiciones de trabajo de pie prolongado. Brasil y México lideran debido a una mayor participación en deportes y redes activas de atención ortopédica. Los sistemas de salud expanden los servicios de fisioterapia y el acceso a ortesis para el dolor musculoesquelético. Los hospitales mejoran las capacidades de diagnóstico con módulos de ultrasonido y análisis de marcha. Los programas de salud pública crean conciencia sobre el cuidado temprano de los pies para evitar discapacidades crónicas. El creciente acceso a la atención médica privada también fortalece la adopción del tratamiento en ciudades regionales. El aumento del interés en el fitness incrementa la demanda a largo plazo para el manejo de la fascitis plantar.
Oriente Medio y África
Oriente Medio y África representan una participación del 4%, respaldada por el creciente reconocimiento de trastornos musculoesqueléticos vinculados con la obesidad, la diabetes y las largas horas de trabajo de pie. Los países del Golfo expanden el acceso a ortopedia, fisioterapia e imagenología diagnóstica en redes hospitalarias modernas. Los mercados africanos muestran una creciente demanda pero permanecen limitados debido a la baja disponibilidad de especialistas. El acceso basado en importaciones a ortesis y equipos de ondas de choque restringe la adopción en algunas áreas. Los servicios de salud transfronterizos y la expansión de seguros apoyan una mayor adopción del tratamiento. El aumento de la participación deportiva entre las poblaciones jóvenes ayuda a aumentar la conciencia y la demanda a largo plazo para el tratamiento del dolor de talón.
Segmentaciones del Mercado:
Por Tratamiento
- Ortesis
- Terapia de Ondas de Choque
- AINEs
- Fisioterapia
Por Diagnóstico
- Pruebas de Imagen
- Examen Físico
- Pruebas de Laboratorio
- Evaluación Clínica
Por Uso Final
- Hospitales
- Clínicas Especializadas
- Centros Quirúrgicos Ambulatorios
- Cuidado en el Hogar
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado está liderado por Bayer, Pfizer, Sanofi, GlaxoSmithKline, Stride Rite, DJO Global, Bauerfeind, Reckitt Benckiser, Foot Levelers y Orthofeet en la competencia del mercado de Tratamiento de Fascitis Plantar. Estas empresas ofrecen productos que van desde ortesis y analgésicos orales hasta tecnologías avanzadas de ondas de choque dirigidas al dolor crónico del talón. Los proveedores invierten en soluciones ortopédicas personalizadas, férulas nocturnas y soporte de compresión mejorado para mejorar el alivio del dolor y la alineación del pie. Las empresas de dispositivos médicos enfatizan opciones de recuperación no invasivas que reducen los largos ciclos de tratamiento. Las asociaciones entre centros ortopédicos y clínicas de terapia también fortalecen los canales de distribución. Las principales empresas promueven el compromiso digital y las ofertas directas al consumidor para expandir su alcance en entornos de cuidado en el hogar. La competencia continúa aumentando a medida que nuevas marcas introducen calzado ergonómico, plantillas inteligentes y herramientas de fisioterapia dirigidas a poblaciones activas y envejecidas.
Análisis de Jugadores Clave
- Bayer
- Pfizer
- Sanofi
- GlaxoSmithKline
- Stride Rite
- DJO Global
- Bauerfeind
- Reckitt Benckiser
- Foot Levelers
- Orthofeet
Desarrollos Recientes
- En noviembre de 2025, Pfizer Inc. fue listado entre los jugadores clave globales que impulsan el crecimiento en el mercado de tratamiento de la fascitis plantar.
- En julio de 2025, Endo, Inc. compartió que nuevas presentaciones relacionadas con la fascitis plantar fueron destacadas en la reunión anual de APMA. Esto señala un compromiso clínico y científico continuo en terapias enfocadas en el dolor.
- En agosto de 2024, Enovis recibió una patente para una férula nocturna dorsal ajustable. El diseño apoya el estiramiento controlado de la fascia plantar para el cuidado del dolor de talón.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tratamiento, Diagnóstico, Uso final y Geografía. Detalla a los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda futura crecerá a través de cuidados no invasivos como ortesis y fisioterapia.
- Los proveedores de salud adoptarán dispositivos avanzados de ondas de choque para el dolor crónico de talón.
- La evaluación digital apoyará el diagnóstico temprano y los planes de terapia física remota.
- El calzado ergonómico se expandirá para deportes, trabajo y poblaciones envejecidas.
- Las plantillas ortopédicas personalizadas ganarán adopción a través de canales minoristas y en línea.
- Los kits de cuidado en el hogar apoyarán el estiramiento, férulas nocturnas y manejo del dolor.
- El turismo médico ofrecerá procedimientos de fascitis plantar rentables en regiones en desarrollo.
- Las herramientas de inteligencia artificial mejorarán el análisis de la marcha y la planificación del tratamiento.
- Las clínicas de medicina deportiva se centrarán en la prevención de lesiones y modelos de recuperación más rápida.
- Los fabricantes regionales invertirán en producción ortopédica localizada para reducir la dependencia de importaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tratamientos para la fascitis plantar y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la fascitis plantar entre 2024 y 2032?
¿Qué segmento del mercado de tratamientos para la fascitis plantar tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para la fascitis plantar?
¿Quiénes son las empresas líderes en el mercado de tratamiento de la fascitis plantar?
¿Qué región comandó la mayor parte del mercado de tratamientos para la fascitis plantar en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Fascitis Plantar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Fascitis Plantar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,517.6 million → 2032: USD 2,418.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Fascitis Plantar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Fascitis Plantar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Fascitis Plantar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Fascitis Plantar Market Drivers
- 3.3 Mercado de Tratamiento de la Fascitis Plantar Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Fascitis Plantar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Fascitis Plantar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Fascitis Plantar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Fascitis Plantar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Fascitis Plantar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Fascitis Plantar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Fascitis Plantar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Fascitis Plantar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Fascitis Plantar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Fascitis Plantar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Fascitis Plantar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Fascitis Plantar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Fascitis Plantar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Fascitis Plantar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Fascitis Plantar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Fascitis Plantar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Fascitis Plantar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Fascitis Plantar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Fascitis Plantar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Fascitis Plantar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
