
Visión General del Mercado
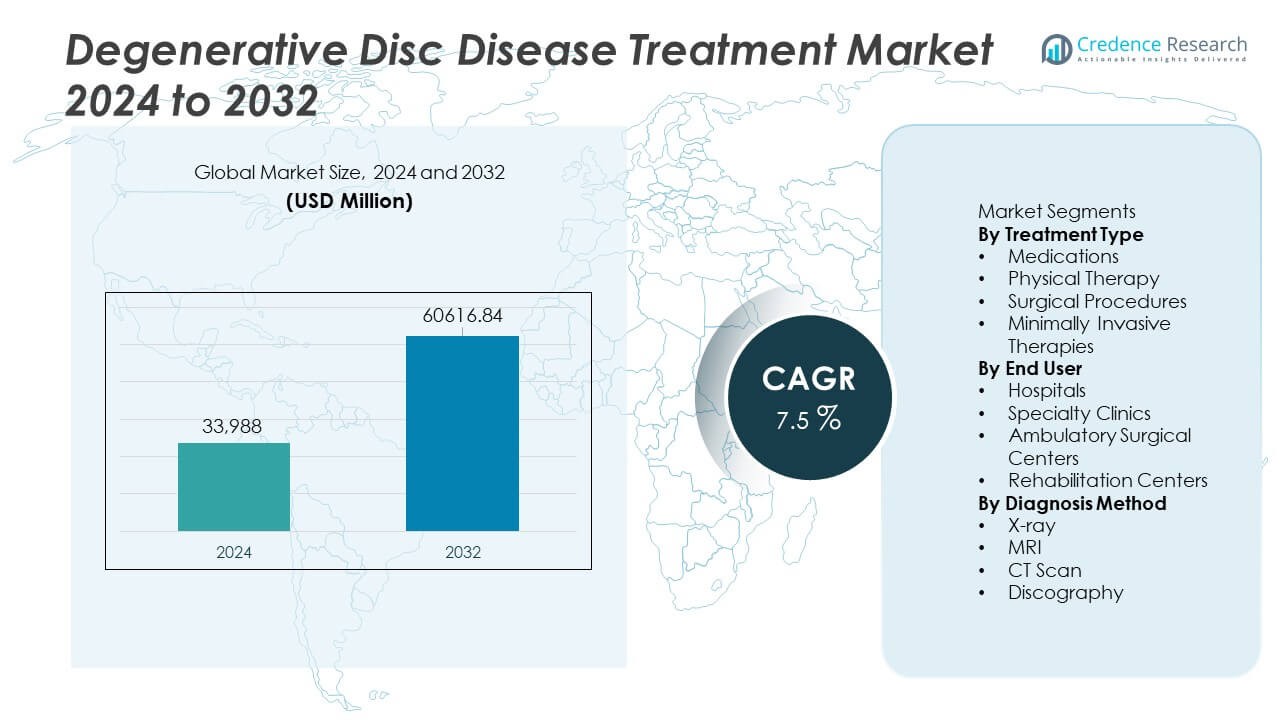
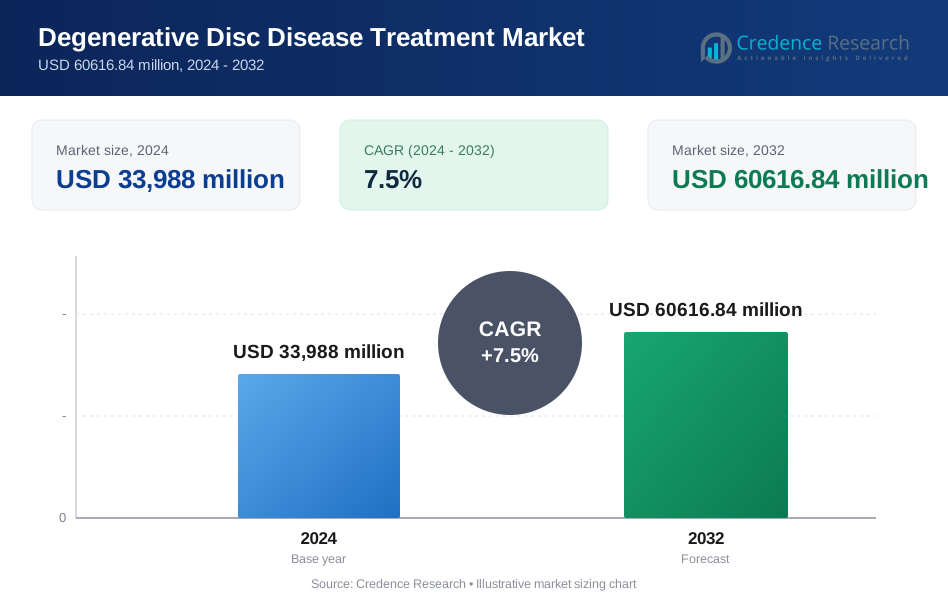
El mercado de tratamiento de la enfermedad degenerativa del disco alcanzó los USD 33,988 millones en 2024 y se proyecta que crezca hasta USD 60,616.84 millones para 2032, registrando un CAGR del 7.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de la Enfermedad Degenerativa del Disco 2024 | USD 33,988 Millones |
| Mercado de Tratamiento de la Enfermedad Degenerativa del Disco, CAGR | 7.5% |
| Tamaño del Mercado de Tratamiento de la Enfermedad Degenerativa del Disco 2032 | USD 60,616.84 Millones |
El mercado de tratamiento de la enfermedad degenerativa del disco está conformado por actores importantes como Medtronic plc, Stryker Corporation, Johnson & Johnson (DePuy Synthes), Zimmer Biomet, NuVasive Inc., Globus Medical Inc., Orthofix Medical Inc., Boston Scientific Corporation, Braun Melsungen AG y Centinel Spine LLC. Estas empresas fortalecen sus posiciones a través de implantes espinales avanzados, procedimientos mínimamente invasivos y la expansión de carteras biológicas. América del Norte lidera el mercado global con una participación del 38%, respaldada por una fuerte capacidad de diagnóstico, especialistas calificados y la rápida adopción de tratamientos innovadores para la columna. Europa sigue con una participación del 29%, impulsada por prácticas de diagnóstico temprano y una adopción constante de terapias mínimamente invasivas y regenerativas.
Perspectivas del Mercado
- El mercado alcanzó los USD 33,988 millones en 2024 y crecerá a un CAGR del 7.5% hasta 2032.
- La creciente demanda de atención basada en medicamentos impulsa el crecimiento, con los medicamentos manteniendo una participación del 41%, respaldada por una fuerte adopción en casos de disco degenerativo en etapas tempranas.
- Los procedimientos mínimamente invasivos y las tendencias de rehabilitación digital amplían las opciones de tratamiento a medida que los actores clave invierten en implantes avanzados, sistemas de navegación y tecnologías regenerativas.
- La actividad competitiva se intensifica a medida que Medtronic, Stryker, Johnson & Johnson, Zimmer Biomet y NuVasive se centran en soluciones espinales innovadoras mientras navegan por restricciones como los altos costos de tratamiento y el reembolso limitado.
- América del Norte lidera con una participación del 38%, seguida por Europa con un 29% y Asia Pacífico con un 25%, reflejando un fuerte acceso al diagnóstico y una creciente demanda de intervención temprana en las principales economías.
Análisis de Segmentación del Mercado:
Por Tipo de Tratamiento
Los medicamentos lideran este segmento con una participación del 41%, impulsados por la fuerte demanda de analgésicos y medicamentos antiinflamatorios entre pacientes en etapas tempranas. El creciente uso de relajantes musculares y agentes neuropáticos fortalece la adopción de la atención basada en medicamentos. La fisioterapia sigue a medida que los pacientes buscan soluciones de recuperación no invasivas. Los procedimientos quirúrgicos atienden casos severos que requieren reemplazo de disco o fusión espinal. Las terapias mínimamente invasivas ganan terreno debido a un menor tiempo de recuperación y riesgos postoperatorios reducidos. El aumento de casos de dolor crónico de espalda y el diagnóstico temprano apoyan el dominio de los medicamentos y refuerzan el crecimiento en opciones de tratamiento avanzadas.
- Por ejemplo, Medtronic registró despliegues generalizados de procedimientos de columna utilizando su disco cervical artificial M6-C a nivel mundial antes y después de su aprobación por la FDA de EE. UU., lo que respalda una adopción significativa del reemplazo quirúrgico de discos.
Por Usuario Final
Los hospitales ocupan la posición dominante con una participación del 39%, debido a su fuerte capacidad de diagnóstico, disponibilidad de especialistas e infraestructura quirúrgica avanzada. Los hospitales gestionan tanto casos complejos como rutinarios de discos degenerativos, lo que aumenta el flujo de pacientes. Las clínicas especializadas crecen de manera constante a medida que los pacientes buscan atención enfocada en la columna y ciclos de consulta más rápidos. Los centros quirúrgicos ambulatorios expanden su papel con la creciente demanda de procedimientos mínimamente invasivos. Los centros de rehabilitación apoyan la recuperación a largo plazo a través de planes de terapia específicos. La creciente preferencia por vías de atención coordinada y el acceso a equipos multidisciplinarios fortalece el liderazgo hospitalario en este segmento.
- Por ejemplo, Stryker informó la instalación de plataformas robóticas Mako en los principales hospitales, permitiendo procedimientos de reemplazo articular de alta precisión, y recientemente ha lanzado el uso limitado de su aplicación Mako Spine.
Por Método de Diagnóstico
La resonancia magnética lidera este segmento con una participación del 46%, impulsada por su alta precisión en la detección de la degeneración del disco, la compresión nerviosa y la pérdida de hidratación. La resonancia magnética ofrece una visualización detallada de los tejidos blandos, convirtiéndola en la opción preferida para el diagnóstico temprano y avanzado. La radiografía apoya el cribado inicial al identificar cambios estructurales en la columna. Las tomografías computarizadas proporcionan imágenes detalladas para la planificación quirúrgica, especialmente en casos complejos. La discografía sigue siendo limitada pero útil para identificar fuentes de dolor. El creciente enfoque en la evaluación precisa, la planificación prequirúrgica y la intervención temprana impulsa el dominio de la resonancia magnética y fomenta la adopción de tecnología de imágenes en los entornos de atención médica.
Motor Clave de Crecimiento
Aumento de la Prevalencia del Dolor de Espalda Crónico
El dolor de espalda crónico aumenta debido al envejecimiento de la población, los hábitos de trabajo sedentarios y las tasas más altas de obesidad. Este cambio impulsa a más pacientes a buscar un diagnóstico temprano y atención estructurada para las condiciones de discos degenerativos. Los sistemas de salud expanden los programas de columna para gestionar el creciente número de casos y mejorar el acceso al tratamiento. Las campañas de concienciación fomentan el cribado temprano y la terapia constante. A medida que la población afectada se amplía a través de los grupos de edad, los proveedores ven una mayor demanda tanto de terapias no invasivas como de opciones quirúrgicas avanzadas, apoyando la expansión sostenida del mercado.
- Por ejemplo, DePuy Synthes de Johnson & Johnson amplió sus programas de acceso a la atención de la columna al suministrar más de 85,000 implantes e instrumentos espinales a hospitales asociados en un solo año. La empresa también capacitó a más de 4,500 clínicos a nivel mundial a través de su red de educación sobre la columna.
Avances en Procedimientos Mínimamente Invasivos
Los procedimientos de columna mínimamente invasivos ganan una fuerte aceptación a medida que los pacientes buscan una recuperación más rápida y una reducción del malestar. Los hospitales adoptan herramientas endoscópicas, sistemas de navegación e implantes que preservan el movimiento, lo que respalda intervenciones más seguras y precisas. Los cirujanos realizan cada vez más microdiscectomías y descompresiones endoscópicas, aumentando la confianza de los pacientes y el volumen de procedimientos. Estas técnicas reducen las estancias hospitalarias y mejoran la eficiencia del cuidado. Los avances en el diseño de dispositivos y la precisión quirúrgica crean nuevas vías de crecimiento para los fabricantes de equipos y los centros de tratamiento especializados.
- Por ejemplo, NuVasive informó un número sustancial de procedimientos realizados a nivel mundial utilizando su sistema de acceso lateral XLIF, demostrando una fuerte aceptación de soluciones mínimamente invasivas. La empresa también reportó un número significativo de casos comerciales utilizando la plataforma quirúrgica Pulse, que combina navegación, neuromonitoreo y soporte de imágenes.
Ampliación del Acceso a la Imaginología Diagnóstica
El acceso a resonancias magnéticas y tomografías computarizadas mejora la identificación temprana de la degeneración discal, permitiendo a los médicos planificar tratamientos específicos. Los sistemas de imágenes de alta resolución apoyan una comprensión más profunda de la estructura del disco, la implicación nerviosa y la alineación espinal. Un diagnóstico temprano conduce a una intervención oportuna y amplía el grupo de pacientes elegibles para terapias avanzadas. Los hospitales y clínicas especializadas invierten en unidades de imagen modernas para mejorar la precisión diagnóstica. El aumento de la capacidad de imagen en regiones emergentes ayuda a reducir los retrasos en la atención y apoya una adopción más amplia de soluciones de tratamiento.
Tendencia y Oportunidad Clave
Crecimiento de Terapias Personalizadas y Regenerativas
El tratamiento personalizado gana impulso a medida que los médicos incorporan datos específicos del paciente y enfoques regenerativos como la terapia con células madre y biológicos. Estos métodos se centran en restaurar la función del disco en lugar de ofrecer alivio a corto plazo. Los avances en ingeniería de tejidos y biomateriales apoyan una recuperación duradera y generan interés en opciones no quirúrgicas. Las empresas biotecnológicas invierten fuertemente en investigación clínica para validar los resultados a largo plazo. A medida que crece la evidencia de soluciones regenerativas, aumenta la demanda entre los pacientes que buscan atención dirigida y sostenible para condiciones de disco degenerativo.
- Por ejemplo, Mesoblast completó la evaluación de Fase III de su terapia celular MPC-06-ID y está llevando a cabo un ensayo adicional para apoyar la posible aprobación regulatoria del tratamiento regenerativo del disco. La empresa también aseguró la capacidad de fabricación para muchas dosis de terapia celular anualmente a través de su sistema de expansión de cultivo patentado.
Integración de Salud Digital y Modelos de Atención Remota
Las plataformas digitales amplían el acceso a la atención a través de consultas virtuales, fisioterapia remota y programas de rehabilitación guiada. Los dispositivos portátiles ayudan a rastrear la postura, la movilidad y los patrones de dolor, permitiendo a los médicos personalizar los planes de tratamiento. Estas herramientas fortalecen la adherencia del paciente y reducen la necesidad de visitas presenciales frecuentes. Los modelos de telemedicina ayudan a los hospitales a gestionar cargas de trabajo altas de manera más eficiente. El auge de las soluciones de atención digital e híbrida crea fuertes oportunidades para los desarrolladores de tecnología y mejora la continuidad de la atención para condiciones crónicas de la columna vertebral.
- Por ejemplo, Hinge Health amplió su programa digital de columna vertebral a una base de usuarios significativa y registró muchas sesiones de terapia virtual completadas. La empresa desplegó rastreadores de movimiento basados en sensores o tecnología de visión por computadora como parte de los programas para pacientes, mejorando la precisión del tratamiento para el cuidado musculoesquelético remoto.
Desafío Clave
Altos Costos de Tratamiento y Reembolso Limitado
La imagen avanzada, los procedimientos quirúrgicos y las terapias regenerativas implican altos costos que limitan el acceso de los pacientes. El reembolso sigue siendo inconsistente, especialmente para tratamientos biológicos o mínimamente invasivos más nuevos. Estas barreras financieras empujan a los pacientes hacia opciones conservadoras, incluso cuando se recomienda atención avanzada. Los hospitales enfrentan dificultades para equilibrar las actualizaciones tecnológicas con la asequibilidad. Sin un apoyo de reembolso más amplio, muchos pacientes retrasan el tratamiento, ralentizando la adopción de soluciones innovadoras y afectando el crecimiento general del mercado.
Escasez de Especialistas en Columna Vertebral Calificados
La creciente necesidad de tratamiento especializado de discos supera la disponibilidad de cirujanos de columna y especialistas intervencionistas capacitados. Los procedimientos complejos requieren habilidades avanzadas que son limitadas en muchas regiones. Esta brecha conduce a tiempos de espera más largos, calidad de atención desigual y retrasos en la planificación quirúrgica. Los sistemas de salud luchan por escalar los programas de columna sin una capacitación adecuada de especialistas. La distribución geográfica desigual de la experiencia restringe aún más el acceso y ralentiza la adopción de métodos de tratamiento avanzados.
Análisis Regional
América del Norte
América del Norte ocupa la posición líder en el mercado de Tratamiento de Enfermedad Degenerativa del Disco con una participación del 38%, respaldada por un fuerte acceso a imágenes de diagnóstico, infraestructura quirúrgica avanzada y alta conciencia sobre la salud de la columna. El aumento de casos de dolor crónico de espalda entre adultos mayores y profesionales en activo impulsa una demanda constante de tratamiento. Los hospitales y clínicas especializadas continúan expandiendo los programas de cirugía mínimamente invasiva, fortaleciendo la adopción en toda la región. Políticas de reembolso favorables y una fuerte disponibilidad de especialistas en columna mejoran los resultados del tratamiento. La creciente inversión en terapias regenerativas y herramientas de rehabilitación digital mejora aún más las perspectivas de crecimiento de la región.
Europa
Europa representa un 29% de participación, impulsada por sistemas de salud robustos, prácticas de diagnóstico temprano y creciente adopción de tratamientos de columna basados en evidencia. La región se beneficia de un fuerte apoyo regulatorio para dispositivos mínimamente invasivos e investigación regenerativa. La demografía envejecida aumenta el número de pacientes que necesitan cuidado a largo plazo del disco, aumentando la demanda de opciones de tratamiento tanto conservadoras como quirúrgicas. Los hospitales actualizan las tecnologías de imagen para mejorar la precisión en la evaluación de la degeneración del disco. La creciente preferencia por procedimientos de columna ambulatorios y programas de rehabilitación estructurados mejora la expansión del mercado. Las colaboraciones estratégicas entre empresas de dispositivos médicos e instituciones de investigación fortalecen el panorama de innovación de Europa.
Asia Pacífico
Asia Pacífico tiene una participación del 25%, respaldada por una población de pacientes en rápido crecimiento, aumento del gasto en salud y acceso en expansión a herramientas de diagnóstico avanzadas. El aumento de la urbanización y los patrones de trabajo sedentarios contribuyen a una mayor incidencia de dolor de espalda. Los hospitales de China, India, Japón y Corea del Sur invierten en tecnologías modernas de cirugía de columna y sistemas de imagen de alta resolución. La creciente conciencia sobre el tratamiento temprano anima a más pacientes a buscar evaluación médica. El turismo médico fortalece la tracción para procedimientos mínimamente invasivos, mientras que el aumento de inversiones en infraestructura de rehabilitación mejora los resultados a largo plazo. La creciente fuerza laboral de salud de la región apoya aún más un fuerte crecimiento del mercado.
América Latina
América Latina captura un 5% de participación, impulsada por el aumento de casos de trastornos de la columna y el acceso en expansión a atención especializada en los principales países. Los hospitales públicos y privados adoptan sistemas de imagen mejorados y actualizan las unidades quirúrgicas para manejar un volumen creciente de casos de discos degenerativos. Las poblaciones urbanas muestran una mayor adopción del tratamiento debido a un mejor alcance de la atención médica. Sin embargo, el reembolso inconsistente y la escasez de especialistas limitan una penetración más amplia. El aumento de la inversión en centros de fisioterapia y programas de manejo del dolor apoya el crecimiento del cuidado conservador. Las asociaciones entre fabricantes de dispositivos globales y proveedores locales ayudan a fortalecer la capacidad regional para tratamientos avanzados de columna.
Oriente Medio & África
La región de Medio Oriente y África tiene una participación del 3%, influenciada por el creciente desarrollo de infraestructura sanitaria y el aumento en el diagnóstico de condiciones de disco degenerativo. Los países del Golfo lideran la adopción debido a la fuerte inversión en imágenes avanzadas y procedimientos de columna mínimamente invasivos. El mejor acceso a especialistas en ortopedia y neurocirugía acelera la adopción de tratamientos. Sin embargo, muchos países africanos enfrentan desafíos como la disponibilidad limitada de imágenes, altos costos de tratamiento y distribución desigual de especialistas. El creciente turismo médico en los EAU y Arabia Saudita apoya la expansión regional. El fortalecimiento de los servicios de rehabilitación y las plataformas de salud digital mejora la gestión a largo plazo de los pacientes en toda la región.
Segmentaciones del Mercado:
Por Tipo de Tratamiento
- Medicamentos
- Terapia Física
- Procedimientos Quirúrgicos
- Terapias Mínimamente Invasivas
Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros Quirúrgicos Ambulatorios
- Centros de Rehabilitación
Por Método de Diagnóstico
- Rayos X
- Resonancia Magnética (MRI)
- Tomografía Computarizada (CT Scan)
- Discografía
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de Tratamiento de Enfermedad Degenerativa del Disco cuenta con líderes como Medtronic plc, Stryker Corporation, Johnson & Johnson (DePuy Synthes), Zimmer Biomet, NuVasive Inc., Globus Medical Inc., Orthofix Medical Inc., Boston Scientific Corporation, Braun Melsungen AG y Centinel Spine LLC. Estas empresas compiten a través de la innovación en implantes espinales mínimamente invasivos, biológicos, soluciones regenerativas y sistemas avanzados de navegación quirúrgica. Muchas firmas invierten en I&D para desarrollar tecnologías que preservan el movimiento y dispositivos de reemplazo de disco de próxima generación que mejoran los resultados para los pacientes. Las adquisiciones estratégicas y asociaciones fortalecen las carteras de productos y expanden el alcance geográfico. Las empresas también se enfocan en programas de capacitación para cirujanos para apoyar una adopción más amplia de nuevos procedimientos espinales. El creciente interés en la planificación quirúrgica impulsada por IA, sistemas asistidos por robots y herramientas de rehabilitación digital intensifica aún más la competencia. A medida que aumenta la demanda de diagnóstico temprano y tratamiento personalizado, los actores clave continúan mejorando la evidencia clínica, las capacidades de fabricación y las redes de distribución para asegurar una posición más fuerte en el mercado.
Análisis de Jugadores Clave
- Medtronic plc
- Zimmer Biomet
- Stryker Corporation
- Johnson & Johnson (DePuy Synthes)
- NuVasive, Inc.
- Globus Medical, Inc.
- Boston Scientific Corporation
- Orthofix Medical Inc.
- Braun Melsungen AG
- Centinel Spine, LLC
Desarrollos Recientes
- En agosto de 2024, Globus Medical, Inc. lanzó el Sistema de Placas ADIRA™ XLIF™. El sistema está aprobado para su uso en la estabilización de la columna lumbar, incluyendo casos de enfermedad degenerativa del disco.
- En abril de 2024, Medtronic plc recibió la designación de Dispositivo Innovador de la FDA para su Injerto Óseo INFUSE™ cuando se utiliza con un dispositivo de fusión intervertebral y un sistema de tornillo y varilla metálicos disponibles comercialmente en un procedimiento de fusión intersomática lumbar transforaminal (TLIF) para la enfermedad degenerativa del disco lumbar.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Tratamiento, Usuario Final, Método de Diagnóstico y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de procedimientos de columna mínimamente invasivos aumentará a medida que los pacientes busquen una recuperación más rápida.
- La adopción de terapias regenerativas crecerá a medida que la evidencia clínica se fortalezca con el tiempo.
- Las plataformas de rehabilitación digital se expandirán y apoyarán el monitoreo remoto y la terapia guiada.
- Las herramientas de diagnóstico e imágenes impulsadas por IA mejorarán la detección temprana y la planificación del tratamiento.
- Los implantes que preservan el movimiento ganarán tracción como alternativas a la fusión espinal.
- Los hospitales continuarán actualizando los sistemas de navegación quirúrgica y robótica para mejorar la precisión.
- La colaboración entre fabricantes de dispositivos y centros de investigación acelerará el desarrollo de nuevos productos.
- Los mercados emergentes invertirán más en infraestructura de imágenes y cuidado de la columna.
- Los planes de tratamiento personalizados avanzarán a través de datos biomecánicos y modelado específico del paciente.
- Los programas de formación para especialistas en columna se expandirán para apoyar una adopción más amplia de procedimientos avanzados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el tratamiento de la enfermedad degenerativa del disco y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la enfermedad degenerativa del disco entre 2025 y 2032?
¿Qué segmento del mercado de tratamientos para la enfermedad degenerativa del disco tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamiento de la enfermedad degenerativa del disco?
¿Quiénes son las empresas líderes en el mercado de tratamiento de la enfermedad degenerativa del disco?
¿Qué región comandó la mayor parte del mercado de tratamiento de la enfermedad degenerativa del disco en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33,988 million → 2032: USD 60616.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Drivers
- 3.3 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Enfermedad Degenerativa del Disco category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Enfermedad Degenerativa del Disco market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Enfermedad Degenerativa del Disco (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Enfermedad Degenerativa del Disco Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
