
Visión General del Mercado
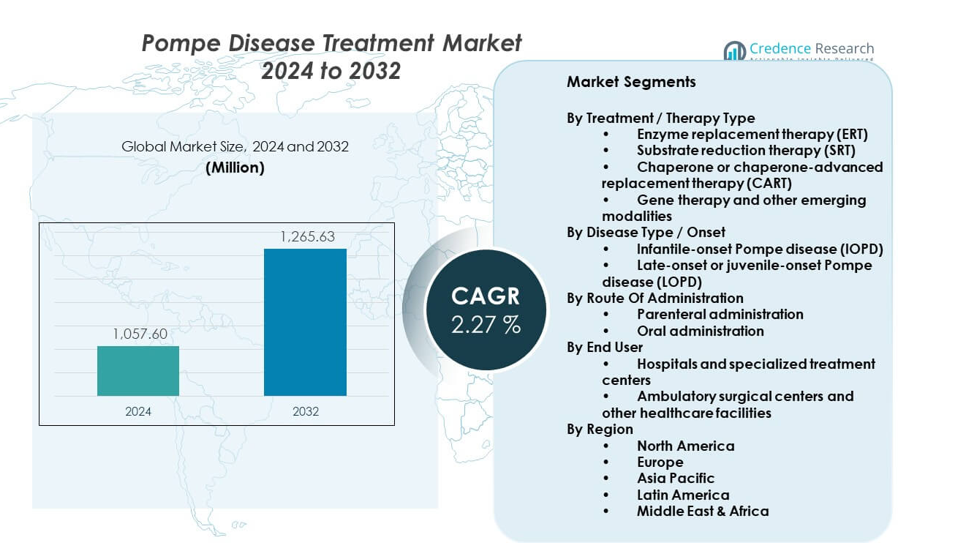
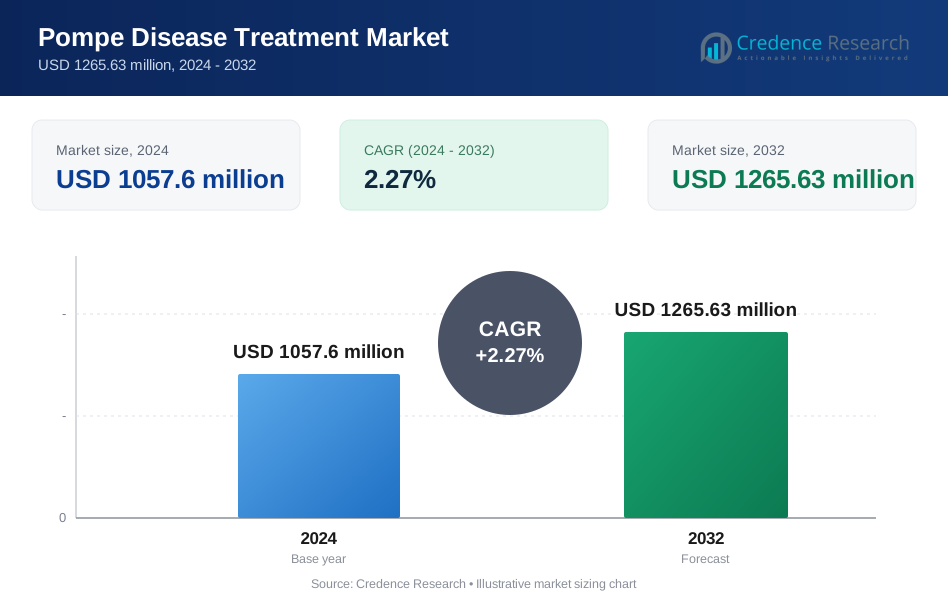
Se proyecta que el mercado de tratamiento de la enfermedad de Pompe crezca de USD 1057.6 millones en 2024 a un estimado de USD 1265.63 millones para 2032, con un CAGR del 2.27% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tratamiento de la Enfermedad de Pompe 2024 | USD 1057.6 millones |
| Mercado de Tratamiento de la Enfermedad de Pompe, CAGR | 2.27% |
| Tamaño del Mercado de Tratamiento de la Enfermedad de Pompe 2032 | USD 1265.63 millones |
El crecimiento del mercado está impulsado por una mayor conciencia sobre la enfermedad y una mejor precisión diagnóstica. Los programas ampliados de cribado neonatal permiten una detección más temprana y un inicio más rápido del tratamiento. Las compañías farmacéuticas invierten en formulaciones enzimáticas avanzadas para mejorar la absorción muscular. Las tuberías clínicas activas apoyan la innovación en terapias génicas y adyuvantes. Una mejor supervivencia de los pacientes aumenta la demanda de terapia a largo plazo. Los marcos de reembolso de apoyo fomentan la adopción de terapias. La colaboración entre centros de investigación y desarrolladores de medicamentos acelera el progreso del tratamiento.
América del Norte lidera el mercado debido a programas de cribado sólidos y acceso a atención avanzada. Estados Unidos se beneficia de la financiación para enfermedades raras y la disponibilidad de especialistas. Europa sigue con directrices de tratamiento establecidas y apoyo de salud pública. Asia Pacífico está emergiendo con mejoras en diagnósticos y un enfoque político en enfermedades raras. Japón muestra una fuerte adopción clínica debido a los esfuerzos de cribado temprano. China gana impulso a través de la expansión de centros especializados. Otras regiones crecen gradualmente con iniciativas de concienciación.
Perspectivas del Mercado:
- El mercado se situó en USD 1057.6 millones en 2024 y se proyecta que alcance USD 1265.63 millones para 2032, registrando un CAGR del 2.27% debido a la demanda de terapia crónica y alternativas limitadas.
- América del Norte lidera con aproximadamente un 45% de participación debido al diagnóstico temprano, fuerte reembolso y centros especializados, mientras que Europa sigue con casi un 30% apoyado por sistemas de salud pública y marcos para enfermedades raras.
- Asia Pacífico posee alrededor del 18% de participación y representa la región de más rápido crecimiento, impulsada por mejoras en diagnósticos, enfoque político en enfermedades raras y expansión del cuidado especializado en países clave.
- Por tipo de terapia, la terapia de reemplazo enzimático representa aproximadamente un 70% de participación debido a su uso clínico establecido, mientras que la terapia génica y las modalidades avanzadas representan colectivamente alrededor del 15% con crecimiento impulsado por la tubería.
- Por tipo de enfermedad, la enfermedad de Pompe de inicio tardío contribuye con casi un 65% de participación debido a un mayor número de pacientes, mientras que los casos de inicio infantil representan alrededor del 35% debido a una menor incidencia.
Impulsores del Mercado:
Aumento de la Conciencia sobre Enfermedades y Mejora de la Cobertura Diagnóstica en los Sistemas de Salud
El creciente conocimiento sobre trastornos neuromusculares raros apoya la identificación temprana de la enfermedad de Pompe. Los proveedores de salud ahora reconocen los síntomas más rápidamente en todos los grupos de edad. Los programas ampliados de detección en recién nacidos detectan casos antes de una progresión severa. El diagnóstico temprano mejora el momento y los resultados del tratamiento. El mercado de tratamiento de la enfermedad de Pompe se beneficia de este cambio hacia un cuidado proactivo. Las iniciativas de educación médica fortalecen la confianza de los médicos en el diagnóstico de enfermedades raras. Los grupos de defensa de pacientes también promueven la conciencia de los síntomas. Las agencias de salud pública apoyan las políticas de inclusión de detección.
- Por ejemplo, el Secretario de Salud y Servicios Humanos de EE.UU. aceptó la recomendación del comité asesor federal de agregar la enfermedad de Pompe al Panel de Detección Uniforme Recomendado (RUSP) en marzo de 2015. A finales de 2024/principios de 2025, 47 estados de EE.UU. y el Distrito de Columbia examinan a los recién nacidos para la condición. Todos los estados excepto uno (Alaska) tienen planes para implementar la detección para finales de 2026, lo que significa que la detección universal aún no se ha implementado completamente en todos los estados.
Avance de las Terapias de Reemplazo Enzimático con Mejores Resultados Clínicos
La innovación continua en la terapia de reemplazo enzimático fortalece la confiabilidad del tratamiento. Los fabricantes mejoran la estabilidad de las enzimas y la orientación a los tejidos. Las formulaciones mejoradas reducen las reacciones inmunes en el uso a largo plazo. Estos avances aumentan la confianza de los médicos en prescribir la terapia. El mercado de tratamiento de la enfermedad de Pompe se beneficia de la eficacia clínica consistente. Los protocolos de tratamiento ahora muestran mejores resultados respiratorios y motores. Los hospitales prefieren terapias con perfiles de seguridad predecibles. Este progreso sostiene la adherencia a largo plazo de los pacientes.
- Por ejemplo, la alglucosidasa alfa de Sanofi ha demostrado mejoras sostenidas en la supervivencia y los resultados motores en la enfermedad de Pompe de inicio infantil, con datos de seguimiento a largo plazo publicados en revistas revisadas por pares.
Expansión del Soporte de Reembolso para Terapias de Enfermedades Raras de Alto Costo
Las políticas de reembolso de apoyo impulsan el acceso a la terapia en mercados desarrollados. Los gobiernos reconocen la carga de por vida de la enfermedad de Pompe. Los pagadores aprueban la cobertura para tratamientos biológicos de alto costo. Esto reduce las barreras financieras para pacientes y familias. El mercado de tratamiento de la enfermedad de Pompe responde positivamente a la claridad de la cobertura. Las aprobaciones de seguros fomentan el inicio del tratamiento sin demora. La financiación estable mejora la continuidad de la terapia. Los sistemas de salud priorizan los marcos de apoyo para enfermedades raras.
Fortalecimiento de la Investigación Clínica y las Líneas de Desarrollo de Medicamentos
La investigación clínica en curso amplía las opciones terapéuticas para la enfermedad de Pompe. Las compañías biofarmacéuticas invierten en terapias de próxima generación. Los centros de investigación apoyan ensayos en poblaciones pediátricas y adultas. La profundidad de la línea de desarrollo aumenta la confianza en la innovación a largo plazo. El mercado de tratamiento de la enfermedad de Pompe se beneficia de enfoques de tratamiento diversificados. Las agencias reguladoras apoyan las vías de desarrollo de medicamentos huérfanos. Los diseños de ensayos más rápidos mejoran los tiempos de desarrollo. La colaboración científica acelera el progreso terapéutico.
Tendencias del Mercado:
Cambio hacia Enfoques de Tratamiento de Próxima Generación y Basados en Combinaciones
Las estrategias de tratamiento evolucionan más allá de la dependencia de una sola terapia. Los desarrolladores exploran regímenes de combinación para mejorar la efectividad. Estos enfoques apuntan a múltiples mecanismos de la enfermedad. Los clínicos buscan terapias con un impacto muscular más amplio. El mercado de tratamiento de la enfermedad de Pompe refleja este cambio terapéutico. El uso de combinaciones apoya la planificación de tratamientos personalizados. Los datos de investigación guían la selección de regímenes. La adopción clínica crece con la madurez de la evidencia.
- Por ejemplo, Amicus Therapeutics informó resultados positivos en el ensayo de subgrupos de Fase III PROPEL que mostraron una mejora estadísticamente significativa en la distancia de caminata de seis minutos con cipaglucosidasa alfa más miglustat en comparación con la terapia enzimática estándar en pacientes que previamente habían estado recibiendo el cuidado estándar con alglucosidasa alfa.
Creciente Enfoque en la Terapia Génica y Soluciones Modificadoras de Enfermedades
La investigación en terapia génica gana enfoque estratégico en enfermedades raras. Los desarrolladores se centran en la producción enzimática a largo plazo dentro de las células. Este enfoque busca reducir la dependencia de infusiones de por vida. Los ensayos clínicos avanzan con cautela bajo supervisión de seguridad. El Mercado de Tratamiento de la Enfermedad de Pompe sigue de cerca estos desarrollos. Los inversores ven la terapia génica como un potencial transformador. Los organismos reguladores apoyan marcos estructurados de ensayos. Los datos de resultados a largo plazo siguen siendo un enfoque clave.
- Por ejemplo, el programa de terapia génica AT845 de Astellas Pharma para la enfermedad de Pompe de inicio tardío informó una expresión sostenida del transgén y una reducción de glucógeno en datos clínicos iniciales divulgados en importantes conferencias neuromusculares.
Aumento de la Integración de Modelos de Atención Multidisciplinaria en la Entrega de Tratamiento
La entrega de atención se desplaza hacia modelos de gestión clínica integrada. Neurólogos, neumólogos y genetistas coordinan planes de atención. Esto mejora el monitoreo de la enfermedad en los sistemas de órganos. Los centros de tratamiento adoptan protocolos de seguimiento estructurados. El Mercado de Tratamiento de la Enfermedad de Pompe se alinea con prácticas de atención holística. La atención coordinada mejora las medidas de calidad de vida. Los hospitales invierten en clínicas especializadas en enfermedades raras. Los resultados de los pacientes se benefician de la supervisión unificada.
Aumento del Uso de Evidencia del Mundo Real para Guiar las Decisiones de Tratamiento
Los proveedores de atención médica dependen más de los datos de tratamiento del mundo real. Los registros de pacientes capturan los resultados de la terapia a largo plazo. Estos datos informan sobre la dosificación y la optimización del cuidado. Los reguladores aceptan la evidencia del mundo real en las evaluaciones. El Mercado de Tratamiento de la Enfermedad de Pompe obtiene información de estudios post-comercialización. Los clínicos ajustan los protocolos basados en la efectividad observada. La transparencia de los datos apoya la toma de decisiones informada. El seguimiento a largo plazo mejora la confianza en el tratamiento.
Análisis de Desafíos del Mercado:
Altos Costos de Tratamiento y Presión Financiera a Largo Plazo en los Sistemas de Salud
Las terapias para la enfermedad de Pompe requieren una fabricación biológica compleja y controles de calidad estrictos. Estos factores mantienen los precios del tratamiento altos durante largos períodos. Los presupuestos de salud enfrentan tensiones cuando la cobertura se extiende a lo largo de la vida de un paciente. Las brechas de acceso persisten en regiones sensibles al costo y sistemas públicos. El Mercado de Tratamiento de la Enfermedad de Pompe enfrenta el escrutinio de los pagadores durante las revisiones de reembolso. Las demoras en la aprobación afectan los tiempos de inicio de la terapia. La asesoría financiera sigue siendo limitada en muchos centros de atención. Las discusiones sobre contención de costos influyen en las decisiones de adquisición.
Limitado Grupo de Pacientes y Complejidad Operativa en el Cuidado de Enfermedades Raras
La enfermedad de Pompe afecta a una población de pacientes pequeña y dispersa. Esto limita el reclutamiento para ensayos clínicos y el volumen de datos del mundo real. Los centros especializados manejan el diagnóstico, la infusión y el monitoreo. Las demandas operativas aumentan las necesidades de personal e infraestructura. El Mercado de Tratamiento de la Enfermedad de Pompe debe abordar los desafíos de coordinación de la atención. Las cargas de viaje afectan la adherencia de los pacientes en áreas remotas. La escasez de personal limita la expansión de servicios. La estandarización de datos entre centros sigue siendo desigual.
Oportunidades de Mercado:
Expansión de Programas de Tamizaje Neonatal e Intervención Temprana a Nivel Global
Las autoridades de salud pública amplían los paneles de tamizaje neonatal en todo el mundo. La detección temprana permite un tratamiento oportuno antes de que ocurra un daño irreversible. Los resultados mejoran con la iniciación rápida de la terapia. Los sistemas de salud invierten en infraestructura de tamizaje y capacitación. El Mercado de Tratamiento de la Enfermedad de Pompe se beneficia de la entrada temprana de pacientes. Las vías de atención a largo plazo se vuelven más predecibles. Las campañas de concienciación apoyan la adopción de políticas. La expansión del tamizaje abre un crecimiento sostenido de la demanda.
Desarrollo de Terapias de Próxima Generación y Vías de Atención Personalizadas
La innovación avanza hacia terapias con mejor entrega y durabilidad. La dosificación y el monitoreo personalizados ganan interés clínico. Las herramientas digitales apoyan la adherencia y el seguimiento de resultados. Las asociaciones vinculan a las empresas biotecnológicas con centros especializados. El Mercado de Tratamiento de la Enfermedad de Pompe captura valor de soluciones diferenciadas. Los incentivos regulatorios apoyan la innovación en enfermedades raras. Los modelos de atención evolucionan hacia una gestión personalizada. Estos cambios crean oportunidades de crecimiento duraderas.
Análisis de Segmentación del Mercado:
Por Tipo de Tratamiento / Terapia
La terapia de reemplazo enzimático sigue siendo la opción de tratamiento principal debido a su uso clínico establecido y resultados probados. La terapia de reducción de sustrato gana atención por su potencial oral y papel de apoyo. Las terapias de chaperonas y chaperonas avanzadas se centran en mejorar la estabilidad y actividad de las enzimas. La terapia génica y otras modalidades emergentes apuntan a la modificación a largo plazo de la enfermedad y la reducción de la carga del tratamiento. El Mercado de Tratamiento de la Enfermedad de Pompe refleja una diversificación gradual en las clases de terapia. Los desarrolladores persiguen carteras equilibradas para abordar las diversas necesidades de los pacientes.
- Por ejemplo, Amicus Therapeutics ha publicado datos farmacocinéticos que demuestran que el miglustat estabiliza la exposición enzimática circulante cuando se usa con terapia enzimática. Los desarrolladores equilibran estrategias a corto y largo plazo.
Por Tipo de Enfermedad / Inicio
La enfermedad de Pompe de inicio infantil requiere tratamiento temprano e intensivo debido a su rápida progresión. La enfermedad de Pompe de inicio tardío representa una población tratada más grande con necesidades de manejo crónico. La duración del tratamiento se extiende a lo largo de la vida del paciente en este segmento. Impulsa una demanda sostenida de terapias de mantenimiento. La gravedad de la enfermedad y el momento del inicio guían la selección de la terapia. El enfoque clínico sigue siendo preservar la movilidad y la función respiratoria.
- Por ejemplo, los registros internacionales de la enfermedad de Pompe patrocinados por Sanofi documentan la preservación de la función pulmonar en pacientes de inicio tardío que inician la terapia antes del declive respiratorio avanzado. El enfoque clínico sigue siendo mantener la movilidad y la capacidad respiratoria.
Por Vía de Administración
La administración parenteral domina debido a la entrega intravenosa de terapias enzimáticas. Los hospitales gestionan los protocolos de infusión y el monitoreo. La administración oral gana interés para enfoques de reducción de sustrato y chaperonas. Esta vía busca reducir la carga del tratamiento y mejorar la adherencia. Permanece en desarrollo clínico. La elección de la vía influye en el entorno de atención y la estructura de costos.
Por Usuario Final
Los hospitales y centros de tratamiento especializados representan la mayor participación debido a las complejas necesidades de atención. Estos centros proporcionan diagnóstico, infusión y monitoreo a largo plazo. Los centros quirúrgicos ambulatorios y otras instalaciones apoyan el seguimiento y los servicios de apoyo. La coordinación de la atención sigue siendo crítica en todos los entornos.
Segmentación:
Por Tipo de Tratamiento / Terapia
- Terapia de reemplazo enzimático (ERT)
- Terapia de reducción de sustrato (SRT)
- Terapia de chaperonas o terapia de reemplazo avanzada con chaperonas (CART)
- Terapia génica y otras modalidades emergentes
Por Tipo de Enfermedad / Inicio
- Enfermedad de Pompe de inicio infantil (IOPD)
- Enfermedad de Pompe de inicio tardío o juvenil (LOPD)
Por Vía de Administración
- Administración parenteral
- Administración oral
Por Usuario Final
- Hospitales y centros de tratamiento especializados
- Centros quirúrgicos ambulatorios y otras instalaciones de salud
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del mercado global, representando aproximadamente el 45% de los ingresos totales. La región se beneficia de diagnósticos tempranos a través de programas ampliados de cribado neonatal. Los sólidos marcos de reembolso apoyan el acceso a terapias a largo plazo. Estados Unidos impulsa la mayor parte de la demanda debido a centros de tratamiento especializados e investigación clínica activa. El mercado de tratamiento de la enfermedad de Pompe gana estabilidad gracias al uso establecido de la terapia de reemplazo enzimático. La alta concienciación entre los clínicos apoya el inicio oportuno del tratamiento. Canadá contribuye a través de la cobertura de salud pública y programas para enfermedades raras.
Europa
Europa representa casi el 30% de la cuota de mercado global y mantiene una demanda constante. Los sistemas de salud pública apoyan el acceso al tratamiento de enfermedades raras en los principales países. Alemania, Francia, Italia y el Reino Unido lideran debido a las vías de atención estructuradas. El apoyo regulatorio para medicamentos huérfanos fomenta la disponibilidad de terapias. El mercado de tratamiento de la enfermedad de Pompe se beneficia de redes de referencia coordinadas en Europa. Las guías de tratamiento apoyan una práctica clínica consistente. La colaboración regional mejora el seguimiento de pacientes y los resultados de atención a largo plazo.
Asia Pacífico, América Latina y Oriente Medio y África
Asia Pacífico representa alrededor del 18% del mercado y muestra el ritmo de expansión más rápido. Japón y China lideran debido a la mejora en diagnósticos y el enfoque político en enfermedades raras. India y Corea del Sur aumentan el acceso a través de centros especializados. El mercado de tratamiento de la enfermedad de Pompe gana tracción a medida que mejora la concienciación en hospitales urbanos. América Latina posee aproximadamente un 5% de participación, liderada por Brasil y México. Oriente Medio y África contribuyen con casi un 2%, apoyados por el desarrollo gradual de la infraestructura sanitaria. El acceso sigue siendo desigual pero continúa mejorando.
Análisis de Jugadores Clave:
- Sanofi (Genzyme)
- Amicus Therapeutics
- Astellas Pharma
- BioMarin Pharmaceutical
- Oxyrane
- Maze Therapeutics
- AVROBIO Inc
- Genethon
- Audentes Therapeutics (Astellas)
- Valerion Therapeutics
- EpiVax Inc
- Actus Therapeutics
- Sanofi (Genzyme)
- Amicus Therapeutics
- Astellas Pharma
- BioMarin Pharmaceutical
- Oxyrane
- Maze Therapeutics
Análisis Competitivo:
El mercado de tratamiento de la enfermedad de Pompe muestra una alta concentración con un número limitado de jugadores especializados. Las empresas establecidas lideran a través de terapias de reemplazo enzimático aprobadas y una sólida experiencia clínica. Favorece a las empresas con experiencia en medicamentos huérfanos y capacidad regulatoria global. El posicionamiento competitivo depende de la eficacia de la terapia, el perfil de seguridad y el acceso al reembolso. La fortaleza del pipeline juega un papel clave en la diferenciación a largo plazo. Las empresas invierten en biológicos de próxima generación y soluciones basadas en genes. Las colaboraciones estratégicas apoyan un desarrollo más rápido y un mayor alcance clínico. La competencia en el mercado sigue centrada en la innovación en lugar de la presión de precios.
Desarrollos Recientes:
- Maze Therapeutics firmó un acuerdo de licencia exclusiva mundial con la compañía farmacéutica japonesa Shionogi el 10 de mayo de 2024, para su terapia oral investigacional para la enfermedad de Pompe MZE001. Según el acuerdo, Shionogi acordó pagar a Maze $150 millones por adelantado, con pagos adicionales por hitos basados en logros de desarrollo, regulatorios y comerciales, además de regalías escalonadas sobre las futuras ventas netas. MZE001 es un inhibidor oral de la glucógeno sintasa 1 (GYS1) con el potencial de convertirse en la primera terapia oral para la enfermedad de Pompe.
- Amicus Therapeutics recibió la aprobación de la FDA el 28 de septiembre de 2023, para Pombiliti (cipaglucosidasa alfa-atga) más Opfolda (miglustat), convirtiéndose en la primera y única terapia de dos componentes aprobada para adultos que viven con la enfermedad de Pompe de inicio tardío (LOPD) que no están mejorando con su terapia de reemplazo enzimático (ERT) actual. Tras esta aprobación, Amicus aseguró un acuerdo de financiamiento estratégico de $430 millones de Blackstone Life Sciences y Blackstone Credit. Este acuerdo fue anunciado el 2 de octubre de 2023. El acuerdo incluyó un préstamo de $400 millones para refinanciamiento de deuda y una inversión estratégica de $30 millones en acciones comunes de la compañía. La empresa lanzó el tratamiento inmediatamente en los Estados Unidos a un precio de lista ampliamente reportado de $650,000 por paciente al año (para un paciente de peso medio).
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de tratamiento y terapia, inicio de la enfermedad, vía de administración, usuario final y región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Enfoque continuo en el diagnóstico temprano a través de programas de cribado neonatal
- Innovación constante en formulaciones de terapia de reemplazo enzimático
- Interés clínico creciente en enfoques de terapia génica
- Expansión de estrategias de tratamiento personalizadas
- Adopción más amplia de modelos de atención multidisciplinaria
- Mayor dependencia de la evidencia clínica del mundo real
- Mejora gradual en el acceso en mercados emergentes
- Fuerte apoyo regulatorio para el desarrollo de medicamentos huérfanos
- Colaboración más profunda entre empresas biotecnológicas y centros de investigación
- Énfasis a largo plazo en mejorar la calidad de vida de los pacientes
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tratamientos para la enfermedad de Pompe y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tratamientos para la enfermedad de Pompe entre 2024 y 2032?
¿Qué segmento del mercado de tratamientos para la enfermedad de Pompe tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tratamientos para la enfermedad de Pompe?
¿Quiénes son las empresas líderes en el mercado de tratamiento de la enfermedad de Pompe?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tratamiento de la Enfermedad de Pompe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tratamiento de la Enfermedad de Pompe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1057.6 million → 2032: USD 1265.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tratamiento de la Enfermedad de Pompe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tratamiento de la Enfermedad de Pompe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tratamiento de la Enfermedad de Pompe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tratamiento de la Enfermedad de Pompe Market Drivers
- 3.3 Mercado de Tratamiento de la Enfermedad de Pompe Market Restraints & Challenges
- 3.4 Mercado de Tratamiento de la Enfermedad de Pompe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tratamiento de la Enfermedad de Pompe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tratamiento de la Enfermedad de Pompe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tratamiento de la Enfermedad de Pompe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tratamiento de la Enfermedad de Pompe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tratamiento de la Enfermedad de Pompe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tratamiento de la Enfermedad de Pompe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tratamiento de la Enfermedad de Pompe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tratamiento de la Enfermedad de Pompe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tratamiento de la Enfermedad de Pompe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tratamiento de la Enfermedad de Pompe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tratamiento de la Enfermedad de Pompe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tratamiento de la Enfermedad de Pompe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tratamiento de la Enfermedad de Pompe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tratamiento de la Enfermedad de Pompe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tratamiento de la Enfermedad de Pompe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tratamiento de la Enfermedad de Pompe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tratamiento de la Enfermedad de Pompe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tratamiento de la Enfermedad de Pompe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tratamiento de la Enfermedad de Pompe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
