
Visión General del Mercado
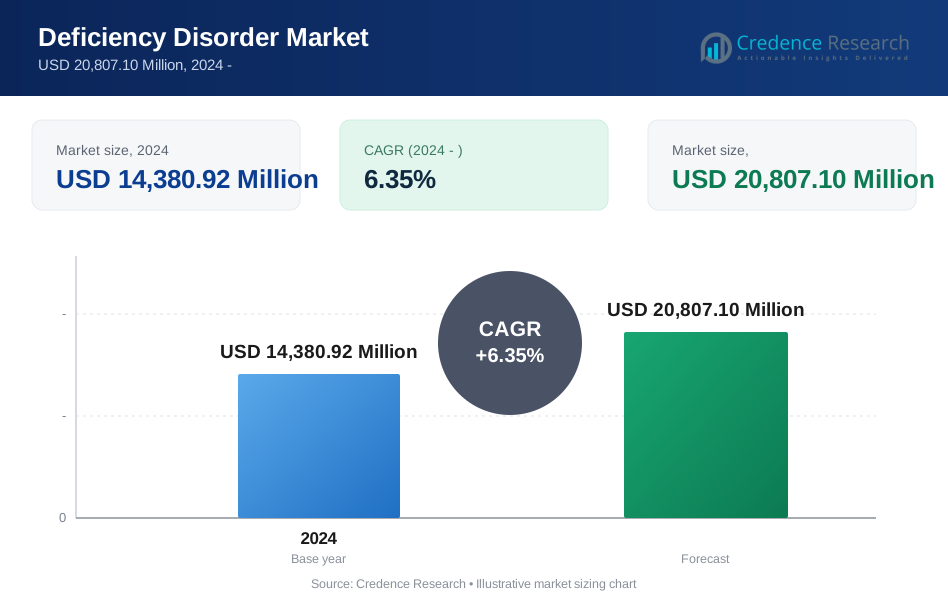
Se proyecta que el mercado de trastornos por deficiencia crecerá de USD 14,380.92 millones en 2024 a un estimado de USD 20,807.10 millones para 2032, con un CAGR de 6.35% de 2024 a 2032. La expansión del mercado está respaldada por el aumento en el diagnóstico de deficiencias de vitaminas y minerales, una adopción más amplia de la atención médica preventiva y el creciente uso de suplementos y terapias dirigidas en poblaciones adultas y pediátricas. América del Norte lidera el mercado, respaldada por una alta conciencia del consumidor, fuerte penetración de suplementos, prácticas de detección clínica establecidas y amplio acceso a farmacias y comercio electrónico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Trastornos por Deficiencia 2024 | USD 14,380.92 millones |
| CAGR del Mercado de Trastornos por Deficiencia | 6.35% |
| Tamaño del Mercado de Trastornos por Deficiencia 2032 | USD 20,807.10 millones |
Perspectivas del Mercado
- América del Norte ocupó la posición regional líder en 2024 con el 34.8% de los ingresos globales, respaldada por un consumo maduro de suplementos y vías avanzadas de manejo clínico.
- Los trastornos por deficiencia de vitaminas lideraron por tipo de trastorno en 2024 con una participación estimada del 61.4% debido a la demanda generalizada de corrección de vitamina D, B12 y folato.
- Los suplementos dominaron el tipo de producto con una participación del 67.1%, mientras que los productos orales y el uso en adultos se mantuvieron como las categorías más grandes debido a la conveniencia, asequibilidad y adherencia a largo plazo.
- Pfizer, Abbott, Bayer, Sanofi y GlaxoSmithKline se encuentran entre los participantes más visibles, respaldados por su escala, valor de marca, profundidad de investigación y alcance de distribución global.
- La tendencia clave del mercado se centra en la nutrición personalizada, formulaciones con etiquetas más limpias y productos orales de mayor biodisponibilidad adaptados a la edad, condición y severidad de la deficiencia.
Análisis de Segmentación del Mercado
Por Tipo de Trastorno (Vitamina, Mineral)
Los trastornos por deficiencia de vitaminas ocuparon la mayor participación del mercado en 2024 con un 61.4%. Este dominio refleja la alta prevalencia global de insuficiencia de vitamina D, vitamina B12 y folato en adultos, mujeres embarazadas y poblaciones mayores. La demanda sigue siendo fuerte porque las deficiencias de vitaminas se detectan más rutinariamente en la atención primaria, se manejan antes mediante la suplementación sin receta y se abordan a través de canales de bienestar y terapéuticos.
Por Tipo de Producto (Suplementos, Terapéuticos)
Los suplementos representaron la participación líder del 67.1% en 2024, superando a los terapéuticos porque sirven tanto para el uso preventivo como de mantenimiento en amplios grupos de consumidores. El crecimiento está respaldado por una fuerte presencia en farmacias minoristas, la expansión de las ventas en comercio electrónico, las recomendaciones de médicos para la corrección de deficiencias leves a moderadas y la amplia disponibilidad de multivitamínicos, productos de un solo nutriente y formulaciones específicas por edad a precios accesibles.
Por Vía de Administración (Oral, Inyectable)
Los productos orales representaron el segmento más grande de la vía de administración en 2024 con una participación del 74.3%. Las tabletas, cápsulas, polvos, gomitas y líquidos dominan porque ofrecen un menor costo, una auto-administración más fácil y una mayor idoneidad para el cumplimiento a largo plazo que los formatos inyectables. La entrega oral también se beneficia de una distribución minorista más amplia y de la continua innovación en sabor, absorción y conveniencia para el manejo diario de deficiencias.
Por Población (Adultos, Pediátricos)
La población adulta generó la mayor participación de ingresos en 2024 con un 69.2%. Los adultos forman la base principal de demanda debido a las crecientes brechas de nutrientes relacionadas con el estilo de vida, la malabsorción asociada al envejecimiento, las necesidades de suplementación relacionadas con el embarazo y el aumento del gasto en salud preventiva. Las tasas más altas de pruebas para anemia, deficiencia de vitamina D y deficiencia de B12 en entornos de atención para adultos también respaldan una mayor iniciación del tratamiento y compras repetidas de suplementos.
Principales Impulsores del Crecimiento
Aumento de la carga de deficiencia de micronutrientes
La creciente prevalencia de la deficiencia de micronutrientes sigue siendo el impulsor más fundamental del mercado. La anemia por deficiencia de hierro, la insuficiencia de vitamina D, la deficiencia de folato y la deficiencia de vitamina B12 continúan afectando a mujeres, niños, adultos mayores y pacientes con enfermedades crónicas tanto en economías desarrolladas como emergentes. Los estilos de vida sedentarios, las dietas procesadas, la exposición limitada al sol, los trastornos gastrointestinales y los problemas de absorción relacionados con el envejecimiento están aumentando la atención clínica en la detección y corrección de deficiencias. La Organización Mundial de la Salud ha informado que la anemia afectó a aproximadamente 571 millones de mujeres de entre 15 y 49 años y a 269 millones de niños de entre 6 y 59 meses a nivel mundial, subrayando la magnitud de la necesidad nutricional no satisfecha. Esta carga de enfermedad expande la demanda de suplementos de rutina, terapias con receta y opciones de reabastecimiento inyectable, especialmente en el cuidado del embarazo, geriatría y pacientes con condiciones de malabsorción.
Expansión de la atención médica preventiva y el autocuidado del consumidor
Los modelos de atención médica preventiva están llevando la gestión de deficiencias más allá del tratamiento agudo hacia el autocuidado diario y la intervención temprana. Los médicos, dietistas y farmacéuticos recomiendan cada vez más la suplementación de micronutrientes para la salud ósea, la inmunidad, el apoyo al embarazo y el envejecimiento saludable, mientras que los consumidores están más dispuestos a comprar productos antes de que los síntomas empeoren. Este patrón respalda las ventas recurrentes de suplementos orales a través de farmacias, supermercados, redes de venta directa y canales digitales. La educación en salud pública también ha mejorado la conciencia sobre las brechas nutricionales vinculadas a dietas restringidas, manejo de la obesidad y enfermedades crónicas. Los datos de encuestas nacionales en los Estados Unidos mostraron que el 57.6% de los adultos usaron al menos un suplemento dietético, ilustrando cómo el comportamiento preventivo establecido puede sostener la demanda de la categoría e influir en los patrones de compra en otros mercados con alta conciencia. Un seguimiento más amplio de la salud y las pruebas de laboratorio también apoyan un diagnóstico más temprano y un uso a largo plazo.
Adopción clínica de terapias dirigidas y vías de atención especializada
Las vías de atención clínica están cobrando más importancia a medida que los trastornos de deficiencia se cruzan con condiciones médicas complejas. Los hospitales y clínicas especializadas utilizan cada vez más terapias dirigidas y productos inyectables para la deficiencia severa de hierro, el agotamiento de nutrientes post-bariátrico, la enfermedad renal, el apoyo oncológico y los trastornos inflamatorios del intestino donde la absorción oral es pobre o se requiere una corrección rápida. Este cambio está ampliando las fuentes de ingresos más allá de los suplementos de mercado masivo. Los médicos a menudo prefieren la intervención inyectable o liderada por prescripción para pacientes con agotamiento documentado, historial de mala adherencia o intolerancia a los productos orales estándar. Al mismo tiempo, mejores protocolos de diagnóstico en obstetricia, nefrología y gastroenterología están aumentando los volúmenes de tratamiento. A medida que los sistemas de salud se enfocan más en los resultados, es probable que los productos con cronogramas de reabastecimiento más claros, mayor biodisponibilidad y cumplimiento monitoreado ganen participación, creando un crecimiento duradero en los canales ambulatorios e institucionales.
Tendencias Clave y Oportunidades
La nutrición personalizada gana impulso
La nutrición personalizada se está convirtiendo en una tendencia definitoria en el mercado de trastornos por deficiencia. Las empresas están pasando de una posición amplia de multivitaminas hacia formulaciones específicas para condiciones, específicas por edad e informadas por laboratorio, diseñadas para la salud de la mujer, la nutrición de los mayores, el crecimiento pediátrico y la recuperación post-enfermedad. Los consumidores esperan cada vez más productos adaptados a deficiencias de vitamina D, hierro, magnesio o B12 en lugar de afirmaciones genéricas de bienestar. Esta tendencia también está fortaleciendo los vínculos entre diagnósticos, consultas de telesalud y programas de compra repetida. El embarazo y la salud materna siguen siendo especialmente importantes, y las guías de salud global continúan apoyando la suplementación de hierro y ácido fólico donde el riesgo de deficiencia es alto. Como resultado, las marcas que pueden combinar relevancia clínica, dosificación simple y herramientas de adherencia sólida están mejor posicionadas para captar la demanda a largo plazo en canales de farmacia y en línea.
Los formatos orales evolucionan hacia la conveniencia premium
La entrega oral sigue dominando, pero la innovación de productos está desplazando el segmento hacia la conveniencia premium y una mejor experiencia del usuario. Los fabricantes están lanzando gomitas, paquetes en stick, masticables, líquidos sin azúcar y tabletas de liberación sostenida para mejorar la palatabilidad y el cumplimiento entre adultos y niños. Las preferencias de etiqueta limpia también están influyendo en la estrategia de formulación, con un creciente interés en ingredientes de origen vegetal, productos libres de alérgenos y contenido reducido de aditivos. Las afirmaciones de biodisponibilidad en torno a la entrega liposomal, minerales quelados y fórmulas combinadas están moldeando la elección del consumidor, particularmente en mercados de mayores ingresos. Las tiendas digitales facilitan a las marcas segmentar por objetivo de salud, patrón dietético y etapa de vida, lo que respalda precios premium. Esta evolución está expandiendo el valor de la categoría incluso en mercados maduros donde la penetración básica de suplementos ya es alta.
Los programas de salud pública crean oportunidades de escala
Las economías emergentes presentan grandes oportunidades a través de programas de nutrición pública, iniciativas de fortificación y campañas de salud materno-infantil. Los gobiernos y los sistemas de adquisición enfocados en el desarrollo continúan priorizando intervenciones de hierro, ácido fólico, vitamina A y múltiples micronutrientes en comunidades con altas cargas de anemia y malnutrición infantil. Estos programas crean una demanda de gran volumen para suplementos orales de bajo costo, productos nutricionales fortificados y terapéuticos seleccionados suministrados a través de canales de hospitales, clínicas y escuelas. Las empresas con tamaños de paquete flexibles, asociaciones de fabricación local y experiencia en licitaciones pueden competir eficazmente en estos mercados. El crecimiento de la farmacia privada añade otra capa de oportunidad, especialmente en centros urbanos donde la automedicación está en aumento. A medida que mejora la conciencia, la transición de la adquisición pública episódica a la demanda minorista repetida podría expandir materialmente la profundidad del mercado.
Las vías de tratamiento especializado abren nichos de mayor valor
Están surgiendo oportunidades de mayor valor en las vías de tratamiento especializado donde la gestión de deficiencias se vincula estrechamente con enfermedades crónicas y la recuperación de procedimientos. Los pacientes con enfermedad renal crónica, trastornos gastrointestinales, exposición a terapias contra el cáncer o cirugía bariátrica a menudo requieren estrategias de reposición monitoreadas que van más allá de los suplementos estándar de venta al público. Esto crea espacio para productos con receta, inyectables, nutrición médica y modelos de atención integrada respaldados por médicos y formularios hospitalarios. La infusión en el hogar y la administración ambulatoria pueden ampliar aún más el acceso donde la capacidad hospitalaria es limitada. Las empresas que construyen evidencia sobre la tolerabilidad, corrección más rápida y mejor adherencia pueden asegurar una colocación más sólida con especialistas. Estos nichos son más pequeños que la suplementación masiva, pero ofrecen precios premium, mayores costos de cambio clínico y relaciones más duraderas con compradores institucionales.
Desafíos clave
La asequibilidad y las brechas de diagnóstico limitan la continuidad del tratamiento
La asequibilidad sigue siendo un desafío significativo, especialmente en mercados de bajos ingresos donde el gasto de bolsillo influye en las elecciones de tratamiento. Muchos consumidores interrumpen la terapia temprano, cambian a productos de dosis más baja o dependen de formulaciones no estándar porque los costos de compra repetida pueden volverse onerosos. Las brechas de diagnóstico agravan este problema. Las deficiencias leves o moderadas a menudo pasan desapercibidas porque los síntomas son inespecíficos, el acceso a pruebas de laboratorio es desigual y los chequeos preventivos siguen siendo inconsistentes. En los segmentos de salud pediátrica y materna, el diagnóstico tardío puede reducir la intervención oportuna y debilitar los resultados. Incluso cuando los productos están disponibles, la mala adherencia a los regímenes de dosificación diaria limita la efectividad en el mundo real. Estos factores crean volatilidad en la continuidad del tratamiento y hacen que el desarrollo del mercado dependa en gran medida de la educación, el acceso a pruebas de detección y la asequibilidad de los canales.
La variación regulatoria y el escrutinio de calidad aumentan la complejidad
Los fabricantes también enfrentan una creciente complejidad debido a los variados estándares regulatorios, restricciones de reclamos y expectativas de calidad en diferentes países. Los suplementos, alimentos médicos y terapéuticos a menudo se encuentran bajo diferentes marcos de cumplimiento, afectando el etiquetado, los ingredientes, los reclamos de salud permitidos y el monitoreo posterior al mercado. Esta fragmentación aumenta el tiempo de salida al mercado y complica la armonización del portafolio regional. La presión competitiva de las marcas privadas de bajo costo y los productos informales puede erosionar aún más la confianza cuando la calidad varía o los reclamos parecen exagerados. Los profesionales de la salud exigen cada vez más evidencia más sólida sobre la absorción, la tolerabilidad y la equivalencia terapéutica, especialmente para las formulaciones de hierro e inyectables. Por lo tanto, las empresas deben equilibrar la velocidad, el precio y el apoyo científico mientras protegen la credibilidad de la marca en mercados donde la fuerza de la supervisión y la conciencia del consumidor difieren ampliamente.
Análisis Regional
- América del Norte representó el 34.8% de los ingresos del mercado global de Trastornos por Deficiencia en 2024. La región se beneficia de una alta concienciación sobre las pruebas de vitaminas y minerales, fuertes patrones de recomendación médica y el uso rutinario de suplementos para el bienestar, apoyo durante el embarazo y envejecimiento saludable. Las cadenas de farmacias minoristas, tiendas de clubes y plataformas de comercio electrónico proporcionan un amplio acceso a productos orales, mientras que los hospitales y centros de infusión apoyan el uso inyectable dirigido para casos severos. La demanda sigue siendo más fuerte para productos de vitamina D, B12 y hierro, con formulaciones premium ganando tracción. La intensidad competitiva es alta porque tanto las marcas globales como las etiquetas privadas invierten fuertemente en educación al consumidor, innovación en empaques y modelos de suscripción digital.
- Asia Pacífico representó el 28.6% de los ingresos globales en 2024. La región combina una gran población en riesgo con una creciente concienciación sobre la salud, creando una fuerte demanda tanto para suplementos masivos de bajo costo como para productos clínicamente posicionados. Los programas de nutrición materna e infantil, la expansión de farmacias urbanas y los canales de comercio digital de rápido crecimiento están mejorando el alcance de los productos en China, India, Japón y el sudeste asiático. Los suplementos orales dominan debido a su asequibilidad y escala, aunque los inyectables en hospitales siguen siendo importantes para el manejo de la anemia en ciertos entornos. La fabricación local y la producción por contrato apoyan la competitividad de precios, pero el comportamiento de compra aún varía ampliamente según el nivel de ingresos y la infraestructura de salud pública.
- Europa sostuvo el 23.9% de los ingresos del mercado global de Trastornos por Deficiencia en 2024. El mercado está moldeado por una cultura de atención médica preventiva, distribución farmacéutica establecida y una fuerte demanda de productos basados en evidencia que abordan la salud ósea, la inmunidad y los déficits de nutrientes relacionados con la edad. Los consumidores muestran una creciente preferencia por formulaciones limpias, veganas y científicamente diferenciadas, lo que apoya los productos premium de vitaminas y minerales. El escrutinio regulatorio sobre las afirmaciones e ingredientes es comparativamente estricto, alentando a las marcas a enfatizar la garantía de calidad y el etiquetado conforme. El uso terapéutico también se apoya en vías de atención estructuradas para el manejo de la anemia, malabsorción y enfermedades crónicas en entornos hospitalarios y especializados.
- América Latina capturó el 7.2% de los ingresos globales en 2024. El rendimiento del mercado refleja las persistentes cargas de deficiencia de hierro y micronutrientes, la expansión de redes de farmacias privadas y el creciente interés del consumidor en el apoyo nutricional autodirigido. Brasil y México siguen siendo centros clave de demanda para suplementos orales vendidos a través de farmacias minoristas, supermercados y canales de venta directa. La sensibilidad al precio es alta, por lo que los productos de un solo nutriente y los formatos de paquetes más pequeños a menudo superan a las combinaciones premium. Las campañas de salud pública en torno a la nutrición materna e infantil apoyan la demanda básica, pero la dependencia de importaciones y la volatilidad de la moneda pueden afectar los precios y la disponibilidad de productos en toda la región.
- Oriente Medio y África representaron el 5.5% de los ingresos del mercado global de Trastornos por Deficiencia en 2024. La región muestra una fuerte necesidad de manejo de deficiencias debido a la carga de anemia materna, brechas dietéticas y acceso desigual a la atención preventiva. La demanda se concentra en hospitales urbanos, farmacias de clínicas y canales de adquisición de salud pública, con productos de hierro oral, folato y micronutrientes pediátricos viendo una aceptación constante. Los mercados del Golfo muestran un mayor gasto en suplementos de marca y nutrición médica, mientras que muchos mercados africanos dependen más de programas públicos y distribución apoyada por donantes. El crecimiento del mercado está limitado por la logística fragmentada, el reembolso variable y la menor cobertura diagnóstica, pero la necesidad a largo plazo sigue siendo sustancial.
Segmentaciones del Mercado
- Por Tipo de Trastorno
- Vitamina
- Mineral
- Por Tipo de Producto
- Suplementos
- Terapéuticos
- Por Vía de Administración
- Oral
- Inyectable
- Por Población
- Adulto
- Pediátrico
- Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Trastornos por Deficiencia sigue siendo moderadamente fragmentado, con empresas multinacionales de salud, nutrición y bienestar del consumidor compitiendo en suplementos preventivos, nutrición médica y terapéuticos dirigidos. Los participantes líderes se centran en la innovación en biodisponibilidad, conveniencia de dosificación y formulaciones específicas para condiciones que abordan las brechas de hierro, vitamina D, B12 y nutrientes pediátricos. La estrategia de producto se centra cada vez más en formatos orales premium, terapéuticos clínicamente posicionados y carteras más amplias adaptadas al uso adulto, materno y pediátrico. La distribución sigue siendo un diferenciador crítico, con las empresas equilibrando la fortaleza de las farmacias, el acceso a hospitales, las redes de venta directa y los canales de comercio electrónico de rápido crecimiento. Las asociaciones con proveedores de atención médica, plataformas de salud digital y distribuidores regionales ayudan a mejorar el alcance del paciente y la adherencia repetida. La intensidad competitiva está aumentando a medida que las marcas establecidas defienden su participación frente a etiquetas privadas y empresas de nutrición especializadas a través de afirmaciones respaldadas por la ciencia, confianza en la marca y expansión geográfica. Las empresas con una fuerte ejecución regulatoria, fiabilidad de suministro y presencia multicanal están mejor posicionadas para mantener la competitividad a largo plazo.
Análisis de Jugadores Clave
Desarrollos Recientes
- En junio de 2025, Bayer aumentó las iniciativas de distribución digital en farmacias y minoristas para las líneas de suplementos vitamínicos y minerales, con el objetivo de mejorar el acceso de los consumidores en mercados urbanos de alta demanda.
- En febrero de 2026, Abbott avanzó en la localización regional de productos de nutrición oral para adultos y pediátricos en Asia Pacífico y América Latina para abordar la creciente demanda de formulaciones enfocadas en deficiencias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de trastornos por deficiencia en 2024?
¿Qué factores están impulsando el crecimiento en el mercado de trastornos por deficiencia?
¿Cuáles son las tendencias clave en el mercado de trastornos por deficiencia?
¿Qué segmentos lideran el mercado de trastornos por deficiencia?
¿Quiénes son los principales jugadores en el mercado de trastornos por deficiencia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Trastornos por Deficiencia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Trastornos por Deficiencia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 14,380.92 Million → forecast year: USD 20,807.10 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Trastornos por Deficiencia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Trastornos por Deficiencia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Trastornos por Deficiencia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Trastornos por Deficiencia Market Drivers
- 3.3 Mercado de Trastornos por Deficiencia Market Restraints & Challenges
- 3.4 Mercado de Trastornos por Deficiencia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Trastornos por Deficiencia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Trastornos por Deficiencia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Trastornos por Deficiencia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Trastornos por Deficiencia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Trastornos por Deficiencia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Trastornos por Deficiencia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Trastornos por Deficiencia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Trastornos por Deficiencia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Trastornos por Deficiencia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Trastornos por Deficiencia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Trastornos por Deficiencia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Trastornos por Deficiencia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Trastornos por Deficiencia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Trastornos por Deficiencia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Trastornos por Deficiencia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Trastornos por Deficiencia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Trastornos por Deficiencia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Trastornos por Deficiencia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Trastornos por Deficiencia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
