
Visión General del Mercado:
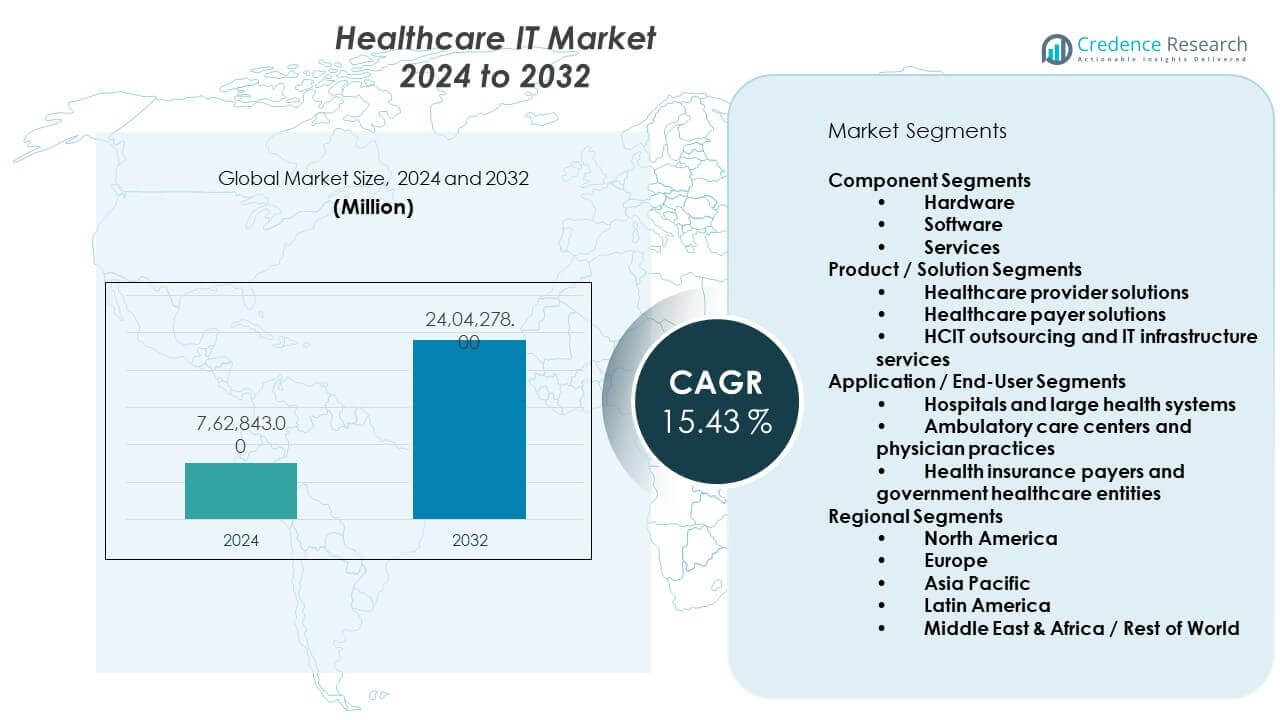
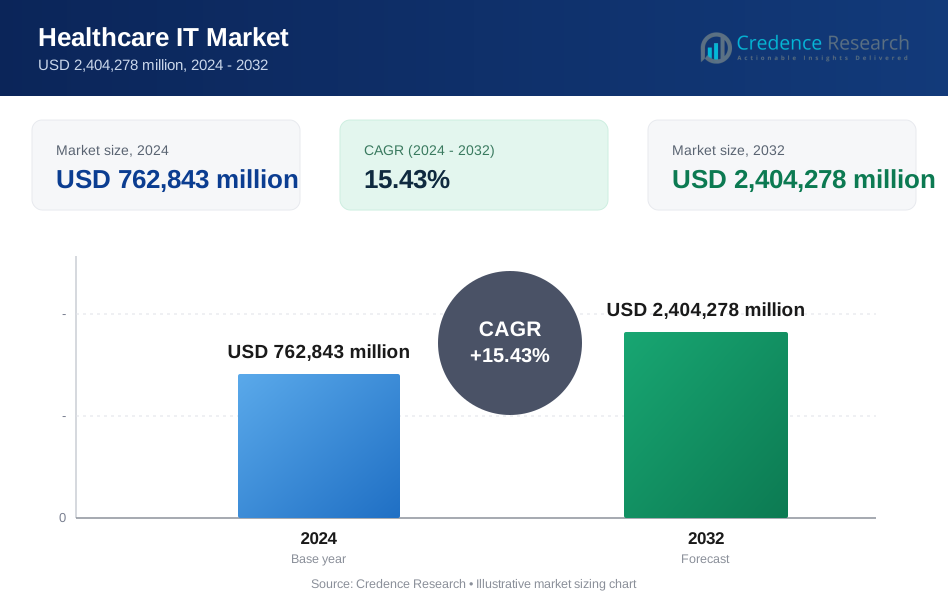
Se proyecta que el Mercado de TI en Salud crecerá de USD 762,843 millones en 2024 a USD 2,404,278 millones para 2032. Se espera que el mercado registre un CAGR de 15.43% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de TI en Salud 2024 | USD 762,843 Millones |
| Mercado de TI en Salud, CAGR | 15.43% |
| Tamaño del Mercado de TI en Salud 2032 | USD 2,404,278 Millones |
La fuerte demanda de una entrega eficiente de atención médica impulsa la expansión del Mercado de TI en Salud. Los hospitales adoptan registros electrónicos de salud para mejorar la precisión clínica y la velocidad del flujo de trabajo. Las organizaciones de salud implementan herramientas analíticas para apoyar decisiones médicas más rápidas. El aumento del volumen de pacientes incrementa la necesidad de sistemas de información integrados. Las plataformas de telesalud ganan uso debido a las necesidades de atención remota. Las soluciones de ciberseguridad protegen los datos sensibles de los pacientes. La presión regulatoria empuja a los proveedores hacia sistemas digitales estandarizados. Las necesidades de control de costos aceleran aún más la adopción de software en los entornos de atención.
América del Norte lidera el Mercado de TI en Salud debido a su avanzada infraestructura digital. La región se beneficia de un alto gasto en salud y la adopción temprana de tecnología. Europa sigue con un fuerte apoyo regulatorio para los registros de salud digitales. Países como Alemania y el Reino Unido invierten en sistemas interoperables. Asia Pacífico emerge como una región de alto crecimiento impulsada por la expansión hospitalaria. China e India adoptan TI en salud para gestionar grandes poblaciones de pacientes. Los programas de salud digital liderados por el gobierno apoyan el crecimiento regional.
Perspectivas del Mercado:
- El mercado de TI en salud se situó en USD 762,843 millones en 2024 y se proyecta que alcance USD 2,404,278 millones para 2032, registrando un CAGR del 15.43% debido a la rápida adopción digital en los sistemas de salud.
- América del Norte lidera con aproximadamente un 42% de participación, impulsada por una infraestructura avanzada y un alto gasto en TI, seguida por Europa con casi un 28% respaldada por programas públicos de salud digital, y Asia Pacífico con alrededor del 20% apoyada por grandes volúmenes de pacientes y expansión hospitalaria.
- Asia Pacífico sigue siendo la región de más rápido crecimiento con casi un 20% de participación, respaldada por iniciativas de salud digital lideradas por el gobierno, inversiones en hospitales privados y despliegues escalables basados en la nube.
- Por componente, el software representa aproximadamente un 48% de participación debido a la fuerte demanda de EHR, análisis y plataformas de ciclo de ingresos, mientras que los servicios tienen alrededor del 32% de participación respaldados por necesidades de implementación y gestión de TI.
- Por aplicación, las soluciones para proveedores de atención médica contribuyen con cerca del 55% de participación impulsadas por la adopción hospitalaria, mientras que las soluciones para pagadores de atención médica representan alrededor del 25% de participación debido a la demanda de gestión de reclamaciones, fraudes y miembros.
Impulsores del Mercado:
Creciente Necesidad de Flujos de Trabajo Clínicos y Administrativos Digitalizados en los Sistemas de Salud
El mercado de TI en salud se beneficia de la creciente demanda de flujos de trabajo digitales estructurados. Los hospitales buscan un acceso más rápido a los registros de pacientes en todos los departamentos. La documentación manual crea retrasos y errores clínicos. Los sistemas digitales mejoran la coordinación entre médicos y equipos de atención. Los pagadores demandan sistemas precisos de facturación y procesamiento de reclamaciones. Los gobiernos promueven marcos estandarizados de intercambio de datos de salud. Los proveedores se centran en la eficiencia operativa y la reducción de la carga de papeleo. La adopción del mercado de TI en salud apoya la prestación de atención consistente en las instalaciones.
- Por ejemplo, Epic Systems informa el despliegue en organizaciones de salud que gestionan registros para más de 325 millones de pacientes a nivel mundial a partir de 2025.
Creciente Presión para Mejorar los Resultados de los Pacientes y las Métricas de Calidad de la Atención
Los proveedores de atención médica enfrentan presión para ofrecer mejoras medibles en la atención. Los modelos de atención basados en resultados requieren acceso confiable a datos clínicos. Las herramientas digitales apoyan el diagnóstico temprano y la planificación del tratamiento. Los datos en tiempo real mejoran la precisión del monitoreo del paciente. El crecimiento del mercado de TI en salud se alinea con los requisitos de informes de calidad. Los hospitales rastrean indicadores de rendimiento a través de plataformas integradas. Las herramientas de apoyo a la decisión guían el juicio clínico. La adopción de tecnología fortalece la seguridad del paciente y la continuidad de la atención.
- Por ejemplo, las soluciones de Cerner permiten a los hospitales informar medidas de calidad alineadas con los programas de CMS, apoyando la documentación clínica y la preparación para auditorías.
Expansión de la Infraestructura de Salud y la Capacidad de Servicio a Nivel Mundial
Los sistemas de salud amplían su capacidad para gestionar el aumento de volúmenes de pacientes. Los nuevos hospitales requieren bases digitales integradas. Los sistemas heredados luchan por apoyar operaciones a gran escala. Las soluciones del Mercado de TI en Salud permiten la gestión de infraestructura escalable. Las plataformas basadas en la nube reducen el tiempo de implementación. La programación digital mejora la gestión del flujo de pacientes. Las redes de salud conectan múltiples instalaciones de manera eficiente. El crecimiento de la infraestructura sostiene ciclos de inversión en TI a largo plazo.
Aumento del Apoyo Gubernamental para Programas de Tecnología de Información en Salud
Las autoridades públicas invierten en programas nacionales de digitalización de la salud. Los marcos de políticas fomentan la adopción de registros electrónicos. El Mercado de TI en Salud se beneficia de las actualizaciones de sistemas impulsadas por el cumplimiento. Los gobiernos imponen estándares de reporte de datos. La financiación apoya proyectos de modernización de TI en hospitales. Las bases de datos nacionales de salud requieren plataformas interoperables. La adquisición en el sector público impulsa la participación de proveedores. El apoyo político crea una demanda estable de soluciones de TI.
Tendencias del Mercado:
Creciente Adopción de Inteligencia Artificial para el Soporte de Decisiones Clínicas
Los proveedores de salud adoptan análisis avanzados para obtener conocimientos clínicos. Las herramientas de IA ayudan a mejorar la precisión diagnóstica. El Mercado de TI en Salud integra el aprendizaje automático en los flujos de trabajo de atención. Los modelos predictivos apoyan la detección temprana de enfermedades. La automatización reduce la presión de la carga de trabajo de los clínicos. Las alertas basadas en datos mejoran la consistencia del tratamiento. Los proveedores valoran los sistemas de soporte de decisiones basados en evidencia. La adopción de IA transforma los portafolios de soluciones de salud digital.
- Por ejemplo, Philips HealthSuite AI apoya los flujos de trabajo de radiología y monitoreo de pacientes aprobados bajo múltiples presentaciones 510(k) de la FDA.
Cambio Hacia Plataformas de Tecnología de Información en Salud Basadas en la Nube
Las organizaciones prefieren la implementación en la nube por su flexibilidad de sistema. Las plataformas en la nube reducen la necesidad de infraestructura en el sitio. El Mercado de TI en Salud se desplaza hacia modelos basados en suscripción. El acceso remoto apoya la prestación de atención en múltiples ubicaciones. Los marcos de seguridad en la nube continúan mejorando la fiabilidad. Los proveedores obtienen ciclos de actualización de software más rápidos. La escalabilidad soporta volúmenes de datos fluctuantes. La adopción de la nube acelera las estrategias de transformación digital.
- Por ejemplo, Oracle Health opera sistemas EHR basados en la nube alojados en Oracle Cloud Infrastructure con controles de seguridad compatibles con HIPAA.
Enfoque Creciente en la Interoperabilidad y los Estándares de Intercambio de Datos
Los sistemas de salud demandan capacidades de intercambio de datos sin problemas. Los registros fragmentados limitan la eficiencia de la coordinación de la atención. El Mercado de TI en Salud enfatiza la arquitectura de sistemas interoperables. Los estándares permiten la compatibilidad de datos entre plataformas. Los proveedores conectan laboratorios, farmacias y centros de imágenes digitalmente. Los registros unificados apoyan historias clínicas completas de los pacientes. La interoperabilidad mejora la gestión de referencias. El intercambio de datos mejora los esfuerzos de gestión de la salud de la población.
Aumento del Uso de Aplicaciones de Salud Móvil y Atención Remota
Las plataformas móviles extienden la atención más allá de los entornos hospitalarios. Los pacientes usan aplicaciones para la gestión de citas y medicamentos. El Mercado de TI en Salud se alinea con la prestación de atención centrada en el consumidor. El monitoreo remoto apoya la gestión de enfermedades crónicas. Las alertas móviles mejoran los niveles de compromiso del paciente. La integración de dispositivos portátiles fortalece la captura de datos en tiempo real. Las herramientas de atención virtual ganan aceptación. La movilidad transforma los modelos de interacción entre pacientes y proveedores.
Análisis de Desafíos del Mercado:
Altos Costos de Implementación y Requisitos Complejos de Integración de Sistemas
Las organizaciones de salud enfrentan necesidades de inversión inicial elevadas. La infraestructura heredada complica la integración de nuevos sistemas. El mercado de TI en salud enfrenta restricciones presupuestarias en hospitales más pequeños. Las demandas de personalización aumentan los plazos de los proyectos. Los riesgos de migración de datos interrumpen las operaciones clínicas. La escasez de personal de TI calificado afecta el éxito del despliegue. La integración entre proveedores sigue siendo compleja. Las preocupaciones de costos ralentizan la adopción en entornos con recursos limitados.
Riesgos de Privacidad de Datos y Exposición Creciente a Amenazas de Ciberseguridad
Los datos de salud atraen ciberataques frecuentes a nivel mundial. Las brechas erosionan la confianza entre pacientes y proveedores. El mercado de TI en salud debe abordar estrictas regulaciones de privacidad. El cumplimiento requiere actualizaciones continuas del sistema. Las brechas de seguridad aumentan los riesgos legales y financieros. Los hospitales luchan por gestionar la detección avanzada de amenazas. El control de acceso de usuarios sigue siendo un desafío. La preparación en ciberseguridad influye en las decisiones de compra.
Oportunidades del Mercado:
Rápida Adopción de la Salud Digital en Economías de Salud Emergentes
Las regiones en desarrollo expanden el acceso a la salud rápidamente. Los nuevos hospitales prefieren sistemas digitales modernos. El mercado de TI en salud gana tracción en economías emergentes. Los gobiernos lanzan misiones nacionales de salud digital. La urbanización incrementa la demanda de plataformas de atención conectada. La inversión privada en salud acelera la adopción de TI. Los proveedores locales ingresan a mercados regionales. El potencial de crecimiento sigue siendo fuerte en regiones desatendidas.
Expansión de Modelos de Atención Basada en el Valor y Gestión de la Salud de la Población
Los sistemas de salud se orientan hacia modelos de atención enfocados en resultados. Las herramientas de salud de la población apoyan los esfuerzos de estratificación de riesgos. Las soluciones del mercado de TI en salud permiten la planificación de atención basada en datos. Los análisis rastrean los resultados a largo plazo de los pacientes. Los programas de atención preventiva dependen de datos integrados. Los proveedores invierten en plataformas de atención coordinada. Los sistemas de salud apuntan a mejoras en la eficiencia de costos. Los modelos basados en el valor desbloquean nueva demanda tecnológica.
Análisis de Segmentación del Mercado:
Segmentos de Componentes
El hardware respalda las necesidades informáticas básicas en las instalaciones de salud. Los servidores y el almacenamiento aseguran un rendimiento estable del sistema. El equipo de redes permite el intercambio seguro de datos. Los dispositivos de usuario final apoyan las tareas clínicas diarias. El software impulsa la eficiencia clínica y administrativa en los entornos de atención. Las plataformas de EHR, análisis y ingresos apoyan decisiones informadas. Los servicios aseguran un despliegue fluido y una fiabilidad del sistema a largo plazo. El mercado de TI en salud depende de una adopción equilibrada en estos componentes.
- Por ejemplo, Dell Technologies suministra servidores de grado médico certificados para despliegues seguros en centros de datos hospitalarios.
Segmentos de Productos / Soluciones
Las soluciones para proveedores de salud se centran en la eficiencia del flujo de trabajo clínico. Los sistemas de EHR y clínicos mejoran la coordinación de la atención. Las plataformas de telesalud apoyan el acceso remoto de pacientes. Las herramientas de salud de la población apoyan la planificación de atención a largo plazo. Las soluciones para pagadores de salud gestionan reclamaciones y datos de miembros. Las herramientas de detección de fraude protegen la integridad financiera. Los servicios de externalización de HCIT apoyan las operaciones de infraestructura. Estas soluciones reducen la carga interna de TI para las organizaciones.
- Por ejemplo, Optum de UnitedHealth Group procesa miles de millones de transacciones de atención médica anualmente a través de plataformas integradas de TI para pagadores.
Segmentos de Aplicación / Usuario Final
Los hospitales y grandes sistemas de salud lideran la adopción debido a su escala. Estos usuarios requieren plataformas integradas y seguras. Los centros de atención ambulatoria demandan soluciones flexibles y rentables. Las prácticas de los médicos se centran en herramientas de programación y facturación. Los pagadores de seguros de salud dependen de la precisión de los datos. Las entidades gubernamentales utilizan TI para la supervisión de la salud pública. Cada grupo de usuarios impulsa patrones específicos de demanda de soluciones. La diversidad de usuarios sostiene una expansión constante del mercado.
Segmentación:
Segmentos de Componentes
- Hardware
- Software
- Servicios
Segmentos de Productos / Soluciones
- Soluciones para proveedores de atención médica
- Soluciones para pagadores de atención médica
- Externalización de HCIT y servicios de infraestructura de TI
Segmentos de Aplicación / Usuario Final
- Hospitales y grandes sistemas de salud
- Centros de atención ambulatoria y prácticas de médicos
- Pagadores de seguros de salud y entidades gubernamentales de salud
Segmentos Regionales
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica y Europa
Norteamérica posee la mayor participación del Mercado de TI para la Salud con alrededor del 42%. Una infraestructura digital sólida respalda el despliegue generalizado de sistemas. Los hospitales invierten fuertemente en plataformas clínicas integradas. Los mandatos regulatorios apoyan la estandarización de registros electrónicos. Los pagadores privados impulsan la adopción de análisis avanzados. Europa representa casi el 28% de la cuota de mercado. Los sistemas de salud pública apoyan programas de salud digital a nivel nacional. La interoperabilidad y la protección de datos configuran los patrones de demanda regionales.
Asia Pacífico
Asia Pacífico representa aproximadamente el 20% de la cuota del Mercado de TI para la Salud. La rápida expansión hospitalaria apoya la adopción de tecnología. Los gobiernos promueven iniciativas nacionales de salud digital. Las grandes poblaciones de pacientes aumentan la demanda de sistemas escalables. La inversión en atención médica privada fortalece el gasto en TI. Las plataformas basadas en la nube ganan fuerte aceptación. Países como China e India lideran el crecimiento regional. Los modelos de implementación rentables apoyan una adopción más amplia.
América Latina y Oriente Medio y África
América Latina tiene cerca del 6% de participación de mercado. Los hospitales privados impulsan la adopción digital temprana. Los sistemas públicos modernizan las plataformas administrativas. Los proveedores regionales apoyan soluciones localizadas. Medio Oriente y África representan casi el 4% de participación. Los países del Golfo invierten en infraestructura sanitaria avanzada. Los programas nacionales de digitalización de la salud apoyan la demanda. Las regiones emergentes muestran un potencial de crecimiento constante a largo plazo.
Análisis de Jugadores Clave:
- Epic Systems Corporation
- Oracle Health / Cerner Corporation
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- McKesson Corporation
- Allscripts / Veradigm
- Athenahealth, Inc.
- IBM
- Dell Technologies
Análisis Competitivo:
El mercado de TI en salud muestra una fuerte concentración entre los líderes tecnológicos globales. Los grandes proveedores ofrecen plataformas integrales en funciones clínicas y administrativas. Estas empresas invierten en profundidad de producto e interoperabilidad del sistema. La escala apoya contratos a largo plazo con hospitales y aseguradoras. Las empresas medianas compiten a través de la especialización en nichos y la calidad del servicio. La capacidad en la nube fortalece la posición competitiva. Las asociaciones estratégicas amplían el alcance regional. El mercado de TI en salud favorece a los proveedores con fortaleza en cumplimiento y experiencia comprobada en implementación. La intensidad competitiva sigue siendo alta debido a las continuas actualizaciones tecnológicas. La retención de clientes depende de la fiabilidad, la seguridad y la calidad del soporte.
Desarrollos Recientes:
- En diciembre de 2025, Athenahealth anunció una colaboración con Microsoft para ofrecer Microsoft Dragon Copilot como una opción de Notas Ambientales, mejorando aún más la elección y flexibilidad para las organizaciones de salud. La empresa también introdujo capacidades de Gestión de Prácticas y Ciclo de Ingresos nativas de IA de athenaOne, diseñadas para reducir el trabajo administrativo de las prácticas en más del 50%, con selección automática de seguros y agentes de IA que mejoran la velocidad y calidad de las autorizaciones previas y el procesamiento de reclamaciones.
- En noviembre de 2025, Humana y Epic lanzaron una importante asociación de intercambio de datos destinada a automatizar la verificación de seguros y el registro de pacientes para miembros de Medicare Advantage. La colaboración activa las funciones de Epic's Coverage Finder y Digital Insurance Card Exchange, permitiendo el intercambio automático de detalles de seguros de más de 800,000 miembros de Humana MA con proveedores antes de que los pacientes lleguen a las citas. Se espera que esta asociación reduzca el tiempo en la recepción hasta en un 50% y se alinea con los objetivos federales de interoperabilidad antes de las fechas límite de 2026. El despliegue inicial cubre aproximadamente 120 sistemas de salud en los Estados Unidos.
- En noviembre de 2025, Philips se asoció con Nicolab para lanzar StrokeViewer, una solución de atención al ictus impulsada por IA diseñada específicamente para India. Esta colaboración tiene como objetivo fortalecer los flujos de trabajo clínicos, apoyar una toma de decisiones más rápida y mejorar el acceso a tratamientos para el ictus que salvan vidas. La solución utiliza tecnología avanzada y asociaciones para mejorar el acceso, la eficiencia y la calidad de la atención para los pacientes de ictus en toda India, incluidas las comunidades desatendidas y las ciudades de nivel 2 y 3.
- En septiembre de 2025, Merck KGaA y Siemens ampliaron su asociación estratégica para acelerar la transformación digital en la industria de las ciencias de la vida. El nuevo Memorando de Entendimiento se centra en ofrecer soluciones de software integradas que aprovechan la automatización, los datos y la IA para conectar el descubrimiento de fármacos, el desarrollo y la fabricación, marcando el primer uso conjunto de la tecnología adquirida por Siemens como parte de la adquisición de Dotmatics completada en julio de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de componentes, segmentos de productos y soluciones, segmentos de aplicación y segmentos de usuarios finales, y segmentos regionales. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado. [reemplazar todos los segmentos en la cobertura del informe].
Perspectivas Futuras:
- Las plataformas de salud digital verán una adopción más amplia en hospitales y redes de atención integradas.
- Las soluciones de TI para la salud basadas en la nube se convertirán en el modelo de implementación dominante.
- Los estándares de interoperabilidad impulsarán las actualizaciones de los sistemas de información de salud heredados.
- La inteligencia artificial apoyará la toma de decisiones clínicas y la eficiencia operativa.
- Las soluciones de ciberseguridad ganarán prioridad debido al aumento de los riesgos de datos de salud.
- Las economías emergentes acelerarán la adopción de TI para la salud a través de programas públicos.
- Las tecnologías de atención remota ampliarán el acceso a servicios ambulatorios y domiciliarios.
- Las aseguradoras de salud aumentarán el uso de plataformas de análisis y detección de fraudes.
- La subcontratación de TI crecerá a medida que los proveedores reduzcan la complejidad tecnológica interna.
- El apoyo político sostendrá las inversiones a largo plazo en la transformación digital.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de TI en salud y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de TI en salud entre 2025 y 2032?
¿Qué segmento del mercado de TI en salud tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de TI en salud?
¿Quiénes son las empresas líderes en el mercado de TI en salud?
¿Qué región tuvo la mayor participación en el mercado de TI en salud en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de TI para la Salud Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de TI para la Salud Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 762,843 million → 2032: USD 2,404,278 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de TI para la Salud Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de TI para la Salud Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de TI para la Salud Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de TI para la Salud Market Drivers
- 3.3 Mercado de TI para la Salud Market Restraints & Challenges
- 3.4 Mercado de TI para la Salud Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de TI para la Salud Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de TI para la Salud Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de TI para la Salud category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de TI para la Salud Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de TI para la Salud Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de TI para la Salud market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de TI para la Salud Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de TI para la Salud Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de TI para la Salud Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de TI para la Salud (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de TI para la Salud Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de TI para la Salud Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de TI para la Salud Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de TI para la Salud Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de TI para la Salud Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de TI para la Salud Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de TI para la Salud Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de TI para la Salud Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de TI para la Salud Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
