
Visión General del Mercado
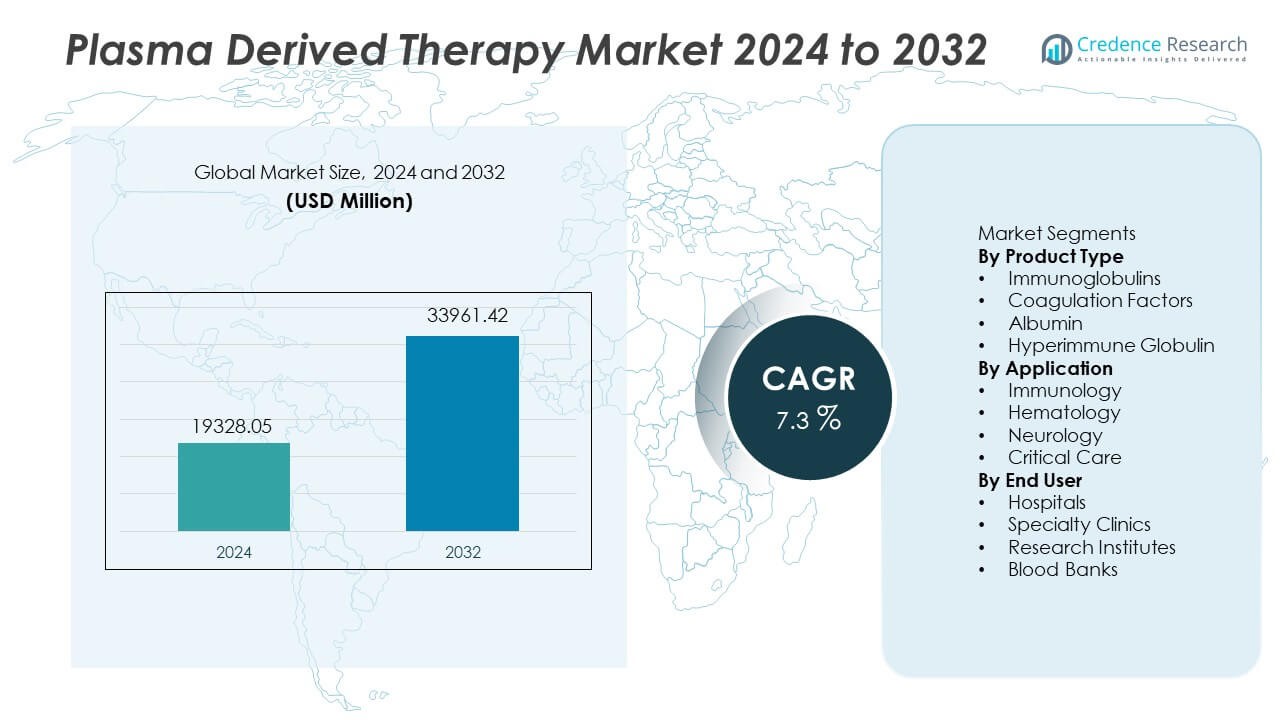
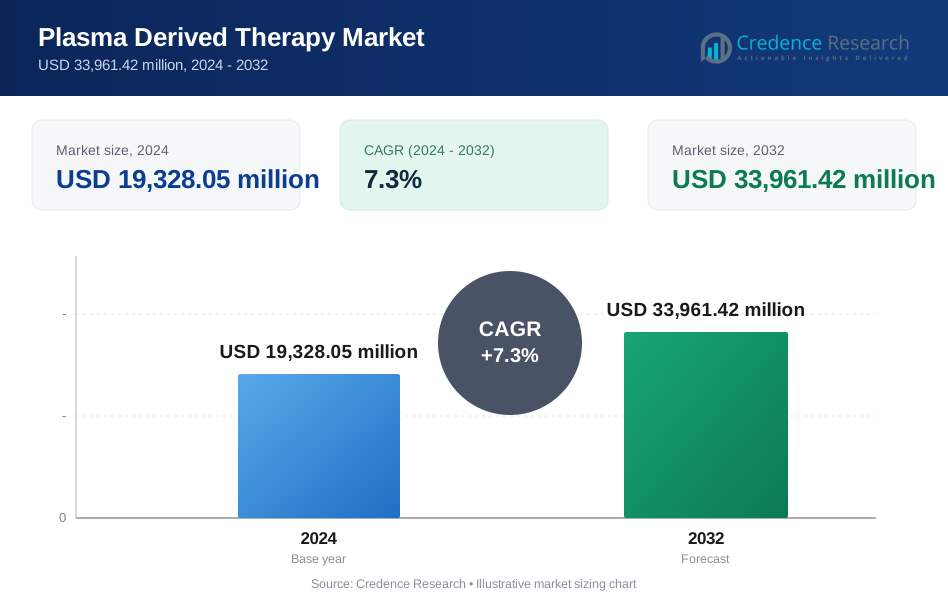
El mercado de Terapias Derivadas del Plasma fue valorado en USD 19,328.05 millones en 2024 y se proyecta que alcance USD 33,961.42 millones para 2032, registrando un CAGR del 7.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapias Derivadas del Plasma 2024 | USD 19,328.05 Millones |
| Mercado de Terapias Derivadas del Plasma, CAGR | 7.3% |
| Tamaño del Mercado de Terapias Derivadas del Plasma 2032 | USD 33,961.42 Millones |
Los principales actores en el mercado de Terapias Derivadas del Plasma incluyen CSL Behring, Grifols, Takeda Pharmaceutical, Octapharma, Kedrion Biopharma, Bio Products Laboratory, China Biologic Products, LFB Group, Biotest AG y Sanquin. Estas empresas fortalecen su posición mediante la expansión de la recolección de plasma, la mejora de los procesos de fraccionamiento y terapias dirigidas para inmunodeficiencia, hemofilia y aplicaciones de cuidados críticos. América del Norte sigue siendo la región dominante con una participación del 41%, respaldada por redes avanzadas de recolección de plasma y una fuerte cobertura de seguros para terapias de inmunoglobulina. Europa sigue con una participación del 29%, impulsada por la alta adopción de tratamientos para trastornos inmunológicos y hematológicos, mientras que Asia Pacífico continúa creciendo rápidamente a través de la expansión del acceso a la atención médica y el aumento de las tasas de diagnóstico.
Perspectivas del Mercado
- El mercado de Terapias Derivadas del Plasma alcanzó USD 19,328.05 millones en 2024 y alcanzará USD 33,961.42 millones para 2032 con un CAGR del 7.3% durante el período de pronóstico.
- La fuerte demanda de inmunoglobulinas impulsa la expansión del mercado ya que el tipo de producto tiene una participación del 48% respaldada por el aumento de trastornos autoinmunes, diagnósticos mejorados y mayores tasas de prescripción en hospitales y centros de infusión especializados.
- Las tendencias del mercado incluyen inversión en fraccionamiento avanzado de plasma, formulaciones de alta pureza y programas de donantes ampliados que mejoran el suministro, la seguridad y el rendimiento clínico en el cuidado de la inmunología y la hematología.
- La actividad competitiva se centra en expandir las redes de recolección de plasma, el cumplimiento regulatorio, los sistemas de inactivación viral y nuevas indicaciones de tratamiento, mientras que la disponibilidad limitada de donantes y el alto costo de producción siguen siendo las principales restricciones para los proveedores de terapias derivadas del plasma.
- América del Norte lidera la demanda regional con una participación del 41%, seguida por Europa con un 29% y Asia Pacífico con un 21%, respaldada por el uso creciente en cuidados críticos, un fuerte reembolso y el aumento del diagnóstico de casos de deficiencia inmunológica.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
Las inmunoglobulinas lideran este segmento con una participación del 48%, impulsadas por la fuerte demanda para tratar trastornos de inmunodeficiencia primaria y enfermedades autoinmunes en los principales sistemas de salud. La creciente prevalencia de condiciones relacionadas con el sistema inmunológico y una mayor conciencia sobre las terapias basadas en anticuerpos apoyan una rápida adopción en los mercados desarrollados. Los factores de coagulación siguen debido al creciente número de pacientes con hemofilia y al mejor acceso a las terapias de reemplazo. El uso de albúmina se expande en trastornos hepáticos y manejo de shock, mientras que la globulina hiperinmune gana tracción en infecciones raras y entornos post-exposición. Los avances en la fraccionación del plasma continúan fortaleciendo la capacidad de producción y mejorando la disponibilidad en los mercados regulados.
- Por ejemplo, Takeda informó haber ampliado la capacidad de producción de Gammagard Liquid a 7 millones de gramos anuales en sus sitios de plasma en EE. UU. y expandió la recolección de plasma a más de 200 centros en todo el mundo.
Por Aplicación
La inmunología domina este segmento con una participación del 51%, respaldada por un mayor diagnóstico de deficiencias inmunológicas y tasas crecientes de prescripción para protocolos de tratamiento autoinmunes. La hematología se beneficia del uso rutinario de factores de coagulación para trastornos hemorrágicos hereditarios y control quirúrgico. La neurología ve un uso creciente de IVIG en neuropatías neuromusculares e inflamatorias donde la modulación de anticuerpos ofrece beneficios clínicos. Los cuidados críticos dependen de la albúmina para el manejo de shock, quemaduras y traumas. La demanda aumenta a medida que las guías terapéuticas amplían las indicaciones clínicas para terapias basadas en inmunoglobulina y coagulación en hospitales y proveedores de atención especializada en muchas regiones.
- Por ejemplo, Octapharma registró el uso de Octagam para la polineuropatía desmielinizante inflamatoria crónica en un gran número de países en todo el mundo tras su expansión regulatoria en Europa.
Por Usuario Final
Los hospitales representan una participación del 55%, impulsados por la amplia adopción de terapias derivadas del plasma en unidades de cuidados críticos, departamentos de hematología y centros de tratamiento de trastornos inmunológicos. Los grandes hospitales públicos y privados manejan pacientes complejos de inmunología y hemofilia que requieren soporte de infusión rutinario y supervisión clínica cercana. Las clínicas especializadas siguen debido al aumento de la entrega ambulatoria de inmunoglobulina para casos autoinmunes crónicos. Los institutos de investigación contribuyen al desarrollo y evaluación de derivados de plasma de próxima generación dirigidos a nuevas indicaciones. Los bancos de sangre apoyan la recolección de plasma y la cadena de suministro, permitiendo un mayor rendimiento bajo estándares de calidad regulados. La creciente conciencia sobre las terapias amplía el acceso al tratamiento en redes de salud desarrolladas.
Impulsores Clave del Crecimiento
Aumento de la Prevalencia de Trastornos Inmunes y Autoinmunes
La incidencia global de deficiencia inmune y enfermedades autoinmunes continúa aumentando, creando una demanda sostenida de inmunoglobulinas derivadas del plasma. Los diagnósticos mejorados y la conciencia permiten la detección temprana de disfunciones inmunológicas en muchos sistemas de salud. Las guías clínicas apoyan el uso de inmunoglobulina en inmunodeficiencia primaria, neuropatías inflamatorias crónicas y trastornos autoinmunes de plaquetas. La creciente adopción en el cuidado pediátrico y geriátrico expande los volúmenes terapéuticos. Los proveedores de salud invierten en servicios de infusión que mejoran el acceso al tratamiento. Estos factores fortalecen el crecimiento del mercado en regiones desarrolladas y emergentes con atención especializada en expansión.
- Por ejemplo, CSL Behring amplió las opciones de dosificación de Hizentra ofreciendo varios tamaños de jeringas prellenadas para apoyar a individuos con polineuropatía desmielinizante inflamatoria crónica e inmunodeficiencia primaria.
Aumento de la Demanda de Terapias de Coagulación y Hemofilia
La hemofilia y los trastornos hemorrágicos raros requieren terapias de reemplazo de factores de rutina derivadas del plasma humano. La ampliación del cribado neonatal mejora el diagnóstico temprano y la gestión clínica a largo plazo. El aumento del uso de factores de coagulación durante cirugías mayores apoya su adopción en hospitales. Las tecnologías avanzadas de fraccionamiento de plasma mejoran los perfiles de seguridad y los estándares de inactivación viral. Los programas de acceso para pacientes y el mejor reembolso apoyan una mayor disponibilidad de terapias de coagulación. Estas medidas impulsan la demanda en redes de atención médica desarrolladas, especialmente donde los trastornos hemorrágicos hereditarios tienen un mayor seguimiento clínico.
- Por ejemplo, Kedrion Biopharma opera una red de fabricación global con múltiples instalaciones de fraccionamiento de plasma que producen una variedad de terapias, incluidas las para trastornos de coagulación, inmunodeficiencias y otras condiciones.
Crecimiento en Aplicaciones de Cuidados Críticos y Quirúrgicos
El creciente uso de albúmina y globulina hiperinmune en cuidados críticos apoya una fuerte adopción en hospitales. La albúmina juega un papel vital en la terapia de choque, trauma, quemaduras e insuficiencia hepática, que siguen siendo comunes en muchas regiones. Los protocolos de recuperación quirúrgica utilizan derivados del plasma para el reemplazo de volumen e inmunomodulación. La inversión en unidades de cuidados intensivos hospitalarios aumenta la demanda de productos plasmáticos utilizados en medicina de emergencia. Estas terapias apoyan la estabilización del paciente y mejoran los resultados de recuperación. La investigación clínica ampliada fomenta nuevas indicaciones que fortalecen la relevancia del mercado en cuidados agudos y hospitales multispecialidad.
Tendencias y Oportunidades Clave
Cambio Hacia Tecnologías de Alta Pureza y Fraccionamiento Mejorado
Los fabricantes invierten en técnicas de purificación, inactivación viral y cromatografía que mejoran la seguridad del producto y el rendimiento clínico. Los productos de inmunoglobulina y albúmina de alta pureza reducen el riesgo de contaminación e hipersensibilidad. La demanda crece por tecnologías que permiten mejores rendimientos de separación y un suministro estable a través del fraccionamiento avanzado. Estas mejoras amplían la disponibilidad de productos para condiciones inmunológicas y hematológicas en expansión. Los proveedores se centran en el cumplimiento normativo que apoya la expansión comercial en mercados globales.
- Por ejemplo, Grifols opera una plataforma de fraccionamiento en el área de Barcelona diseñada para procesar un volumen sustancial de plasma cada año, aplicando un proceso de purificación multietapa validado, que incluye pasos de cromatografía, para IVIG.
Expansión de Redes de Recolección de Plasma y Programas de Donantes
El aumento de centros de recolección de plasma y programas de reclutamiento de donantes mejora la seguridad del suministro para los productores. Las regiones con una fuerte infraestructura de donantes apoyan un crecimiento constante del volumen para la producción de inmunoglobulina y factores de coagulación. Las iniciativas de salud pública fomentan la donación voluntaria y aumentan la disponibilidad de plasma para la fabricación. Esta tendencia apoya la sostenibilidad a largo plazo de las terapias derivadas del plasma a medida que la demanda aumenta a nivel mundial. Las empresas invierten en el cribado de donantes y tecnología de recolección avanzada para garantizar la seguridad y el procesamiento de alta calidad.
- Por ejemplo, Biotest AG opera centros de donantes en Alemania y Hungría que juntos recolectan más de 450,000 litros de plasma fuente al año para productos de IVIG y coagulación.
Desafíos Clave
Suministro Limitado de Plasma y Dependencia de la Disponibilidad de Donantes
Los productos de plasma dependen en gran medida de la disponibilidad de donantes humanos, lo que hace que la cadena de suministro sea sensible a la participación de los donantes, la regulación y las restricciones de salud pública. Los brotes de enfermedades estacionales o las condiciones de pandemia pueden interrumpir los ciclos de donación. La disponibilidad limitada aumenta el costo y plantea restricciones de suministro para productos de inmunoglobulina y coagulación de alta demanda. Los fabricantes enfrentan desafíos para aumentar la producción sin suficientes grupos de donantes.
Marco Regulatorio Estricto y Alto Costo de Producción
La fraccionación del plasma requiere procesos complejos de purificación e inactivación viral que aumentan el costo de fabricación. Las vías regulatorias exigen un estricto cumplimiento, validación de seguridad y estándares de calidad extensos para el uso clínico. Estos requisitos extienden los plazos de aprobación y aumentan los gastos operativos. Los productores más pequeños encuentran difícil ingresar al mercado debido a las altas necesidades de capital y la inversión regulatoria.
Análisis Regional
América del Norte
América del Norte tiene una participación del 41%, respaldada por una sólida infraestructura de recolección de plasma y una alta adopción de tratamientos para inmunodeficiencia, hemofilia y trastornos autoinmunes. Estados Unidos lidera el uso debido a servicios avanzados de infusión especializada y amplia cobertura de reembolso. Las grandes redes de recolección de plasma aseguran la estabilidad del suministro para las empresas de fraccionamiento que operan a nivel mundial. Los hospitales y clínicas especializadas dependen de inmunoglobulinas y factores de coagulación para el manejo rutinario de pacientes. Canadá y Estados Unidos continúan expandiendo el uso crítico de albúmina y productos hiperimmunes. Las sólidas directrices clínicas y los marcos regulatorios avanzados apoyan el consumo a largo plazo en los principales sistemas de salud.
Europa
Europa representa una participación del 29%, impulsada por sólidos sistemas de salud en Alemania, Francia, Italia y el Reino Unido. La alta adopción de tratamientos para trastornos inmunitarios crónicos y enfermedades hemorrágicas raras impulsa una demanda sostenida de inmunoglobulinas y factores de coagulación. Las autoridades de salud pública promueven la donación de plasma y la fraccionación avanzada para la autosuficiencia. Los hospitales integran productos de albúmina y hiperimmunes en protocolos de cuidados críticos y quirúrgicos. La inversión continua en investigación fomenta un uso clínico más amplio de terapias derivadas del plasma en neurología y hematología. El cumplimiento de los estándares de calidad y seguridad fortalece la aceptación del producto y la aprobación regulatoria para indicaciones ampliadas.
Asia Pacífico
Asia Pacífico tiene una participación del 21%, respaldada por la creciente prevalencia de trastornos inmunitarios y el aumento del acceso a productos sanguíneos en China, Japón, Corea del Sur e India. El aumento del gasto en salud y la mejora del diagnóstico impulsan un fuerte crecimiento para la terapia de inmunoglobulina y coagulación. La capacidad local de recolección de plasma continúa desarrollándose, respaldada por programas de donantes e iniciativas de salud pública. Los hospitales aumentan la dependencia de la albúmina para cuidados críticos y enfermedades hepáticas. La creciente inversión en atención especializada y el aumento de la cobertura de seguros apoyan la adopción a largo plazo. Asia Pacífico sigue siendo una región de alto crecimiento debido a las necesidades clínicas no satisfechas y la creciente concienciación de los pacientes.
América Latina
América Latina representa una participación del 6%, impulsada por la adopción gradual de productos de inmunoglobulina y coagulación en Brasil, México y Argentina. Los hospitales dependen de derivados de plasma importados debido a la capacidad local limitada de fraccionamiento. El aumento del acceso a la atención médica apoya el tratamiento de inmunología y hematología en los principales centros urbanos. Los gobiernos aumentan el apoyo para la gestión de enfermedades raras, ampliando el acceso de los pacientes. Las unidades de cuidados críticos adoptan la albúmina en el tratamiento de trauma y emergencias. La expansión del mercado sigue siendo moderada debido a las restricciones económicas, pero la mejora de la infraestructura de salud fortalece la demanda.
Oriente Medio y África
Oriente Medio y África representan una participación del 3%, impulsada por el creciente número de inversiones en hospitales y el aumento de la capacidad de tratamiento para trastornos inmunológicos y hematológicos en los países del Golfo. El suministro basado en importaciones apoya la demanda en Arabia Saudita, EAU y Qatar, donde la atención especializada se expande rápidamente. El uso de albúmina e inmunoglobulina aumenta en hospitales terciarios y unidades de cuidados críticos. Las capacidades limitadas de recolección de plasma y las brechas regulatorias limitan la disponibilidad más amplia en toda África. La mejora gradual en la infraestructura de salud y las asociaciones de suministro internacional apoyan el crecimiento a largo plazo en los principales mercados.
Segmentaciones del Mercado:
Por Tipo de Producto
- Inmunoglobulinas
- Factores de Coagulación
- Albúmina
- Globulina Hiperinmune
Por Aplicación
- Inmunología
- Hematología
- Neurología
- Cuidados Críticos
Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Institutos de Investigación
- Bancos de Sangre
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Terapias Derivadas del Plasma presenta a grandes empresas como CSL Behring, Grifols, Takeda Pharmaceutical, Octapharma, Kedrion Biopharma, Bio Products Laboratory, China Biologic Products, LFB Group, Biotest AG y Sanquin. Los principales fabricantes amplían la capacidad de recolección de plasma e invierten en tecnologías avanzadas de fraccionamiento para asegurar el suministro y mejorar la pureza del producto en terapias de inmunoglobulina, factores de coagulación y albúmina. Las empresas se centran en la inactivación viral, la purificación cromatográfica y el cumplimiento normativo para mejorar los perfiles de seguridad clínica mientras apoyan una adopción más amplia en inmunología y cuidados críticos. Un fuerte énfasis en las terapias para la hemofilia y enfermedades raras impulsa asociaciones estratégicas, acuerdos de licencia y expansión geográfica hacia mercados de alto crecimiento en Asia Pacífico y América Latina. Varios actores invierten en el reclutamiento de donantes, sistemas de cribado e infraestructura de recolección especializada para satisfacer la creciente demanda global, mientras que los estrictos requisitos regulatorios moldean el desarrollo de productos, los plazos de aprobación y las estrategias de precios en todas las regiones.
Análisis de Jugadores Clave
- CSL Behring
- Grifols
- Takeda Pharmaceutical
- Octapharma
- Kedrion Biopharma
- Bio Products Laboratory
- China Biologic Products
- LFB Group
- Biotest AG
- Sanquin
Desarrollos Recientes
- En octubre de 2025, CSL Behring firmó una Carta de Intención con la Alianza Farmacéutica Pan-Canadiense (pCPA) para el reembolso público de HEMGENIX (terapia génica para la Hemofilia B).
- En abril de 2025, CSL Behring lanzó ANDEMBRY para la prevención de ataques agudos en angioedema hereditario en Japón.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda futura aumentará a medida que los trastornos inmunológicos continúen creciendo en todo el mundo.
- El uso de inmunoglobulina se expandirá en enfermedades autoinmunes crónicas e inflamatorias.
- La terapia con factores de coagulación aumentará debido a un mejor diagnóstico de la hemofilia.
- El consumo de albúmina crecerá en el cuidado crítico y la gestión de la insuficiencia hepática.
- Las aplicaciones de globulina hiperinmune se ampliarán en la prevención y tratamiento de infecciones.
- Las redes de recolección de plasma se expandirán en mercados desarrollados y emergentes.
- Los procesos de fraccionamiento de alta pureza y avanzados mejorarán los estándares de seguridad.
- La investigación desarrollará nuevas indicaciones clínicas y formulaciones especializadas.
- Los programas de acceso regional mejorarán la disponibilidad para los pacientes en regiones en desarrollo.
- La creciente presión de costos impulsará la eficiencia y la optimización de la cadena de suministro.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de terapias derivadas del plasma y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de terapias derivadas del plasma entre 2024 y 2032?
¿Qué segmento del mercado de terapias derivadas del plasma tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de terapias derivadas del plasma?
¿Quiénes son las empresas líderes en el mercado de Terapias Derivadas del Plasma?
¿Qué región tuvo la mayor participación en el mercado de Terapias Derivadas de Plasma en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapias Derivadas del Plasma Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapias Derivadas del Plasma Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,328.05 million → 2032: USD 33,961.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapias Derivadas del Plasma Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapias Derivadas del Plasma Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapias Derivadas del Plasma Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapias Derivadas del Plasma Market Drivers
- 3.3 Mercado de Terapias Derivadas del Plasma Market Restraints & Challenges
- 3.4 Mercado de Terapias Derivadas del Plasma Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapias Derivadas del Plasma Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapias Derivadas del Plasma Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapias Derivadas del Plasma category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapias Derivadas del Plasma Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapias Derivadas del Plasma Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapias Derivadas del Plasma market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapias Derivadas del Plasma Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapias Derivadas del Plasma Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapias Derivadas del Plasma Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapias Derivadas del Plasma (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapias Derivadas del Plasma Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapias Derivadas del Plasma Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapias Derivadas del Plasma Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapias Derivadas del Plasma Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapias Derivadas del Plasma Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapias Derivadas del Plasma Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapias Derivadas del Plasma Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapias Derivadas del Plasma Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapias Derivadas del Plasma Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
