
Visión General del Mercado:
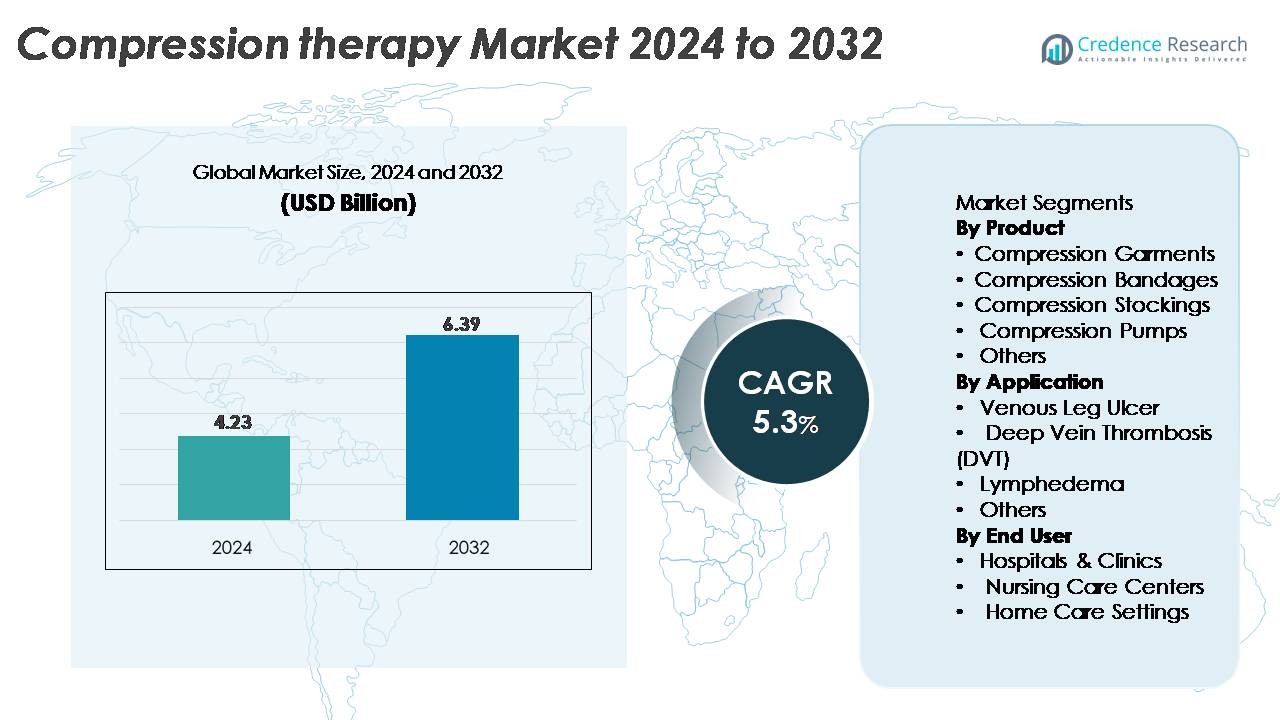
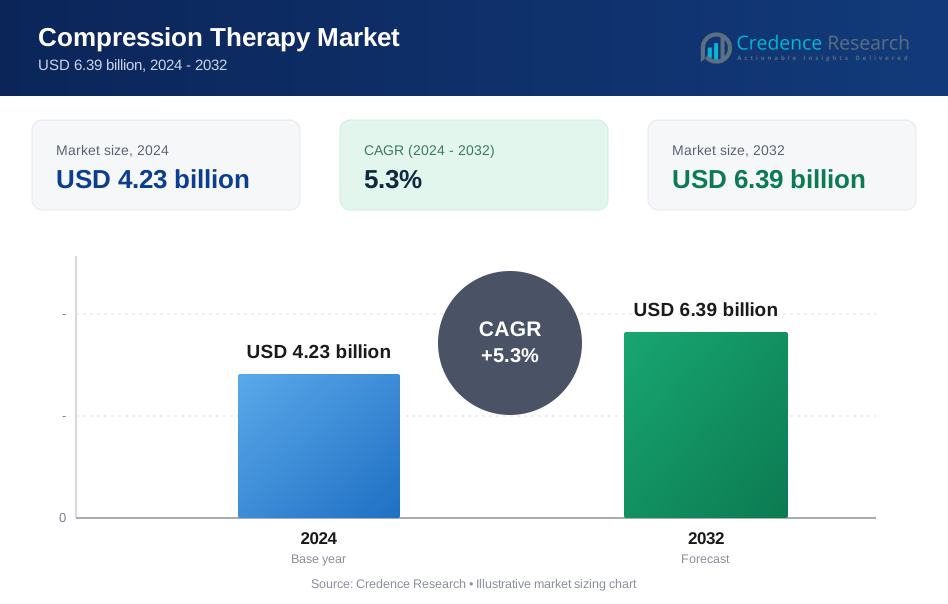
El mercado global de Terapia de Compresión fue valorado en USD 4.23 mil millones en 2024 y se proyecta que alcance USD 6.39 mil millones para 2032, creciendo a una CAGR del 5.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapia de Compresión 2024 | USD 4.23 Mil Millones |
| Terapia de Compresión, CAGR | 5.3% |
| Tamaño del Mercado de Terapia de Compresión 2032 | USD 6.39 Mil Millones |
El mercado de la terapia de compresión está conformado por un fuerte grupo de fabricantes globales, incluyendo Tactile Systems Technology, Inc., PAUL HARTMANN Pty. Ltd, Smith & Nephew, Essity Aktiebolag (publ), SIGVARIS, Bio Compression Systems, Inc., medi GmbH & Co. KG, Arjo y 3M. Estas empresas compiten mediante innovaciones en prendas de compresión graduada, sistemas de vendaje multicapa y dispositivos avanzados de compresión neumática diseñados para trastornos venosos crónicos y manejo del linfedema. Los portafolios de productos enfatizan cada vez más la comodidad, la precisión de la presión y la idoneidad para uso en el hogar. América del Norte lidera el mercado con aproximadamente un 38% de participación, respaldada por una infraestructura avanzada de cuidado de heridas, sistemas de reembolso sólidos y una alta adopción clínica de soluciones de terapia de compresión.
Perspectivas del Mercado:
- El mercado de la terapia de compresión fue valorado en USD 4.23 mil millones en 2024 y se proyecta que alcance USD 6.39 mil millones para 2032, registrando una CAGR del 5.3% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente prevalencia de úlceras venosas en las piernas, linfedema y edema postquirúrgico, junto con la creciente adopción de prendas de compresión, medias y bombas neumáticas en entornos clínicos y de atención domiciliaria.
- Las tendencias clave incluyen la aparición de sistemas de compresión inteligentes, telas transpirables multicapa y dispositivos neumáticos portátiles que mejoran la comodidad del paciente, el cumplimiento y la accesibilidad al tratamiento en el hogar.
- El panorama competitivo presenta una fuerte actividad de SIGVARIS, Essity Aktiebolag, 3M, Smith & Nephew, medi GmbH & Co. KG y Tactile Systems Technology, con empresas que se expanden a través de la innovación, asociaciones y redes de distribución más amplias.
- Regionalmente, América del Norte lidera con un 38% de participación de mercado, seguida por Europa con un 30% y Asia-Pacífico con un 20%, mientras que las prendas de compresión mantienen la participación dominante del producto debido a su uso clínico generalizado y preferencia del paciente.
Análisis de Segmentación del Mercado:
Por Producto:
Las prendas de compresión representan el subsegmento dominante, representando la mayor participación de mercado debido a su uso generalizado en el manejo de trastornos venosos, linfedema y necesidades de recuperación relacionadas con el deporte. Su liderazgo está impulsado por la disponibilidad de niveles de compresión graduada, mejor transpirabilidad de las telas y diseños amigables para el paciente que apoyan la adherencia a largo plazo. Las vendas y medias de compresión continúan viendo una demanda estable en entornos clínicos de cuidado de heridas, mientras que las bombas de compresión ganan tracción para el manejo avanzado del linfedema. La creciente innovación en textiles inteligentes y sistemas de compresión ajustables fortalece la adopción de productos tanto en entornos hospitalarios como de atención domiciliaria.
- Por ejemplo, SIGVARIS produce medias de compresión graduada que ofrecen rangos de presión clínicamente validados de 15–20 mmHg, 20–30 mmHg y 30–40 mmHg.
Por Aplicación:
Las úlceras venosas en las piernas tienen la cuota de mercado dominante, respaldadas por una creciente carga global de insuficiencia venosa crónica y la efectividad clínica de la terapia de compresión en acelerar la cicatrización de úlceras. La demanda se ve impulsada además por el aumento de las poblaciones diabéticas y el creciente uso de sistemas de compresión multicapa en los protocolos de cuidado de heridas. El linfedema representa otro segmento significativo, impulsado por el aumento de la supervivencia al cáncer y las complicaciones linfáticas postquirúrgicas. Las aplicaciones de trombosis venosa profunda se benefician de la adopción de terapias preventivas, particularmente entre pacientes inmóviles y ancianos. En general, las guías clínicas que promueven la compresión como terapia de primera línea refuerzan el crecimiento del segmento.
- Por ejemplo, el sistema de compresión multicapa PROFORE de Smith & Nephew está diseñado para ofrecer una presión terapéutica sostenida de 40 mmHg en el tobillo en el manejo de úlceras venosas en las piernas, mientras que el JOBST FarrowWrap de Essity proporciona bandas de compresión ajustables con un sistema de tensión calibrado para mantener 20–50 mmHg durante la movilidad.
Por Usuario Final:
Los hospitales y clínicas representan la mayor cuota de mercado, impulsados por un alto flujo de pacientes, programas avanzados de cuidado de heridas y el uso de sistemas de vendaje multicapa y dispositivos de compresión neumática en entornos de atención aguda. Los centros de atención de enfermería muestran un crecimiento constante ya que el manejo de trastornos venosos crónicos y linfedema sigue siendo esencial en las poblaciones de atención a largo plazo. Los entornos de atención domiciliaria continúan expandiéndose rápidamente, respaldados por prendas de compresión fáciles de usar y bombas portátiles que permiten un tratamiento descentralizado. El mayor enfoque en terapias autogestionadas rentables y el monitoreo de heridas guiado por telemedicina fortalece la transición hacia soluciones de compresión basadas en el hogar.
Impulsores Clave del Crecimiento:
Aumento de la Prevalencia de Trastornos Venosos y Linfedema
La creciente carga global de insuficiencia venosa crónica, úlceras venosas en las piernas y linfedema sigue siendo un catalizador principal para la expansión de la terapia de compresión. Las poblaciones envejecidas, los estilos de vida sedentarios prolongados y el aumento de las tasas de obesidad incrementan significativamente la aparición de complicaciones vasculares que requieren manejo de compresión a largo plazo. Los sistemas de salud están integrando cada vez más la terapia de compresión en las vías de tratamiento estándar debido a su capacidad clínicamente probada para mejorar el retorno venoso, reducir el edema y acelerar la cicatrización de heridas. Además, el linfedema relacionado con el cáncer sigue impulsando la demanda de soluciones de compresión avanzadas, incluyendo prendas de gradiente y bombas neumáticas. Con requisitos de uso recurrente, particularmente en condiciones crónicas, la terapia de compresión mantiene una adopción fuerte y consistente en hospitales, centros de cuidado de heridas y entornos domésticos.
- Por ejemplo, el sistema Flexitouch Plus de Tactile Medical ofrece terapia neumática a través de 32 cámaras controladas de manera independiente y proporciona configuraciones de presión ajustables entre 20 y 40 mmHg, permitiendo una descongestión dirigida para pacientes con linfedema crónico o relacionado con el cáncer.
Expansión del Cuidado en el Hogar y la Autogestión del Paciente
El cambio hacia la atención médica descentralizada y el tratamiento en el hogar ha acelerado la adopción de prendas de compresión, medias y bombas de compresión portátiles. Los pacientes prefieren cada vez más soluciones que permitan una terapia cómoda y continua sin visitas clínicas frecuentes, especialmente aquellos que manejan enfermedades venosas crónicas y linfedema. Los avances en materiales ligeros, diseños ergonómicos y características de presión ajustable mejoran la adherencia y hacen que la autogestión sea más práctica. Los profesionales de la salud también apoyan la terapia de compresión en el hogar para reducir la carga hospitalaria y disminuir los costos de tratamiento. El creciente acceso al monitoreo remoto de heridas basado en telesalud y las consultas virtuales fortalecen aún más la viabilidad del cuidado en el hogar. Esta transición no solo empodera a los pacientes, sino que también amplía la oportunidad comercial para los fabricantes que se centran en productos de compresión amigables para el consumidor.
- Por ejemplo, para la compresión uniforme y secuencial de la pantorrilla/muslo, el sistema opera en un ciclo cronometrado automáticamente de 60 segundos que consiste en aproximadamente 12 segundos de inflación seguidos de 48 segundos de desinflado. Para la compresión del pie, el ciclo es de 3 segundos de inflación seguidos de 27 segundos de desinflado.
Avances Tecnológicos en Sistemas de Compresión Inteligentes y Adaptativos
La innovación tecnológica está transformando el panorama de la terapia de compresión, particularmente con la aparición de dispositivos de compresión inteligentes, tejidos avanzados y sistemas neumáticos adaptativos. Los fabricantes están integrando características como sensores de presión, ciclos de inflación automatizados, control de presión basado en microprocesadores y tejidos transpirables de múltiples capas para mejorar los resultados terapéuticos y la comodidad del usuario. Estas tecnologías permiten una dosificación más precisa de la compresión, mejoran el cumplimiento del paciente y apoyan la terapia personalizada, resultados clave para el cuidado crónico y postquirúrgico. Además, las bombas de compresión conectadas digitalmente facilitan el seguimiento del cumplimiento y proporcionan a los clínicos datos en tiempo real para ajustar los planes de tratamiento. Las inversiones continuas en I+D y la creciente comercialización de dispositivos neumáticos avanzados están posicionando la terapia de compresión mejorada tecnológicamente como un motor importante del crecimiento del mercado a largo plazo.
Tendencias y Oportunidades Clave:
Creciente Integración de Textiles Inteligentes y Tecnologías de Compresión Portátiles
Los dispositivos de compresión inteligentes representan una tendencia transformadora, ofreciendo oportunidades para que los fabricantes integren electrónica, sensores y materiales responsivos en las prendas. Estas innovaciones permiten la medición en tiempo real de la circunferencia de las extremidades, la distribución de presión y los patrones de hinchazón, permitiendo que las prendas ajusten automáticamente los niveles de compresión a lo largo del día. Tales capacidades mejoran significativamente la adherencia, especialmente entre pacientes ancianos o con movilidad limitada que tienen dificultades con las prendas tradicionales. La colaboración entre ingenieros textiles, empresas de dispositivos médicos y firmas de salud digital está acelerando el desarrollo de estas soluciones de próxima generación. A medida que la atención médica se desplaza hacia tratamientos personalizados y basados en datos, los textiles inteligentes abren oportunidades comerciales sustanciales dentro de los mercados de manejo de enfermedades crónicas, recuperación deportiva y rehabilitación.
- Por ejemplo, la línea JOBST Confidence de Essity utiliza la tecnología ContourFit, incorporando 23 puntos de medición de extremidades y tejido avanzado en 3D para ofrecer una forma anatómica precisa y una compresión consistente durante su uso.
Aumento en la Adopción de Dispositivos de Compresión Neumática Portátiles
Las bombas de compresión neumática portátiles están ganando popularidad debido a su facilidad de uso, movilidad y capacidad para proporcionar una presión terapéutica consistente. Estos dispositivos responden a la creciente demanda de los pacientes por opciones de tratamiento no invasivo en el hogar y ofrecen una alternativa convincente a los sistemas neumáticos basados en clínicas. Sus diseños ligeros y alimentados por batería los hacen adecuados para actividades diarias mientras mantienen una reducción consistente del edema. Las oportunidades de mercado están aumentando a medida que los fabricantes integran interfaces intuitivas, modos de presión programables y características de seguimiento de cumplimiento. Con el aumento de las campañas de concienciación sobre el linfedema y las mejoras en la cobertura de seguros en múltiples regiones, las tecnologías neumáticas portátiles se están volviendo cada vez más accesibles, creando un fuerte potencial de crecimiento a largo plazo.
- Por ejemplo, el controlador del sistema neumático portátil Nimbl de Tactile Medical pesa menos de 2 libras (aproximadamente 0.9 kg) y presenta múltiples modos de presión determinados por un proveedor de atención médica para un tratamiento individualizado, mientras que su opción de batería recargable permite una verdadera movilidad para los usuarios en casa.
Desafíos Clave:
Baja Cumplimiento del Paciente y Dificultad en la Adherencia a Largo Plazo
A pesar de su efectividad clínica, las prendas y medias de compresión enfrentan desafíos persistentes relacionados con la adherencia del paciente. Muchos pacientes tienen dificultades para ponerse y quitarse las prendas debido a la rigidez, la estrechez o la incomodidad, lo que lleva a un uso inconsistente y resultados terapéuticos reducidos. Problemas como la retención de calor, la irritación de la piel y un ajuste inadecuado desaniman aún más la adherencia a largo plazo. En condiciones crónicas que requieren terapia continua, el bajo cumplimiento limita significativamente la efectividad y aumenta el riesgo de recurrencia de úlceras o edema no controlado. Los proveedores de atención médica deben dedicar tiempo adicional a educar a los pacientes sobre la aplicación adecuada, y los fabricantes deben innovar continuamente para mejorar la comodidad, la ajustabilidad y la usabilidad. Superar las barreras de adherencia sigue siendo crucial para maximizar el éxito clínico y la penetración en el mercado.
Limitaciones de Reembolso y Variación Entre Regiones
Las políticas de reembolso para la terapia de compresión varían ampliamente entre países, creando desafíos tanto para los pacientes como para los proveedores. En varias regiones, las prendas de compresión y las bombas neumáticas avanzadas están sub-reembolsadas o no están cubiertas en absoluto, lo que resulta en altos costos de bolsillo. Estas barreras financieras desalientan a los pacientes a comprar prendas médicamente necesarias o a reemplazarlas en los intervalos recomendados. Las estructuras de reembolso inconsistentes también afectan las recomendaciones de los proveedores de atención médica y limitan la adopción de dispositivos de compresión avanzados en entornos clínicos. Esta disparidad económica ralentiza el crecimiento del mercado, particularmente en regiones de ingresos bajos y medios, a pesar de una alta carga de enfermedad. Abordar las inconsistencias de reembolso es esencial para mejorar el acceso y apoyar una adopción terapéutica más amplia.
Análisis Regional:
América del Norte
América del Norte posee la mayor participación en el mercado de terapia de compresión, representando aproximadamente el 38% de los ingresos globales. La alta prevalencia de insuficiencia venosa crónica, linfedema y trastornos vasculares relacionados con el estilo de vida impulsa la adopción generalizada de prendas de compresión y bombas neumáticas. La región se beneficia de una infraestructura avanzada de cuidado de heridas, alta conciencia entre los clínicos y un fuerte apoyo de reembolso para dispositivos de compresión. Los fabricantes continúan introduciendo sistemas tecnológicamente avanzados con mayor comodidad, control de presión e integración digital. La presencia de los principales actores del mercado y la amplia adopción de atención médica domiciliaria refuerzan aún más la posición de liderazgo de América del Norte.
Europa
Europa representa el segundo mercado regional más grande con aproximadamente un 30% de participación, respaldado por protocolos de cuidado vascular bien establecidos y una alta prevalencia de úlceras venosas en las piernas entre las poblaciones envejecidas. Países como Alemania, el Reino Unido y Francia mantienen una fuerte adopción clínica debido a las directrices estandarizadas que recomiendan la compresión como terapia de primera línea para los trastornos venosos. La cobertura de reembolso para medias, vendajes y sistemas de múltiples capas también impulsa un uso constante. Los avances tecnológicos en tejidos transpirables y soluciones de compresión adaptativa continúan ganando terreno tanto en entornos hospitalarios como en programas de cuidado de heridas basados en la comunidad. La creciente preferencia de los pacientes por la terapia domiciliaria respalda aún más el crecimiento del mercado.
Asia-Pacífico
Asia-Pacífico posee aproximadamente el 20% del mercado y es la región de más rápido crecimiento, impulsada por la expansión del acceso a la atención médica, el aumento de la carga de enfermedades crónicas y la creciente conciencia de los beneficios de la terapia de compresión. Países como China, Japón e India muestran una creciente demanda de prendas de compresión para el manejo del linfedema, el edema postquirúrgico y las complicaciones relacionadas con úlceras diabéticas. Las mejoras en los servicios de cuidado de heridas, combinadas con la proliferación de productos de compresión asequibles, expanden la adopción en hospitales y entornos domiciliarios. La urbanización y los cambios en el estilo de vida continúan elevando el riesgo de condiciones venosas, fortaleciendo la demanda a largo plazo. Las capacidades de fabricación regionales mejoran aún más la disponibilidad y asequibilidad de los productos.
América Latina
América Latina representa aproximadamente el 7% del mercado global, respaldada por el aumento en el diagnóstico de trastornos venosos y la expansión del acceso a servicios especializados de cuidado de heridas. Brasil y México lideran la adopción regional, impulsados por crecientes inversiones en salud y la disponibilidad de prendas y vendajes de compresión rentables. La conciencia clínica sobre la terapia de compresión sigue aumentando, particularmente en el manejo de úlceras crónicas y linfedema. Sin embargo, las estructuras de reembolso inconsistentes limitan la adopción de dispositivos neumáticos avanzados. A pesar de estas limitaciones, el mercado se beneficia de la mejora de los programas de manejo de enfermedades crónicas y la aceptación más amplia de soluciones de compresión domiciliaria.
Oriente Medio y África
La región de Oriente Medio y África posee una participación de mercado estimada del 5%, con un crecimiento gradual impulsado por el aumento de la incidencia de diabetes, obesidad y enfermedades vasculares. Se observa una mayor adopción en los países del Golfo con infraestructura sanitaria avanzada, mientras que la penetración del mercado más amplia sigue limitada por desafíos de asequibilidad y una limitada conciencia clínica en áreas de menores ingresos. Los hospitales integran cada vez más vendajes y medias de compresión en los protocolos de cuidado de heridas, particularmente para las complicaciones del pie diabético. Los fabricantes internacionales están expandiendo las asociaciones de distribución para mejorar la disponibilidad regional. Las crecientes inversiones en clínicas especializadas y el cuidado de enfermedades crónicas apoyan el potencial del mercado a largo plazo.
Segmentaciones del mercado:
Por producto
- Prendas de Compresión
- Vendajes de Compresión
- Medias de Compresión
- Bombas de Compresión
- Otros
Por Aplicación
- Úlcera Venosa de Pierna
- Trombosis Venosa Profunda (TVP)
- Linfedema
- Otros
Por Usuario Final
- Hospitales y Clínicas
- Centros de Cuidado de Enfermería
- Entornos de Cuidado en el Hogar
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo:
El panorama competitivo del mercado de la terapia de compresión se caracteriza por la fuerte presencia de compañías globales de dispositivos médicos y fabricantes especializados en cuidado de heridas que se enfocan en la innovación de productos, la eficacia clínica y la comodidad del paciente. Los principales actores compiten a través de avances en prendas de compresión graduada, sistemas de vendaje multicapa y bombas de compresión neumática de próxima generación con control de presión mejorado y capacidades de monitoreo digital. Las empresas continúan invirtiendo en telas transpirables, diseños ajustables y características ergonómicas que mejoran la adherencia a largo plazo para pacientes con venas crónicas y linfedema. Las iniciativas estratégicas como lanzamientos de productos, fusiones y expansión geográfica siguen siendo centrales para fortalecer la presencia en el mercado, mientras que las asociaciones con centros de cuidado de heridas y proveedores de atención médica en el hogar apoyan una distribución más amplia. El creciente énfasis en la atención basada en el valor también alienta a los fabricantes a desarrollar soluciones rentables que reduzcan la recurrencia de úlceras y mejoren los resultados para los pacientes.
Análisis de Jugadores Clave:
- Tactile Systems Technology, Inc.
- PAUL HARTMANN Pty. Ltd
- Smith & Nephew
- Essity Aktiebolag (publ)
- SIGVARIS
- Bio Compression Systems, Inc.
- medi GmbH & Co. KG
- Arjo
- 3M
Desarrollos Recientes:
- En noviembre de 2025, PAUL HARTMANN Pty. Ltd (HARTMANN Group) anunció que aumentó las ventas a EUR 1,826.0 millones en los primeros nueve meses de 2025, con un crecimiento orgánico del 2.0%, respaldado por ganancias en sus segmentos principales, incluidos productos para el cuidado de heridas y del paciente.
- En junio de 2025, Tactile Medical presentó nuevos resultados clínicos en la Reunión Anual de ASCO 2025 demostrando que su dispositivo neumático avanzado Flexitouch Plus mejora significativamente la calidad de vida y reduce la hinchazón en el linfedema relacionado con el cáncer de cabeza y cuello, en comparación con el cuidado habitual.
- En octubre de 2024, Tactile Systems Technology, Inc. (Tactile Medical) lanzó una plataforma de compresión neumática de próxima generación llamada Nimbl, ahora disponible comercialmente en los EE. UU. para el tratamiento del linfedema de las extremidades superiores.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado verá una creciente adopción de prendas de compresión inteligentes equipadas con sensores para el monitoreo de presión en tiempo real y terapia personalizada.
- Los dispositivos de compresión neumática portátiles ganarán mayor tracción a medida que la atención domiciliaria continúe expandiéndose globalmente.
- Los avances en tejidos transpirables y antimicrobianos mejorarán la comodidad del paciente y la adherencia a largo plazo a la terapia de compresión.
- Las plataformas habilitadas con IA mejorarán el monitoreo remoto para enfermedades venosas crónicas, apoyando una gestión clínica más proactiva y basada en datos.
- Los fabricantes intensificarán la investigación en sistemas de compresión adaptativos que ajusten automáticamente la presión durante la actividad diaria.
- El crecimiento de las poblaciones envejecidas elevará la demanda de soluciones de compresión dirigidas a la insuficiencia venosa y la prevención de úlceras.
- El aumento de la conciencia sobre la gestión del linfedema impulsará una adopción más amplia de productos de compresión en el cuidado posterior a la oncología.
- Las mejoras en el reembolso en regiones en desarrollo apoyarán una mayor adopción de prendas y bombas de compresión.
- Las colaboraciones entre innovadores textiles y empresas de dispositivos médicos acelerarán los avances en productos.
- La expansión de los ecosistemas digitales de cuidado de heridas integrará la terapia de compresión de manera más fluida en las vías de gestión de heridas crónicas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la terapia de compresión y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de terapia de compresión entre 2024 y 2032?
¿Qué segmento de Terapia de Compresión tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la terapia de compresión?
¿Quiénes son las empresas líderes en el mercado de la terapia de compresión?
¿Qué región tuvo la mayor participación en el mercado de terapia de compresión en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapia de Compresión Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapia de Compresión Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.23 billion → 2032: USD 6.39 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapia de Compresión Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapia de Compresión Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapia de Compresión Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapia de Compresión Market Drivers
- 3.3 Mercado de Terapia de Compresión Market Restraints & Challenges
- 3.4 Mercado de Terapia de Compresión Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapia de Compresión Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapia de Compresión Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapia de Compresión category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapia de Compresión Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapia de Compresión Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapia de Compresión market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapia de Compresión Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapia de Compresión Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapia de Compresión Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapia de Compresión (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapia de Compresión Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapia de Compresión Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapia de Compresión Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapia de Compresión Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapia de Compresión Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapia de Compresión Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapia de Compresión Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapia de Compresión Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapia de Compresión Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
