
Visión General del Mercado
El mercado de terapéuticos para la criptococosis se proyecta que crecerá de USD 510.42 millones en 2024 a un estimado de USD 843.85 millones para 2032, con un CAGR del 8.74% de 2024 a 2032. El crecimiento refleja una demanda sostenida de tratamiento antifúngico en pacientes inmunocomprometidos, especialmente aquellos con infección avanzada por VIH, trasplantes de órganos y malignidades hematológicas. La creciente adopción de la terapia de inducción basada en guías, un diagnóstico más amplio en entornos de atención terciaria y el uso continuo de azoles orales para el tratamiento de consolidación y mantenimiento apoyan la expansión del mercado. América del Norte lidera el mercado, respaldada por una sólida infraestructura hospitalaria, mayores tasas de diagnóstico, acceso establecido a antifúngicos y una gestión amplia liderada por especialistas de infecciones fúngicas invasivas.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Terapéuticos para la Criptococosis 2024 | USD 510.42 millones |
| CAGR del Mercado de Terapéuticos para la Criptococosis | 8.74% |
| Tamaño del Mercado de Terapéuticos para la Criptococosis 2032 | USD 843.85 millones |
Perspectivas del Mercado
- América del Norte mantuvo la posición regional líder en 2024 con el 34.2% de los ingresos globales, impulsada por la atención hospitalaria especializada, volúmenes de trasplantes y amplia disponibilidad de antifúngicos.
- Los antifúngicos dominaron por clase de medicamento con una participación estimada del 68.4% en 2024 porque siguen siendo la terapia central en el tratamiento de inducción, consolidación y mantenimiento.
- La demanda de tipo de molécula fue liderada por la anfotericina B con una participación estimada del 42.1%, respaldada por su papel central en la gestión de la meningitis criptocócica severa.
- Pfizer, Merck & Co., Gilead Sciences, Teva y Astellas Pharma representan cinco importantes participantes del mercado con un amplio alcance antiinfeccioso y canales institucionales establecidos.
- La tendencia clave del mercado se centra en un mayor uso de regímenes de inducción basados en anfotericina B liposomal junto con azoles orales de bajo costo para terapia ambulatoria a largo plazo.
Análisis de Segmentación del Mercado
Los antifúngicos mantuvieron la mayor participación del segmento de clase de medicamento con un estimado del 68.4% en 2024. Este dominio refleja su papel directo como tratamiento estándar de primera línea en las fases aguda y de mantenimiento del cuidado de la criptococosis. Los hospitales continúan priorizando la anfotericina B, la flucitosina y los azoles en vías de tratamiento definidas, mientras que la terapia combinada crece desde una base más pequeña a medida que las guías clínicas favorecen cada vez más los regímenes de inducción multidroga para enfermedades severas. La anfotericina B representó la mayor participación del segmento de tipo de molécula con un estimado del 42.1% en 2024. Su posición líder se debe al uso constante en la terapia de inducción para la meningitis criptocócica, especialmente en pacientes hospitalizados y críticamente enfermos. Las formulaciones liposomales también apoyan la concentración de ingresos porque los clínicos las prefieren cuando la seguridad renal y la tolerabilidad son importantes, mientras que los azoles siguen siendo esenciales para la reducción y la supresión a largo plazo. La vía de administración IV representó el liderazgo dominante con una participación estimada del 57.6% en 2024. El liderazgo de IV refleja la necesidad de un tratamiento rápido para pacientes hospitalizados durante la inducción, particularmente en infecciones severas del sistema nervioso central y casos de alto riesgo inmunocomprometidos. La terapia oral continúa expandiéndose a través de fluconazol y otros azoles utilizados después de la estabilización, pero la iniciación impulsada por el hospital mantiene la administración IV en la posición líder.Impulsores Clave del Crecimiento
El aumento de la población de pacientes inmunocomprometidos expande el volumen tratado
El creciente número de pacientes inmunocomprometidos continúa expandiendo la población tratada para los terapéuticos de criptococosis. La enfermedad avanzada por VIH sigue siendo el impulsor clínico más importante, particularmente en entornos donde el diagnóstico tardío y la interrupción del tratamiento persisten. Los programas de atención global ahora identifican más infecciones fúngicas más temprano, lo que aumenta la iniciación de la terapia de inducción, consolidación y mantenimiento. Este patrón apoya la demanda recurrente de anfotericina B, flucitosina y azoles tanto en entornos hospitalarios como ambulatorios. La meningitis criptocócica aún representa aproximadamente el 15% de las muertes relacionadas con el SIDA en todo el mundo, lo que subraya la necesidad médica continua de una intervención antifúngica efectiva y oportuna. A medida que los sistemas de salud fortalecen las vías de atención del VIH y las redes de derivación, más pacientes ingresan al tratamiento más temprano, mejorando la utilización de medicamentos a lo largo del continuo de atención.Los protocolos de tratamiento hospitalario fortalecen la demanda de terapia de inducción
La práctica clínica favorece cada vez más las vías de tratamiento estructuradas lideradas por hospitales para la criptococosis, lo que apoya el uso de regímenes de inducción de mayor valor. La enfermedad severa a menudo se presenta con afectación del sistema nervioso central, presión intracraneal elevada y necesidad urgente de atención hospitalaria supervisada. Estos casos dependen de antifúngicos IV, monitoreo de laboratorio cercano y gestión especializada de enfermedades infecciosas. Los protocolos terapéuticos actualizados también han mejorado la estandarización de regímenes, ayudando a los hospitales a adquirir combinaciones definidas en lugar de inventarios fragmentados de agentes únicos. La Organización Mundial de la Salud recomienda enfoques de inducción más cortos centrados en la anfotericina B liposomal con agentes complementarios, reduciendo la carga de infusión y mejorando la viabilidad operativa en los centros de tratamiento. A medida que los hospitales terciarios alinean los formularios con estos protocolos, la compra se vuelve más predecible y apoya una adopción terapéutica más amplia.La disponibilidad de genéricos mejora la asequibilidad y el alcance del mercado
La disponibilidad más amplia de antifúngicos genéricos ha mejorado la asequibilidad y ampliado el alcance geográfico, especialmente en mercados sensibles al precio. Los azoles orales como el fluconazol siguen siendo centrales para la terapia de larga duración, y la competencia genérica ayuda a los proveedores a mantener la continuidad después del alta hospitalaria. Los menores costos de adquisición también apoyan la adquisición pública, la compra respaldada por donantes y la inclusión en programas de medicamentos esenciales. Esta dinámica de costos es importante porque el tratamiento de la criptococosis a menudo se extiende por meses y requiere acceso confiable más allá de la atención aguda. La demanda también se beneficia del crecimiento en otras poblaciones inmunosuprimidas, incluidos pacientes de trasplantes y oncología que enfrentan un mayor riesgo de infección fúngica invasiva. Solo en los Estados Unidos, se realizaron más de 46,000 trasplantes de órganos en 2023, lo que indica una cohorte grande y creciente que requiere una estrecha vigilancia fúngica y acceso oportuno a la terapia antifúngica.Tendencias y Oportunidades Clave
Los regímenes de inducción liposomal remodelan la práctica de tratamiento
La práctica clínica está cambiando hacia regímenes de inducción basados en anfotericina B liposomal que ofrecen mejor tolerabilidad y administración más sencilla que los antiguos horarios de infusión prolongados. Esta tendencia influye en los formularios hospitalarios, la planificación presupuestaria y la preferencia de los médicos en la meningitis criptocócica severa. También aumenta la demanda de productos que equilibran la eficacia con la seguridad renal y el uso más corto de recursos hospitalarios. La orientación global ha acelerado este cambio al respaldar la inducción basada en una sola dosis alta de anfotericina B liposomal, lo que puede reducir los días de infusión de siete a uno en protocolos de tratamiento seleccionados. Ese cambio mejora la viabilidad para los hospitales que manejan altas cargas de pacientes y capacidad de enfermería limitada.La terapia oral de reducción gana importancia operativa
La terapia oral sigue siendo indispensable después del control inicial de la enfermedad, y esto está impulsando un enfoque más fuerte en las vías de tratamiento de reducción y mantenimiento. Los azoles continúan beneficiándose de la amplia familiaridad de los prescriptores, la menor carga de administración y la idoneidad para el seguimiento ambulatorio. Los equipos de adquisición evalúan cada vez más la continuidad total del tratamiento en lugar de solo el costo de inducción hospitalaria. Esto apoya una demanda estable de suministro genérico confiable, herramientas de adherencia del paciente y prescripción vinculada al alta. A medida que más proveedores gestionan la criptococosis a través de programas integrados de enfermedades infecciosas, las formulaciones orales ganan importancia como el puente entre la estabilización aguda y la prevención de recaídas a largo plazo.Los mercados emergentes crean potencial de crecimiento liderado por el acceso
Existe una oportunidad significativa en expandir el acceso en Asia Pacífico, América Latina y África, donde la carga de la enfermedad sigue siendo alta pero la disponibilidad de tratamiento sigue siendo desigual. Las licitaciones públicas, la adquisición conjunta y las asociaciones de distribución local pueden mejorar el suministro de anfotericina B, flucitosina y fluconazol en entornos de alta necesidad. Los fabricantes que adapten los tamaños de los paquetes, la planificación de la cadena de frío y los precios institucionales a la demanda de los hospitales públicos pueden capturar volumen subpenetrado. Las oportunidades son más fuertes donde los gobiernos y los programas no estatales están mejorando los diagnósticos fúngicos, la vinculación del VIH a la atención y la disponibilidad de medicamentos esenciales. Un mejor acceso a regímenes de tratamiento completos apoyaría tanto los resultados clínicos como la profundidad del mercado.La innovación en formulaciones abre espacio para la diferenciación
La innovación de productos aún ofrece una oportunidad significativa en un mercado moldeado por la gestión de la toxicidad, la terapia prolongada y las limitaciones del flujo de trabajo hospitalario. Las empresas pueden diferenciarse a través de formulaciones lipídicas, presentaciones estables al calor, reconstitución más fácil y productos que se ajusten a entornos de tratamiento con bajos recursos. También hay espacio para modelos de terapia coempaquetada que simplifiquen la prescripción de inducción y consolidación en sistemas hospitalarios. La integración de pruebas rápidas de antígenos con protocolos de inicio de tratamiento podría aumentar aún más los inicios de terapia oportunos y reducir la pérdida entre el diagnóstico y la administración del medicamento. A medida que las vías clínicas se vuelven más estandarizadas, los proveedores con calidad confiable, soporte de capacitación y distribución amplia estarán mejor posicionados para asegurar la demanda institucional a largo plazo.Desafíos Clave
Las brechas de suministro limitan el acceso a regímenes completos
El acceso al tratamiento completo de la criptococosis sigue siendo desigual, especialmente en mercados con bajos recursos donde la disponibilidad de flucitosina y anfotericina B liposomal puede ser inconsistente. Los hospitales a menudo dependen de licitaciones centralizadas y suministro importado, lo que crea riesgo de retraso, desabastecimiento y sustitución con regímenes menos óptimos. Estas limitaciones debilitan la estandarización del tratamiento y pueden desviar la demanda hacia alternativas orales de menor costo incluso cuando la enfermedad severa requiere terapia de inducción más intensiva.La carga de toxicidad y el diagnóstico tardío ralentizan la adopción del tratamiento
La terapia de criptococosis aún conlleva una complejidad clínica significativa porque la anfotericina B puede requerir monitoreo renal, manejo de electrolitos y supervisión hospitalaria prolongada. Esto aumenta el costo total del tratamiento y limita el uso en instalaciones con débil soporte de laboratorio. El diagnóstico tardío también sigue siendo una barrera importante, ya que muchos pacientes se presentan tarde con meningitis avanzada o infección sistémica. La presentación tardía reduce la eficiencia del tratamiento, complica los resultados y limita el desarrollo del mercado en entornos donde las vías de prueba siguen fragmentadas.Análisis Regional
Tendencias del Mercado de Terapéuticos para la Criptococosis en América del Norte
América del Norte representó el 34.2% de los ingresos globales del mercado de terapéuticos para la criptococosis en 2024. La demanda regional se beneficia de la capacidad diagnóstica avanzada, fuertes redes de derivación de enfermedades infecciosas y alta intensidad de tratamiento en hospitales terciarios. Los centros de trasplantes, los programas de oncología y las clínicas especializadas en VIH impulsan el uso constante de la terapia de inducción basada en anfotericina B y azoles orales de larga duración. Los formularios hospitalarios favorecen cada vez más las formulaciones lipídicas cuando los clínicos buscan menor nefrotoxicidad y menor complejidad de manejo. Las estructuras de reembolso apoyan el acceso a antifúngicos de marca y genéricos, mientras que los compradores institucionales enfatizan la confiabilidad del suministro, la evidencia clínica y la alineación con la administración. La intensidad competitiva sigue siendo alta porque las empresas multinacionales y los proveedores genéricos sirven tanto a canales hospitalarios como a farmacias especializadas.Tendencias del Mercado de Terapéuticos para la Criptococosis en Asia Pacífico
Asia Pacífico representó el 27.6% de los ingresos globales del mercado de terapéuticos para la criptococosis en 2024. La región combina grandes grupos de pacientes con acceso desigual, creando un fuerte potencial de volumen pero una presión de precios persistente. India, China y partes del sudeste asiático contribuyen a la demanda a través de programas de atención del VIH, hospitales terciarios de enfermedades infecciosas y poblaciones inmunosuprimidas en aumento. Los azoles genéricos juegan un papel importante en la continuidad del tratamiento porque la asequibilidad influye fuertemente en los resultados de prescripción y adquisición pública. Los antifúngicos IV permanecen concentrados en centros de referencia urbanos donde la meningitis criptocócica severa se trata bajo supervisión especializada. La fortaleza de la manufactura local en India apoya el suministro regional, sin embargo, el acceso a la flucitosina y las formulaciones lipídicas premium siguen siendo menos consistentes en los mercados de menores ingresos.Tendencias del Mercado de Terapéuticos para la Criptococosis en Europa
Europa representó el 21.1% de los ingresos globales del mercado de terapéuticos para la criptococosis en 2024. El mercado refleja la adherencia estructurada a las guías, sistemas sólidos de farmacia hospitalaria y amplia disponibilidad de agentes antifúngicos esenciales en los principales países de Europa Occidental. La demanda se centra en hospitales terciarios que tratan a receptores de trasplantes, pacientes hematológicos y casos complejos de VIH. El uso de anfotericina B liposomal está relativamente bien establecido donde el reembolso apoya la terapia hospitalaria de mayor costo y los clínicos priorizan la seguridad. Los azoles orales mantienen un uso amplio para la consolidación y el mantenimiento, con genéricos apoyando el control de costos en sistemas públicos. Europa Occidental muestra una adopción premium estable, mientras que partes de Europa Central y Oriental dependen más fuertemente de la adquisición sensible al presupuesto y el suministro genérico.Tendencias del Mercado de Terapéuticos para la Criptococosis en América Latina
América Latina representó el 8.4% de los ingresos globales del mercado de terapéuticos para la criptococosis en 2024. La demanda regional está moldeada por la enfermedad criptocócica asociada al VIH, la presentación en etapas avanzadas y los patrones de compra del sector público. Brasil y México anclan la actividad del mercado a través de grandes redes hospitalarias, laboratorios de referencia y mecanismos de adquisición centralizados. El fluconazol genérico sigue siendo esencial porque los programas de tratamiento dependen de la terapia asequible de larga duración después del alta. La demanda de anfotericina B permanece concentrada en hospitales públicos y centros especializados, donde la planificación del suministro y la ejecución de la cadena de frío afectan la continuidad del tratamiento. El rendimiento del mercado varía según el país porque la profundidad del reembolso, la dependencia de importaciones y la gestión de existencias difieren ampliamente en los sistemas de salud pública.Tendencias del Mercado de Terapéuticos para la Criptococosis en Medio Oriente y África
Medio Oriente y África representaron el 8.7% de los ingresos globales del mercado de terapéuticos para la criptococosis en 2024. La región tiene una necesidad clínica sustancial, particularmente en África Subsahariana, pero la participación en los ingresos sigue limitada por las brechas de acceso y el gasto promedio más bajo en tratamiento. Los hospitales públicos y los programas respaldados por donantes impulsan la mayor parte de la demanda de anfotericina B y fluconazol, con la adquisición a menudo vinculada a presupuestos de medicamentos esenciales y ciclos de licitación. La expansión diagnóstica en la atención del VIH está mejorando la detección de casos, lo que apoya una iniciación de tratamiento más consistente en los centros de referencia. Los mercados del Golfo contribuyen con un mayor gasto por paciente porque los hospitales tienen mejor acceso a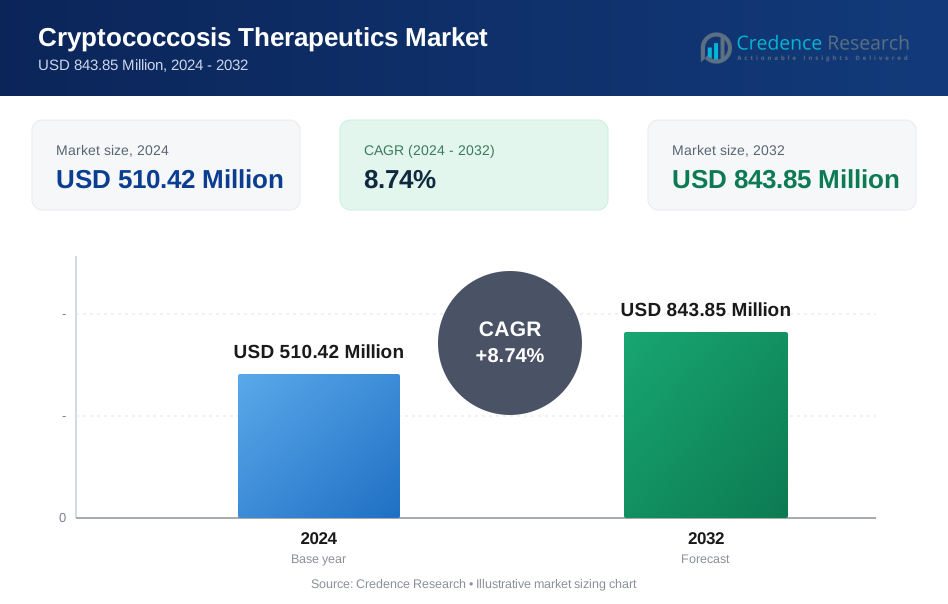
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
P: ¿Cuál es el tamaño del mercado de terapias para la criptococosis en 2024?
P: ¿Cuál es el tamaño del mercado de terapias para la criptococosis en 2024?
P: ¿Qué factores impulsan el crecimiento en el mercado de terapias para la criptococosis?
P: ¿Qué tendencia clave está dando forma al mercado de terapias para la criptococosis?
P: ¿Quiénes son los principales actores en el mercado de terapias para la criptococosis?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Terapéuticos para la Criptococosis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Terapéuticos para la Criptococosis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 510.42 Million → 2032: USD 843.85 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Terapéuticos para la Criptococosis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Terapéuticos para la Criptococosis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Terapéuticos para la Criptococosis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Terapéuticos para la Criptococosis Market Drivers
- 3.3 Mercado de Terapéuticos para la Criptococosis Market Restraints & Challenges
- 3.4 Mercado de Terapéuticos para la Criptococosis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Terapéuticos para la Criptococosis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Terapéuticos para la Criptococosis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Terapéuticos para la Criptococosis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Terapéuticos para la Criptococosis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Terapéuticos para la Criptococosis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Terapéuticos para la Criptococosis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Terapéuticos para la Criptococosis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Terapéuticos para la Criptococosis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Terapéuticos para la Criptococosis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Terapéuticos para la Criptococosis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Terapéuticos para la Criptococosis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Terapéuticos para la Criptococosis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Terapéuticos para la Criptococosis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Terapéuticos para la Criptococosis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Terapéuticos para la Criptococosis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Terapéuticos para la Criptococosis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Terapéuticos para la Criptococosis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Terapéuticos para la Criptococosis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Terapéuticos para la Criptococosis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
