
Visión General del Mercado
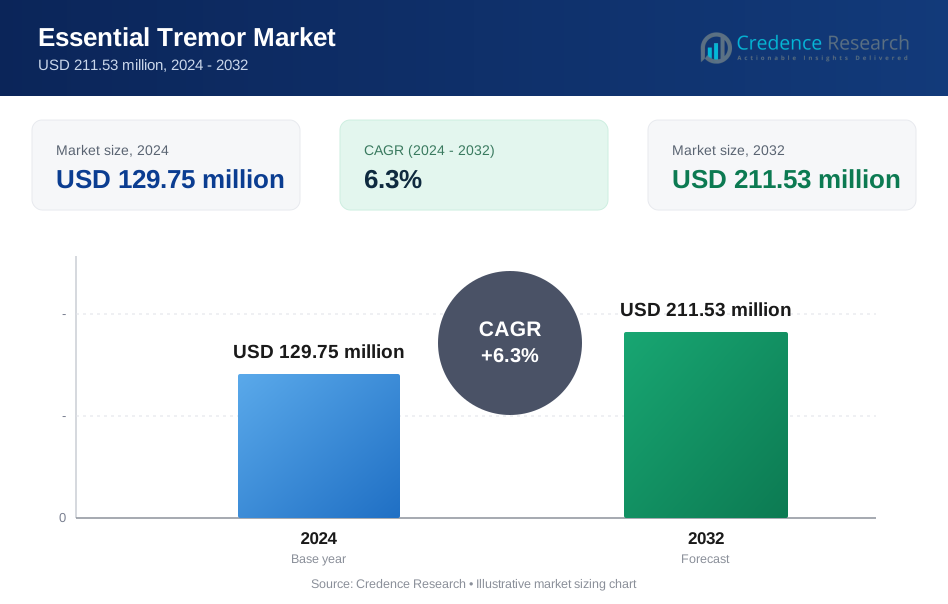
El tamaño del mercado de Temblor Esencial se valoró en USD 129.75 millones en 2024 y se anticipa que alcance USD 211.53 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Temblor Esencial 2024 | USD 129.75 Millones |
| Mercado de Temblor Esencial, CAGR | 6.3% |
| Tamaño del Mercado de Temblor Esencial 2032 | USD 211.53 Millones |
El mercado de Temblor Esencial está dominado por actores clave, incluidos InSightec Ltd., Merz Pharma, Neurocrine Biosciences, Sage Therapeutics y Dopa Solutions. InSightec, con su plataforma de ultrasonido focalizado guiado por MRI, lidera el segmento de tratamiento no invasivo, ofreciendo terapia de precisión con un riesgo mínimo para el paciente. Merz Pharma y Neurocrine Biosciences proporcionan opciones farmacéuticas efectivas, ampliando las vías de tratamiento para los pacientes. Sage Therapeutics y Dopa Solutions se centran en intervenciones neurológicas que mejoran la calidad de vida de los pacientes con temblor esencial. América del Norte posee la mayor participación del mercado, representando el 41% en 2024, impulsada por una sólida infraestructura de atención médica y una alta adopción de tratamientos avanzados como la estimulación cerebral profunda (DBS). Europa sigue con una participación del 28%, beneficiándose del acceso mejorado a atención especializada, mientras que Asia-Pacífico, con una participación del 17%, está experimentando un rápido crecimiento del mercado, particularmente en países como Japón y China.
Perspectivas del Mercado
- El mercado se valoró en USD 129.75 Millones en 2024 y se proyecta que crezca a un CAGR del 6.3 %.
- La creciente prevalencia del Temblor Esencial, particularmente en poblaciones mayores, continúa impulsando la demanda de tratamientos efectivos en todo el mundo.
- Los rápidos avances en tecnologías de tratamiento, como la Estimulación Cerebral Profunda (DBS) y terapias no invasivas, amplían las opciones de tratamiento y atraen a más pacientes.
- El creciente conocimiento del trastorno y las capacidades de diagnóstico mejoradas conducen a una detección más temprana y un mayor uso de intervenciones terapéuticas.
- La demanda regional está liderada por América del Norte con un 41 % de participación y Europa con un 28 % de participación, mientras que Asia-Pacífico tiene un 17 %; la fuerte presencia del segmento de temblor de extremidades superiores (45 % de participación) apoya aún más la expansión global del mercado.
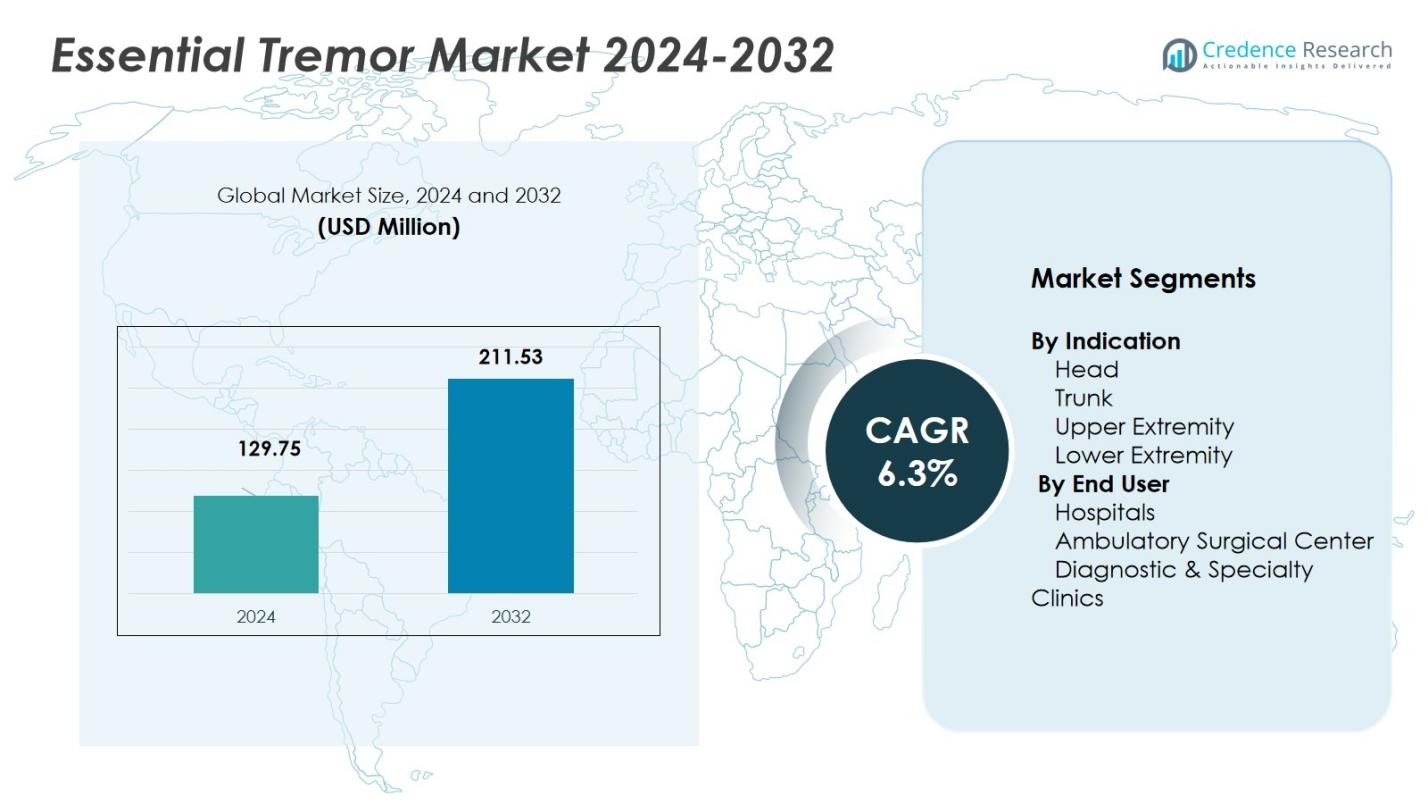 Análisis de Segmentación del Mercado:
Por Indicación:
El mercado de Temblor Esencial está segmentado por indicación en Cabeza, Tronco, Extremidad Superior y Extremidad Inferior. El segmento de Extremidad Superior posee la mayor participación, representando el 45% del mercado en 2024. Este dominio se atribuye a la alta prevalencia de temblores en las manos y brazos, que afectan significativamente las actividades diarias. La creciente demanda de tratamientos dirigidos a mejorar el control motor y la calidad de vida de los pacientes con temblores en las manos impulsa el crecimiento del segmento. Además, la creciente adopción de la estimulación cerebral profunda (DBS) para el tratamiento del temblor en la extremidad superior apoya esta tendencia.
- Por ejemplo, el sistema Infinity DBS aprobado por la FDA de Abbott se utiliza ampliamente para apuntar a los temblores de las extremidades superiores mediante la entrega de estimulación cerebral precisa, mejorando el control motor.
Por Usuario Final:
El segmento de usuario final del mercado de Temblor Esencial incluye Hospitales, Centros Quirúrgicos Ambulatorios (ASCs) y Clínicas de Diagnóstico y Especialidad. Los Hospitales lideran el mercado con una participación del 55% en 2024. La disponibilidad generalizada de atención especializada y opciones de tratamiento avanzadas, como DBS y terapia de ultrasonido focalizado, hace que los hospitales sean la opción preferida para los pacientes con temblor esencial. El creciente número de pacientes que requieren intervenciones quirúrgicas, combinado con la mejora de la infraestructura sanitaria, respalda el dominio de este segmento. Además, los hospitales ofrecen atención integral para casos complejos, lo que mejora aún más su participación en el mercado.
- Por ejemplo, el Hospital General de Massachusetts proporciona atención multidisciplinaria extensa para casos complejos de temblores, integrando cirugía con servicios de rehabilitación.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia del Temblor Esencial
El creciente aumento de la prevalencia del temblor esencial (ET), particularmente en poblaciones envejecidas, es un impulsor significativo para la expansión del mercado. A medida que aumenta la población anciana global, también aumenta el número de personas afectadas por el temblor esencial, lo que lleva a una mayor demanda de opciones de tratamiento. El impacto de la condición en las actividades diarias, como escribir y sostener objetos, lleva a los pacientes a buscar intervención médica, impulsando así el crecimiento del mercado. Además, el aumento de la conciencia sobre el trastorno y su manejo impulsa la adopción de soluciones terapéuticas avanzadas, apoyando el crecimiento del mercado.
- Por ejemplo, Cala Health ofrece el Cala kIQ, un dispositivo portátil aprobado por la FDA que proporciona terapia de estimulación aferente transcutánea (TAPS), clínicamente probada para reducir los temblores de acción en las manos en pacientes con temblor esencial.
Avances en Tecnologías de Tratamiento
Los avances tecnológicos en el tratamiento del temblor esencial, como la estimulación cerebral profunda (DBS) y la terapia de ultrasonido focalizado, están impulsando significativamente el crecimiento del mercado. DBS es particularmente efectivo para pacientes con temblores severos, ofreciendo una solución a largo plazo al apuntar a las regiones cerebrales responsables de la actividad del temblor. El ultrasonido focalizado, un procedimiento no invasivo, está ganando terreno debido a su capacidad para tratar temblores sin necesidad de cirugía. Estas innovaciones, combinadas con el desarrollo de dispositivos más precisos y efectivos, están mejorando el panorama general del tratamiento, contribuyendo a la expansión del mercado.
- Por ejemplo, el sistema Activa® DBS de Medtronic ha mostrado un alivio sostenido de los síntomas en pacientes con temblores severos al apuntar con precisión a regiones clave del cerebro.
Aumento del Gasto en Salud
El aumento del gasto en atención médica, especialmente en regiones desarrolladas, está fomentando el crecimiento del mercado de temblor esencial. Los gobiernos e instituciones privadas están incrementando las inversiones en infraestructura de salud, incluyendo atención especializada para trastornos neurológicos como el temblor esencial. Esta tendencia está mejorando el acceso a tratamientos avanzados e intervenciones quirúrgicas para los pacientes. Además, la cobertura de seguros para tratamientos de temblor esencial está mejorando, facilitando el acceso de los pacientes a terapias como DBS, lo que impulsa el crecimiento del mercado. Se espera que el aumento general en la financiación de la salud proporcione un apoyo a largo plazo para el mercado.
Tendencias y Oportunidades Clave
Cambio Hacia Opciones de Tratamiento No Invasivas
Hay una tendencia creciente hacia opciones de tratamiento no invasivas para el temblor esencial, como el ultrasonido focalizado y la estimulación magnética transcraneal (TMS). Estos métodos son preferidos debido a sus perfiles de menor riesgo y tiempos de recuperación más rápidos en comparación con las intervenciones quirúrgicas tradicionales. El ultrasonido focalizado, por ejemplo, ofrece a los pacientes los beneficios de un enfoque preciso del temblor sin necesidad de incisiones, lo que lo convierte en una opción atractiva. Este cambio hacia terapias menos invasivas presenta oportunidades significativas para que las empresas innoven e introduzcan nuevas modalidades de tratamiento más seguras para el temblor esencial.
- Por ejemplo, las empresas que utilizan tecnología MRgFUS se benefician de la retroalimentación térmica en tiempo real que mejora la precisión y seguridad durante el tratamiento.
Integración de la Inteligencia Artificial en el Tratamiento
La inteligencia artificial (IA) se está integrando cada vez más en el diagnóstico y tratamiento del temblor esencial, proporcionando una oportunidad para que el mercado evolucione. Los algoritmos de IA se están utilizando para mejorar el monitoreo del temblor, optimizar los ajustes de estimulación cerebral profunda y personalizar los planes de tratamiento. Estas tecnologías impulsadas por IA mejoran la precisión del diagnóstico y los resultados del tratamiento, ofreciendo a los pacientes soluciones más efectivas. El uso creciente de la IA en la atención médica abre oportunidades para que las empresas desarrollen productos innovadores que puedan mejorar el manejo del temblor esencial y mejorar la atención al paciente.
- Por ejemplo, Cala Health utiliza dispositivos portátiles con IA para monitorear los patrones de temblor y ofrecer terapia de neuromodulación no invasiva con retroalimentación personalizada.
Desafíos Clave
Altos Costos de Tratamiento
Uno de los principales desafíos que enfrenta el mercado del temblor esencial es el alto costo asociado con tratamientos avanzados, como la estimulación cerebral profunda (DBS) y el ultrasonido focalizado. El costo inicial de estas terapias, junto con el mantenimiento continuo y el cuidado post-tratamiento, puede ser prohibitivamente caro para muchos pacientes, especialmente en economías emergentes. Esta barrera de costos limita el acceso a tratamientos efectivos y obstaculiza el crecimiento del mercado en algunas regiones. Superar este desafío requiere esfuerzos para reducir los costos de tratamiento y mejorar la cobertura de seguros para hacer estas terapias más accesibles a una población de pacientes más amplia.
Conciencia Limitada y Diagnóstico Erróneo
A pesar de la creciente prevalencia del temblor esencial, la conciencia limitada sobre la condición sigue siendo un desafío significativo. Muchas personas con temblores leves pueden no buscar atención médica, asumiendo que los síntomas son benignos o parte del proceso de envejecimiento. Además, el temblor esencial a menudo se diagnostica erróneamente como enfermedad de Parkinson u otro trastorno neurológico, lo que lleva a retrasos en el tratamiento adecuado. Los esfuerzos aumentados para aumentar la conciencia entre los profesionales de la salud y el público en general, así como las mejoras en las herramientas de diagnóstico, son cruciales para superar este desafío y asegurar que los pacientes reciban la atención adecuada en el momento adecuado.
Análisis Regional
Norteamérica
Norteamérica lidera el mercado del Temblor Esencial, manteniendo una participación significativa del 41% en 2024. La región se beneficia de una infraestructura de salud bien establecida, alta conciencia sobre los trastornos neurológicos y una amplia adopción de tratamientos avanzados como la estimulación cerebral profunda (DBS) y el ultrasonido focalizado. Con una gran población envejecida, Norteamérica presenta una alta prevalencia de temblor esencial, particularmente entre los individuos mayores, lo que impulsa la demanda de terapias innovadoras. La presencia de importantes actores del mercado y sistemas de reembolso sólidos contribuyen aún más al dominio de esta región, asegurando un crecimiento constante y la adopción de nuevas opciones de tratamiento.
Europa
Europa posee una participación de mercado del 28% en el mercado del Temblor Esencial. La región disfruta de un acceso generalizado a atención neurológica avanzada y tratamientos especializados para el temblor esencial. La demanda de terapias tanto invasivas como no invasivas, incluyendo DBS y ultrasonido focalizado, está en aumento debido al creciente reconocimiento del temblor esencial como un trastorno distinto. Además, los sistemas de salud europeos están invirtiendo fuertemente en infraestructura, lo que lleva a mejorar las capacidades de diagnóstico. Con una población envejecida y un énfasis en procedimientos mínimamente invasivos, Europa presenta oportunidades sustanciales para el crecimiento del mercado.
Asia-Pacífico
La región de Asia-Pacífico está experimentando un rápido crecimiento en el mercado del Temblor Esencial, representando el 17% de la participación de mercado global en 2024. Países como China, Japón, India y Corea del Sur están viendo un aumento en las tasas de diagnóstico y acceso a la atención médica, impulsado por el creciente envejecimiento de la población y una mejor conciencia sobre los trastornos neurológicos. La demanda de opciones de tratamiento avanzadas, incluyendo DBS y ultrasonido focalizado, está aumentando a medida que mejora la infraestructura de salud. El rápido crecimiento proyectado de la región está respaldado por un aumento en la inversión en instalaciones de salud y el aumento de ingresos disponibles, creando una oportunidad significativa para la expansión del mercado.
América Latina
América Latina posee una participación del 7% del mercado del Temblor Esencial en 2024. Aunque aún está emergiendo en comparación con Norteamérica y Europa, la región está experimentando un crecimiento constante debido a la mejora de la infraestructura de salud y una creciente conciencia sobre los trastornos neurológicos. Países clave como Brasil y México están viendo un aumento en las inversiones para centros de atención neurológica y herramientas de diagnóstico, fomentando la demanda de opciones de tratamiento como DBS y ultrasonido focalizado. A medida que los sistemas de salud continúan evolucionando y el acceso a terapias avanzadas aumenta, se espera que América Latina muestre un crecimiento gradual pero prometedor en los próximos años.
Oriente Medio y África
La región de Oriente Medio y África tiene la participación más pequeña del mercado del Temblor Esencial con un 7% en 2024. Sin embargo, el mercado se está expandiendo gradualmente a medida que aumentan las inversiones en salud y la prevalencia de trastornos neurológicos. La creciente demanda de tratamientos especializados, como DBS y terapias no invasivas, está siendo apoyada por la expansión de la infraestructura de salud y el turismo médico. A pesar de las capacidades de diagnóstico limitadas y una menor conciencia en comparación con otras regiones, esta región muestra un potencial de crecimiento incremental debido a las mejoras continuas en el acceso a la salud y el creciente interés de los pacientes en tratamientos avanzados.
Segmentaciones del Mercado:
Por Indicación
- Cabeza
- Tronco
- Extremidad Superior
- Extremidad Inferior
Por Usuario Final
- Hospitales
- Centro Quirúrgico Ambulatorio
- Clínicas de Diagnóstico y Especialidad
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Temblor Esencial está liderado por actores clave como InSightec Ltd., Merz Pharma, Neurocrine Biosciences, Sage Therapeutics y Dopa Solutions. Estas empresas moldean el mercado a través de una combinación de ofertas terapéuticas avanzadas, amplios portafolios de productos e iniciativas estratégicas que apuntan tanto a tratamientos no invasivos como quirúrgicos. InSightec se destaca con su plataforma de ultrasonido focalizado guiado por MRI, que permite un tratamiento de precisión sin incisiones del temblor esencial y mejora la adopción por parte de los pacientes en escenarios donde la medicación falla. Mientras tanto, empresas de dispositivos establecidas como Abbott Laboratories, a través de sus sistemas de estimulación cerebral profunda, contribuyen a las opciones de tratamiento quirúrgico, complementando así las alternativas no invasivas y permitiendo un panorama de tratamiento integral. La estructura competitiva enfatiza la innovación, las asociaciones y la expansión del acceso al tratamiento - por ejemplo, la colaboración de InSightec con Philips Healthcare para mejorar el despliegue global de ultrasonido focalizado guiado por MR. Como resultado, la competencia no solo depende de la eficacia clínica, sino también de la diferenciación tecnológica, las aprobaciones regulatorias y el alcance geográfico, creando un entorno dinámico donde los líderes del mercado evolucionan constantemente sus estrategias para capturar una mayor cuota de mercado y abordar las necesidades no satisfechas de los pacientes.
Análisis de Jugadores Clave
- Neurocrine Biosciences
- Philips Healthcare
- InSightec’s Ltd.
- Samsung Medicon
- Dopa Solutions
- Merz Pharma
- Siemens Healthcare
- Abbott
- Shenzen Midray
- Sage Therapeutics
Desarrollos Recientes
- En marzo de 2024, InSightec obtuvo la aprobación de reembolso para su terapia de ultrasonido focalizado guiado por RM en Alemania para pacientes con temblor esencial, mejorando la accesibilidad al tratamiento en ese mercado.
- En enero de 2024, el tratamiento de ultrasonido focalizado guiado por RM para el temblor esencial obtuvo cobertura nacional recomendada en los Países Bajos, marcando un mayor apoyo institucional para la terapia no invasiva.
- En octubre de 2025, AbbVie informó resultados positivos de primera línea de un ensayo de Fase 2 que evalúa onabotulinumtoxinA (BOTOX®) para el temblor esencial de las extremidades superiores.
- En abril de 2024, la subsidiaria de Merz Pharma, Merz Therapeutics, firmó un acuerdo de compra de activos para adquirir dos medicamentos neurológicos comerciales, fortaleciendo su cartera de trastornos neurológicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Indicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- El mercado del Temblor Esencial continuará creciendo debido a la creciente prevalencia de la condición, particularmente en poblaciones envejecidas.
- Los avances en opciones de tratamiento no invasivas, como el ultrasonido focalizado, impulsarán la expansión del mercado al ofrecer a los pacientes alternativas más seguras y de recuperación más rápida.
- La adopción creciente de la estimulación cerebral profunda (DBS) como una opción de tratamiento confiable contribuirá significativamente al crecimiento del mercado.
- La creciente conciencia y el diagnóstico temprano del temblor esencial llevarán a una mayor demanda de intervenciones terapéuticas.
- El aumento del gasto en salud, especialmente en mercados emergentes, mejorará el acceso a tratamientos y diagnósticos avanzados.
- La integración de inteligencia artificial y aprendizaje automático en la personalización del tratamiento mejorará los resultados de los pacientes y aumentará la demanda del mercado.
- La investigación y desarrollo continuos conducirán a terapias innovadoras con mejor eficacia y menos efectos secundarios.
- La expansión de la infraestructura de salud en regiones como Asia-Pacífico y América Latina creará nuevas oportunidades de crecimiento.
- Las asociaciones y colaboraciones entre actores clave en los sectores de salud y tecnología acelerarán la innovación y el acceso al mercado.
- El creciente enfoque en la medicina personalizada y los enfoques centrados en el paciente impulsará el desarrollo de tratamientos a medida para el temblor esencial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de temblor esencial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de temblor esencial entre 2025 y 2032?
¿Qué segmento del mercado de temblor esencial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de temblor esencial?
¿Quiénes son las empresas líderes en el mercado del temblor esencial?
¿Qué región tuvo la mayor participación en el mercado del temblor esencial en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Temblor Esencial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Temblor Esencial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 129.75 million → 2032: USD 211.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Temblor Esencial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Temblor Esencial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Temblor Esencial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Temblor Esencial Market Drivers
- 3.3 Mercado de Temblor Esencial Market Restraints & Challenges
- 3.4 Mercado de Temblor Esencial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Temblor Esencial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Temblor Esencial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Temblor Esencial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Temblor Esencial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Temblor Esencial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Temblor Esencial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Temblor Esencial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Temblor Esencial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Temblor Esencial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Temblor Esencial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Temblor Esencial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Temblor Esencial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Temblor Esencial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Temblor Esencial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Temblor Esencial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Temblor Esencial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Temblor Esencial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Temblor Esencial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Temblor Esencial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
