
Visión General del Mercado de Suministros para Fisioterapia:
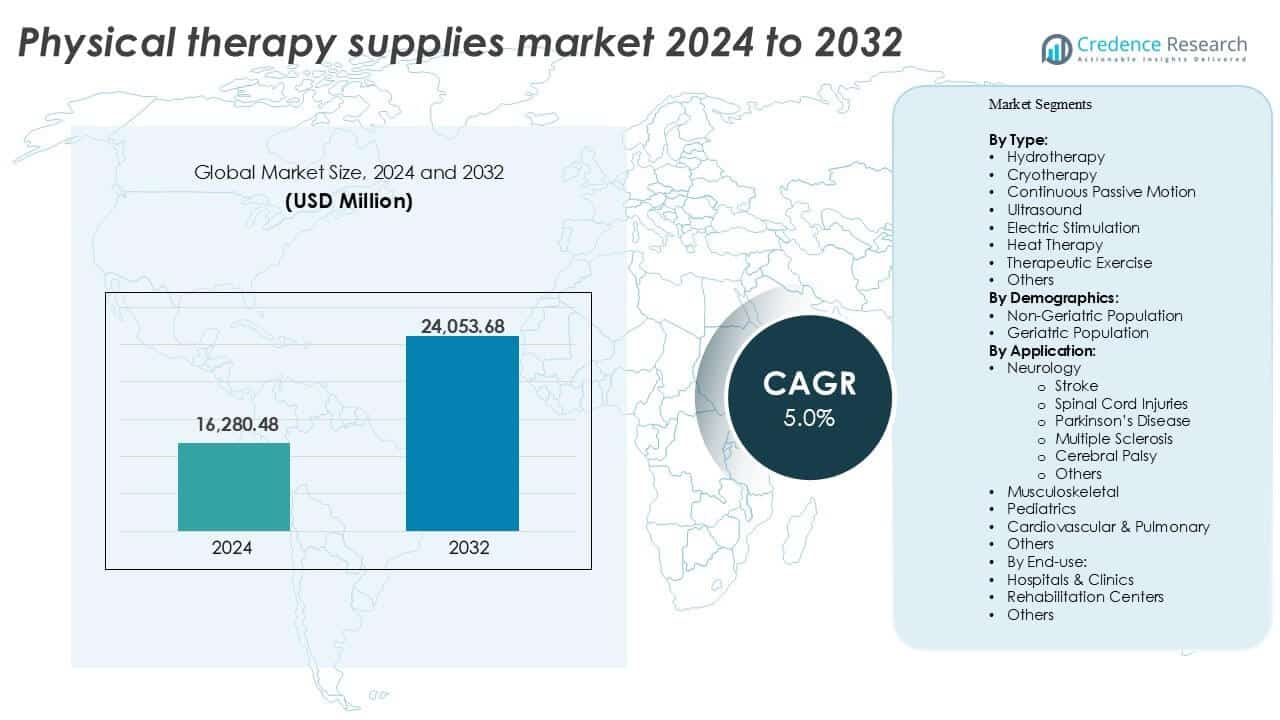
El tamaño del mercado global de suministros para fisioterapia se valoró en USD 16,280.48 millones en 2024 y se anticipa que alcanzará los USD 24,053.68 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.0% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Suministros para Fisioterapia 2024 | USD 16,280.48 millones |
| Mercado de Suministros para Fisioterapia, CAGR | 5.0% |
| Tamaño del Mercado de Suministros para Fisioterapia 2032 | USD 24,053.68 millones |
Los principales actores en el mercado de suministros para fisioterapia incluyen Dynatronics Corporation, BTL, Zimmer MedizinSysteme GmbH, Performance Health, Storz Medical AG, ITO Co. Ltd., EMS Physio Ltd., Enraf-Nonius, Whitehall Manufacturing y RICHMAR. Estas empresas dominan a través de fuertes redes de distribución, amplias ofertas de productos e innovación continua en tecnologías terapéuticas. América del Norte emergió como el mercado regional líder en 2024, capturando más del 35% de la cuota de mercado global. La región se beneficia de sistemas de salud avanzados, alta demanda de rehabilitación y amplia cobertura de seguros. Europa sigue, respaldada por un sistema de salud pública estructurado y el aumento de la prevalencia de trastornos neurológicos y ortopédicos. Asia-Pacífico es la región de más rápido crecimiento, impulsada por la expansión de la infraestructura de salud, el envejecimiento demográfico y el aumento de la conciencia sobre los beneficios de la fisioterapia. La intensidad competitiva sigue aumentando, con los principales actores centrados en soluciones compactas, fáciles de usar y digitalmente integradas para satisfacer las crecientes necesidades de terapia ambulatoria y domiciliaria.
Perspectivas del Mercado de Suministros para Fisioterapia
- El mercado global de suministros para fisioterapia se valoró en USD 16,280.48 millones en 2024 y se espera que alcance los USD 24,053.68 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.0%.
- El aumento de la demanda de rehabilitación postquirúrgica, el crecimiento de la población geriátrica y el incremento de casos de enfermedades crónicas son impulsores clave que fomentan la adopción de suministros terapéuticos en hospitales, clínicas y atención domiciliaria.
- La integración de dispositivos portátiles basados en IA y unidades de terapia portátiles para uso doméstico está dando forma a la innovación de productos y ampliando la accesibilidad en mercados emergentes.
- América del Norte lideró el mercado con más del 35% de participación en 2024, seguida por Europa y Asia-Pacífico, mientras que el segmento de ejercicio terapéutico tuvo la mayor participación entre los tipos debido a sus amplias aplicaciones en la recuperación ortopédica y neurológica.
- Los altos costos de los equipos y la cobertura de seguros limitada en algunas regiones restringen el acceso a dispositivos avanzados, especialmente en países en desarrollo, afectando la penetración más amplia del mercado a pesar de las crecientes necesidades de rehabilitación.
Análisis de Segmentación del Mercado de Suministros para Fisioterapia:
Por Tipo
El ejercicio terapéutico tuvo la mayor cuota de mercado en 2024 entre todos los tipos de suministros para fisioterapia. Su dominio se debe al uso generalizado en planes de rehabilitación para condiciones musculoesqueléticas y neurológicas. La demanda se ve impulsada por el aumento de las necesidades de recuperación postquirúrgica y programas de manejo de lesiones a largo plazo. La terapia de calor y los dispositivos de estimulación eléctrica también mostraron un fuerte crecimiento, respaldados por la creciente demanda de métodos no invasivos para el alivio del dolor. La hidroterapia y la crioterapia ganaron terreno en entornos de recuperación de lesiones deportivas. El movimiento pasivo continuo y la terapia de ultrasonido están expandiéndose en el cuidado ortopédico. Los crecientes programas de rehabilitación ambulatoria continúan apoyando la adopción de terapias multimodales en estos tipos.
- Por ejemplo, las bandas de resistencia utilizadas en el ejercicio terapéutico a menudo proporcionan niveles de tensión desde 1 kg hasta más de 20 kg, permitiendo un entrenamiento de fuerza adaptado para varios grupos de pacientes.
Por Demografía
La población geriátrica dominó el segmento demográfico, representando la mayor cuota de ingresos en 2024. El aumento de las tasas de envejecimiento y una mayor prevalencia de trastornos relacionados con la edad, como la osteoartritis y el accidente cerebrovascular, impulsan la demanda de suministros para fisioterapia entre los adultos mayores. Este grupo frecuentemente requiere rehabilitación a largo plazo para la restauración de la movilidad, el equilibrio y la fuerza. Los usuarios no geriátricos, aunque en menor proporción, generan una demanda significativa a través de la medicina deportiva, la recuperación de accidentes y la terapia postoperatoria. Sin embargo, el enfoque constante de la atención médica en el cuidado de los ancianos y la necesidad de manejo de condiciones crónicas refuerzan la posición líder del segmento geriátrico.
- Por ejemplo, los entrenadores de equilibrio diseñados para adultos mayores a menudo incluyen inclinaciones de plataforma ajustables de 0° a 15° para desafiar de manera segura la estabilidad durante los ejercicios de rehabilitación.
Por Aplicación
La neurología emergió como el segmento de aplicación líder, manteniendo la mayor cuota de mercado en 2024. Dentro de la neurología, la rehabilitación de accidentes cerebrovasculares representó la mayoría de la cuota debido al aumento de las tasas de incidencia y los largos tiempos de recuperación. Las lesiones de la médula espinal y la enfermedad de Parkinson le siguen, con una fuerte demanda de herramientas para la restauración del movimiento y el entrenamiento de la marcha. Las aplicaciones musculoesqueléticas también tienen una participación sustancial, respaldadas por el tratamiento de lesiones ortopédicas y el manejo de condiciones crónicas de las articulaciones. Los segmentos pediátricos y cardiovasculares y pulmonares son nichos pero están creciendo, impulsados por programas de terapia específicos. El creciente enfoque en soluciones personalizadas de rehabilitación neurológica continúa apoyando el liderazgo del segmento.
Principales Impulsores de Crecimiento del Mercado de Suministros para Fisioterapia
Envejecimiento de la Población Global y Carga de Enfermedades Crónicas
La creciente población de personas mayores impulsa significativamente el mercado de suministros para fisioterapia. El envejecimiento conlleva mayores riesgos de trastornos musculoesqueléticos, condiciones neurológicas, artritis y necesidades de rehabilitación postquirúrgica. Con el rápido aumento de personas de 65 años o más, especialmente en Asia-Pacífico y Europa, la fisioterapia a largo plazo se vuelve esencial en el cuidado de los ancianos. Por ejemplo, la recuperación de accidentes cerebrovasculares y fracturas de cadera requiere herramientas terapéuticas especializadas como estimuladores eléctricos y dispositivos de movimiento pasivo continuo. Paralelamente, enfermedades crónicas como la diabetes, el Parkinson y los trastornos cardiovasculares aumentan la demanda de rehabilitación a largo plazo. Los proveedores de salud integran cada vez más la fisioterapia en los planes de manejo de enfermedades crónicas para mejorar la movilidad del paciente, reducir complicaciones y prevenir readmisiones hospitalarias. Este cambio demográfico asegura una demanda sostenida en hospitales, centros de rehabilitación y entornos de atención domiciliaria, reforzando los suministros de fisioterapia como críticos para la infraestructura de atención geriátrica.
- Por ejemplo, los estimuladores musculares eléctricos utilizados en la recuperación de accidentes cerebrovasculares suelen entregar anchos de pulso entre 200 µs y 400 µs para apoyar la reeducación muscular.
Expansión de la Demanda de Rehabilitación Postquirúrgica y Deportiva
La rehabilitación postoperatoria y la recuperación de lesiones deportivas son áreas de crecimiento importantes para los suministros de fisioterapia. Las crecientes tasas de procedimientos ortopédicos como reemplazos articulares, reconstrucciones de ligamentos y cirugías de columna impulsan la demanda de equipos que apoyen la restauración de la movilidad y el manejo del dolor. Dispositivos como estimuladores de ultrasonido, unidades de crioterapia y herramientas de ejercicio terapéutico juegan roles esenciales en acelerar la curación y mejorar los resultados. Simultáneamente, la creciente participación en deportes profesionales y recreativos a nivel mundial aumenta el riesgo de lesiones, llevando a una adopción más amplia de la fisioterapia en los programas de recuperación de atletas. Las clínicas de medicina deportiva y los centros de fisioterapia invierten en suministros especializados para reducir el tiempo de inactividad y restaurar la función física. La rápida urbanización, la concienciación sobre el fitness y las inversiones gubernamentales en infraestructura deportiva amplían aún más este segmento. Estas tendencias impulsan la innovación continua de productos y la expansión del mercado en los ecosistemas de rehabilitación ambulatoria y atlética.
- Por ejemplo, las unidades de ultrasonido terapéutico utilizadas en la curación de tejidos blandos a menudo operan a frecuencias alrededor de 1 MHz para alcanzar capas de tejido más profundas.
Avances Tecnológicos y Soluciones de Rehabilitación en el Hogar
La integración de tecnología en los suministros de fisioterapia acelera el crecimiento del mercado. Los dispositivos de rehabilitación inteligente ahora ofrecen monitoreo en tiempo real, conectividad inalámbrica y seguimiento de datos a través de aplicaciones móviles y sensores. Estas características mejoran el compromiso del paciente y permiten a los terapeutas ajustar remotamente los planes de tratamiento. La demanda de fisioterapia en el hogar ha aumentado, particularmente después de la pandemia, debido a la conveniencia, el ahorro de costos y la creciente concienciación. Equipos como estimuladores eléctricos portátiles, máquinas CPM compactas y herramientas de ejercicio conectadas a aplicaciones permiten una rehabilitación efectiva fuera de los entornos clínicos. Los pacientes con movilidad limitada o acceso restringido a centros de terapia se benefician de estas soluciones. Los fabricantes se centran en dispositivos fáciles de usar, ligeros y automatizados para apoyar la recuperación en el hogar. Este cambio impulsado por la tecnología mejora la adherencia a la terapia, reduce las cargas de viaje y abre nuevas oportunidades de mercado. El apoyo al reembolso de seguros para la fisioterapia remota en algunas regiones fomenta aún más la adopción, haciendo de la tecnología un pilar central del crecimiento futuro.
Tendencias y Oportunidades Clave en el Mercado de Suministros para Fisioterapia
Integración de Inteligencia Artificial y Tecnologías Portátiles
La IA y la tecnología portátil están transformando la prestación de fisioterapia. Sensores inteligentes integrados en aparatos ortopédicos, cinturones o prendas recopilan datos sobre la postura, el movimiento y la actividad muscular durante la rehabilitación. Los algoritmos de IA analizan el rendimiento, rastrean el progreso y proporcionan retroalimentación tanto a los pacientes como a los terapeutas. Estas tecnologías permiten una terapia de precisión y mejoran la adherencia del paciente. Por ejemplo, los entrenadores virtuales asistidos por IA pueden guiar a los pacientes a través de rutinas, reduciendo la dependencia de sesiones presenciales. El seguimiento del rendimiento en tiempo real ayuda a detectar signos tempranos de desviación de la terapia o riesgo de lesión. Esta tendencia abre oportunidades para modelos de terapia remota, especialmente en áreas desatendidas o rurales. Las empresas que invierten en plataformas de rehabilitación impulsadas por IA pueden capturar cuota de mercado en ecosistemas de salud digital y domiciliaria. Además, los datos recopilados de dispositivos portátiles pueden integrarse en plataformas de análisis de salud más amplias, permitiendo planes de tratamiento más personalizados a lo largo de las sesiones de terapia.
- Por ejemplo, los sistemas de seguimiento de movimiento impulsados por IA que utilizan sensores inerciales y acelerómetros pueden monitorear continuamente los patrones de marcha y actividad en tiempo real fuera de las clínicas.
Creciente Demanda de Rehabilitación Pediátrica y Neurológica
Las soluciones de terapia especializadas para pacientes pediátricos y neurológicos presentan un fuerte potencial futuro. Condiciones como la parálisis cerebral, los trastornos del espectro autista y los retrasos en el desarrollo requieren intervenciones personalizadas a largo plazo utilizando suministros de fisioterapia adaptados. De manera similar, los trastornos neurológicos como la esclerosis múltiple, el Parkinson y las lesiones de la médula espinal necesitan equipos de rehabilitación dedicados para mantener la función muscular y la movilidad. Estos grupos de pacientes a menudo requieren sesiones repetidas durante años, lo que respalda la demanda recurrente de equipos. Las innovaciones en herramientas de terapia de tacto suave, unidades de ultrasonido a menor escala y dispositivos de asistencia motora están mejorando los resultados para estos casos complejos. Los sistemas de salud financian cada vez más programas de rehabilitación pediátrica y neurorehabilitación, especialmente en mercados desarrollados. Las iniciativas de organizaciones sin fines de lucro y gubernamentales centradas en el apoyo a la discapacidad infantil también amplían el acceso a estas terapias. A medida que aumenta la concienciación y mejoran las tasas de diagnóstico, los proveedores que ofrecen productos adaptados para estos segmentos encontrarán importantes vías de crecimiento.
Desafíos Clave en el Mercado de Suministros para Fisioterapia
Altos Costos de Equipamiento y Cobertura de Reembolso Limitada
El alto costo de los suministros para fisioterapia limita el acceso al mercado, particularmente en regiones en desarrollo. Equipos avanzados como unidades de estimulación eléctrica, piscinas de hidroterapia y dispositivos de asistencia robótica requieren una inversión significativa. Las clínicas y centros de rehabilitación pueden dudar en actualizar herramientas debido a restricciones presupuestarias. Además, las políticas de reembolso de seguros varían ampliamente entre países. En muchos mercados, la fisioterapia está subfinanciada o carece de cobertura total para tratamientos basados en dispositivos. Los pacientes asumen costos de su bolsillo, reduciendo la adopción. Esta brecha de asequibilidad restringe la penetración en áreas sensibles al precio y retrasa la adopción de herramientas avanzadas. Las start-ups y las pymes a menudo enfrentan barreras para ingresar al mercado debido a los altos costos de I+D y regulatorios. Se necesitan programas de cobertura de seguros más amplios y subsidios para escalar el acceso. Hasta entonces, los altos precios y el apoyo financiero limitado siguen siendo restricciones importantes para la expansión del mercado.
Escasez de Fisioterapeutas Calificados y Brechas en la Capacitación
A pesar de la creciente demanda, el mercado enfrenta una escasez global de fisioterapeutas licenciados. La Organización Mundial de la Salud informa que muchos países tienen ratios de profesionales de rehabilitación por debajo de lo recomendado. Esta escasez afecta el acceso de los pacientes a la terapia y limita la utilización completa del equipo de fisioterapia. Incluso cuando los suministros están disponibles, la falta de capacitación adecuada lleva a un uso insuficiente o incorrecto. En las regiones rurales y remotas, la brecha es más severa debido a la deficiente infraestructura sanitaria. Además, las nuevas tecnologías como los dispositivos asistidos por IA o integrados con sensores requieren capacitación para operar eficazmente. Sin programas educativos adecuados para los terapeutas, la adopción de estas herramientas sigue siendo lenta. Los sistemas de salud deben invertir en el desarrollo de la fuerza laboral, talleres de desarrollo de habilidades y plataformas de aprendizaje en línea. Cerrar esta brecha de recursos humanos es esencial para garantizar que las herramientas de terapia se apliquen correctamente y de manera eficiente en entornos clínicos y domésticos.
Análisis Regional del Mercado de Suministros de Fisioterapia
América del Norte
América del Norte tuvo la mayor cuota de mercado con más del 35% en 2024, impulsada por una infraestructura sanitaria avanzada y una sólida cobertura de seguros para servicios de rehabilitación. Los EE. UU. lideran la región debido a las altas tasas de enfermedades crónicas, cirugías ortopédicas y una creciente población envejecida. La adopción generalizada de equipos avanzados de fisioterapia, como dispositivos de electroterapia y ultrasonido, respalda la continua expansión del mercado. El apoyo gubernamental para el cuidado post-agudo, la presencia de actores clave y las crecientes tendencias de atención médica en el hogar impulsan aún más el crecimiento regional. Canadá también contribuye de manera constante, con crecientes inversiones en instalaciones de rehabilitación y conciencia pública sobre los beneficios de la fisioterapia.
Europa
Europa representó alrededor del 25% del mercado global de suministros de fisioterapia en 2024. La región se beneficia de sistemas de salud pública bien establecidos, especialmente en Alemania, Francia y el Reino Unido. El aumento de la población geriátrica y la demanda de rehabilitación postoperatoria impulsan un crecimiento constante. El apoyo de la UE para los servicios de rehabilitación bajo la cobertura de salud universal asegura altas tasas de adopción de terapia. Países como Italia y España experimentan crecimiento en clínicas de terapia ambulatoria y centros de rehabilitación. La adopción tecnológica, particularmente en dispositivos de asistencia y terapia de movimiento, fortalece la demanda. El aumento de la prevalencia de trastornos neurológicos y cirugías ortopédicas también respalda la continua inversión de Europa en equipos de terapia modernos.
Asia-Pacífico
Asia-Pacífico capturó más del 20% de la cuota de mercado en 2024 y es la región de más rápido crecimiento debido a su gran base poblacional y al aumento del gasto en salud. Japón y China lideran la demanda de suministros de fisioterapia, impulsados por la demografía envejecida y las tasas de enfermedades crónicas. India, Corea del Sur y Australia muestran una rápida expansión en servicios de rehabilitación, impulsados por el aumento de la conciencia y el creciente turismo médico. Las iniciativas gubernamentales para expandir la educación e infraestructura de fisioterapia, especialmente en hospitales urbanos y clínicas privadas, fortalecen la adopción. El aumento de la actividad deportiva y las lesiones relacionadas con accidentes en la región contribuyen aún más a la demanda de productos en múltiples entornos de atención.
América Latina
América Latina representó casi el 10% del mercado de suministros de fisioterapia en 2024. Brasil y México lideran la región debido a la expansión de los sistemas de salud privados y al aumento de la demanda de servicios de rehabilitación. La creciente carga de trastornos musculoesqueléticos y neurológicos respalda el uso de equipos de terapia en clínicas ambulatorias y hospitales. Las reformas de salud pública en Argentina y Colombia se centran en el cuidado post-lesión, creando oportunidades para los proveedores de suministros de fisioterapia. Sin embargo, las disparidades de acceso entre áreas urbanas y rurales siguen siendo un factor limitante. Se espera que las inversiones continuas en capacitación y mejoras de instalaciones mejoren la penetración del mercado en los próximos años.
Medio Oriente y África (MEA)
MEA tuvo una participación modesta de alrededor del 5% en el mercado global en 2024, pero muestra un potencial emergente. Países como Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en hospitales de rehabilitación y centros de terapia especializados como parte de los planes de modernización del sistema de salud. La creciente incidencia de accidentes cerebrovasculares, condiciones ortopédicas y lesiones por accidentes de tráfico impulsa la demanda de terapia. África se queda atrás debido a la infraestructura limitada, pero se están realizando esfuerzos para expandir los servicios de rehabilitación. Las colaboraciones internacionales y los programas de salud sin fines de lucro están ayudando a cerrar las brechas de acceso. La concienciación gradual sobre los beneficios de la fisioterapia y las iniciativas de capacitación en toda la región apoyarán el desarrollo del mercado a largo plazo.
Segmentaciones del Mercado de Suministros de Fisioterapia:
Por Tipo
- Hidroterapia
- Crioterapia
- Movimiento Pasivo Continuo
- Ultrasonido
- Estimulación Eléctrica
- Terapia de Calor
- Ejercicio Terapéutico
- Otros
Por Demografía
- Población No Geriátrica
- Población Geriátrica
Por Aplicación
- Neurología
- Accidente Cerebrovascular
- Lesiones de la Médula Espinal
- Enfermedad de Parkinson
- Esclerosis Múltiple
- Parálisis Cerebral
- Otros
- Musculoesquelético
- Pediatría
- Cardiovascular y Pulmonar
- Otros
Por Uso Final
- Hospitales y Clínicas
- Centros de Rehabilitación
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de suministros para fisioterapia presenta un panorama competitivo moderadamente fragmentado, con varios actores globales y regionales compitiendo en diferentes categorías de productos. Empresas clave como Dynatronics Corporation, Zimmer MedizinSysteme GmbH, BTL, Performance Health y Storz Medical AG se centran en expandir sus carteras a través de la innovación de productos y adquisiciones dirigidas. Estos actores invierten en I+D para introducir dispositivos compactos y fáciles de usar, adaptados tanto para la rehabilitación clínica como en el hogar. Las asociaciones estratégicas con hospitales, centros de rehabilitación y distribuidores mejoran la presencia en el mercado y el alcance al cliente. Empresas como ITO Co. Ltd., EMS Physio Ltd. y Enraf-Nonius enfatizan la expansión internacional a través de redes de distribuidores. Mientras tanto, Whitehall Manufacturing y RICHMAR atienden áreas de terapia de nicho, apoyando la diversidad del mercado. La competitividad en precios, la diferenciación tecnológica y el soporte postventa siguen siendo factores clave que influyen en las decisiones de compra. Con la creciente demanda de dispositivos de terapia portátiles, conectados e integrados con IA, las empresas están priorizando la integración digital y los diseños centrados en el paciente para obtener una ventaja competitiva en los mercados desarrollados y emergentes.
Análisis de Jugadores Clave
- Dynatronics Corporation
- Whitehall Manufacturing
- Zimmer MedizinSysteme GmbH
- Performance Health
- EMS Physio Ltd.
- ITO Co. Ltd.
- Enraf-Nonius
- Storz Medical AG
- RICHMAR
- BTL
Desarrollos Recientes
- En 2024, Performance Health, un proveedor líder de atención médica, introdujo productos SISSEL® como parte de su oferta integral de bienestar. Al asociarse con Performance Health, SISSEL® podrá ofrecer a su vasta red de clínicos y consumidores opciones naturales y efectivas para el bienestar.
- En junio de 2024, Enraf-Nonius B.V. (Países Bajos) se asoció con Kismet Holdings Group (EE. UU.) para introducir una gama completa de equipos de fisioterapia y rehabilitación en el mercado estadounidense.
- En febrero de 2024, Storz Medical AG estableció su filial japonesa, llamada STORZ MEDICAL Japan Co., Ltd.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Demografía, Aplicación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de dispositivos de fisioterapia en el hogar continuará aumentando debido al envejecimiento de la población y problemas de movilidad.
- Las herramientas de terapia habilitadas por IA y los dispositivos conectados verán una adopción más amplia para el monitoreo remoto.
- Se espera que los segmentos de rehabilitación pediátrica y neurológica crezcan con programas de terapia más especializados.
- La demanda de terapia relacionada con lesiones deportivas y de fitness aumentará a medida que los estilos de vida activos se vuelvan más comunes.
- Los avances tecnológicos mejorarán la portabilidad, precisión y usabilidad del equipo de terapia.
- Los mercados emergentes experimentarán un fuerte crecimiento con la expansión de la infraestructura de atención médica y la concienciación.
- Los hospitales y centros de rehabilitación aumentarán la adquisición de sistemas de terapia multifuncionales.
- Las asociaciones estratégicas y adquisiciones darán forma al panorama competitivo entre jugadores globales y regionales.
- Es probable que la cobertura de reembolsos se expanda para tratamientos de terapia en regiones desarrolladas.
- La formación y mejora de las habilidades de los fisioterapeutas se volverán críticas para apoyar la adopción de dispositivos avanzados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de excipientes nutracéuticos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de excipientes nutracéuticos entre 2024 y 2032?
¿Qué segmento del mercado de excipientes nutracéuticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de excipientes nutracéuticos?
¿Quiénes son las empresas líderes en el mercado de excipientes nutracéuticos?
¿Qué región comandó la mayor parte del mercado de excipientes nutracéuticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Suministros para Fisioterapia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Suministros para Fisioterapia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,915.8 million → 2032: USD 8,080.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Suministros para Fisioterapia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Suministros para Fisioterapia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Suministros para Fisioterapia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Suministros para Fisioterapia Market Drivers
- 3.3 Mercado de Suministros para Fisioterapia Market Restraints & Challenges
- 3.4 Mercado de Suministros para Fisioterapia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Suministros para Fisioterapia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Suministros para Fisioterapia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Suministros para Fisioterapia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Suministros para Fisioterapia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Suministros para Fisioterapia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Suministros para Fisioterapia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Suministros para Fisioterapia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Suministros para Fisioterapia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Suministros para Fisioterapia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Suministros para Fisioterapia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Suministros para Fisioterapia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Suministros para Fisioterapia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Suministros para Fisioterapia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Suministros para Fisioterapia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Suministros para Fisioterapia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Suministros para Fisioterapia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Suministros para Fisioterapia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Suministros para Fisioterapia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Suministros para Fisioterapia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
