
Visión General del Mercado de Aerosoles Nasales Sin Esteroides:
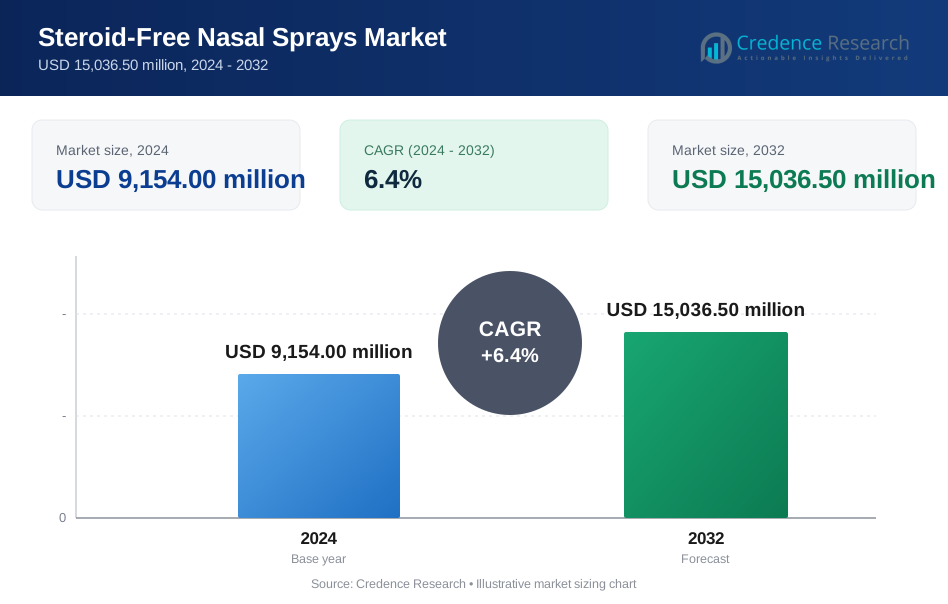
El tamaño del mercado de aerosoles nasales sin esteroides se valoró en USD 9,154.00 millones en 2024 y se anticipa que alcance los USD 15,036.50 millones para 2032, creciendo a una CAGR del 6.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Aerosoles Nasales Sin Esteroides 2024 | USD 456,778.6 millones |
| Mercado de Aerosoles Nasales Sin Esteroides, CAGR | 5.4% |
| Tamaño del Mercado de Aerosoles Nasales Sin Esteroides 2032 | USD 695,713.8 millones |
Perspectivas del Mercado de Aerosoles Nasales Sin Esteroides
- El aumento de casos de rinitis alérgica, la mayor preferencia por terapias no esteroides y la creciente disponibilidad de productos OTC son impulsores clave del mercado.
- Las formulaciones acuosas lideran con más del 40% de participación debido a su mejor tolerabilidad, mientras que los aerosoles antihistamínicos dominan el segmento de productos con un 35% de participación.
- América del Norte posee la mayor participación regional con un 35.2%, seguida por Europa con un 28.1%, mientras que Asia-Pacífico es la de mayor crecimiento debido a la urbanización y la expansión del acceso a farmacias.
- El crecimiento del mercado enfrenta restricciones como la eficacia limitada en condiciones severas y la alta competencia con formulaciones similares, lo que impulsa a las empresas a innovar con soluciones avanzadas y sin conservantes.
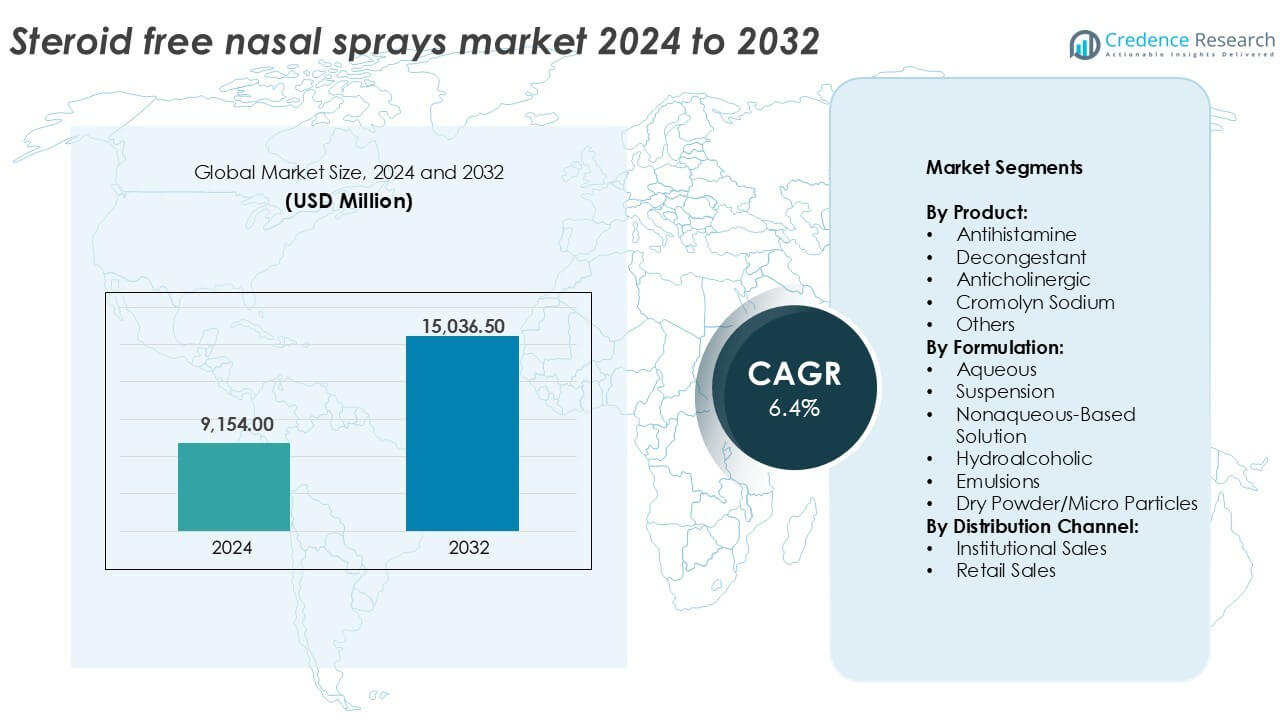
Análisis de Segmentación del Mercado de Aerosoles Nasales Sin Esteroides:
Por Producto:
El segmento antihistamínico domina el mercado de aerosoles nasales sin esteroides, representando más del 35% de la participación en ingresos en 2024. Su liderazgo se debe a la fuerte demanda en el manejo de rinitis alérgica y alergias estacionales. Las formulaciones no sedantes y el rápido alivio de los síntomas impulsan la preferencia entre pacientes pediátricos y adultos. Los aerosoles descongestionantes siguen, respaldados por su amplio uso en bloqueos nasales relacionados con resfriados. Los aerosoles anticolinérgicos y de cromoglicato de sodio atienden casos específicos como la rinitis vasomotora y trastornos mediados por mastocitos. La categoría "otros" incluye opciones herbales y homeopáticas que ganan atención por las preferencias de etiquetas limpias en mercados selectos.
- Por ejemplo, Haleon mantuvo una posición de liderazgo conjunto en el mercado global de Salud Respiratoria en 2023 con una participación de mercado del 5.6%, generando £1.7 mil millones en ingresos de marcas como Flonase y Otrivin.
Por Formulación:
Las formulaciones acuosas lideran el mercado con más del 40% de participación debido a su superior cumplimiento y seguridad para el paciente. Estos aerosoles son ampliamente recetados por su facilidad de uso, acción rápida y bajo perfil de irritación. Los aerosoles basados en suspensión siguen de cerca, especialmente en terapias combinadas donde la estabilidad y la liberación controlada son críticas. Las soluciones no acuosas y los tipos hidroalcohólicos se utilizan en entornos clínicos específicos, ofreciendo una vida útil prolongada y mejor solubilidad para compuestos selectos. Las emulsiones y los aerosoles de polvo seco/micro-partículas están emergiendo, dirigidos a usuarios crónicos que buscan alternativas portátiles y sin conservantes.
- Por ejemplo, como líder global en salud respiratoria, GSK mantiene una red de 37 sitios de fabricación que produjeron más de 2.1 mil millones de paquetes de medicamentos y dosis de vacunas en 2024.
Por Canal de Distribución:
Las ventas al por menor representan el mayor canal de distribución, con casi un 60% de participación de mercado en 2024. La alta demanda de los consumidores por aerosoles nasales de venta libre (OTC), especialmente antihistamínicos y descongestionantes, impulsa el dominio de este segmento. Las farmacias, droguerías y plataformas en línea apoyan la amplia accesibilidad y fomentan las compras impulsivas. Las ventas institucionales que cubren hospitales, clínicas y centros de salud están creciendo de manera constante con la creciente adopción de opciones no esteroides en los protocolos de tratamiento de alergias. A menudo se prefieren en pediatría, geriatría o cuidado nasal postoperatorio donde se evita el uso de esteroides. La compra institucional a granel también contribuye a una demanda estable.
Principales Impulsores del Crecimiento
Preferencia Creciente por Terapias Sin Esteroides y Más Seguras
Las crecientes preocupaciones de seguridad impulsan fuertemente el mercado de aerosoles nasales sin esteroides. Los pacientes evitan cada vez más la exposición prolongada a esteroides debido a los efectos secundarios. Estos incluyen irritación nasal, sequedad y riesgos de absorción sistémica. Los médicos también prefieren opciones más seguras para uso crónico. Las poblaciones pediátricas y geriátricas muestran mayor sensibilidad a los esteroides. Esto aumenta la demanda de alternativas no esteroides. Los aerosoles de antihistamínicos y cromoglicato de sodio se benefician más de este cambio. La disponibilidad sin receta apoya aún más la adopción. Los consumidores valoran los productos adecuados para uso diario y preventivo. El etiquetado claro y las afirmaciones de seguridad influyen en las decisiones de compra. Esta preferencia fortalece la demanda en mercados desarrollados y emergentes.
- Por ejemplo, el aerosol nasal de azelastina proporciona alivio de los síntomas de la rinitis alérgica con inicio dentro de una hora y duración de hasta 12 horas cuando se usa por vía intranasal.
Prevalencia Creciente de Rinitis Alérgica y Condiciones de los Senos Paranasales
La creciente incidencia de rinitis alérgica apoya el crecimiento sostenido del mercado. La contaminación urbana y los cambios climáticos empeoran las alergias nasales. Las temporadas de polen más largas aumentan la duración de los síntomas. Los pacientes buscan un alivio rápido y confiable de los síntomas. Los aerosoles sin esteroides abordan condiciones leves a moderadas de manera efectiva. Estos productos apoyan la terapia en etapas tempranas y de mantenimiento. Los aerosoles descongestionantes y antihistamínicos ven un alto uso repetido. La creciente conciencia mejora las tasas de diagnóstico temprano. Las tendencias de automedicación también juegan un papel. Esta carga de enfermedad expande la base de consumidores a largo plazo. Los sistemas de salud promueven enfoques de tratamiento temprano y no invasivo.
- Por ejemplo, los antihistamínicos nasales son ampliamente reconocidos como un tratamiento para los síntomas de alergia estacional debido a su rápido inicio y acción localizada.
Fuerte Crecimiento en la Accesibilidad Sin Receta
La disponibilidad OTC actúa como un importante catalizador de crecimiento. El apoyo regulatorio permite las ventas sin receta de aerosoles sin esteroides. Las farmacias minoristas amplían el espacio en los estantes para productos de alergia. Los canales en línea mejoran la visibilidad del producto y la comparación de precios. Los consumidores prefieren el acceso rápido sin visitas al médico. Este comportamiento apoya las compras por impulso y repetidas. La confianza en la marca y la claridad del empaque influyen en las decisiones de compra. Las campañas de marketing enfatizan la seguridad y la usabilidad diaria. El dominio minorista acelera el crecimiento de las ventas en volumen. El acceso más amplio fortalece la penetración en regiones rurales y semiurbanas.
Tendencias y Oportunidades Clave
Expansión de Productos Naturales, Sin Conservantes y de Etiqueta Limpia
Las tendencias de etiqueta limpia crean fuertes oportunidades en este mercado. Los consumidores prefieren formulaciones sin químicos agresivos. Los aerosoles sin conservantes y a base de solución salina ganan popularidad. Las opciones a base de hierbas y minerales atraen a compradores enfocados en la salud. Los fabricantes invierten en sistemas de excipientes suaves. La innovación se centra en el confort nasal a largo plazo. Estos productos atraen a los usuarios crónicos. El posicionamiento premium mejora los márgenes. La aceptación regulatoria de ingredientes naturales apoya los lanzamientos. Esta tendencia se alinea con movimientos de bienestar más amplios.
- Por ejemplo, Laboratoire de la Mer comercializa los aerosoles nasales Stérimar utilizando agua de mar 100% natural recogida de la Bahía de Cancale, filtrada según estándares farmacéuticos.
Innovación en Formulaciones Avanzadas y Administración de Medicamentos
La innovación en formulaciones abre nuevas vías de crecimiento. Los aerosoles de micropartículas y polvo seco mejoran la precisión de la dosificación. Estos formatos reducen la necesidad de conservantes. La administración avanzada mejora el tiempo de retención nasal. La mejor biodisponibilidad apoya un mejor control de los síntomas. Estos productos están dirigidos a pacientes crónicos y sensibles. La portabilidad y conveniencia atraen a usuarios activos. Las empresas invierten en diferenciación basada en dispositivos. Los mecanismos de pulverización patentados fortalecen el valor de la marca. La innovación apoya las estrategias de precios premium.
Desafíos Clave
Eficacia Limitada en Condiciones Severas y Crónicas
Las limitaciones de eficacia presentan un desafío clave. Los aerosoles sin esteroides pueden tener un rendimiento inferior en inflamaciones severas. Los médicos aún prefieren los esteroides para casos avanzados. Esto restringe el uso en ciertos grupos de pacientes. La duración del alivio de los síntomas puede ser más corta. Algunos productos requieren dosificación frecuente. Las expectativas de los pacientes pueden no coincidir siempre con los resultados. Esto puede afectar la satisfacción y la lealtad a la marca. La educación sigue siendo esencial para gestionar los casos de uso. Estas limitaciones restringen el reemplazo terapéutico completo.
Alta Competencia y Presión por Diferenciación de Productos
La intensa competencia desafía a los actores del mercado. Muchos productos ofrecen formulaciones similares. La competencia de precios presiona los márgenes en los canales minoristas. La diferenciación de marca se vuelve difícil. Los mercados OTC enfrentan lanzamientos nuevos frecuentes. Los costos de marketing continúan aumentando. El cambio de consumidores sigue siendo alto. El cumplimiento regulatorio añade una carga de costos. Los ciclos de innovación acortan la vida útil de los productos. Las empresas deben equilibrar la escala con las estrategias de diferenciación.
Análisis Regional
Norteamérica
América del Norte posee la mayor participación en el mercado de aerosoles nasales sin esteroides, representando más del 35% en 2024. La alta conciencia sobre las opciones de tratamiento no esteroidal y una fuerte preferencia por productos OTC impulsan la demanda. EE.UU. lidera la región debido a su gran población con rinitis alérgica, infraestructura minorista avanzada y apoyo regulatorio favorable. Los consumidores muestran un creciente interés en formulaciones sin conservantes y con etiquetas limpias. El acceso generalizado a través del comercio electrónico y cadenas de farmacias mejora la penetración del producto. Los actores del mercado se centran en lanzamientos rápidos de productos y campañas promocionales. Canadá también contribuye con una creciente demanda en centros urbanos y redes de farmacias en expansión.
Europa
Europa representa casi el 28% de la cuota de mercado global en 2024. La demanda en la región está impulsada por alergias estacionales y el aumento de la contaminación del aire en las ciudades. Alemania, el Reino Unido y Francia lideran con una alta adopción de aerosoles nasales antihistamínicos y descongestionantes. El apoyo regulatorio para la disponibilidad OTC y una creciente preferencia por terapias naturales y sin esteroides contribuyen a un crecimiento constante. Las farmacias minoristas siguen siendo un canal dominante, respaldadas por campañas de concienciación. Las poblaciones envejecidas y la mayor prevalencia de condiciones relacionadas con los senos nasales también apoyan la demanda a largo plazo en toda Europa Occidental. Europa del Este está emergiendo con un mejor acceso a la atención médica y una mayor disponibilidad de productos.
Asia-Pacífico
Asia-Pacífico representa alrededor del 22% de la cuota de mercado y muestra la trayectoria de crecimiento más rápida. El aumento de casos de rinitis alérgica, la rápida urbanización y la contaminación contribuyen a la expansión de la demanda. China, Japón e India son mercados clave, con una fuerte aceptación de descongestionantes nasales y antihistamínicos OTC. El creciente número de población de clase media, el desarrollo de farmacias minoristas y el aumento de la conciencia sobre la salud digital mejoran el acceso. Japón lidera en innovación y confianza del consumidor en opciones sin conservantes. India se beneficia del aumento de ingresos disponibles y tendencias de autocuidado. La expansión del mercado se ve además respaldada por la localización de productos y estrategias de distribución agresivas por parte de actores globales y nacionales.
América Latina
América Latina posee casi el 8% de la participación en el mercado de aerosoles nasales sin esteroides. Brasil y México dominan debido a las altas poblaciones urbanas y la expansión de cadenas de farmacias. La demanda está respaldada por el aumento de casos de rinitis alérgica y condiciones sinusales vinculadas a la contaminación y la humedad. Los consumidores están cambiando gradualmente hacia terapias no esteroides, especialmente para pacientes pediátricos y ancianos. Sin embargo, la conciencia limitada y el menor gasto per cápita en salud aún restringen la adopción a gran escala. Los actores regionales se centran en formulaciones sensibles al precio y una presencia minorista ampliada. Las marcas internacionales continúan ingresando al mercado a través del comercio electrónico y asociaciones con distribuidores locales.
Oriente Medio y África
La región de Oriente Medio y África captura aproximadamente el 7% de la cuota de mercado en 2024. El crecimiento está impulsado por la mejora de la infraestructura sanitaria y un mayor enfoque en el cuidado de alergias. Los países del CCG lideran la demanda debido al aumento de la urbanización y la inversión en cadenas minoristas de farmacias. Arabia Saudita y los EAU muestran un creciente interés en aerosoles nasales no esteroides y naturales. El crecimiento en África sigue siendo más lento pero muestra potencial a medida que aumenta la conciencia. Las ventas institucionales juegan un papel clave, especialmente en hospitales pediátricos y clínicas de ORL. Los esfuerzos de expansión regional por parte de marcas globales e iniciativas centradas en la salud apoyan las perspectivas de crecimiento a largo plazo.
Segmentaciones del Mercado de Aerosoles Nasales Sin Esteroides:
Por Producto
- Antihistamínico
- Descongestionante
- Anticolinérgico
- Cromoglicato de Sodio
- Otros
Por Formulación
- Acuoso
- Suspensión
- Solución No Acuosa
- Hidroalcohólico
- Emulsiones
- Polvo Seco/Micro Partículas
Por Canal de Distribución
- Ventas Institucionales
- Ventas Minoristas
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de aerosoles nasales sin esteroides se caracteriza por la presencia de gigantes farmacéuticos globales y fabricantes regionales que compiten en diversas categorías terapéuticas. Empresas líderes como Johnson & Johnson, GSK, Sanofi, Pfizer y Teva Pharmaceutical Industries dominan a través de extensos portafolios de productos OTC, amplias redes de distribución y fuerte reconocimiento de marca. Estos actores se centran en la innovación en formulaciones, incluyendo soluciones sin conservantes y no acuosas, para satisfacer la creciente demanda de los consumidores por alternativas más seguras para el uso diario. Empresas regionales como Cipla, Glenmark y Dr. Reddy’s Laboratories aumentan la competencia en el mercado ofreciendo productos localizados y rentables, especialmente en Asia-Pacífico y América Latina. Las empresas invierten en extensiones de productos, expansión de comercio electrónico y aprobaciones regulatorias para fortalecer su alcance en el mercado. Las asociaciones estratégicas, adquisiciones e iniciativas de marketing ayudan a los actores a asegurar espacio en estanterías de cadenas minoristas y farmacias. A medida que aumenta la conciencia del consumidor, la competencia se intensifica en torno a la diferenciación de formulaciones, la innovación en dispositivos y las características amigables para el paciente, impulsando el desarrollo continuo de productos y los esfuerzos de expansión regional.
Análisis de Jugadores Clave
- Glenmark Pharmaceuticals (India)
- Regeneron Pharmaceuticals (EE. UU.)
- Teva Pharmaceutical Industries (Israel)
- Sanofi (Francia)
- Valeant Pharmaceuticals (Canadá)
- Mylan (EE. UU.)
- Sandoz (Alemania)
- Allergan (EE. UU.)
- GSK (Reino Unido)
- Astellas Pharma (Japón)
- Pfizer (EE. UU.)
- Cipla (India)
- Novartis (Suiza)
- Meda (Suecia)
- Johnson & Johnson (EE. UU.)
- Sun Pharma (India)
- UCB (Bélgica)
- Merck & Co. (EE. UU.)
- Perrigo Company (EE. UU.)
- Dr. Reddy's Laboratories (India)
Desarrollos Recientes
- En 2022, Glenmark Pharmaceuticals lanzó el spray nasal Ryaltris para la rinitis alérgica en múltiples mercados, incluyendo EE. UU.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Formulación, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de sprays nasales sin esteroides aumentará debido a las crecientes preocupaciones de seguridad sobre el uso prolongado de esteroides.
- La disponibilidad sin receta continuará impulsando las ventas al por menor en mercados desarrollados y emergentes.
- Las formulaciones acuosas y sin conservantes ganarán mayor tracción en el mercado entre los usuarios crónicos.
- Asia-Pacífico experimentará el crecimiento más rápido, apoyado por la urbanización, la contaminación del aire y el aumento de casos de alergias.
- La innovación en sistemas de entrega de polvo seco y micro-partículas mejorará la diferenciación de productos.
- Las poblaciones pediátricas y geriátricas adoptarán cada vez más sprays no esteroides para un uso diario más seguro.
- Las empresas expandirán redes de distribución en América Latina, Medio Oriente y África para satisfacer necesidades no cubiertas.
- El marketing digital y el comercio electrónico mejorarán la visibilidad de la marca e influirán en el comportamiento de compra del consumidor.
- La intensidad competitiva aumentará, lo que provocará nuevos lanzamientos de productos y asociaciones regionales.
- Las aprobaciones regulatorias para formulaciones herbales y de etiqueta limpia desbloquearán nuevas vías de crecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los aerosoles nasales sin esteroides y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de aerosoles nasales libres de esteroides entre 2024 y 2032?
¿Qué segmento del mercado de aerosoles nasales sin esteroides tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de los aerosoles nasales sin esteroides?
¿Quiénes son las empresas líderes en el mercado de sprays nasales sin esteroides?
¿Qué región comandó la mayor parte del mercado de aerosoles nasales libres de esteroides en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sprays Nasales Sin Esteroides Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sprays Nasales Sin Esteroides Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,154.00 million → 2032: USD 15,036.50 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sprays Nasales Sin Esteroides Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sprays Nasales Sin Esteroides Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sprays Nasales Sin Esteroides Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sprays Nasales Sin Esteroides Market Drivers
- 3.3 Mercado de Sprays Nasales Sin Esteroides Market Restraints & Challenges
- 3.4 Mercado de Sprays Nasales Sin Esteroides Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sprays Nasales Sin Esteroides Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sprays Nasales Sin Esteroides Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sprays Nasales Sin Esteroides category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sprays Nasales Sin Esteroides Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sprays Nasales Sin Esteroides Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sprays Nasales Sin Esteroides market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sprays Nasales Sin Esteroides Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sprays Nasales Sin Esteroides Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sprays Nasales Sin Esteroides Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sprays Nasales Sin Esteroides (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sprays Nasales Sin Esteroides Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sprays Nasales Sin Esteroides Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sprays Nasales Sin Esteroides Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sprays Nasales Sin Esteroides Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sprays Nasales Sin Esteroides Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sprays Nasales Sin Esteroides Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sprays Nasales Sin Esteroides Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sprays Nasales Sin Esteroides Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sprays Nasales Sin Esteroides Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
