
Visión General del Mercado
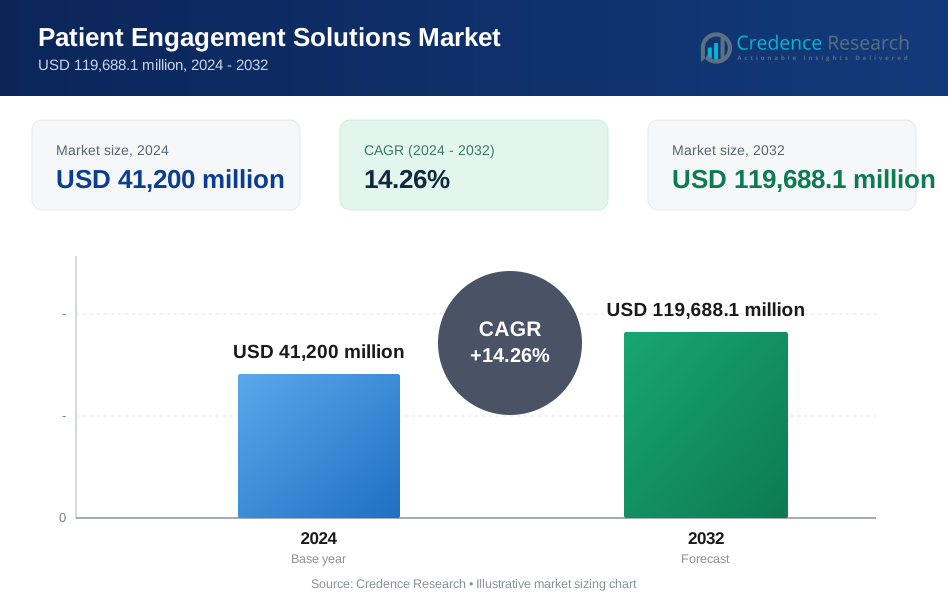
El mercado de soluciones de participación del paciente se valoró en USD 41,200 millones en 2024 y se proyecta que alcance los USD 119,688.1 millones para 2032, expandiéndose a una CAGR del 14.26% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Soluciones de Participación del Paciente 2024 | USD 41,200 Millones |
| Mercado de Soluciones de Participación del Paciente, CAGR | 14.26% |
| Tamaño del Mercado de Soluciones de Participación del Paciente 2032 | USD 119,688.1 Millones |
El mercado de soluciones de participación del paciente está impulsado por actores principales, incluidos Experian Information Solutions, Cerner Corporation (Oracle), CPSI, ResMed, Epic Systems Corporation, Klara Technologies, McKesson Corporation, Allscripts Healthcare, NextGen Healthcare y Koninklijke Philips N.V. Estas empresas avanzan en herramientas de comunicación habilitadas por IA, portales de pacientes integrados, plataformas de telesalud y sistemas de análisis predictivo que mejoran la continuidad del cuidado y la satisfacción del paciente. América del Norte lidera el mercado con un 43% de participación, respaldada por una sólida infraestructura digital y una alta adopción de tecnologías de atención remota. Europa sigue con un 28% de participación, impulsada por iniciativas de atención médica centradas en el paciente, mientras que Asia Pacífico tiene un 22% de participación debido al aumento de la digitalización y la expansión de plataformas de salud basadas en la nube.
Perspectivas del Mercado
- El mercado de soluciones de participación del paciente alcanzó los USD 41,200 millones en 2024 y crecerá a una CAGR del 14.26% hasta 2032.
- La demanda aumenta a medida que los sistemas de salud adoptan herramientas de participación impulsadas por IA y plataformas de telesalud, con soluciones lideradas por IA que poseen un 38% de participación debido a sus fuertes capacidades de personalización y automatización.
- Las plataformas móviles, el análisis predictivo y los sistemas de comunicación integrados configuran las principales tendencias a medida que los proveedores mejoran la eficiencia del flujo de trabajo y la experiencia del paciente.
- La competencia se fortalece a medida que las empresas líderes invierten en interoperabilidad, implementación basada en la nube e innovación digital mientras navegan por desafíos relacionados con la seguridad de datos, barreras de integración y requisitos de cumplimiento.
- América del Norte lidera con un 43% de participación, Europa sigue con un 28%, y Asia Pacífico tiene un 22%, respaldada por la expansión de la adopción de salud digital, el fuerte crecimiento de la telesalud y la creciente demanda de herramientas de participación en atención remota en diversas poblaciones de pacientes.
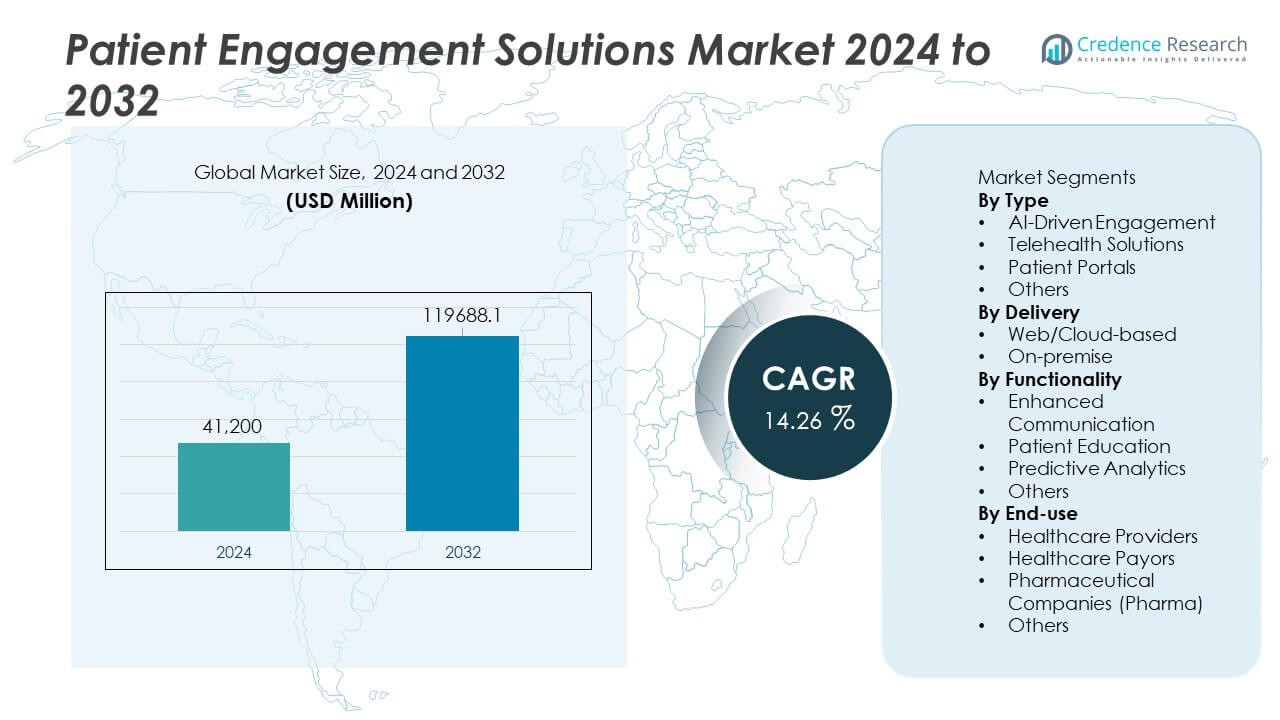 Análisis de Segmentación del Mercado:
Por Tipo
El compromiso impulsado por IA lidera el segmento de tipo con un 38% de participación, impulsado por la creciente demanda de atención personalizada, soporte automatizado y asistencia en la toma de decisiones en tiempo real. Los proveedores de salud adoptan herramientas de IA para mejorar la comunicación con los pacientes, aumentar la eficiencia del triaje y predecir necesidades de atención basadas en patrones conductuales y clínicos. Las soluciones de telemedicina siguen ganando terreno a medida que las consultas virtuales se hacen más populares, especialmente para el monitoreo de enfermedades crónicas y el seguimiento remoto. Los portales para pacientes continúan expandiéndose a medida que los hospitales fortalecen el acceso digital a registros y citas. El dominio de la IA refleja su fuerte capacidad para automatizar flujos de trabajo, mejorar la satisfacción y apoyar el compromiso continuo en diversos entornos de atención.
- Por ejemplo, Epic Systems amplió su soporte de decisiones clínicas impulsado por IA al integrar su "Modelo de Sepsis", que evalúa numerosas variables clínicas y entrega puntajes de riesgo en momentos tras la entrada de datos. El propósito del modelo es mejorar los resultados de detección temprana dentro de los sistemas de salud que utilizan Epic EHR.
Por Entrega
Las plataformas basadas en la web y la nube dominan el segmento de entrega con un 72% de participación, respaldadas por la rápida transformación digital en los sistemas de salud y la creciente demanda de modelos de implementación escalables y rentables. Las herramientas de compromiso con el paciente basadas en la nube permiten una fácil integración con registros electrónicos de salud, aplicaciones móviles y dispositivos de monitoreo remoto. Ofrecen gran flexibilidad, acceso a datos en tiempo real y menores requisitos de mantenimiento de TI, lo que las hace preferidas tanto para grandes redes de salud como para clínicas. Las soluciones locales mantienen relevancia en instalaciones que requieren estricta localización de datos o personalización mejorada. El liderazgo en la nube se fortalece a medida que las organizaciones de salud priorizan la interoperabilidad, la accesibilidad remota y la rápida implementación.
- Por ejemplo, la Plataforma Philips HealthSuite amplió su capacidad en la nube para soportar más de 100 millones de dispositivos médicos conectados y gestionar más de 15 petabytes de datos clínicos a través de un alojamiento seguro en la nube. La plataforma permite flujos de trabajo de monitoreo remoto utilizados en más de 30 países, apoyando el compromiso en tiempo real con el paciente y los paneles de control del clínico.
Por Funcionalidad
La comunicación mejorada tiene la participación líder del 44%, impulsada por la creciente adopción de mensajería digital, recordatorios automatizados e interacciones de atención virtual que fortalecen la coordinación paciente-proveedor. Los hospitales y clínicas dependen de plataformas de comunicación para reducir las citas perdidas, mejorar la continuidad del cuidado y aumentar la satisfacción del paciente. Las herramientas de educación para pacientes crecen constantemente a medida que los módulos de aprendizaje personalizados apoyan la gestión de condiciones crónicas y la adherencia al tratamiento. La analítica predictiva se expande a medida que los proveedores utilizan conocimientos de IA para identificar patrones de riesgo, prever ingresos y apoyar estrategias de atención preventiva. El dominio de la comunicación mejorada refleja su papel fundamental en mejorar los resultados de compromiso y agilizar los flujos de trabajo del sistema de salud.
Impulsores Clave del Crecimiento
Creciente Demanda de Atención Personalizada y Accesible
Los sistemas de salud adoptan cada vez más soluciones de compromiso con el paciente para ofrecer experiencias personalizadas, mejorar la accesibilidad y apoyar la atención continua. Las plataformas digitales permiten una comunicación personalizada, seguimiento de comportamiento y recordatorios de tratamiento que mejoran la adherencia y los resultados clínicos. La creciente prevalencia de enfermedades crónicas acelera la adopción a medida que los pacientes buscan herramientas que simplifiquen la gestión de condiciones a largo plazo. Los proveedores dependen de soluciones de compromiso para reducir las readmisiones, mejorar las puntuaciones de satisfacción y agilizar los flujos de trabajo de atención. A medida que los consumidores esperan interacciones digitales fluidas, crece la demanda de plataformas que ofrezcan soporte personalizado a través de interfaces web, móviles e impulsadas por IA.
- Por ejemplo, Kaiser Permanente implementó tecnología habilitada por IA que ayuda a los médicos con la toma de decisiones clínicas y optimiza los flujos de trabajo para un gran número de miembros a través de su sistema integrado.
Expansión de la Telemedicina y Modelos de Atención Remota
La adopción de la telemedicina acelera la necesidad de herramientas avanzadas de participación que apoyen las consultas virtuales, el monitoreo remoto y el seguimiento digital de la atención. Estas soluciones ayudan a los proveedores a ampliar su alcance, reducir las cargas clínicas y mejorar la conveniencia para los pacientes. El crecimiento de la atención domiciliaria, especialmente para poblaciones crónicas y envejecidas, impulsa la demanda de sistemas integrados de comunicación, educación y monitoreo. Las plataformas de participación mejoran la continuidad de la atención al permitir el intercambio de datos en tiempo real e intervenciones oportunas. A medida que los modelos de atención híbrida se convierten en estándar, la participación digital sigue siendo esencial para mejorar los resultados y reducir los costos de atención médica.
- Por ejemplo, Teladoc Health amplió su programa de monitoreo remoto para apoyar una variedad de dispositivos conectados, rastreando condiciones como la diabetes y la hipertensión.
Mayor Integración de IA y Análisis Predictivo
Las herramientas de participación impulsadas por IA transforman la prestación de atención a través de la automatización inteligente, la predicción de riesgos y las recomendaciones personalizadas. El análisis predictivo ayuda a los proveedores a identificar pacientes de alto riesgo, prever la progresión de enfermedades y adaptar intervenciones. Los chats automatizados, asistentes de voz y herramientas de verificación de síntomas mejoran la eficiencia operativa y reducen la carga de trabajo de los proveedores. Los conocimientos impulsados por IA mejoran la coordinación de la atención y apoyan la toma de decisiones proactiva. A medida que los sistemas de salud se desplazan hacia enfoques basados en datos, la demanda de soluciones avanzadas de análisis crece, fortaleciendo su papel en la mejora de la calidad de la participación y la efectividad clínica.
Tendencias Clave y Oportunidades
Crecimiento de la Participación Móvil y Plataformas Centricas en el Consumidor
Los proveedores de atención médica adoptan cada vez más plataformas móviles que ofrecen acceso conveniente a citas, recordatorios de medicamentos y contenido educativo. Los consumidores buscan soluciones intuitivas basadas en aplicaciones que apoyen la autogestión y mejoren la comunicación con los equipos de atención. La integración de datos de dispositivos portátiles amplía las oportunidades para el monitoreo continuo y la orientación personalizada. Las herramientas digitales fáciles de usar también mejoran la adherencia y empoderan a los pacientes para participar activamente en su atención. A medida que la alfabetización digital aumenta a nivel mundial, la participación móvil se convierte en una gran oportunidad para las empresas que ofrecen soluciones flexibles y centradas en el paciente.
- Por ejemplo, MyChart de Epic amplió su funcionalidad móvil para apoyar cuentas de pacientes activas, ofreciendo mensajería segura, telemedicina y recordatorios de medicamentos. La aplicación integra datos de una amplia variedad de plataformas de dispositivos portátiles, permitiendo el seguimiento continuo de pasos, frecuencia cardíaca y patrones de sueño.
Adopción de Ecosistemas Conectados y Plataformas de Salud Integradas
Las organizaciones de atención médica invierten en sistemas integrados que conectan EHRs, servicios de telemedicina, monitoreo remoto y aplicaciones orientadas al paciente. Estos ecosistemas apoyan el intercambio de datos sin interrupciones, mejoran la automatización de flujos de trabajo y simplifican la comunicación entre proveedores y pacientes. Las oportunidades crecen para los proveedores que ofrecen interoperabilidad, paneles inteligentes y marcos de participación personalizables. Las plataformas integradas ayudan a reducir la fragmentación, mejorar la transparencia y apoyar las iniciativas de atención basada en el valor. A medida que los sistemas de salud priorizan la infraestructura digital unificada, las plataformas de participación integradas ganan un fuerte impulso en el mercado.
- Por ejemplo, Oracle Health (Cerner) amplió su ecosistema integrado al permitir el intercambio de registros clínicos a través de su red de interoperabilidad. La plataforma ahora conecta muchas instalaciones de salud en mercados globales.
Desafíos Clave
Privacidad de Datos, Seguridad y Cumplimiento Normativo
Las soluciones de participación del paciente manejan datos personales y médicos sensibles, creando grandes preocupaciones sobre privacidad, ciberseguridad y cumplimiento. Los proveedores de salud deben seguir regulaciones estrictas que rigen el almacenamiento, acceso y transmisión de datos. Las violaciones o el uso indebido de la información del paciente socavan la confianza y limitan la adopción. Los proveedores deben invertir fuertemente en encriptación, autenticación y arquitecturas de nube seguras para cumplir con los estándares regulatorios. Asegurar un cumplimiento constante en las regiones globales añade una mayor complejidad operativa.
Barreras de Integración y Brechas en la Adopción de Tecnología
Muchas organizaciones de salud enfrentan desafíos al integrar nuevas plataformas de participación con EHR existentes, sistemas de telemedicina y flujos de trabajo heredados. La limitada experiencia técnica y las restricciones de recursos ralentizan la implementación, especialmente en instalaciones pequeñas y medianas. Las brechas de adopción surgen cuando los sistemas carecen de interoperabilidad o requieren una personalización extensa. Estos desafíos dificultan la adopción fluida de flujos de trabajo y reducen la efectividad de las estrategias de participación digital. Los proveedores deben abordar la simplicidad de integración y la capacitación de usuarios para mejorar las tasas de adopción en diversos entornos de salud.
Análisis Regional
América del Norte
América del Norte lidera el mercado de Soluciones de Participación del Paciente con un 43% de participación, impulsada por una fuerte adopción de la salud digital, infraestructura sanitaria avanzada y alta inversión en plataformas impulsadas por IA. Los proveedores priorizan la telemedicina, las aplicaciones móviles y el análisis predictivo para mejorar los resultados de los pacientes y reducir las cargas operativas. La región se beneficia de marcos de reembolso favorables, el aumento de la prevalencia de enfermedades crónicas y el uso generalizado de registros de salud electrónicos. Los grandes sistemas de salud integran herramientas de participación para apoyar el cuidado basado en el valor y mejorar la experiencia del paciente. La fuerte innovación de los proveedores de tecnología y el apoyo regulatorio continuo refuerzan la posición dominante de América del Norte.
Europa
Europa tiene un 28% de participación, respaldada por un creciente énfasis en la atención centrada en el paciente, iniciativas de transformación digital e integración de datos de salud transfronterizos. Los gobiernos fomentan la adopción de la telemedicina y herramientas de comunicación con el paciente para mejorar la continuidad de la atención y reducir la presión sobre el sistema. El aumento de las poblaciones envejecidas y las tasas de enfermedades crónicas fortalecen aún más la demanda de soluciones de educación digital y monitoreo remoto. Los hospitales integran portales para pacientes y plataformas de comunicación automatizada para mejorar la participación y reducir las readmisiones evitables. Las estrictas regulaciones de protección de datos de la región promueven sistemas seguros y conformes, mientras que la modernización continua de la atención médica apoya la expansión de herramientas de participación digital.
Asia Pacífico
Asia Pacífico representa un 22% de participación, emergiendo como un mercado de rápido crecimiento impulsado por la rápida digitalización, el uso creciente de la telemedicina y el aumento de la inversión en salud en China, India, Japón y el sudeste asiático. La creciente penetración de teléfonos inteligentes y el aumento de la conciencia sobre las herramientas de salud digital fortalecen la adopción de plataformas de participación basadas en dispositivos móviles. Los proveedores de salud implementan sistemas basados en la nube para gestionar grandes poblaciones de pacientes y agilizar la prestación de servicios. Las iniciativas gubernamentales que promueven la salud digital y la gestión de enfermedades crónicas aceleran el crecimiento. A medida que la infraestructura de salud se moderniza, Asia Pacífico se convierte en un fuerte centro para tecnologías escalables de participación del paciente.
América Latina
América Latina tiene una participación del 5%, respaldada por la creciente demanda de telemedicina, aplicaciones de salud móvil y herramientas de educación para pacientes, especialmente en Brasil y México. Los proveedores de atención médica adoptan plataformas digitales para mejorar el acceso en regiones desatendidas y reducir las cargas de flujo de trabajo clínico. Las limitaciones económicas ralentizan la adopción rápida, pero el aumento de la inversión privada y las reformas de salud digital mejoran el potencial del mercado. Los proveedores dependen de herramientas de participación basadas en la web para apoyar la gestión de enfermedades crónicas y las consultas remotas. El aumento de la alfabetización digital y la expansión de la infraestructura en la nube contribuyen a una expansión gradual del mercado.
Medio Oriente y África
Medio Oriente y África representan una participación del 2%, impulsada por la expansión de iniciativas de salud digital en los países del Golfo y el creciente interés en herramientas de comunicación con pacientes habilitadas por IA. Naciones más ricas como los EAU y Arabia Saudita lideran la adopción debido a fuertes inversiones en infraestructura de salud inteligente. Los mercados africanos emergentes adoptan plataformas de participación a un ritmo más lento debido a limitaciones de recursos, pero se benefician de los crecientes programas de telemedicina. El creciente enfoque en la atención preventiva, el monitoreo remoto y la educación del paciente respalda una demanda constante. Los programas continuos de modernización de la atención médica y transformación digital crean oportunidades de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Tipo
- Participación impulsada por IA
- Soluciones de telemedicina
- Portales para pacientes
- Otros
Por Entrega
- Basado en web/nube
- En las instalaciones
Por Funcionalidad
- Comunicación mejorada
- Educación del paciente
- Análisis predictivo
- Otros
Por Uso Final
- Proveedores de atención médica
- Pagadores de atención médica
- Empresas farmacéuticas (Pharma)
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de Soluciones de Participación del Paciente está impulsado por actores clave como Experian Information Solutions, Inc., Cerner Corporation (Oracle), CPSI, Ltd., ResMed, Epic Systems Corporation, Klara Technologies, Inc., McKesson Corporation, Allscripts Healthcare, LLC, NextGen Healthcare, Inc., y Koninklijke Philips N.V. Estas empresas se centran en ofrecer plataformas digitales avanzadas que apoyan la comunicación, el monitoreo remoto, la participación impulsada por IA y la gestión de atención integrada. La competencia se intensifica a medida que los proveedores mejoran la interoperabilidad con los EHR, expanden las capacidades móviles e invierten en análisis predictivo para mejorar los resultados de los pacientes. Las asociaciones estratégicas con hospitales, pagadores y proveedores de telemedicina fortalecen la presencia en el mercado y aceleran la innovación. Las empresas también priorizan la seguridad de los datos, la experiencia del usuario y las arquitecturas escalables basadas en la nube para satisfacer la creciente demanda de ecosistemas de salud digital flexibles. A medida que los sistemas de salud se orientan hacia la atención basada en el valor, las empresas que ofrecen soluciones de participación integrales e integradas con fuertes capacidades analíticas obtienen una ventaja competitiva significativa.
Análisis de Jugadores Clave
- Experian Information Solutions, Inc.
- Cerner Corporation (Oracle)
- CPSI, Ltd.
- ResMed
- Epic Systems Corporation
- Klara Technologies, Inc.
- McKesson Corporation
- Allscripts Healthcare, LLC
- NextGen Healthcare, Inc.
- Koninklijke Philips N.V.
Desarrollos Recientes
- En agosto de 2025, Oracle Health mejoró su solución de captura electrónica de datos para agilizar los ensayos clínicos, añadiendo interoperabilidad de EHR habilitada por IA, mejor recolección de datos e integración de seguridad — capacidades que apoyan la eventual expansión de herramientas centradas en el paciente y el compromiso en entornos de atención e investigación.
- En abril de 2025, Experian Information Solutions, Inc. (Experian Health) publicó su informe anual “Estado del Acceso del Paciente 2025” — mostrando métricas mejoradas de acceso al paciente y reforzando su enfoque en soluciones de programación, admisión y pago para aumentar el compromiso del paciente.
- En octubre de 2024, Cerner Corporation (Oracle) anunció que su matriz Oracle Health planea lanzar un EHR de próxima generación en 2025 con nube integrada, IA y análisis — un paso que se espera fortalezca las capacidades de compromiso del paciente a través de herramientas de registros de salud más inteligentes e integradas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Entrega, Funcionalidad, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las herramientas de compromiso impulsadas por IA se expandirán a medida que la personalización se convierta en central para el cuidado del paciente.
- La interacción basada en telesalud aumentará a medida que los modelos de atención híbrida se conviertan en estándar.
- Las plataformas móviles dominarán debido a la creciente demanda de los pacientes por un acceso digital conveniente.
- El análisis predictivo fortalecerá la detección temprana de riesgos y la intervención dirigida.
- La integración con dispositivos portátiles mejorará el monitoreo continuo y el compromiso.
- El despliegue basado en la nube crecerá a medida que los proveedores busquen escalabilidad y menores costos de infraestructura.
- Los proveedores adoptarán más herramientas de compromiso multilingües y culturalmente adaptativas.
- Las mejoras en la seguridad de datos se volverán esenciales para mantener la confianza y el cumplimiento regulatorio.
- Las asociaciones entre empresas tecnológicas y sistemas de salud acelerarán la innovación.
- Los mercados emergentes adoptarán soluciones de compromiso digital a medida que mejoren la infraestructura y la alfabetización digital.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Soluciones de Compromiso del Paciente y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de soluciones de compromiso del paciente entre 2025 y 2032?
¿Qué segmento del mercado de soluciones de compromiso del paciente tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de soluciones de compromiso del paciente?
¿Quiénes son las empresas líderes en el mercado de Soluciones de Compromiso del Paciente?
¿Qué región comandó la mayor parte del mercado de Soluciones de Compromiso del Paciente en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Soluciones de Compromiso del Paciente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Soluciones de Compromiso del Paciente Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41,200 million → 2032: USD 119,688.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Soluciones de Compromiso del Paciente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Soluciones de Compromiso del Paciente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Soluciones de Compromiso del Paciente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Soluciones de Compromiso del Paciente Market Drivers
- 3.3 Mercado de Soluciones de Compromiso del Paciente Market Restraints & Challenges
- 3.4 Mercado de Soluciones de Compromiso del Paciente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Soluciones de Compromiso del Paciente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Soluciones de Compromiso del Paciente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Soluciones de Compromiso del Paciente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Soluciones de Compromiso del Paciente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Soluciones de Compromiso del Paciente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Soluciones de Compromiso del Paciente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Soluciones de Compromiso del Paciente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Soluciones de Compromiso del Paciente Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Soluciones de Compromiso del Paciente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Soluciones de Compromiso del Paciente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Soluciones de Compromiso del Paciente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Soluciones de Compromiso del Paciente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Soluciones de Compromiso del Paciente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Soluciones de Compromiso del Paciente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Soluciones de Compromiso del Paciente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Soluciones de Compromiso del Paciente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Soluciones de Compromiso del Paciente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Soluciones de Compromiso del Paciente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Soluciones de Compromiso del Paciente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
