
Descripción General del Mercado de Sistemas de Transferencia Aséptica:
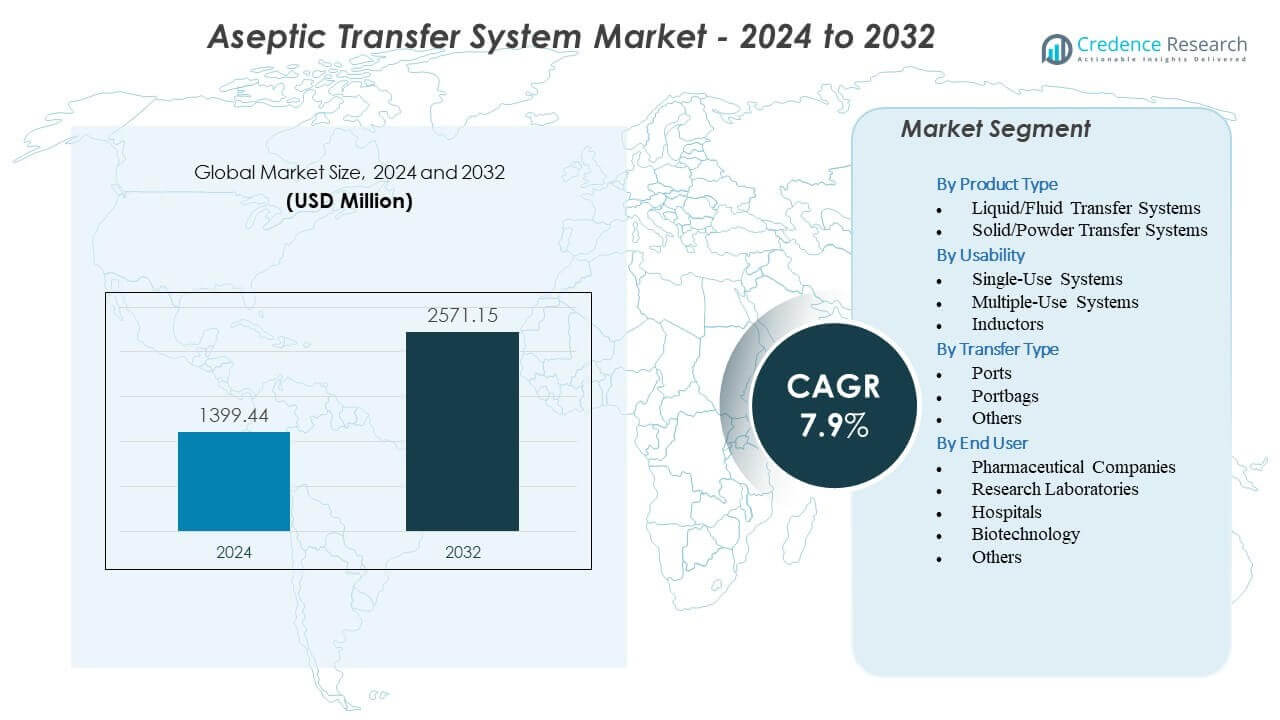
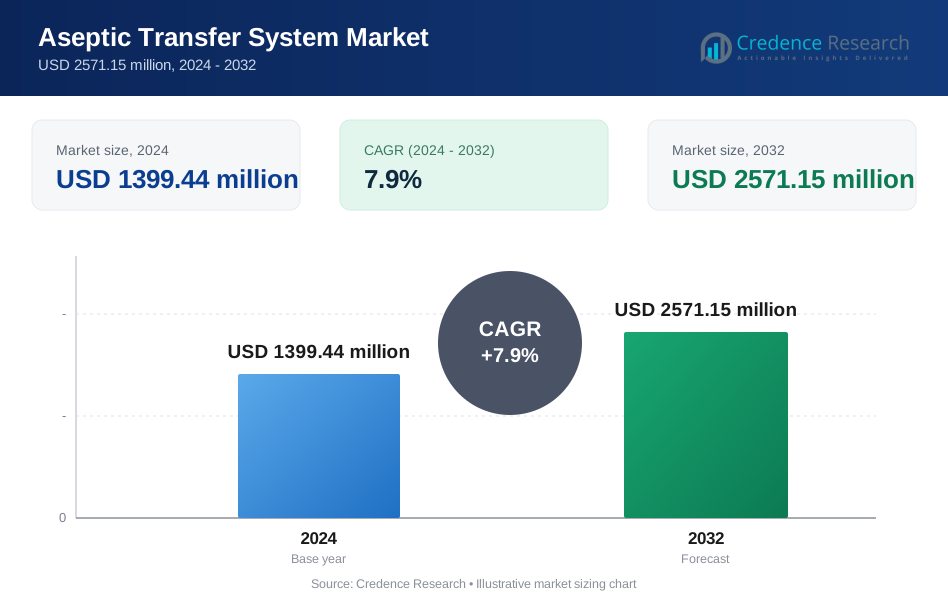
Se proyecta que el mercado de sistemas de transferencia aséptica crezca de 1399.44 millones de USD en 2024 a un estimado de 2571.15 millones de USD para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 7.9% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2023 |
| Año Base | 2024 |
| Periodo de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Transferencia Aséptica 2024 | USD 1399.44 millones |
| Mercado de Sistemas de Transferencia Aséptica, CAGR | 7.9% |
| Tamaño del Mercado de Sistemas de Transferencia Aséptica 2032 | USD 12571.15 9515 millones |
El mercado crece a medida que las empresas biofarmacéuticas intensifican su enfoque en la transferencia de materiales sin contaminación en operaciones estériles. El aumento en la producción de biológicos, vacunas y medicamentos de alta potencia incrementa la dependencia de vías de transferencia controladas que limitan el contacto humano. Las instalaciones adoptan puertos de un solo uso y ensamblajes de transferencia para acelerar el cambio de lotes y reducir las necesidades de limpieza. El cambio hacia aisladores, RABS y fabricación modular impulsa la adopción de soluciones de transferencia diseñadas que mejoran la esterilidad y reducen la variabilidad. La fuerte presión regulatoria, especialmente a través de marcos globales de GMP, fomenta la inversión en diseños de transferencia validados y automatizados.
América del Norte lidera el mercado debido a su avanzada infraestructura de fabricación estéril, fuerte aplicación regulatoria y creciente capacidad de producción de biológicos. Europa sigue con una alta adopción impulsada por las revisiones del Anexo 1 y extensas operaciones de llenado aséptico y vacunas en países clave. Asia Pacífico emerge como la región de más rápido crecimiento apoyada por la expansión de clústeres de biomanufactura en China, India, Corea del Sur y Singapur. América Latina y Oriente Medio muestran una creciente adopción a medida que las instalaciones modernizan los flujos de trabajo estériles. La creciente inversión en fabricación de alta pureza fortalece la demanda global en todas las regiones.
Perspectivas del Mercado de Sistemas de Transferencia Aséptica:
- Se proyecta que el mercado de sistemas de transferencia aséptica crecerá de USD 1399.44 millones en 2024 a USD 2571.15 millones para 2032, respaldado por un CAGR del 7.9% impulsado por las crecientes necesidades de fabricación estéril.
- El crecimiento del mercado es impulsado por una mayor demanda de soluciones de transferencia libres de contaminación, una adopción más amplia de sistemas cerrados y de un solo uso, y un aumento en la producción de biológicos y vacunas.
- Las restricciones surgen de los altos costos de integración, requisitos de validación complejos y una estandarización limitada de componentes que ralentiza la interoperabilidad fluida entre instalaciones.
- América del Norte lidera el mercado debido a una infraestructura de fabricación estéril madura y una fuerte cultura de cumplimiento regulatorio, mientras que Europa mantiene una demanda constante impulsada por la alineación con el Anexo 1.
- Asia Pacífico muestra la expansión más rápida respaldada por el crecimiento de los clústeres de biofabricación, el aumento de la inversión en plantas modulares y una mayor adopción de sistemas de transferencia escalables.
Impulsores del Mercado de Sistemas de Transferencia Aséptica
Crece la Necesidad de Soluciones de Transferencia de Alta Pureza en Biofarmacéutica y Fabricación Estéril
El mercado de sistemas de transferencia aséptica se expande debido al aumento en la producción de inyectables estériles y biológicos. Los fabricantes de medicamentos se centran en el control de la contaminación en cada paso, lo que impulsa la adopción de soluciones de transferencia cerradas. Los fabricantes globales invierten en flujos de trabajo libres de contaminación para cumplir con las estrictas expectativas regulatorias. Esto fortalece el cambio hacia el movimiento controlado de materiales entre zonas limpias. Los sistemas de un solo uso ganan tracción porque reducen el tiempo de validación. Muchas plantas integran estos sistemas para apoyar una mayor flexibilidad de lotes. Mejora la seguridad del producto mientras apoya cambios más rápidos. Las unidades de producción utilizan estos sistemas para mantener la esterilidad en operaciones complejas.
Aumento de las Demandas de Cumplimiento y Aplicación de Normas Globales GMP y Anexo
Las agencias regulatorias imponen requisitos más estrictos para la prevención de la contaminación en instalaciones estériles, lo que apoya el mercado de sistemas de transferencia aséptica. Las empresas enfrentan una mayor presión para validar cada paso de transferencia. Esto impulsa nuevas inversiones en puertos de transferencia, bolsas de transferencia rápida y sistemas de barrera. Las directrices GMP y el Anexo 1 impulsan a las empresas a adoptar modelos de transferencia cerrados y semi-cerrados. Los equipos de validación confían en diseños automatizados para reducir el error humano. Muchos sitios reemplazan procesos manuales obsoletos para fortalecer el cumplimiento. Esto fomenta una adopción más amplia de mecanismos de transferencia diseñados. Las instalaciones adoptan sistemas estructurados para mantener un rendimiento de esterilidad predecible.
- Por ejemplo, los DPTE® BetaBags de Getinge pasan por ciclos de validación que demuestran niveles de aseguramiento de esterilidad (SAL) de 10⁻⁶ para carga y descarga aséptica.
Expansión de las Líneas de Producción de Biológicos y Vacunas en Todo el Mundo
El crecimiento de las líneas de producción en biológicos, vacunas, terapias celulares e inyectables estériles genera una creciente demanda de soluciones avanzadas de transferencia, lo que respalda el mercado de sistemas de transferencia aséptica. Las nuevas modalidades requieren un manejo estricto de componentes y consumibles. Esto alienta a los desarrolladores a optar por sistemas de alta contención que protejan materiales sensibles. Las instalaciones de vacunas implementan puertos de transferencia mejorados para una rotación más rápida. Muchos sitios requieren sistemas de transferencia escalables que se ajusten a los crecientes volúmenes de lotes. Los fabricantes de medicamentos invierten en plantas modulares que dependen de vías de transferencia flexibles. Esto mejora el control general del flujo de trabajo durante ciclos de producción complejos. El crecimiento de las terapias estériles eleva la demanda de equipos de transferencia de precisión.
- Por ejemplo, los puertos de sistema cerrado de ABC Transfer están certificados para más de 5,000 ciclos de acoplamiento estéril manteniendo un rendimiento de contención total.
Adopción de Automatización y Robótica para Mejorar la Garantía de Esterilidad
La automatización transforma los flujos de trabajo de fabricación estéril, lo que respalda el mercado de sistemas de transferencia aséptica. El manejo robótico reduce la participación del personal, lo que disminuye el riesgo de contaminación. Permite un movimiento de materiales predecible y consistente. Muchas empresas implementan robótica para cumplir con nuevos objetivos de capacidad de producción. Las unidades de acoplamiento automatizadas mejoran el control ambiental durante las transferencias. Las instalaciones integran monitoreo digital para verificar la integridad de la transferencia. Ayuda a limitar el error humano en zonas estériles. La automatización respalda operaciones repetibles para instalaciones de alto rendimiento.
Tendencias del Mercado de Sistemas de Transferencia Aséptica
Aumento de la Tendencia Hacia Tecnologías de Transferencia de Un Solo Uso en la Producción Estéril
La demanda de bolsas, puertos y conectores de transferencia de un solo uso crece debido a las crecientes necesidades de flexibilidad en el mercado de sistemas de transferencia aséptica. Muchas instalaciones adoptan rutas de transferencia desechables para reducir los pasos de limpieza. Esto apoya cambios de lote más rápidos en plantas multiproducto. Los sistemas de un solo uso reducen el riesgo de contaminación cruzada. También se alinean con las necesidades de escalado rápido de instalaciones. Muchas plantas biotecnológicas expanden la integración desechable a lo largo de los flujos de trabajo de upstream y downstream. Refuerza la garantía de esterilidad sin cambios significativos en la infraestructura. La creciente demanda de fabricación ágil impulsa esta tendencia.
- Por ejemplo, las bolsas Flexsafe® de Sartorius están validadas para más de 10,000 ciclos de flexión, asegurando durabilidad mecánica en flujos de trabajo de transferencia de alta frecuencia.
Creciente Integración de Sistemas de Transferencia Cerrados con Plataformas de Aisladores y RABS
Surge una fuerte tendencia hacia modelos cerrados y semi-cerrados que reducen el contacto del operador, lo que configura el mercado de sistemas de transferencia aséptica. Las instalaciones vinculan sistemas de transferencia a aisladores para un manejo controlado de medicamentos. Mejora la protección de la esterilidad y reduce la exposición de superficies. Muchas empresas rediseñan diseños para integrar sistemas de transferencia en plataformas de barrera. El acoplamiento automatizado crea una mayor integridad de sellado. Permite una transferencia más segura de materiales de alto riesgo. La adopción aumenta en unidades de vacunas y biológicos. Muchos proyectos de expansión incluyen soluciones de transferencia vinculadas a barreras como práctica estándar.
Avance de Módulos de Transferencia Habilitados con Sensores y Monitoreados Digitalmente
Las tecnologías digitales remodelan la garantía de calidad en los flujos de trabajo estériles, lo que influye en el mercado de sistemas de transferencia aséptica. Las unidades habilitadas con sensores ayudan a los operadores a rastrear la integridad en tiempo real. Esto apoya la detección temprana de fallos en los sellos. Las instalaciones adoptan paneles de control basados en datos para monitorear indicadores de esterilidad. Los puertos de transferencia inteligentes mejoran la visibilidad operativa. Muchos fabricantes integran registros digitales de pruebas para auditorías. Esto mejora la precisión de la documentación. Esta tendencia avanza la gestión de calidad predictiva en plantas estériles.
Fuerte Movimiento Hacia Unidades de Fabricación Estéril Modulares y de Despliegue Rápido
Las salas limpias modulares y las unidades de fabricación basadas en POD ganan tracción en todo el mundo, lo que impacta el mercado de sistemas de transferencia aséptica. Estas plantas modulares necesitan sistemas de transferencia compactos y flexibles. Esto apoya configuraciones de enchufar y producir en proyectos de expansión. Muchas empresas eligen sistemas que permiten una instalación rápida. Las configuraciones modulares ayudan a reducir el tiempo de construcción de las instalaciones. Las soluciones de transferencia con acoplamiento integrado aceleran la preparación del proceso. Esto ofrece a los fabricantes un inicio rápido para nuevas líneas de productos. La adopción modular aumenta debido a las necesidades de ampliación global de vacunas y biológicos.
- Por ejemplo, las unidades modulares KUBio de Cytiva permiten la preparación operativa en menos de 18 meses, en comparación con las construcciones tradicionales de varios años
Análisis de Desafíos del Mercado de Sistemas de Transferencia Aséptica
Altos Costos de Integración y Requisitos de Validación Complejos en Instalaciones Reguladas
Los altos costos de capital y los procesos de calificación complejos siguen siendo obstáculos persistentes para las plantas estériles que utilizan el mercado de sistemas de transferencia aséptica. Las instalaciones a menudo gestionan largos ciclos de validación para cada vía de transferencia. Esto aumenta los presupuestos operativos para muchos fabricantes. La integración con aisladores y RABS requiere un fuerte apoyo de ingeniería. Muchas plantas requieren rediseños de distribución que retrasan el despliegue. Los requisitos de capacitación aumentan debido a la complejidad del sistema. Esto desafía a las empresas más pequeñas con equipos técnicos limitados. Las altas cargas de cumplimiento ralentizan la penetración más amplia del mercado.
Limitada Estandarización y Restricciones de Compatibilidad en Componentes de Transferencia
La falta de dimensiones y diseños estándar entre los proveedores de transferencia crea problemas de compatibilidad para las plantas estériles en el mercado de sistemas de transferencia aséptica. Muchos operadores enfrentan desafíos al alinear puertos, bolsas y conectores de diferentes proveedores. Esto interrumpe la continuidad del flujo de trabajo. Las instalaciones manejan una mayor complejidad de adquisición debido a la variación de proveedores. Los equipos de ingeniería pasan más tiempo personalizando interfaces. Esto restringe la escalabilidad rápida durante la demanda máxima. Muchas empresas buscan diseños armonizados para estabilizar sus operaciones. Las brechas de compatibilidad ralentizan la estandarización entre instalaciones.
Oportunidades del Mercado de Sistemas de Transferencia Aséptica
Crecimiento Acelerado de la Fabricación de Medicamentos de Alta Potencia y Plataformas de Terapia Avanzada
Los API de alta potencia, los biológicos y las terapias de próxima generación amplían las necesidades de producción estéril a nivel mundial, lo que respalda nuevas oportunidades en el Mercado de Sistemas de Transferencia Aséptica. Muchos de estos productos requieren soluciones de contención robustas. Aumenta la demanda de sistemas de transferencia cerrados con sellado mejorado. Las empresas adoptan rutas de transferencia diseñadas para manejar ingredientes sensibles. El crecimiento de los ADC y las terapias celulares fortalece el interés en modelos de transferencia sin contaminación. Muchas plantas exploran proyectos de expansión de alta contención. Abre puertas a diseños de transferencia innovadores que mejoran la protección. La expansión global en terapias especializadas impulsa nuevas inversiones.
Aumento de la Adopción de Instalaciones de Fabricación de Uso Único y Flexibles en los Mercados Globales
Los fabricantes de medicamentos globales expanden plantas flexibles que dependen del despliegue rápido de sistemas de transferencia de uso único, lo que respalda grandes oportunidades en el Mercado de Sistemas de Transferencia Aséptica. Muchas instalaciones aumentan su dependencia de opciones de acoplamiento de uso único. Ayuda a reducir los ciclos de limpieza y cambio. Las unidades de producción adoptan componentes livianos para una instalación más rápida. Muchas empresas valoran la integración modular en múltiples pasos del proceso. Mejora la agilidad operativa en sitios de múltiples productos. Las crecientes inversiones en fabricación desechable fortalecen la demanda de proveedores. Establece el escenario para un crecimiento escalable en regiones emergentes.
Análisis de Segmentación del Mercado de Sistemas de Transferencia Aséptica:
Por Tipo de Producto
Los sistemas de transferencia de líquidos y fluidos tienen una fuerte adopción debido a su papel en la producción de medicamentos estériles, manejo de vacunas y fabricación de biológicos. Muchas instalaciones prefieren estos sistemas porque mantienen transferencias controladas bajo condiciones de alta pureza. Los sistemas de transferencia de sólidos y polvos apoyan los flujos de trabajo de tabletas, API y productos liofilizados que necesitan movimiento protegido entre zonas limpias. Fortalece la integridad del flujo de trabajo en entornos de alta potencia donde el control de partículas es crítico. Muchas empresas invierten en ambos formatos para apoyar operaciones de múltiples productos. Las crecientes líneas de biológicos y oncología aumentan la demanda de diseños de transferencia controlada. El Mercado de Sistemas de Transferencia Aséptica se beneficia de una adopción más amplia de arquitecturas integradas por tipo de producto que apoyan la esterilidad y la fiabilidad operativa.
- Por ejemplo, el Sistema de Transferencia de Polvo PTS de Dec Group maneja polvos en condiciones contenidas con una capacidad de extracción superior a 4 toneladas por hora mientras mantiene la exposición del operador por debajo de 1 µg/m³.
Por Usabilidad
Los sistemas de uso único ganan fuerte tracción porque limitan el tiempo de limpieza, reducen el riesgo de contaminación cruzada y apoyan ciclos de producción ágiles. Muchas instalaciones se trasladan hacia desechables para igualar el rápido cambio de lotes en biológicos y terapias personalizadas. Apoya ciclos de validación más rápidos y mayor flexibilidad de diseño. Los sistemas de uso múltiple siguen siendo relevantes para entornos de alto volumen que valoran la durabilidad y el control de costos a largo plazo. Los inductores apoyan necesidades de transferencia especializadas en configuraciones de barrera y aislador que requieren estabilidad durante el movimiento. Muchas empresas equilibran sistemas desechables y reutilizables para igualar flujos de trabajo variados. La fuerte demanda de operaciones flexibles aumenta el interés en diseños de usabilidad híbrida. El Mercado de Sistemas de Transferencia Aséptica crece a través de una adopción más amplia en ambas categorías de sistemas desechables y duraderos.
Por Tipo de Transferencia
Los puertos siguen siendo centrales debido a su papel en la conexión de sistemas compartimentados, aisladores y zonas de salas limpias con esterilidad predecible. Muchos fabricantes de medicamentos invierten en diseños avanzados de puertos para mantener sellos más ajustados y limitar la exposición del operador. Las bolsas de puerto apoyan el movimiento eficiente de componentes, tapones, herramientas y consumibles durante el procesamiento estéril. Mejora la velocidad del flujo de trabajo y reduce el riesgo de contaminación durante operaciones rápidas. Otros mecanismos de transferencia apoyan funciones de nicho o de alto confinamiento vinculadas a terapias especializadas. Muchos sitios adoptan opciones de transferencia multimodal para manejar diversos requisitos de lotes. La fuerte dependencia de rutas diseñadas fortalece la garantía de calidad. El mercado de sistemas de transferencia aséptica se beneficia del avance en todos los tipos de transferencia.
- Por ejemplo, el sistema de puerto PharmaSafe® Pro de ChargePoint logra límites de exposición del operador por debajo de 1 µg/m³ para compuestos de alta potencia, asegurando una transferencia controlada en entornos OEB5.
Por Usuario Final
Las compañías farmacéuticas lideran la adopción debido a sus crecientes carteras de medicamentos estériles y actualizaciones de instalaciones globales. Muchas plantas despliegan rutas de transferencia diseñadas para apoyar biológicos, inyectables y medicamentos de alta potencia. Los laboratorios de investigación adoptan sistemas a menor escala para manejar materiales sensibles durante el desarrollo. Ayuda a mantener la esterilidad durante ciclos de prueba iterativos. Los hospitales utilizan sistemas de transferencia protegidos para la preparación de compuestos, medicamentos oncológicos y operaciones de farmacia en salas limpias. Las empresas de biotecnología integran diseños de transferencia flexibles que apoyan una rápida escalabilidad. Otros usuarios incluyen fabricantes por contrato y centros de diagnóstico que dependen de un control de transferencia confiable. El mercado de sistemas de transferencia aséptica se expande entre estos grupos de usuarios finales debido a una mayor inversión en flujos de trabajo estériles controlados.
Segmentación:
Por Tipo de Producto
- Sistemas de Transferencia de Líquidos/Fluidos
- Sistemas de Transferencia de Sólidos/Polvos
Por Usabilidad
- Sistemas de Un Solo Uso
- Sistemas de Uso Múltiple
- Inductores
Por Tipo de Transferencia
- Puertos
- Bolsas de Puerto
- Otros
Por Usuario Final
- Compañías Farmacéuticas
- Laboratorios de Investigación
- Hospitales
- Biotecnología
- Otros
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte posee la mayor participación con casi el 38% debido a la fuerte capacidad de fabricación biofarmacéutica y la adopción estricta de soluciones de transferencia cerradas impulsadas por las GMP. Las empresas actualizan los flujos de trabajo estériles para apoyar biológicos, vacunas y tuberías de medicamentos de alta potencia. Esto fortalece la demanda de puertos, bolsas de puerto y sistemas de transferencia cerrados en instalaciones avanzadas. La inversión en automatización y tecnologías de un solo uso impulsa una mayor adopción tanto en EE. UU. como en Canadá. Muchas plantas modernizan las operaciones de control de contaminación para apoyar el lanzamiento de nuevos productos. El mercado de sistemas de transferencia aséptica crece en esta región debido a las fuertes expectativas regulatorias y la expansión continua de las instalaciones.
Europa representa casi el 32% de la participación global y mantiene un crecimiento constante apoyado por las actualizaciones del Anexo 1 y la expansión de la fabricación de medicamentos estériles. Las mejoras en salas limpias regionales aumentan la demanda de vías de transferencia diseñadas. Esto apoya una mayor dependencia de aisladores, RABS y sistemas de transferencia integrados en barreras. Países como Alemania, Suiza y el Reino Unido lideran la adopción a través de grandes redes de producción de biológicos y vacunas. Muchas plantas invierten en puertos automatizados y sistemas de transferencia desechables para reducir el contacto humano. El mercado de sistemas de transferencia aséptica se beneficia de marcos regulatorios estructurados que impulsan una inversión consistente en tecnología de esterilidad.
Asia Pacífico posee cerca del 22% de la cuota de mercado y registra el crecimiento más rápido debido al aumento de la producción farmacéutica y la expansión de los clústeres de biológicos. China, India, Corea del Sur y Singapur actualizan instalaciones estériles para satisfacer las necesidades de suministro global. Esto impulsa una demanda significativa de soluciones de transferencia escalables y rentables. La creciente actividad de fabricación por contrato fortalece la adopción en instalaciones medianas y grandes. Muchos fabricantes implementan sistemas híbridos desechables y reutilizables para cumplir con los objetivos de escalado rápido. El mercado de sistemas de transferencia aséptica se acelera en esta región debido a la fuerte inversión en la fabricación de vacunas y biosimilares.
Análisis de Jugadores Clave:
- Getinge AB
- Syntegon Technology GmbH
- Aseptic Technologies
- STERIS plc
- Central Research Laboratories (CRL)
- Flexifill Ltd
- Chargepoint Technology
- Atec Pharmatechnik GmbH
- DESTACO
- QualiTru
- AptarGroup
- Advanta Pass
- Veltek Associates, Inc.
- Tema Sinergie S.p.A. / EMA SINERGIE S.p.A.
- Corning Incorporated
- ABC Transfer SAS
Análisis Competitivo:
La competencia en el mercado de sistemas de transferencia aséptica se centra en el avance tecnológico, el cumplimiento normativo y la fortaleza de integración en aisladores, RABS y entornos de salas limpias. Las empresas líderes amplían sus carteras con arquitecturas de sistema cerrado que reducen la exposición del operador y aseguran una mayor integridad del sellado. Esto impulsa el enfoque competitivo hacia la automatización, la compatibilidad con desechables y el rendimiento en control de contaminación. Las empresas invierten en robótica y monitoreo digital para mejorar la fiabilidad durante las operaciones de transferencia. Muchos competidores fortalecen su presencia global a través de asociaciones con fabricantes de equipos estériles. Las empresas más pequeñas se enfocan en segmentos de nicho como puertos de transferencia rápida, sistemas de bolsas de puerto y soluciones de alto confinamiento. El mercado de sistemas de transferencia aséptica también muestra una creciente competencia de jugadores regionales emergentes que apuntan a diseños de sistemas modulares y rentables.
Desarrollos Recientes:
- En diciembre de 2025, Marchesini Group adquirió una participación del 44.39% en AST, un líder estadounidense en la fabricación de productos farmacéuticos, formando una asociación estratégica para acelerar el crecimiento en soluciones de fabricación y envasado aséptico.
- En septiembre de 2025, Aseptic Technologies lanzó el AT-Cellyx, un dispositivo integrado para la mezcla y enfriamiento controlado en la fabricación de terapias celulares, con un contador de células en línea opcional para el monitoreo de concentración antes del llenado.
- En mayo de 2025, Syntegon Technology GmbH presentó su línea de llenado aséptico SynTiso en Pharmatag 2025, con un control de proceso del 100%, configuración robótica para un riesgo mínimo de contaminación y capacidad para hasta 600 contenedores por minuto, incluyendo jeringas, viales y cartuchos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Usabilidad, Tipo de Transferencia, Usuario Final y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumenta para diseños avanzados de transferencia estéril debido a la expansión de las líneas de producción de biológicos y vacunas en el mercado de sistemas de transferencia aséptica.
- La adopción de puertos de un solo uso y bolsas de transferencia crece a medida que las instalaciones buscan diseños flexibles y ciclos de cambio más cortos.
- La automatización fortalece el control de la esterilidad a través del manejo robótico y el monitoreo digital de la integridad en las líneas de producción.
- Los sistemas integrados con barreras ganan impulso a medida que más instalaciones hacen la transición a operaciones impulsadas por aisladores y RABS.
- La creciente inversión en la fabricación de medicamentos de alta potencia y especialidad aumenta la demanda de mecanismos de transferencia seguros y cerrados.
- Las plantas modulares y las instalaciones tipo POD aceleran la adopción de plataformas de transferencia compactas y enchufables.
- El monitoreo digital se expande a través de puertos habilitados con sensores que apoyan controles de calidad en tiempo real y mejoran la preparación para auditorías.
- Los sistemas de transferencia híbridos que combinan componentes desechables y reutilizables ganan interés en entornos de múltiples productos.
- La rápida expansión de la fabricación por contrato fomenta la adopción de vías de transferencia escalables que se adaptan a diversas cargas de producción.
- Los mercados emergentes invierten fuertemente en mejoras de fabricación estéril, impulsando una penetración global más amplia para los sistemas de transferencia de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Transferencia Aseptica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de transferencia aséptica entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de transferencia aséptica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de transferencia aséptica?
¿Quiénes son las empresas líderes en el mercado de sistemas de transferencia aséptica?
¿Qué región comandó la mayor parte del mercado de sistemas de transferencia aséptica en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Transferencia Aséptica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Transferencia Aséptica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1399.44 million → 2032: USD 2571.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Transferencia Aséptica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Transferencia Aséptica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Transferencia Aséptica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Transferencia Aséptica Market Drivers
- 3.3 Mercado de Sistemas de Transferencia Aséptica Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Transferencia Aséptica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Transferencia Aséptica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Transferencia Aséptica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Transferencia Aséptica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Transferencia Aséptica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Transferencia Aséptica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Transferencia Aséptica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Transferencia Aséptica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Transferencia Aséptica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Transferencia Aséptica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Transferencia Aséptica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Transferencia Aséptica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Transferencia Aséptica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Transferencia Aséptica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Transferencia Aséptica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Transferencia Aséptica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Transferencia Aséptica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Transferencia Aséptica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Transferencia Aséptica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Transferencia Aséptica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
