
Visión General del Mercado
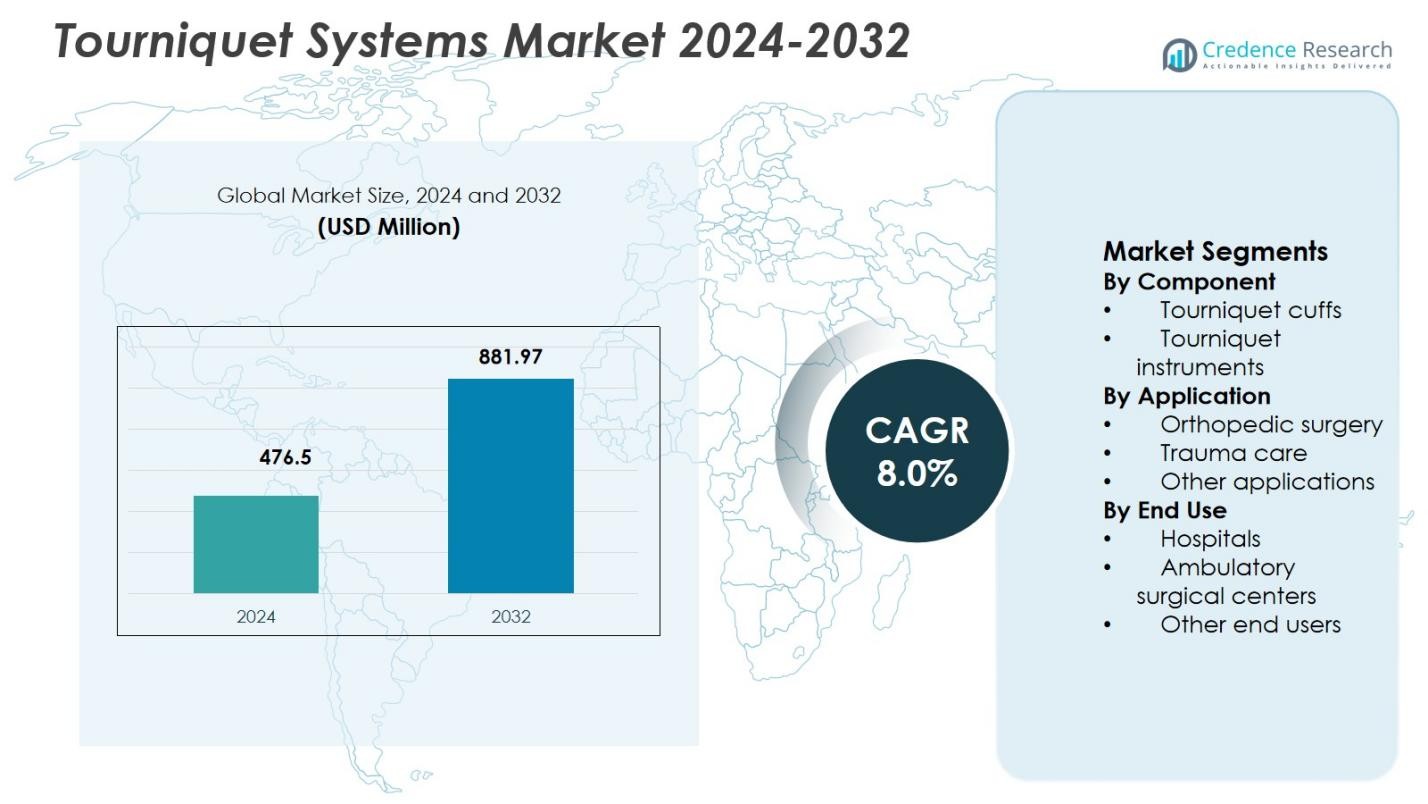
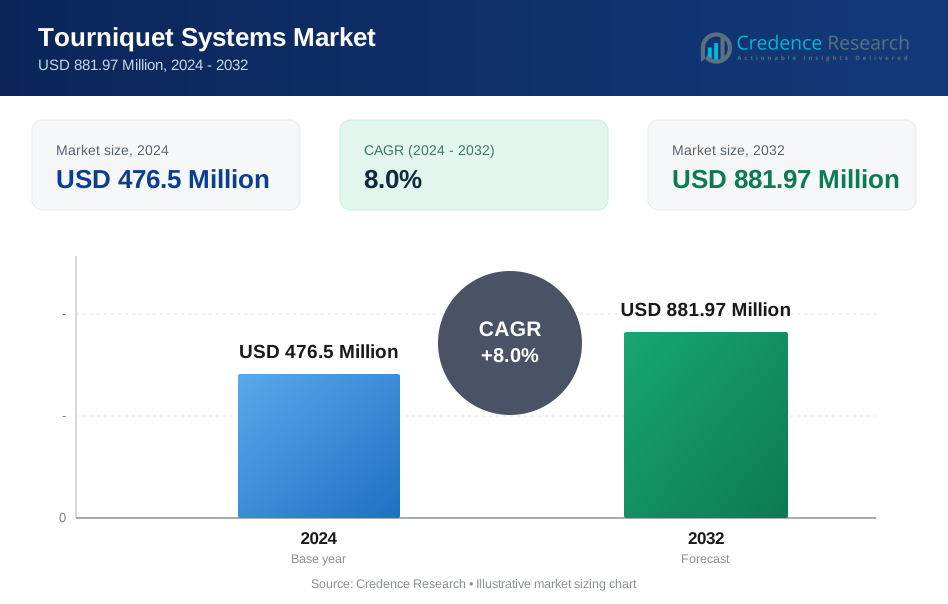
El tamaño del mercado de sistemas de torniquetes se valoró en USD 476.5 millones en 2024 y se anticipa que alcance los USD 881.97 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 8.0% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Torniquetes 2024 | USD 476.5 millones |
| Mercado de Sistemas de Torniquetes, CAGR | 8.0% |
| Tamaño del Mercado de Sistemas de Torniquetes 2032 | USD 881.97 millones |
El mercado de sistemas de torniquetes está conformado por la presencia de fabricantes de dispositivos médicos establecidos y proveedores especializados en atención de trauma, incluidos Stryker, Delfi Medical Innovations, SAM Medical, Pyng Medical, Anetic Aid, C.A.T Resources, Hammarplast Medical, OHK Medical Devices, Huaxin y Riester. Estos actores se centran en expandir las carteras de torniquetes automáticos y neumáticos, mejorar las características de seguridad e incrementar la adopción de soluciones de manguitos desechables en entornos quirúrgicos y de atención de emergencia. Las relaciones sólidas con hospitales, centros de cirugía ambulatoria y servicios médicos de emergencia respaldan la demanda sostenida. América del Norte lidera el mercado con una participación del 38.6%, impulsada por altos volúmenes quirúrgicos, infraestructura avanzada de atención de trauma y una fuerte adopción de sistemas de torniquetes tecnológicamente avanzados, seguida por Europa y Asia-Pacífico con volúmenes de procedimientos en expansión e inversiones en salud.
Perspectivas del Mercado
- El mercado de sistemas de torniquetes se valoró en USD 476.5 millones en 2024 y se proyecta que crezca a una tasa compuesta anual (CAGR) del 8.0% durante el período de pronóstico, impulsado por la creciente demanda de atención quirúrgica y de trauma a nivel mundial.
- El crecimiento del mercado está impulsado por el aumento de procedimientos ortopédicos y de trauma, la expansión de los servicios médicos de emergencia y la mayor adopción de sistemas de torniquetes para un control efectivo de hemorragias en hospitales y entornos prehospitalarios.
- Una tendencia clave del mercado es el cambio hacia sistemas de torniquetes automáticos y desechables, con los manguitos de torniquete liderando el segmento de componentes con una participación del 62.4% debido a las altas tasas de reemplazo y los requisitos de control de infecciones.
- La estructura del mercado está influenciada por estrategias impulsadas por la innovación, mejoras en la seguridad del producto y una adopción más amplia en hospitales, que dominan el uso final con una participación del 1%, mientras que la sensibilidad al costo sigue siendo una restricción en los mercados emergentes.
- Regionalmente, América del Norte lidera con una participación del 38.6%, seguida por Europa con un 4% y Asia-Pacífico con un 23.1%, respaldada por una sólida infraestructura de salud, volúmenes quirúrgicos en aumento y un acceso en expansión a tecnologías médicas avanzadas.
Análisis de Segmentación del Mercado:
Por Componente:
El mercado de sistemas de torniquetes por componente está liderado por los manguitos de torniquete, que representaron el 62.4% de la cuota de mercado en 2024. Su dominio se debe a la alta frecuencia de reemplazo, los requisitos de contacto directo con el paciente y la continua innovación en diseños de manguitos neumáticos, desechables y específicos para extremidades. Los hospitales y centros quirúrgicos priorizan manguitos avanzados con mejor distribución de presión, menor riesgo de lesión nerviosa y compatibilidad con instrumentos de torniquete automatizados. La creciente adopción de manguitos de un solo uso y sin látex para prevenir la contaminación cruzada fortalece aún más la demanda, mientras que el aumento de volúmenes quirúrgicos a nivel mundial sostiene ciclos de compra consistentes para los manguitos de torniquete.
- Por ejemplo, los manguitos de torniquete A.T.S. de Zimmer Biomet vienen en versiones estériles, desechables de uno y dos puertos diseñadas para cirugías de extremidades para minimizar la pérdida de sangre. Estos manguitos cuentan con fundas protectoras que protegen el tejido blando y mantienen las mangueras fuera del campo quirúrgico, apoyando la compatibilidad con los reguladores A.T.S.
Por Aplicación:
Por aplicación, la cirugía ortopédica dominó el mercado de sistemas de torniquetes con una cuota de mercado del 54.7% en 2024. El liderazgo del segmento está respaldado por el alto volumen de procedimientos de reemplazo articular, fijación de traumas y lesiones deportivas que requieren un flujo sanguíneo controlado para mejorar la visibilidad quirúrgica. La creciente prevalencia de la osteoartritis, los accidentes de tráfico y los trastornos musculoesqueléticos relacionados con la edad continúan impulsando los volúmenes quirúrgicos ortopédicos. Además, los cirujanos ortopédicos dependen cada vez más de sistemas de torniquete precisos y automatizados para minimizar la pérdida de sangre y reducir el tiempo operatorio, reforzando la fuerte y sostenida posición de mercado del segmento.
- Por ejemplo, el sistema de torniquete SmartPump de Stryker utiliza refuerzos EvenAIRe Technology en los torniquetes Color Cuff para asegurar la oclusión a la presión efectiva más baja. Este enfoque minimiza los riesgos asociados a altas presiones durante cirugías ortopédicas de extremidades como la artroplastia de rodilla.
Por Uso Final:
En términos de uso final, los hospitales tuvieron la mayor participación con el 68.1% del mercado de sistemas de torniquetes en 2024. Este dominio se debe al alto rendimiento quirúrgico de los hospitales, la disponibilidad de departamentos especializados en ortopedia y trauma, y mayores presupuestos de capital para instrumentos de torniquete avanzados. Los hospitales también manejan una gran parte de los casos de trauma de emergencia, donde el control rápido de hemorragias es crítico. La presencia de personal quirúrgico capacitado, protocolos estrictos de seguridad del paciente y una mayor adopción de sistemas automatizados y neumáticos apoyan aún más a los hospitales como el principal segmento de uso final.
Principales Impulsores del Crecimiento
Aumento de Volúmenes de Procedimientos Quirúrgicos y de Trauma
El mercado de sistemas de torniquetes está impulsado principalmente por el creciente número de procedimientos quirúrgicos y de trauma realizados a nivel mundial. Las intervenciones ortopédicas en aumento, incluidos los reemplazos articulares, reparaciones de fracturas y tratamientos de lesiones deportivas, requieren un control preciso del flujo sanguíneo para mejorar la visibilidad quirúrgica y reducir la pérdida de sangre. Además, la creciente incidencia de accidentes de tráfico y casos de trauma de emergencia aumenta el uso de torniquetes en entornos de atención aguda y prehospitalaria. Los hospitales y centros de trauma integran cada vez más los sistemas de torniquetes en los protocolos quirúrgicos estándar, reforzando la demanda consistente en procedimientos electivos y de emergencia.
- Por ejemplo, el Torniquete de Emergencia y Militar (EMT) de Delfi Medical Innovations emplea un diseño neumático de vejiga ancha para detener completamente el flujo sanguíneo arterial en las extremidades superiores e inferiores durante la respuesta a traumas prehospitalarios.
Expansión de los Servicios Médicos de Emergencia y la Atención Médica Militar
El papel creciente de los servicios médicos de emergencia y los sistemas de atención médica militar contribuye significativamente al crecimiento del mercado. El control rápido de hemorragias se ha convertido en un componente crítico de las pautas de respuesta a traumas, impulsando el despliegue generalizado de torniquetes en ambulancias, kits médicos de campo de batalla y unidades de respuesta a desastres. Las inversiones gubernamentales en programas de preparación para emergencias y atención a bajas en combate apoyan la adquisición de sistemas de torniquetes confiables. La efectividad clínica comprobada en la reducción de muertes prevenibles por pérdida de sangre acelera aún más la adopción tanto en entornos de salud civiles como de defensa.
- Por ejemplo, el Torniquete de Aplicación en Combate (CAT) de North American Rescue, introducido por el Ejército de EE. UU. en 2005, logró una efectividad del 100% en la oclusión del flujo arterial distal según las evaluaciones del Instituto de Investigación Quirúrgica del Ejército de EE. UU.
Avances en la Tecnología de Torniquetes y Características de Seguridad
Los avances tecnológicos en los sistemas de torniquetes continúan fortaleciendo el crecimiento del mercado. Los fabricantes se centran en sistemas automáticos y neumáticos equipados con monitoreo de presión en tiempo real, alarmas y control específico para mejorar la seguridad del paciente. Estas innovaciones reducen el riesgo de lesiones nerviosas y complicaciones isquémicas mientras mejoran la eficiencia del procedimiento. Materiales mejorados, diseños ergonómicos y compatibilidad con flujos de trabajo quirúrgicos modernos aumentan la confianza del clínico, apoyando una adopción más amplia en hospitales y centros quirúrgicos ambulatorios.
Tendencias y Oportunidades Clave
Creciente Adopción de Manguitos de Torniquete de Un Solo Uso y Desechables
Una tendencia clave en el Mercado de Sistemas de Torniquetes es la creciente adopción de manguitos de torniquete de un solo uso y desechables. Los proveedores de atención médica enfatizan el control de infecciones, la reducción de la contaminación cruzada y el cumplimiento de estrictos estándares de esterilización. Los manguitos desechables eliminan el tiempo de reprocesamiento y aseguran un rendimiento consistente en los procedimientos. Esta tendencia crea oportunidades para los fabricantes que ofrecen soluciones desechables rentables, sin látex y ambientalmente responsables que se alinean con los protocolos de seguridad hospitalaria en evolución.
- Por ejemplo, el Manguito Descartable de Torniquete de VBM Medical sirve como una opción estéril de un solo uso ideal para procedimientos contaminados para prevenir infecciones adquiridas en el hospital. El manguito viene en forma recta para extremidades superiores pequeñas o medianas y en forma contorneada para extremidades inferiores cónicas, con tamaños codificados por colores para una fácil selección.
Aumento de la Demanda de los Centros Quirúrgicos Ambulatorios
Los centros quirúrgicos ambulatorios representan una fuerte oportunidad de crecimiento a medida que los procedimientos ambulatorios y mínimamente invasivos se expanden en todo el mundo. Estas instalaciones prefieren sistemas de torniquete compactos, portátiles y fáciles de usar que soporten un alto volumen de pacientes. El cambio hacia cirugías en el mismo día aumenta la demanda de instrumentos de torniquete automatizados y eficientes. Los fabricantes que diseñan soluciones específicamente para entornos ambulatorios, enfocándose en la confiabilidad y la optimización del flujo de trabajo, están bien posicionados para capturar un crecimiento incremental del mercado.
- Por ejemplo, el Sistema de Torniquete SmartPump de Stryker incluye controles intuitivos y verificaciones de seguridad integradas, diseñadas para un uso eficiente en entornos ambulatorios. Permite una regulación precisa de la presión para apoyar procedimientos de extremidades mínimamente invasivos con una mínima interrupción del flujo de trabajo.
Desafíos Clave
Riesgo de Complicaciones Clínicas Relacionadas con el Torniquete
Las complicaciones clínicas relacionadas con el torniquete representan un desafío significativo para el crecimiento del mercado. Una aplicación incorrecta o un uso prolongado pueden causar daño nervioso, lesión muscular, isquemia y malestar postoperatorio. Estos riesgos requieren una estricta adherencia a las pautas de uso y un aumento en la capacitación del personal, lo que puede limitar la adopción en ciertos escenarios clínicos. Los proveedores de atención médica permanecen cautelosos, impulsando la demanda de características de seguridad avanzadas y tecnologías de monitoreo continuo.
Restricciones de Costos y Limitaciones Presupuestarias
Las restricciones de costos entre los proveedores de atención médica presentan otro desafío importante para el Mercado de Sistemas de Torniquetes. Los sistemas de torniquete automatizados avanzados implican una mayor inversión de capital, lo que puede restringir la adopción en hospitales más pequeños y economías emergentes. Las presiones presupuestarias a menudo favorecen soluciones básicas o reutilizables sobre tecnologías premium. Además, las limitaciones de reembolso para consumibles quirúrgicos influyen en las decisiones de compra, requiriendo que los fabricantes equilibren la innovación con la asequibilidad para asegurar una penetración más amplia en el mercado.
Análisis Regional
Norteamérica
Norteamérica representó un 38.6% de la cuota de mercado en 2024, liderando el Mercado de Sistemas de Torniquetes debido a los altos volúmenes quirúrgicos, la infraestructura avanzada de atención a traumatismos y la fuerte adopción de tecnologías de torniquetes automatizados. La región se beneficia de una alta incidencia de cirugías ortopédicas, incluidas las de reemplazo articular y procedimientos por lesiones deportivas, junto con una red bien establecida de servicios médicos de emergencia. El uso generalizado de torniquetes en hospitales, centros quirúrgicos ambulatorios y atención prehospitalaria de traumatismos respalda una demanda sostenida. Marcos de reembolso sólidos, la presencia de importantes fabricantes y la continua innovación de productos refuerzan aún más la posición de liderazgo de Norteamérica.
Europa
Europa mantuvo un 27.4% de la cuota de mercado en 2024, respaldada por un sistema de salud bien desarrollado y un creciente enfoque en la seguridad quirúrgica y la gestión de la pérdida de sangre. El aumento de procedimientos ortopédicos impulsados por el envejecimiento de la población y la creciente prevalencia de trastornos musculoesqueléticos contribuyen significativamente a la demanda. Los hospitales europeos enfatizan el cumplimiento de estrictas pautas clínicas, lo que impulsa la adopción de sistemas de torniquetes neumáticos y desechables de alta calidad. La infraestructura de salud financiada por el gobierno, las fuertes capacidades de respuesta a traumatismos y el aumento de procedimientos quirúrgicos ambulatorios apoyan aún más el crecimiento constante del mercado en los principales países de la región.
Asia-Pacífico
Asia-Pacífico capturó el 23.1% de la cuota de mercado en 2024, emergiendo como el mercado regional de más rápido crecimiento para los sistemas de torniquetes. El rápido crecimiento en los volúmenes quirúrgicos, la expansión de la infraestructura hospitalaria y el aumento del gasto en salud impulsan la demanda en China, India y el sudeste asiático. El aumento de accidentes de tráfico y casos de trauma acelera aún más la adopción en entornos de emergencia y prehospitalarios. La creciente conciencia sobre herramientas quirúrgicas avanzadas, la mejora en el acceso a servicios de salud y la expansión del turismo médico apoyan la expansión del mercado. La fabricación local y las ofertas de productos rentables también contribuyen a una mayor penetración en las instalaciones de salud públicas y privadas.
América Latina
América Latina representó el 6.5% de la cuota de mercado en 2024, respaldada por mejoras graduales en la infraestructura de salud y el aumento del acceso a la atención quirúrgica. El aumento de procedimientos ortopédicos y de trauma, particularmente en hospitales urbanos, impulsa la adopción de sistemas de torniquetes. Las inversiones gubernamentales en servicios de atención de emergencia y el aumento de la participación del sector privado en la salud apoyan el crecimiento del mercado. Sin embargo, la sensibilidad al costo influye en las decisiones de compra, lo que lleva a un mayor uso de soluciones de torniquetes básicas y reutilizables. La creciente conciencia sobre la seguridad quirúrgica y el control de la pérdida de sangre continúa fortaleciendo la demanda en los países clave de la región.
Oriente Medio y África
La región de Oriente Medio y África representó el 4.4% de la cuota de mercado en 2024, impulsada por la expansión de la capacidad hospitalaria y el creciente enfoque en la atención de trauma y emergencia. Las crecientes inversiones en infraestructura de salud en los países del Golfo apoyan la adopción de sistemas de torniquetes avanzados. En África, la demanda está impulsada por las necesidades de atención de trauma de emergencia y la mejora en el acceso a servicios quirúrgicos. Aunque las restricciones presupuestarias limitan la penetración de tecnologías premium, la creciente conciencia sobre el control de hemorragias y las iniciativas gubernamentales en salud contribuyen al crecimiento gradual del mercado en la región.
Segmentaciones del Mercado:
Por Componente
- Manguitos de torniquete
- Instrumentos de torniquete
Por Aplicación
- Cirugía ortopédica
- Atención de trauma
- Otras aplicaciones
Por Uso Final
- Hospitales
- Centros quirúrgicos ambulatorios
- Otros usuarios finales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de sistemas de torniquetes presenta una combinación de fabricantes de dispositivos médicos establecidos y empresas especializadas en atención de trauma, con actores clave como Stryker, Delfi Medical Innovations, SAM Medical, Pyng Medical, Anetic Aid, C.A.T Resources, Hammarplast Medical, OHK Medical Devices, Huaxin y Riester. Estas empresas compiten a través de la innovación de productos, la amplitud del portafolio y una sólida validación clínica. Los participantes del mercado se centran en avanzar en sistemas de torniquetes automatizados y neumáticos con un mejor control de presión, alarmas de seguridad y opciones de manguitos desechables para satisfacer las necesidades cambiantes de la cirugía y la atención de emergencia. Las asociaciones estratégicas con hospitales, agencias militares y proveedores de servicios médicos de emergencia fortalecen el alcance de la distribución y los contratos a largo plazo. La inversión continua en investigación y desarrollo, el cumplimiento normativo y los programas de capacitación para clínicos permite a los actores diferenciar sus ofertas mientras mantienen altos estándares de seguridad. La posición competitiva depende cada vez más de equilibrar la sofisticación tecnológica con la eficiencia de costos para abordar tanto a las instalaciones de salud premium como a los mercados sensibles al precio a nivel global.
Análisis de Jugadores Clave
- Anetic Aid
- C.A.T Resources
- Delfi
- Hpm Hammarplast Medical
- Huaxin
- OHK Medical Devices
- Pyng Medical
- Riester
- SAM Medical
- Stryker
Desarrollos Recientes
- En septiembre de 2025, SAM Medical amplió su cartera de productos al adquirir TyTek Medical, un proveedor líder de agujas de descompresión torácica, fortaleciendo su oferta médica de emergencia y mejorando sus capacidades de atención al trauma.
- En mayo de 2024, Tri-Tech Forensics Inc. adquirió SAM Medical, ampliando su cartera de dispositivos médicos de emergencia y fortaleciendo su posición en el mercado de manguitos para torniquetes.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- La adopción de sistemas de torniquetes automatizados y monitoreados digitalmente aumentará en entornos de atención quirúrgica y de trauma.
- La demanda de manguitos para torniquetes de un solo uso y desechables crecerá debido a protocolos más estrictos de control de infecciones.
- Los hospitales continuarán liderando el uso, respaldados por el aumento de los procedimientos ortopédicos y de trauma.
- Los centros quirúrgicos ambulatorios ampliarán la adopción de soluciones de torniquetes compactas y fáciles de usar.
- La integración de características de seguridad como sensores de presión y sistemas de alarma se convertirá en práctica estándar.
- Los servicios médicos de emergencia aumentarán el despliegue de torniquetes para el control de hemorragias prehospitalarias.
- Las aplicaciones militares y de respuesta a desastres seguirán siendo una fuente estable de demanda a largo plazo.
- Los fabricantes se centrarán en mejorar la comodidad del paciente y reducir las complicaciones relacionadas con los torniquetes.
- Las ofertas de productos optimizadas en costos apoyarán una mayor penetración en los mercados emergentes de atención médica.
- El énfasis regulatorio en la seguridad del paciente y la efectividad clínica dará forma a las estrategias de desarrollo de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sistemas de torniquetes y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de torniquete entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de torniquetes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de torniquetes?
¿Quiénes son las empresas líderes en el mercado de sistemas de torniquetes?
¿Qué región comandó la mayor parte del mercado de sistemas de torniquete en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Torniquetes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Torniquetes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 476.5 Million → 2032: USD 881.97 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Torniquetes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Torniquetes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Torniquetes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Torniquetes Market Drivers
- 3.3 Mercado de Sistemas de Torniquetes Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Torniquetes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Torniquetes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Torniquetes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Torniquetes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Torniquetes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Torniquetes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Torniquetes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Torniquetes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Torniquetes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Torniquetes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Torniquetes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Torniquetes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Torniquetes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Torniquetes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Torniquetes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Torniquetes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Torniquetes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Torniquetes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Torniquetes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Torniquetes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
