
Visión General del Mercado
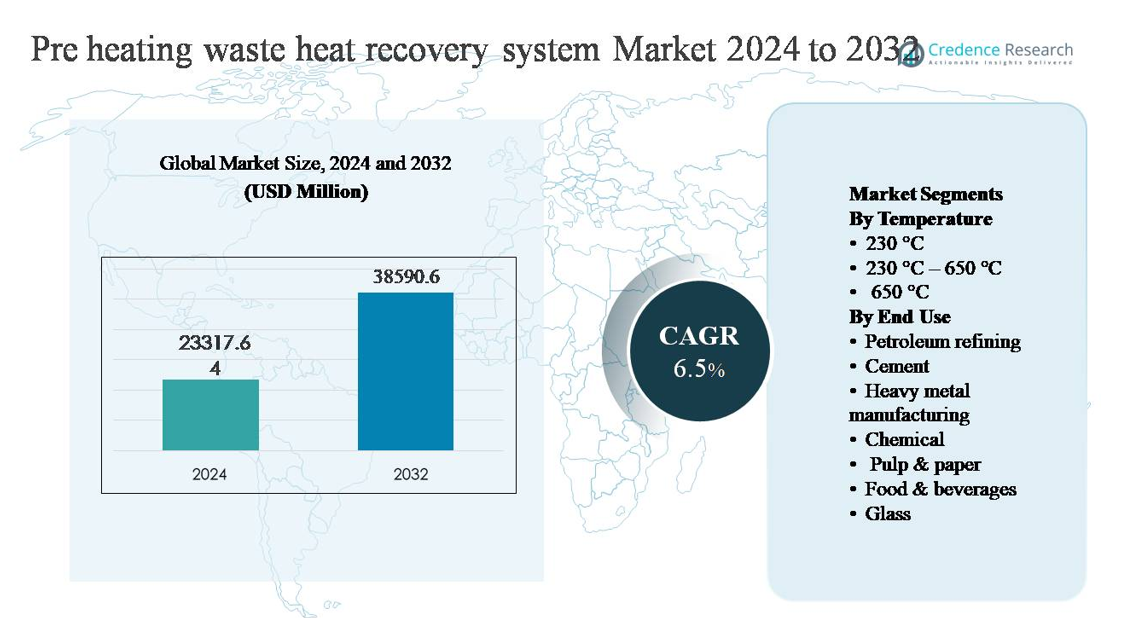
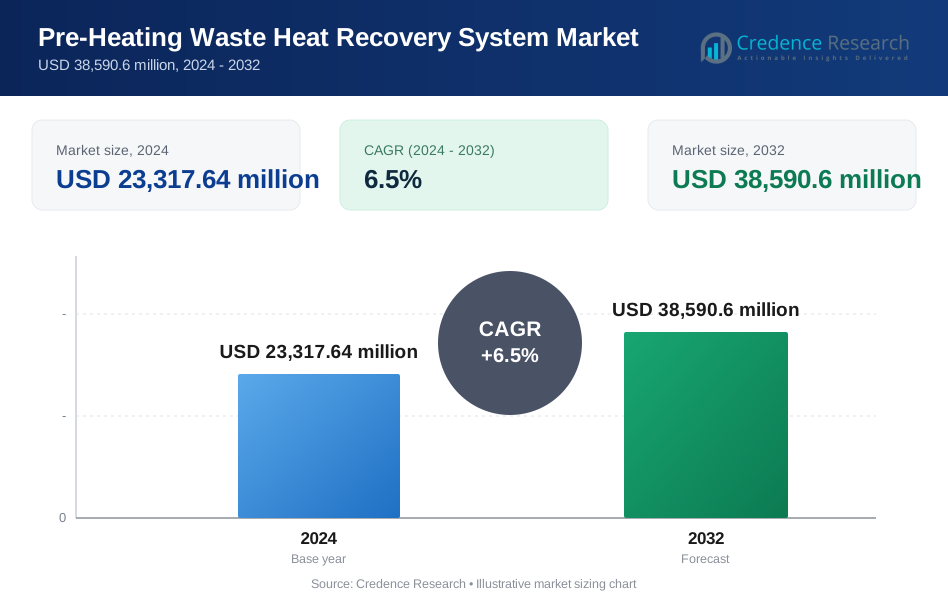
El mercado de sistemas de recuperación de calor residual de precalentamiento fue valorado en USD 23,317.64 millones en 2024 y se anticipa que alcanzará los USD 38,590.6 millones para 2032, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 6.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento 2024 | USD 23,317.64 millones |
| Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento, CAGR | 6.5% |
| Tamaño del Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento 2032 | USD 38,590.6 millones |
El mercado de sistemas de recuperación de calor residual de precalentamiento está liderado por un grupo de proveedores de soluciones térmicas e ingeniería establecidos, incluyendo General Electric, Dürr Group, Bosch Industriekessel GmbH, EXERGY INTERNATIONAL SRL, Forbes Marshall, Climeon, HRS, Cochran, AURA y BIHL. Estas empresas compiten en eficiencia del sistema, capacidad de alta temperatura y ejecución de proyectos en industrias intensivas en energía como refinación de petróleo, cemento, metales y productos químicos. La sólida experiencia en EPC, el diseño avanzado de intercambiadores de calor y el soporte de servicio durante el ciclo de vida siguen siendo diferenciadores competitivos clave. Asia Pacífico es la región líder, representando aproximadamente el 42% de la cuota de mercado global, impulsada por la gran capacidad industrial en China, India y el sudeste asiático, junto con mandatos crecientes de eficiencia energética e inversiones continuas en instalaciones industriales nuevas y de modernización.
Perspectivas del Mercado
- El mercado de sistemas de recuperación de calor residual de precalentamiento fue valorado en USD 23,317.64 millones en 2024 y se proyecta que alcanzará los USD 38,590.6 millones para 2032, expandiéndose a una CAGR del 6.5%, respaldado por el creciente despliegue en industrias intensivas en energía y el aumento del enfoque en mejoras de eficiencia térmica.
- El crecimiento del mercado está impulsado principalmente por el aumento de los costos de energía industrial, mandatos de eficiencia más estrictos y objetivos de descarbonización, con el segmento de temperatura de 230 °C–650 °C manteniendo la cuota dominante debido a su amplia aplicabilidad en procesos de cemento, metales y refinación.
- Las tendencias clave incluyen la integración de la recuperación de calor residual con controles de procesos digitales, la creciente adopción en industrias de mediana escala y la preferencia aumentada por sistemas modulares, mientras que la refinación de petróleo sigue siendo el segmento de uso final más grande por cuota.
- El panorama competitivo presenta proveedores globales de soluciones térmicas e ingeniería compitiendo en eficiencia del sistema, capacidad de alta temperatura, experiencia en modernización y soporte de servicio durante el ciclo de vida, con la diferenciación cada vez más basada en la fiabilidad operativa y capacidades de integración.
- Regionalmente, Asia Pacífico lidera con aproximadamente el 42% de la cuota de mercado, seguida por Europa con ~26% y América del Norte con ~19%, mientras que América Latina y Medio Oriente y África juntos representan la cuota restante, impulsados por la actividad en cemento, minería, refinación y actividad industrial pesada.
Análisis de Segmentación de Mercado:
Por Temperatura:
El mercado de sistemas de recuperación de calor residual de pre-calentamiento, por temperatura, está liderado por el segmento de 230 °C–650 °C, que representa la mayor cuota de mercado, ya que este rango se alinea con las temperaturas de los gases de escape y de combustión en la mayoría de los procesos industriales continuos. Las industrias favorecen este segmento debido a su compatibilidad con recuperadores, regeneradores y economizadores que ofrecen alta recuperación térmica sin materiales complejos. Los principales impulsores incluyen fuertes ganancias en eficiencia energética, riesgos de corrosión manejables y diseño de sistemas rentables. Mientras que los sistemas por debajo de 230 °C sirven para la recuperación de calor de baja calidad, y los >650 °C atienden aplicaciones de alta temperatura de nicho, los sistemas de rango medio siguen siendo dominantes debido a su escalabilidad y fiabilidad operativa.
- Por ejemplo, las plataformas de oxidadores térmicos regenerativos ECO NT del Grupo Dürr están diseñadas para recuperar calor residual de corrientes de escape que ingresan a aproximadamente 300 °C–600 °C, utilizando intercambiadores de calor de placas de acero inoxidable clasificados para operación continua a 650 °C y permitiendo salidas de agua caliente o aceite térmico de hasta 4 MW por unidad para pre-calentamiento de procesos.
Por Uso Final:
Por uso final, el refinado de petróleo representa el sub-segmento dominante, manteniendo la mayor cuota de mercado debido a operaciones intensivas en energía como la destilación, craqueo y reformado, que generan grandes volúmenes de calor residual recuperable. Las refinerías despliegan sistemas de pre-calentamiento para reducir el consumo de combustible en hornos y calderas, impulsando un rápido retorno de inversión. La fabricación de cemento y metales pesados sigue, apoyada por la recuperación de gases de escape de hornos y calderas. El crecimiento en los sectores químico, de pulpa y papel, vidrio, y alimentos y bebidas está impulsado por el aumento de los costos de energía, objetivos de descarbonización y la presión regulatoria para mejorar la eficiencia térmica general.
- Por ejemplo, ExxonMobil instaló un sistema de recuperación de calor residual en su refinería de Amberes diseñado para capturar calor y reutilizarlo para pre-calentar corrientes de alimentación de crudo, reduciendo directamente las tasas de combustión de los hornos y mejorando la eficiencia energética general.
Principales Impulsores de Crecimiento
Crecientes Costos de Energía Industrial y Mandatos de Eficiencia
El aumento de los precios de la energía en combustibles fósiles y electricidad está obligando a los operadores industriales a priorizar las inversiones en eficiencia energética, posicionando los sistemas de recuperación de calor residual de pre-calentamiento como una solución de alto impacto. Sectores intensivos en energía como el refinado de petróleo, cemento, metales y productos químicos enfrentan una presión sostenida para reducir los costos operativos mientras mantienen la producción. Los sistemas de pre-calentamiento reducen directamente el consumo de combustible primario al capturar el calor de escape y reutilizarlo en procesos ascendentes, mejorando la eficiencia térmica general. Los marcos regulatorios que promueven auditorías energéticas y puntos de referencia de eficiencia refuerzan aún más la adopción, particularmente en instalaciones de procesos continuos grandes. A medida que las industrias buscan retornos predecibles sobre el capital, la recuperación de calor residual ofrece ahorros de combustible medibles, períodos de recuperación cortos y una menor dependencia de mercados energéticos volátiles, convirtiéndola en una inversión estratégica en lugar de una mejora discrecional.
- Por ejemplo, Honeywell UOP ha documentado mejoras en la sección de convección de hornos de refinería en las que las corrientes de gases de combustión que entran a aproximadamente 420 °C se dirigen a través de bancos de tubos aletas de alta superficie para precalentar crudo o materias primas de proceso en más de 100 °C, reduciendo directamente las tasas de combustión de los quemadores medidas en varios megavatios por calentador.
Objetivos de Descarbonización y Requisitos de Reducción de Emisiones
Los objetivos de descarbonización industrial son un importante impulsor de crecimiento para los sistemas de recuperación de calor residual de precalentamiento, ya que los fabricantes buscan reducir las emisiones de gases de efecto invernadero sin interrumpir la producción principal. Recuperar el calor residual reduce los requisitos de combustión en calderas y hornos, reduciendo directamente las emisiones de dióxido de carbono y óxidos de nitrógeno. Los gobiernos y organismos industriales vinculan cada vez más el rendimiento de las emisiones con los permisos de operación, incentivos y competitividad a largo plazo. Los sistemas de precalentamiento permiten el cumplimiento al ofrecer reducción de emisiones a través de la eficiencia en lugar de cambiar de combustible, lo que a menudo requiere cambios más profundos en los procesos. Para los fabricantes multinacionales con objetivos basados en la ciencia, la recuperación de calor residual apoya la reducción inmediata de emisiones de Alcance 1 mientras se alinea con los compromisos de sostenibilidad corporativa y los marcos de informes ambientales.
- Por ejemplo, ArcelorMittal ha informado sobre el despliegue de unidades de recuperación de calor residual en hornos de recalentamiento de acero, donde el calor de los gases de combustión a temperaturas superiores a 500 °C se captura a través de recuperadores metálicos para precalentar el aire de combustión a más de 450 °C, reduciendo la demanda de combustible del horno mientras se mantiene el rendimiento de las losas
Expansión de la Capacidad Industrial de Alta Temperatura
La expansión continua de plantas de cemento, fundiciones de metales, hornos de vidrio y unidades de refinería está impulsando la demanda de sistemas de recuperación de calor residual de precalentamiento integrados en la etapa de diseño. Las nuevas instalaciones incorporan cada vez más la recuperación de calor como un componente estándar para optimizar los balances energéticos desde la puesta en marcha. En las economías emergentes, la rápida industrialización combinada con el endurecimiento de las normas de eficiencia fomenta la adopción de soluciones de precalentamiento para controlar los costos operativos a largo plazo. La modernización de plantas antiguas también contribuye al crecimiento, ya que los operadores modernizan equipos para extender la vida útil de los activos. La capacidad de los sistemas de precalentamiento para escalar con la capacidad de producción e integrarse con los procesos térmicos existentes los convierte en una solución preferida durante las expansiones tanto de nuevos proyectos como de proyectos existentes.
Tendencias y Oportunidades Clave
Integración con Control Avanzado de Procesos y Monitoreo Digital
Una tendencia clave que está dando forma al mercado es la integración de sistemas de recuperación de calor residual de precalentamiento con plataformas avanzadas de control de procesos y monitoreo digital. Los datos en tiempo real de temperatura, flujo y presión permiten a los operadores optimizar la captura y transferencia de calor bajo condiciones operativas variables. La analítica predictiva mejora la planificación del mantenimiento, reduciendo el tiempo de inactividad y la degradación del rendimiento. Esta tendencia de digitalización mejora la confiabilidad del sistema y mejora el retorno de la inversión, creando oportunidades para proveedores que ofrecen soluciones inteligentes y habilitadas por sensores. A medida que las industrias avanzan hacia plantas conectadas y automatizadas, los sistemas de recuperación de calor residual digitalmente integrados ganan preferencia en las decisiones de inversión de capital.
- Por ejemplo, la plataforma de Internet Industrial de Valmet, aplicada a los sistemas de recuperación de calor de calderas de recuperación en fábricas de pulpa y papel, agrega datos de temperatura y flujo de múltiples intercambiadores de calor y aplica modelos de aprendizaje automático para predecir riesgos de corrosión e incrustaciones en las secciones de recuperación de calor de gases de combustión.
Adopción Creciente en Industrias de Mediana Escala y Diversas
Más allá de las industrias pesadas, sectores de mediana escala como alimentos y bebidas, pulpa y papel, y productos químicos especializados están adoptando cada vez más sistemas de recuperación de calor residual de precalentamiento. Las mejoras en el diseño modular y los materiales resistentes a la corrosión permiten su implementación en entornos de menor temperatura y sensibles a los procesos. Esto amplía el mercado accesible y crea oportunidades para sistemas personalizados adaptados a líneas de producción específicas. La creciente conciencia sobre la optimización energética en instalaciones más pequeñas, combinada con estándares ambientales más estrictos, respalda una adopción constante fuera de los usuarios industriales pesados tradicionales.
- "Por ejemplo, Alfa Laval ha documentado el uso de sus intercambiadores de calor de placas soldadas Compabloc™ en plantas de alimentos y bebidas para recuperar calor residual de corrientes de escape que ingresan a aproximadamente 180 °C-250 °C, utilizando placas de acero inoxidable totalmente soldadas calificadas para alta presión y operación de limpieza en el lugar."
Desafíos Clave
Alta Inversión de Capital y Complejidad de Retroadaptación
Los altos costos de capital iniciales siguen siendo un desafío significativo, particularmente para la retroadaptación de plantas existentes con sistemas de recuperación de calor residual de precalentamiento. La instalación a menudo requiere tiempo de inactividad del proceso, modificaciones estructurales e integración con equipos heredados, aumentando la complejidad del proyecto y el riesgo financiero. Los operadores más pequeños pueden tener dificultades para justificar la inversión a pesar de los ahorros a largo plazo, especialmente cuando los horarios de producción son ajustados. Los desafíos de ingeniería relacionados con las limitaciones de espacio y la personalización del sistema limitan aún más la adopción en instalaciones más antiguas, ralentizando la penetración del mercado en regiones con alta demanda de retroadaptación.
Confiabilidad Operativa y Riesgos de Degradación de Materiales
Mantener la confiabilidad operativa a largo plazo presenta otro desafío clave, especialmente en entornos de alta temperatura y corrosivos. Las corrientes de escape que contienen partículas, compuestos de azufre o humedad pueden causar incrustaciones, corrosión y estrés térmico, reduciendo la eficiencia del sistema con el tiempo. La selección de materiales adecuados y el mantenimiento regular aumentan los costos del ciclo de vida y la complejidad técnica. El rendimiento inconsistente o las paradas no planificadas pueden disuadir a los operadores adversos al riesgo, destacando la necesidad de un diseño robusto, materiales avanzados y operación calificada para mantener la efectividad del sistema.
Análisis Regional
Asia Pacífico
Asia Pacífico domina el mercado de sistemas de recuperación de calor residual de precalentamiento, representando aproximadamente el 42% de la cuota de mercado global. El liderazgo de la región está impulsado por una amplia capacidad industrial en cemento, metales, productos químicos y refinación de petróleo en China, India, Japón y el sudeste asiático. La rápida industrialización, el aumento de los costos energéticos y los mandatos de eficiencia liderados por el gobierno apoyan fuertemente la adopción. La construcción de nuevas plantas integra cada vez más la recuperación de calor residual en la etapa de diseño, mientras que la infraestructura industrial envejecida impulsa la demanda de retroadaptación. El fuerte gasto de capital en industrias pesadas y la expansión de la producción manufacturera continúan reforzando la posición de Asia Pacífico como el principal motor de crecimiento del mercado.
Europa
Europa posee alrededor del 26% de la cuota de mercado global, respaldada por estrictas regulaciones de eficiencia energética y objetivos agresivos de descarbonización. Las industrias de Alemania, Francia, Italia y los países nórdicos despliegan activamente sistemas de recuperación de calor residual para cumplir con los requisitos de reducción de emisiones mientras mantienen la competitividad industrial. Se observa una alta penetración en la fabricación de cemento, vidrio y productos químicos, donde las mejoras en la eficiencia térmica apoyan directamente el cumplimiento. La región también se beneficia de capacidades avanzadas de ingeniería y una fuerte adopción de soluciones digitalizadas de recuperación de calor. Los proyectos de modernización dominan la demanda, ya que las industrias europeas modernizan plantas antiguas para extender la vida útil de los activos y reducir la intensidad de carbono.
Norteamérica
Norteamérica representa aproximadamente el 19% del mercado global de sistemas de recuperación de calor residual. La demanda está impulsada por el refinado de petróleo, productos químicos y la fabricación de metales pesados en Estados Unidos y Canadá. Los operadores invierten cada vez más en la recuperación de calor residual para compensar la volatilidad de los precios del combustible y cumplir con los objetivos internos de sostenibilidad. Aunque la presión regulatoria es moderada en comparación con Europa, las iniciativas de eficiencia lideradas por empresas y los compromisos ESG desempeñan un papel clave. Las instalaciones de modernización son comunes en instalaciones industriales maduras, mientras que las inversiones selectivas en nuevos proyectos integran sistemas de precalentamiento para mejorar la economía operativa a largo plazo y reducir el consumo de energía.
Latinoamérica
Latinoamérica representa aproximadamente el 7% de la cuota de mercado global, con un crecimiento centrado en Brasil, México y Chile. Las industrias de cemento, minería y metales de la región generan un calor residual recuperable sustancial, creando una demanda constante de sistemas de precalentamiento. El aumento de los costos de combustible y el creciente enfoque en la eficiencia operativa son impulsores clave de la adopción. Sin embargo, el ritmo de inversión sigue siendo desigual debido a las restricciones de capital y la volatilidad económica. A medida que la modernización industrial se acelera y los programas de eficiencia energética se expanden, se espera que la adopción de la recuperación de calor residual se fortalezca, particularmente en instalaciones orientadas a la exportación y de alta intensidad energética.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente el 6% de la cuota de mercado global, impulsada principalmente por el refinado de petróleo, los productos petroquímicos y la producción de metales. Los procesos industriales de alta temperatura generan un calor residual significativo, lo que hace que los sistemas de precalentamiento sean atractivos para el ahorro de combustible y la reducción de emisiones. Los países del Golfo lideran la adopción debido a la capacidad de refinación y química a gran escala, mientras que África muestra una demanda emergente en cemento y metales. Aunque la adopción está limitada por la actividad de modernización en algunos mercados, la diversificación industrial a largo plazo y las iniciativas de optimización energética apoyan el crecimiento gradual en toda la región.
Segmentaciones del Mercado:
Por Temperatura
- 230 °C
- 230 °C - 650 °C
- 650 °C
Por Uso Final
- Refinado de petróleo
- Cemento
- Fabricación de metales pesados
- Químicos
- Pulpa y papel
- Alimentos y bebidas
- Vidrio
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de sistemas de recuperación de calor residual de precalentamiento se caracteriza por la presencia de firmas de ingeniería globales y proveedores especializados de soluciones térmicas que compiten en eficiencia, personalización y capacidades de ejecución de proyectos. Los principales actores aprovechan su sólida experiencia en el diseño de intercambiadores de calor, ingeniería de materiales e integración de sistemas para servir a industrias intensivas en energía como la refinación de petróleo, cemento, metales y productos químicos. La competencia se centra cada vez más en ofrecer alta eficiencia de recuperación térmica, operación confiable en entornos de alta temperatura y corrosivos, e integración sin problemas con la infraestructura de procesos existente. Las empresas con capacidades EPC establecidas y ofertas de servicios a largo plazo mantienen una ventaja al apoyar proyectos complejos de modernización e instalaciones a gran escala. Las áreas de enfoque estratégico incluyen la expansión de huellas regionales, el fortalecimiento de las capacidades de monitoreo digital y el desarrollo de materiales avanzados para mejorar la durabilidad del sistema. A medida que los clientes industriales priorizan la optimización energética y la reducción de emisiones, la diferenciación competitiva depende cada vez más del rendimiento probado, el soporte durante el ciclo de vida y la capacidad de ofrecer ahorros de costos operativos medibles.
Análisis de Jugadores Clave
- General Electric
- Dürr Group
- Bosch Industriekessel GmbH
- EXERGY INTERNATIONAL SRL
- Forbes Marshall
- Climeon
- HRS
- Cochran
- AURA
- BIHL
Desarrollos Recientes
- El 10 de septiembre de 2025, HRS destacó la eficiencia de sus sistemas de intercambiadores de calor para la recuperación de calor residual en el tratamiento de aguas residuales y la digestión anaeróbica, señalando un potencial de reutilización de energía térmica de hasta ~40 % en dichos sistemas.
- En junio de 2025, Climeon presentó su solución de recuperación de calor residual industrial ORC en el evento del Grupo NEO, demostrando el valor de sus sistemas HeatPower para capturar y convertir el calor residual industrial en energía utilizable.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Temperatura, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción aumentará a medida que las industrias prioricen la eficiencia energética para compensar el aumento de los costos de combustible y electricidad.
- La integración de la recuperación de calor residual en la etapa de diseño se convertirá en estándar en las nuevas plantas industriales.
- La demanda de modernización crecerá de manera constante a medida que los operadores modernicen instalaciones antiguas para mejorar el rendimiento térmico.
- Las aplicaciones de alta temperatura verán un despliegue más amplio con avances en materiales y durabilidad del sistema.
- El monitoreo digital y la automatización mejorarán la fiabilidad del sistema y optimizarán la eficiencia de la recuperación de calor.
- El cemento, los metales y el refinado de petróleo seguirán siendo las industrias generadoras de demanda primaria.
- Las industrias de mediana escala adoptarán cada vez más soluciones de precalentamiento modulares y personalizadas.
- Los objetivos de descarbonización reforzarán la inversión a largo plazo en tecnologías de recuperación de calor residual.
- La colaboración entre empresas EPC y proveedores de tecnología fortalecerá las capacidades de ejecución de proyectos.
- Las economías emergentes impulsarán el crecimiento incremental a través de la expansión industrial y los mandatos de eficiencia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para los sistemas de recuperación de calor residual de precalentamiento y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que el sistema de recuperación de calor residual de precalentamiento crecerá entre 2024 y 2032?
¿Qué segmento del sistema de recuperación de calor residual de precalentamiento tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de recuperación de calor residual de precalentamiento?
¿Quiénes son las empresas líderes en el mercado de sistemas de recuperación de calor residual de precalentamiento?
¿Qué región comandó la mayor parte del mercado de sistemas de recuperación de calor residual de precalentamiento en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,317.64 million → 2032: USD 38,590.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Drivers
- 3.3 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Recuperación de Calor Residual de Precalentamiento Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
