
Visión General del Mercado de Sistemas de Protección Cerebral:
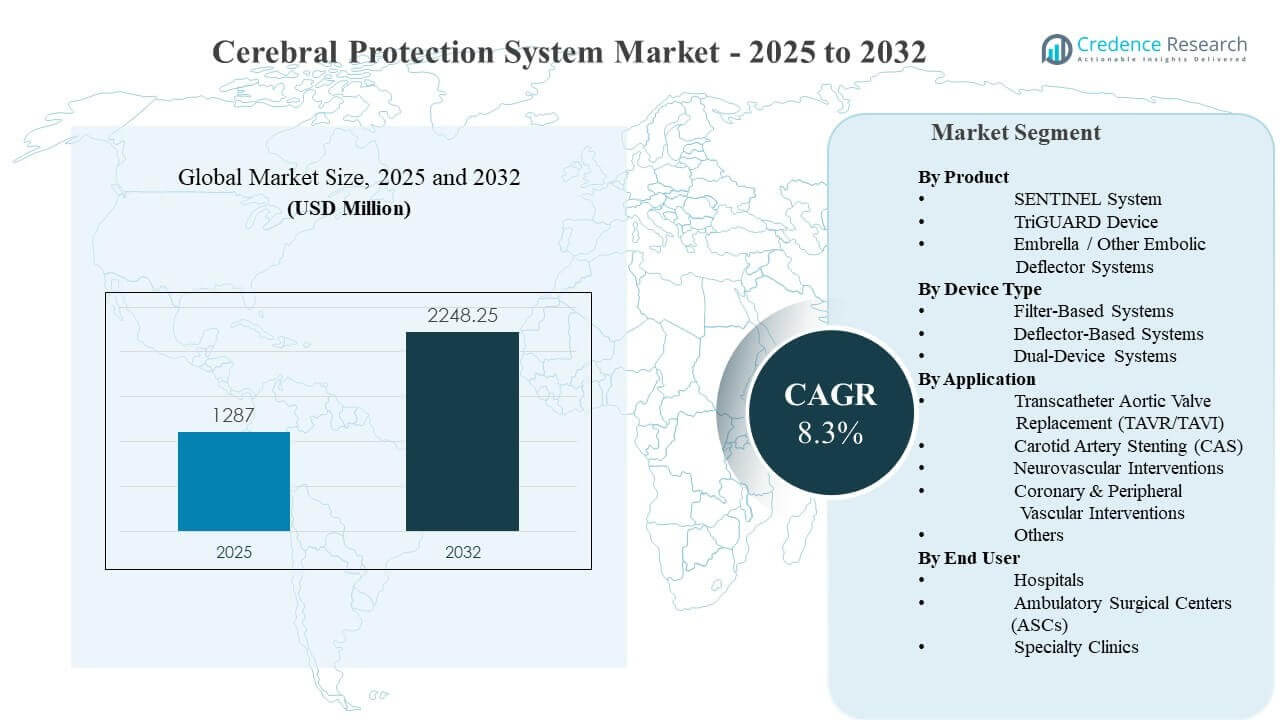
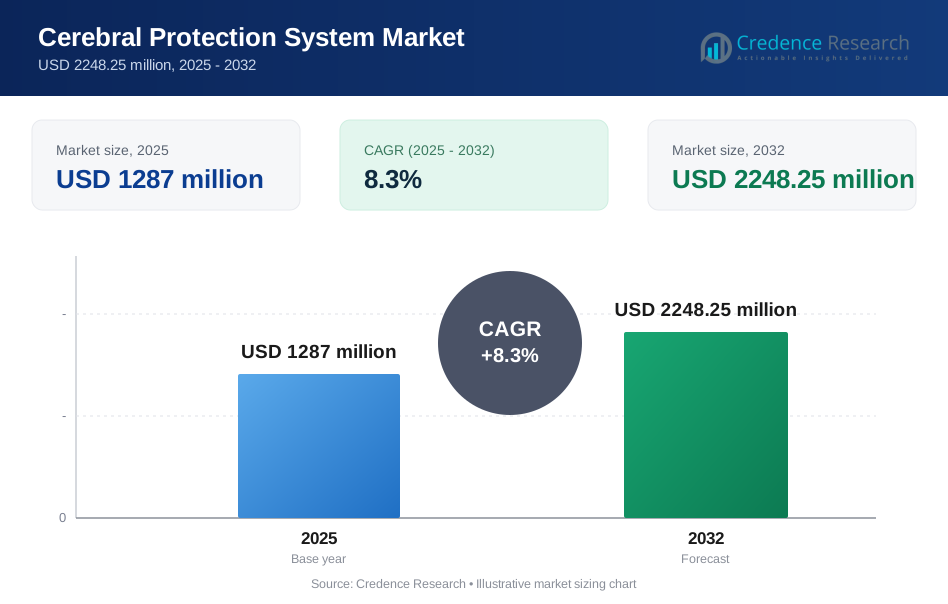
El tamaño del mercado global de sistemas de protección cerebral se estimó en USD 1287 millones en 2025 y se espera que alcance los USD 2248.25 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.3% de 2025 a 2032. El impulso de crecimiento está principalmente respaldado por el aumento en los volúmenes de procedimientos cardíacos estructurales, especialmente TAVR/TAVI, donde la mitigación del riesgo de accidente cerebrovascular se ha convertido en una métrica de calidad central para los centros de alto volumen. América del Norte continúa actuando como un ancla principal de adopción e ingresos debido a la infraestructura madura de laboratorios de cateterismo y un acceso más amplio a tecnologías de intervención premium, con una demanda emergente en Asia Pacífico a medida que más centros escalan intervenciones complejas y estandarización de procedimientos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2024 |
| Año Base | 2025 |
| Periodo de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Sistemas de Protección Cerebral 2025 | USD 1287 millones |
| Mercado de Sistemas de Protección Cerebral, CAGR | 8.3% |
| Tamaño del Mercado de Sistemas de Protección Cerebral 2032 | USD 2248.25 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de sistemas de protección cerebral se expanda de USD 1287 millones (2025) a USD 2248.25 millones (2032), reflejando un CAGR del 8.3% durante 2025–2032.
- El Sistema SENTINEL se mantuvo como el producto líder en 2025 con una participación ajustada del 86.5%, reflejando una fuerte penetración en vías cardíacas estructurales.
- Los Sistemas Basados en Filtros lideraron la adopción por tipo de dispositivo en 2025 con una participación ajustada del 48.9%, respaldada por la familiaridad de los clínicos y la posición de captura de escombros.
- Los hospitales representaron el principal entorno de usuario final en 2025 con una participación ajustada del 52.3%, alineada con la concentración de volúmenes de casos complejos de TAVR/TAVI y neurovasculares.
- América del Norte tuvo la mayor participación regional en 2025 con un ajustado 31.8%, indicando una continua concentración de procedimientos de alto valor y adopción clínica establecida.
Análisis de Segmentos
La demanda del mercado de sistemas de protección cerebral está estrechamente ligada al crecimiento de procedimientos donde el riesgo embólico es clínicamente significativo, particularmente en intervenciones cardíacas estructurales y procedimientos carotídeos o neurovasculares complejos. La adopción del flujo de trabajo clínico está influenciada por el equilibrio entre pasos adicionales del dispositivo y los beneficios percibidos de reducción del riesgo de accidente cerebrovascular, lo que hace que la facilidad de uso, la capacidad de entrega y la compatibilidad con rutas de acceso comunes sean criterios clave de adquisición. Los protocolos hospitalarios a menudo favorecen el uso estandarizado en cohortes de mayor riesgo, lo que apoya la utilización recurrente en centros que realizan grandes volúmenes de procedimientos y programas de resultados orientados a la calidad.
El comportamiento de compra en el mercado de sistemas de protección cerebral también refleja la evolución de la evidencia, la alineación del reembolso y la preferencia de los médicos en los equipos de cardiología intervencionista y vascular. Los sistemas de salud se centran cada vez más en evitar complicaciones, acortar la estancia hospitalaria y los costos de neuro-rehabilitación posteriores, lo que aumenta el interés en tecnologías que reducen la carga embólica durante procedimientos de alto riesgo. Los fabricantes de dispositivos responden a través de iteraciones de diseño que mejoran la aposición, reducen el perfil y simplifican el despliegue en anatomías que desafían la cobertura consistente.
Por Perspectivas de Producto
El Sistema SENTINEL representó la mayor participación con un 86.5% en 2025. El liderazgo del Sistema SENTINEL está respaldado por una fuerte familiaridad en los programas de corazón estructural y vías de pedido establecidas en hospitales de alto volumen. La adopción del Sistema SENTINEL se beneficia de su ajuste dentro de los flujos de trabajo comunes de TAVR/TAVI y la preferencia institucional sostenida por soluciones que se integran en configuraciones estándar de laboratorio de cateterismo. La posición del Sistema SENTINEL se refuerza con la generación continua de evidencia clínica y el valor operativo de usar una plataforma ampliamente reconocida en entornos de atención protocolizada.
Por Perspectivas de Tipo de Dispositivo
Los Sistemas Basados en Filtros representaron la mayor participación con un 48.9% en 2025. Los Sistemas Basados en Filtros siguen siendo ampliamente utilizados porque la lógica de captura de escombros es intuitiva para los clínicos y se alinea con las narrativas de seguridad del procedimiento. Los Sistemas Basados en Filtros generalmente se benefician de la familiaridad del procedimiento en intervenciones basadas en catéteres y vías de entrenamiento establecidas en equipos intervencionistas. La demanda de Sistemas Basados en Filtros está respaldada por continuas mejoras de productos que mejoran la capacidad de entrega y estabilidad mientras mantienen la cobertura de protección durante los pasos clave del procedimiento.
Por Perspectivas de Aplicación
La adopción del mercado de sistemas de protección cerebral por aplicación está impulsada por donde la carga embólica es más clínicamente relevante y donde los protocolos del centro priorizan los resultados neurológicos. TAVR/TAVI sigue siendo el impulsor de demanda más visible debido a la sensibilidad al riesgo de accidente cerebrovascular en poblaciones de pacientes ancianos y al aumento de volúmenes de procedimientos en los principales centros cardíacos. La colocación de stents en la arteria carótida y las intervenciones neurovasculares contribuyen a la demanda donde la selección de pacientes favorece el uso de protección, particularmente en lesiones complejas y anatomías de alto riesgo. Las intervenciones vasculares coronarias y periféricas y otras aplicaciones generalmente muestran una adopción más selectiva basada en la evaluación del riesgo embólico y la economía del procedimiento.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación con un 52.3% en 2025. Los hospitales dominan la utilización porque concentran equipos multidisciplinarios, apoyo de imagen y capacidad de monitoreo intensivo para casos complejos de corazón estructural y vascular. Los hospitales también lideran la adopción porque son más propensos a formalizar vías clínicas, permitiendo una utilización consistente de dispositivos cuando la prevención de accidentes cerebrovasculares es una prioridad de rendimiento. Los centros quirúrgicos ambulatorios y clínicas especializadas están ampliando su participación a medida que se amplían las vías de intervención ambulatoria, pero los hospitales siguen siendo el principal escenario para procedimientos de alta agudeza y alta complejidad.
Impulsores del Mercado
Expansión de los Volúmenes de Procedimientos de Corazón Estructural
El crecimiento del mercado de sistemas de protección cerebral está fuertemente vinculado al aumento de intervenciones valvulares basadas en catéter, particularmente TAVR/TAVI en poblaciones envejecidas. Más hospitales están expandiendo programas de corazón estructural y añadiendo equipos capacitados, lo que incrementa el conjunto de procedimientos abordables para la protección embólica. Las métricas de calidad hospitalaria enfatizan cada vez más los resultados neurológicos, lo que eleva la demanda de herramientas para la reducción de riesgos en procedimientos. La utilización de dispositivos aumenta cuando las vías clínicas estandarizan el uso de protección para cohortes específicas de pacientes y perfiles de riesgo basados en la anatomía.
Enfoque en la Mitigación del Riesgo de Accidente Cerebrovascular y la Seguridad del Paciente
La adopción del mercado de sistemas de protección cerebral mejora cuando los clínicos y los comités hospitalarios priorizan la prevención de accidentes cerebrovasculares peri-procedurales y lesiones isquémicas silenciosas. Los resultados relacionados con accidentes cerebrovasculares tienen consecuencias clínicas y económicas significativas, incluyendo hospitalizaciones más largas y necesidades de rehabilitación posteriores. Este enfoque en el costo de las complicaciones apoya el gasto en dispositivos de protección cuando los marcos de valor reconocen los eventos adversos evitados. La preferencia de los médicos también fortalece el uso cuando la fiabilidad del despliegue y la integración del procedimiento se mantienen consistentes en los flujos de trabajo rutinarios.
Mejoras en el Diseño de Dispositivos y Compatibilidad con el Flujo de Trabajo
La expansión del mercado de sistemas de protección cerebral se beneficia de mejoras iterativas que mejoran la capacidad de entrega, la compatibilidad de acceso y la estabilidad del dispositivo en diversas anatomías. Los sistemas de perfil más bajo y los mecanismos de anclaje refinados reducen la fricción para los médicos que manejan las limitaciones de tiempo del procedimiento. La mejor usabilidad del dispositivo apoya una adopción más amplia más allá de los primeros usuarios, especialmente en centros que aumentan el rendimiento de los procedimientos. Los fabricantes también invierten en la generación de datos clínicos para alinear las afirmaciones del producto con los requisitos de adquisición hospitalaria y los estándares de atención basados en vías.
- Por ejemplo, el TriGUARD 3 de Keystone Heart utiliza un marco de nitinol autoexpandible con una malla de polímero ultrafina que mide 115 x 145 micrómetros, se carga a través de una vaina de 8F, y está diseñado para proteger los tres principales vasos cerebrales sin requerir acceso separado de pigtail, lo que fortalece directamente la compatibilidad del flujo de trabajo en entornos TAVR.
Expansión de la Capacidad de Intervención en Regiones Emergentes
El crecimiento del mercado de sistemas de protección cerebral se acelera a medida que los mercados emergentes expanden la capacidad de laboratorios de cateterismo e invierten en capacidades de intervención avanzadas. Más centros están adoptando procedimientos complejos de carótida, neurovasculares y de corazón estructural, lo que incrementa la oportunidad de utilización de protección embólica. Los programas de capacitación, el reclutamiento de especialistas y la estandarización de equipos apoyan una difusión más rápida de las mejores prácticas procedimentales. Los distribuidores regionales y las asociaciones de comercialización local también reducen las barreras de adopción al mejorar el acceso, el soporte de servicio y la educación de los clínicos.
- Por ejemplo, Venus Medtech declaró que el estudio registrado en China para su válvula Venus A incluyó 101 procedimientos en instituciones líderes, logró una tasa de éxito de implantación del 95% y reportó una tasa compuesta a 12 meses de mortalidad por cualquier causa o accidente cerebrovascular severo del 7.1%, ilustrando cómo las tecnologías cardíacas estructurales validadas localmente pueden ayudar a construir confianza en los procedimientos en mercados de intervención emergentes.
Desafíos del Mercado de Sistemas de Protección Cerebral
La adopción del mercado de sistemas de protección cerebral puede verse limitada por percepciones mixtas sobre la magnitud de los resultados entre tipos de procedimientos y grupos de pacientes, lo que puede ralentizar la protocolización rutinaria. La interpretación de la evidencia varía entre proveedores y comités hospitalarios, especialmente cuando los puntos finales difieren entre ensayos y registros del mundo real. Los pasos adicionales del dispositivo pueden aumentar la complejidad del procedimiento, especialmente en centros de menor volumen, lo que puede limitar la adopción. El escrutinio presupuestario sigue siendo significativo cuando los hospitales evalúan el costo incremental frente al beneficio percibido en cohortes clínicas definidas.
La expansión del mercado de sistemas de protección cerebral también enfrenta barreras operativas y de acceso relacionadas con las necesidades de capacitación, la entregabilidad dependiente de la anatomía y los entornos de reembolso variables. Algunos centros pueden limitar el uso a casos de alto riesgo debido a prácticas de contención de costos y restricciones de estandarización de la cadena de suministro. La competencia de estrategias procedimentales alternativas y la evolución de las guías clínicas pueden remodelar los patrones de adopción. La diferenciación de productos sigue siendo un desafío donde múltiples dispositivos afirman tener una intención protectora similar, lo que lleva a los proveedores a invertir fuertemente en datos, servicio e integración de flujos de trabajo.
- Por ejemplo, el Sistema de Neuroprotección Transcarotídea ENROUTE de Silk Road Medical utiliza acceso carotídeo directo con inversión temporal del flujo, y en el estudio ROADSTER su población por intención de tratar de 141 pacientes registró una tasa de accidente cerebrovascular del 1.4% a los 30 días y una tasa compuesta del 3.5% de accidente cerebrovascular, muerte o infarto de miocardio, demostrando cómo las plataformas de protección alternativas pueden competir en diseño de procedimientos y resultados reportados.
Tendencias y Oportunidades del Mercado de Sistemas de Protección Cerebral
La oportunidad del mercado de sistemas de protección cerebral está creciendo en torno a protocolos de uso dirigido que identifican a los pacientes más propensos a beneficiarse de la protección embólica, apoyando una utilización más eficiente. Los hospitales están adoptando cada vez más la estratificación de riesgos y la atención basada en rutas, lo que puede traducirse en un uso estandarizado de dispositivos dentro de indicaciones definidas. Las actualizaciones tecnológicas que mejoran la cobertura y reducen el tiempo de despliegue pueden impulsar una penetración incremental en centros con alta carga de procedimientos. Las oportunidades comerciales también se expanden a través de ofertas de soluciones integradas que agrupan herramientas de apoyo, capacitación y análisis post-procedimiento.
- Por ejemplo, el Sistema de Protección Cerebral SENTINEL de Boston Scientific protege el 90% del flujo sanguíneo cerebral durante TAVR, capturó desechos en el 99% de los pacientes, logró un 94.4% de éxito en la entrega y recuperación con un 0.1% de complicaciones vasculares, y mostró una reducción relativa del 60% en accidentes cerebrovasculares discapacitantes en el estudio PROTECTED TAVR.
Las tendencias de innovación en el mercado de sistemas de protección cerebral incluyen conceptos de deflexión de próxima generación, enfoques mejorados de dispositivos duales y refinamiento de mecanismos de captura para abordar diversas fuentes embólicas. Los proveedores están priorizando diseños que reduzcan la variabilidad del operador y apoyen una colocación consistente en diferentes anatomías. La expansión geográfica está respaldada por el crecimiento en Asia Pacífico y una aceleración selectiva en América Latina a medida que aumenta la capacidad de intervención. Las asociaciones con hospitales, redes de capacitación y distribuidores pueden reducir barreras y apoyar una adopción clínica duradera.
Perspectivas Regionales
América del Norte
El mercado de sistemas de protección cerebral en América del Norte mantuvo una participación ajustada del 31.8% en 2025, respaldado por programas maduros de corazón estructural y altos volúmenes de procedimientos intervencionistas. La demanda en América del Norte se beneficia de la adopción basada en protocolos en hospitales de alto volumen y la fuerte disponibilidad de dispositivos premium a través de cadenas de suministro establecidas. El crecimiento en América del Norte se refuerza con el enfoque en puntos finales de seguridad del paciente y métricas de calidad institucional vinculadas a resultados neurológicos. América del Norte también ve una difusión más rápida de la capacitación y la evidencia clínica en las decisiones de compra en grandes centros cardíacos.
Europa
El mercado de sistemas de protección cerebral en Europa representó una participación ajustada del 26.4% en 2025, respaldado por la creciente adopción de TAVR y vías de atención estructuradas en los principales sistemas de salud. La adopción en Europa se beneficia de la toma de decisiones multidisciplinaria y protocolos de procedimientos estandarizados en centros de alto volumen. La demanda en Europa está influenciada por marcos de adquisición que enfatizan la solidez de la evidencia y la integración predecible del flujo de trabajo. El crecimiento en Europa se ve además apoyado por la expansión gradual de intervenciones vasculares complejas en poblaciones envejecidas.
Asia Pacífico
El mercado de sistemas de protección cerebral en Asia Pacífico alcanzó una participación ajustada del 18.3% en 2025, reflejando la creciente capacidad de procedimientos y la creciente adopción de tecnologías intervencionistas avanzadas. La demanda en Asia Pacífico mejora a medida que más hospitales desarrollan programas de corazón estructural y neurovascular e invierten en la modernización de laboratorios de cateterismo. El crecimiento en Asia Pacífico está respaldado por un aumento en la capacitación de especialistas, tasas de diagnóstico más altas y mejor acceso a la atención terciaria. Asia Pacífico también se beneficia de un segmento creciente de hospitales privados que acelera la adopción de tecnología en centros urbanos clave.
América Latina
El mercado de sistemas de protección cerebral en América Latina representó una participación ajustada del 17.1% en 2025, impulsado por el acceso en expansión a la cardiología intervencionista y el crecimiento selectivo de la capacidad de TAVR. La adopción en América Latina a menudo es liderada por redes de hospitales privados y centros de referencia que priorizan la diferenciación de procedimientos y los resultados de los pacientes. La demanda en América Latina está respaldada por una mejora en la cobertura de distribuidores y una expansión gradual de la capacitación de clínicos. Se espera que el crecimiento en América Latina sea desigual entre países debido a la variabilidad en el reembolso y las diferencias en la disponibilidad de atención terciaria.
Oriente Medio y África
El mercado de sistemas de protección cerebral en Oriente Medio y África registró una participación ajustada del 6.4% en 2025, respaldado por la concentración de atención de alta complejidad en hospitales terciarios y centros con sede en el CCG. La adopción en Oriente Medio y África está impulsada por el despliegue gradual de programas de intervención estructural cardíaca y vascular en las principales metrópolis. La demanda en Oriente Medio y África se beneficia de la inversión de capital en instalaciones cardíacas especializadas y la contratación de expertos en intervenciones. El crecimiento en Oriente Medio y África sigue limitado por la profundidad desigual de la infraestructura y el acceso limitado fuera de los principales centros de referencia.
Panorama Competitivo
La competencia en el mercado de sistemas de protección cerebral está determinada por la solidez de la evidencia clínica, la capacidad de despliegue del dispositivo y la habilidad para integrarse en flujos de trabajo de laboratorios de cateterismo de alto rendimiento. Las empresas compiten a través del posicionamiento de portafolio en los segmentos de cardiología intervencionista y vascular, el apoyo a la formación clínica y la contratación enfocada en vías con sistemas hospitalarios. La diferenciación de productos se centra cada vez más en la consistencia de la cobertura de protección, la simplicidad del procedimiento y la compatibilidad con estrategias de acceso comunes. La escala comercial y la fortaleza de distribución siguen siendo decisivas, especialmente en regiones donde la licitación y la adquisición estandarizada influyen en la selección de proveedores.
Boston Scientific mantiene una posición competitiva líder a través de la plataforma de protección cerebral SENTINEL, respaldada por una amplia visibilidad dentro de los programas de corazón estructural y un compromiso sostenido con centros hospitalarios de alto volumen. Boston Scientific enfatiza la generación de evidencia clínica, la educación de médicos y la integración de flujos de trabajo para reforzar la adopción basada en protocolos donde los resultados neurológicos son una prioridad. Boston Scientific también se beneficia de canales de ventas intervencionistas establecidos que apoyan el acceso a dispositivos y la capacidad de respuesta del servicio en las principales instituciones cardíacas.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Boston Scientific
- Keystone Heart
- Medtronic
- Edwards Lifesciences
- InspireMD
- Cordis
- Cardiovascular Systems
- Cardinal Health
- Lepu Medical Technology
- Abbott Laboratories
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2026, Emboline anunció un acuerdo de capital de crecimiento de $20 millones con Trinity Capital para apoyar la introducción comercial de su sistema de protección embólica Emboliner, convirtiéndose en la actualización más clara de estilo de asociación reciente en el espacio.
- En abril de 2024, Emboline anunció la adquisición de una cartera significativa de propiedad intelectual de protección embólica de SWAT Medical AB. La compañía dijo que el acuerdo fortaleció su posición de patentes en protección embólica aórtica, incluyendo tecnologías de deflectores de escombros y filtros de captura y eliminación de escombros de cuerpo completo relevantes para aplicaciones de protección cerebral en cardiología intervencionista.
- En noviembre de 2024, EmStop informó la finalización del estudio de viabilidad temprana CAPTURE-1 para su sistema de protección embólica. Según el informe, el hito del estudio apoya el plan de EmStop de comercializar una plataforma de protección embólica integrada destinada a TAVR protegida y enfocada en la protección cerebral completa para procedimientos de cateterismo del corazón izquierdo.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1287 millones |
| Pronóstico de ingresos en 2032 | USD 2248.25 millones |
| Tasa de crecimiento (CAGR) | 8.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Producto: Sistema SENTINEL, Dispositivo TriGUARD, Embrella / Otros Sistemas Deflectores Embólicos; Por Perspectiva de Tipo de Dispositivo: Sistemas Basados en Filtros, Sistemas Basados en Deflectores, Sistemas de Doble Dispositivo; Por Perspectiva de Aplicación: Reemplazo de Válvula Aórtica Transcatéter (TAVR/TAVI), Colocación de Stent en Arteria Carótida (CAS), Intervenciones Neurovasculares, Intervenciones Vasculares Coronarias y Periféricas, Otros; Por Perspectiva de Usuario Final: Hospitales, Centros Quirúrgicos Ambulatorios (ASCs), Clínicas Especializadas |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Boston Scientific; Keystone Heart; Medtronic; Edwards Lifesciences; InspireMD; Cordis; Cardiovascular Systems; Cardinal Health; Lepu Medical Technology; Abbott Laboratories |
| Número de páginas | 326 |
Segmentación
Por Producto
- Sistema SENTINEL
- Dispositivo TriGUARD
- Embrella / Otros Sistemas Deflectores Embólicos
Por Tipo de Dispositivo
- Sistemas Basados en Filtros
- Sistemas Basados en Deflectores
- Sistemas de Doble Dispositivo
Por Aplicación
- Reemplazo de Válvula Aórtica Transcatéter (TAVR/TAVI)
- Colocación de Stent en la Arteria Carótida (CAS)
- Intervenciones Neurovasculares
- Intervenciones Vasculares Coronarias y Periféricas
- Otros
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios (ASCs)
- Clínicas Especializadas
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y la previsión del mercado de sistemas de protección cerebral?
¿Cuál es la TACC para el mercado del sistema de protección cerebral durante el período de pronóstico?
¿Cuál segmento es el más grande en el mercado del sistema de protección cerebral?
¿Qué factores están impulsando el crecimiento en el mercado de sistemas de protección cerebral?
¿Quiénes son las empresas líderes en el mercado de sistemas de protección cerebral?
¿Qué región lidera el mercado del sistema de protección cerebral?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Protección Cerebral Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Protección Cerebral Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1287 million → 2032: USD 2248.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Protección Cerebral Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Protección Cerebral Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Protección Cerebral Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Protección Cerebral Market Drivers
- 3.3 Mercado de Sistemas de Protección Cerebral Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Protección Cerebral Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Protección Cerebral Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Protección Cerebral Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Protección Cerebral category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Protección Cerebral Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Protección Cerebral Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Protección Cerebral market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Protección Cerebral Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Protección Cerebral Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Protección Cerebral Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Protección Cerebral (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Protección Cerebral Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Protección Cerebral Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Protección Cerebral Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Protección Cerebral Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Protección Cerebral Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Protección Cerebral Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Protección Cerebral Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Protección Cerebral Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Protección Cerebral Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
