
Descripción General del Mercado de Sistemas de Injerto de Stent Abdominal:
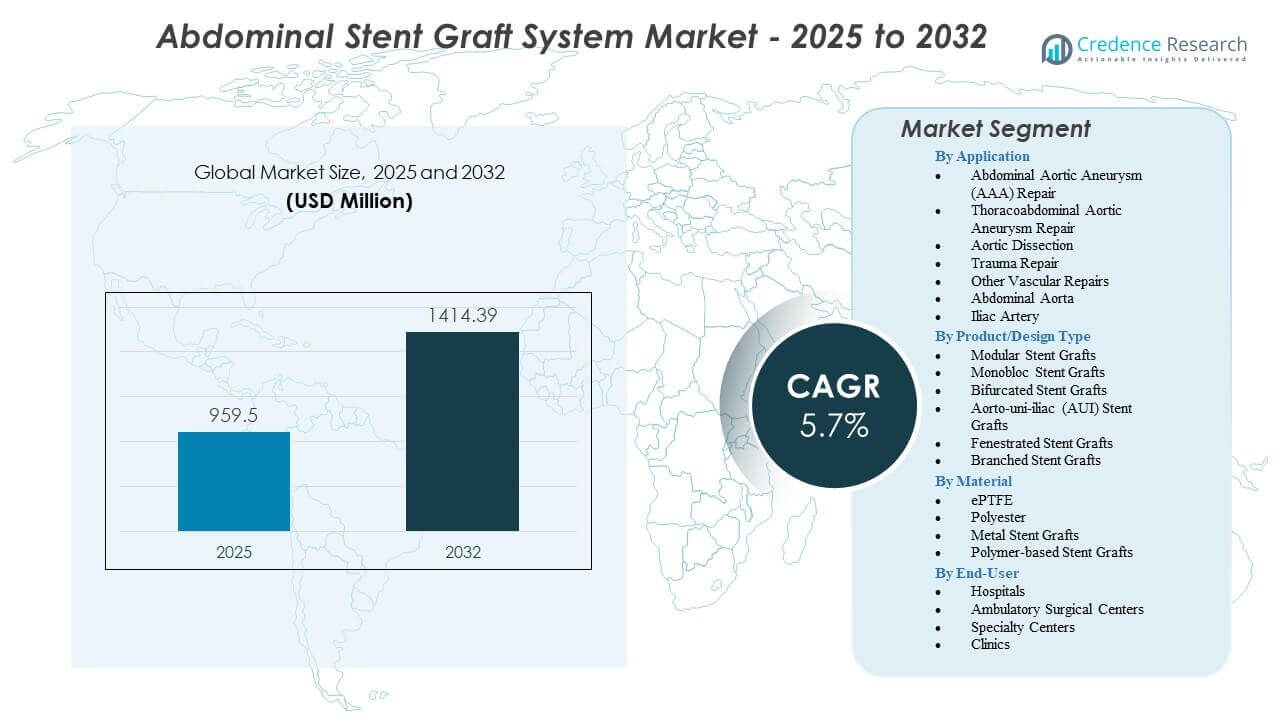
Se proyecta que el mercado de sistemas de injerto de stent abdominal crecerá de USD 959.5 millones en 2025 a un estimado de USD 1,414.39 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR del 5.7%) de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Injerto de Stent Abdominal 2025 | USD 959.5 Millones |
| Mercado de Sistemas de Injerto de Stent Abdominal, CAGR | 5.7% |
| Tamaño del Mercado de Sistemas de Injerto de Stent Abdominal 2032 | USD 1,414.39 Millones |
Perspectivas del Mercado de Sistemas de Injerto de Stent Abdominal:
- La demanda se fortalece debido al aumento en la detección de AAA, la creciente adopción de EVAR y la mejora continua en los materiales de injerto y los sistemas de entrega que apoyan procedimientos más seguros y rápidos.
- Las restricciones del mercado incluyen desafíos anatómicos complejos, estrictos requisitos regulatorios y la necesidad de datos de durabilidad a largo plazo que influyen en la selección de dispositivos en entornos clínicos.
- América del Norte lidera el mercado debido a su fuerte capacidad clínica y alta adopción de procedimientos, mientras que Europa mantiene un crecimiento estable apoyado por un cribado estructurado y prácticas avanzadas de EVAR.
- Asia Pacífico emerge como la región de más rápido crecimiento, impulsada por la expansión de centros vasculares, el aumento de la conciencia diagnóstica y la creciente inversión en reparación endovascular mínimamente invasiva.
Impulsores del Mercado de Sistemas de Injerto de Stent Abdominal
Creciente Preferencia por Técnicas de Reparación Mínimamente Invasivas
Los procedimientos EVAR mínimamente invasivos continúan impulsando un fuerte crecimiento en el mercado de sistemas de injerto de stent abdominal debido a un tiempo de recuperación más corto y un trauma quirúrgico reducido. Los cirujanos prefieren EVAR para pacientes de alto riesgo porque reduce las tasas de complicaciones y mejora los resultados a largo plazo. Los hospitales mejoran las unidades vasculares para apoyar herramientas endovasculares avanzadas, fomentando un uso más amplio de injertos de próxima generación. Los programas de cribado ayudan a detectar aneurismas más temprano, lo que aumenta el número de pacientes elegibles. Los fabricantes de dispositivos invierten en sistemas de entrega de perfil más bajo para apoyar anatomías difíciles. Los estudios clínicos confirman una mejor durabilidad para los diseños de injertos actualizados, reforzando la confianza de los médicos. Los programas de concienciación empujan a más pacientes hacia la reparación electiva en lugar de la cirugía de emergencia. La fuerte adopción tecnológica en regiones desarrolladas acelera la demanda.
Aumento de la Carga Global de Aneurismas de Aorta Abdominal
El aumento de la prevalencia de AAA impulsa la adopción constante en el mercado de sistemas de endoprótesis abdominales porque el cribado identifica más casos que necesitan un seguimiento estructurado. Las poblaciones envejecidas aumentan el número de pacientes en riesgo, lo que fortalece la demanda de procedimientos. Los factores de riesgo vinculados al estilo de vida incrementan la formación de aneurismas en múltiples regiones. Los sistemas de salud expanden los programas de diagnóstico para apoyar la detección temprana, fomentando el tratamiento antes de que crezca el riesgo de ruptura. Los pacientes reciben orientación sobre los tiempos de reparación electiva, lo que incrementa el número de procedimientos EVAR planificados. Los avances en imagenología mejoran la precisión de la detección y reducen los retrasos en el diagnóstico. Los hospitales enfatizan la intervención temprana para evitar eventos de emergencia. Los cirujanos vasculares adoptan nuevas endoprótesis que ofrecen un sellado más fuerte en anatomías complejas.
Avances Tecnológicos en el Diseño y Materiales de Endoprótesis
La innovación continua fortalece la confianza en el mercado de sistemas de endoprótesis abdominales al apoyar una implementación más segura y precisa. Los fabricantes introducen endoprótesis con mayor flexibilidad para ayudar a los cirujanos a navegar por vasos tortuosos. Los sistemas de perfil bajo brindan a los clínicos la capacidad de tratar a pacientes previamente considerados no aptos para EVAR. Las telas modernas de endoprótesis mejoran la durabilidad y reducen la posibilidad de complicaciones postoperatorias. Las tecnologías avanzadas de fijación ayudan a mantener la estabilidad a largo plazo. Los pacientes se benefician de estancias hospitalarias más cortas, lo que apoya una preferencia más amplia por EVAR sobre la reparación abierta. Los equipos de investigación realizan estudios de seguimiento a largo plazo para validar los resultados de nuevos dispositivos. Las mejoras en herramientas de imagen y guía mejoran la precisión del procedimiento.
- Por ejemplo, el dispositivo Excluder Conformable de Gore presenta un sistema de entrega de ≤15 Fr que permitió el acceso en pacientes con vías ilíacas estrechas durante las evaluaciones de prueba.
Expansión de Centros Vasculares Especializados en Todo el Mundo
El creciente inversión en infraestructura vascular apoya una demanda estable en el mercado de sistemas de endoprótesis abdominales debido al mejor acceso a especialistas capacitados. Los países expanden los programas EVAR para fortalecer la preparación de emergencia para casos de ruptura de aneurisma. Los hospitales construyen salas de operaciones híbridas que integran capacidades de imagen y quirúrgicas. Los cirujanos reciben capacitación avanzada en procedimientos, lo que mejora la adopción de EVAR en regiones emergentes. Los pacientes eligen centros especializados porque ofrecen resultados más seguros y períodos de recuperación más cortos. Los sistemas de salud promueven directrices de reparación electiva para reducir las muertes relacionadas con rupturas. Los equipos de adquisiciones priorizan las endoprótesis de próxima generación para apoyar anatomías complejas. Las redes de referencia en expansión aumentan el número de pacientes tratados cada año.
- Por ejemplo, Siemens Healthineers informó la adopción global de más de 1,500 sistemas ARTIS híbridos de quirófano diseñados para apoyar procedimientos EVAR de alta precisión.
Tendencias del Mercado
Cambio Hacia Sistemas de Endoprótesis Personalizables y Adaptativos a la Anatomía
Nuevas estrategias de diseño moldean las tendencias en el mercado de sistemas de endoprótesis abdominales a través de endoprótesis que se adaptan a diversas anatomías de los pacientes. Los fabricantes introducen endoprótesis con mayor conformabilidad para ángulos de cuello desafiantes. Las herramientas de planificación personalizada mejoran la toma de decisiones preoperatorias. Los cirujanos utilizan software avanzado de dimensionamiento para ajustar las endoprótesis a dimensiones vasculares complejas. Los sistemas personalizables ayudan a reducir las complicaciones del procedimiento. Los materiales flexibles mejoran el comportamiento del dispositivo durante la implementación. Los hospitales integran plataformas de planificación en los flujos de trabajo rutinarios. Los clínicos prefieren endoprótesis que apoyan la durabilidad a largo plazo en diversos grupos de pacientes.
- Por ejemplo, el dispositivo EXCLUDER adaptable de Gore demostró una precisa aposición a la pared a través de angulaciones de hasta 90 grados durante las evaluaciones clínicas.
Integración de Herramientas de Planificación con Imágenes Digitales y Soporte de IA
Las plataformas digitales influyen en el Mercado de Sistemas de Injertos de Stent Abdominal al apoyar un mapeo preciso previo al procedimiento mediante mediciones basadas en IA. Los cirujanos utilizan herramientas de análisis automatizado de vasos para una planificación más rápida. El software mejora la precisión en la colocación del injerto y reduce los errores de dimensionamiento. Los hospitales adoptan plataformas integradas para la optimización del flujo de trabajo EVAR. La navegación guiada por imágenes apoya resultados más seguros. Los programas de capacitación destacan el valor de la planificación digital en casos complejos. Las herramientas de IA ayudan a predecir riesgos anatómicos. Los sistemas de salud avanzan hacia flujos de trabajo EVAR digitales estandarizados.
Creciente Adopción de Sistemas de Entrega de Perfil Bajo
Los sistemas de próxima generación de perfil bajo impactan el Mercado de Sistemas de Injertos de Stent Abdominal al ofrecer un mejor acceso a través de vasos estrechos o calcificados. Los cirujanos prefieren estos sistemas para pacientes que enfrentan desafíos con herramientas de entrega estándar. Los fabricantes rediseñan catéteres para reducir el trauma de inserción. Los pacientes se benefician de un tiempo operativo reducido. Los hospitales informan períodos de recuperación más cortos con sistemas actualizados. Las soluciones de perfil más bajo apoyan una aplicabilidad anatómica más amplia. Los fabricantes de dispositivos destacan la reducción de complicaciones post-procedimiento. La demanda crece rápidamente en regiones con una creciente capacidad de cirugía mínimamente invasiva.
- Por ejemplo, el sistema de entrega Endurant II de Medtronic presenta perfiles tan bajos como 14 Fr, permitiendo el tratamiento en pacientes previamente no aptos para EVAR.
Aumento de la Vigilancia Post-Mercado y Estudios de Resultados a Largo Plazo
Los programas de datos a largo plazo influyen en el Mercado de Sistemas de Injertos de Stent Abdominal porque fortalecen la confianza en el rendimiento del dispositivo. Los fabricantes rastrean el comportamiento del dispositivo en diversos grupos de pacientes. Los estudios de vigilancia destacan tendencias de durabilidad que apoyan las aprobaciones regulatorias. Los clínicos utilizan hallazgos del mundo real para refinar estrategias procedimentales. Los sistemas de salud priorizan los injertos con fuerte respaldo de evidencia. Los equipos de investigación expanden los registros globales para comparar resultados. Los cirujanos obtienen una visión más profunda de las complicaciones del dispositivo. Los informes a largo plazo apoyan el refinamiento continuo del producto.
Análisis de Desafíos del Mercado de Sistemas de Injertos de Stent Abdominal
Anatomías Complejas y Limitaciones Procedimentales
Las anatomías complejas de los pacientes crean fuertes desafíos para el Mercado de Sistemas de Injertos de Stent Abdominal debido a la limitada idoneidad para ciertos diseños de injertos. Los cirujanos encuentran dificultades al tratar cuellos cortos, angulación severa o vasos calcificados. Estos casos requieren planificación avanzada y mayor habilidad quirúrgica. Algunas anatomías aún favorecen la reparación abierta, lo que limita la adopción de EVAR. Los fabricantes de dispositivos trabajan para mejorar las tecnologías de sellado, pero las restricciones anatómicas continúan impactando la toma de decisiones. Los resultados clínicos dependen en gran medida de la experiencia del cirujano. Los hospitales enfrentan presión para expandir los programas de capacitación. La falta de un cribado uniforme reduce la identificación temprana de casos complejos.
Requisitos Regulatorios y Preocupaciones sobre la Durabilidad del Dispositivo
Las estrictas expectativas regulatorias globales influyen en el mercado del sistema de injerto de stent abdominal porque requieren datos extensos sobre la durabilidad a largo plazo. Los fabricantes deben demostrar un sólido rendimiento clínico antes de obtener aprobaciones. Los equipos de adquisiciones evalúan cuidadosamente las métricas de durabilidad. Los hospitales buscan injertos con historiales de rendimiento comprobados para reducir el riesgo de reintervención. Las preocupaciones sobre la durabilidad influyen en la confianza de los médicos al seleccionar dispositivos más nuevos. Las demoras regulatorias ralentizan la entrada al mercado de diseños actualizados. Los estudios de seguimiento a largo plazo requieren una inversión significativa. La variabilidad en las directrices a través de las regiones crea una complejidad adicional.
Oportunidades en el Mercado del Sistema de Injerto de Stent Abdominal
Expansión del Acceso a EVAR en Mercados de Salud Emergentes
Las regiones emergentes crean oportunidades considerables para el mercado del sistema de injerto de stent abdominal debido a la expansión de la infraestructura de atención vascular. Los gobiernos invierten en programas de diagnóstico para detectar aneurismas más temprano. Los hospitales desarrollan nuevas salas de operaciones híbridas para apoyar EVAR. Los programas de capacitación fortalecen las capacidades de los cirujanos. Los pacientes obtienen acceso a opciones de reparación mínimamente invasivas que antes no estaban disponibles. Los fabricantes establecen asociaciones para expandir la distribución. La adopción temprana crece a medida que las campañas de concienciación mejoran las tasas de detección. La rápida modernización de la atención médica apoya el crecimiento de la demanda a largo plazo.
Desarrollo de Tecnologías de Injerto Inteligentes y Adaptativas de Próxima Generación
El desarrollo tecnológico abre grandes oportunidades para el mercado del sistema de injerto de stent abdominal a través de injertos que integran materiales avanzados y una mejor fijación. Los ingenieros exploran diseños que se adaptan al movimiento de los vasos para una mejor durabilidad. Las herramientas de imagen de precisión apoyan una mayor precisión en el despliegue. Los fabricantes prueban nuevos mecanismos de sellado para reducir las endofugas. Los hospitales valoran los injertos que requieren menos revisiones. Los equipos de investigación amplían la colaboración con especialistas en imágenes. Los cirujanos prefieren sistemas que mejoran la previsibilidad del procedimiento. Las líneas de innovación apoyan una mayor idoneidad anatómica en los mercados globales.
Análisis de Segmentación del Mercado:
Por Aplicación
Los segmentos de aplicación dan forma a la demanda en el mercado del sistema de injerto de stent abdominal, con la reparación de AAA ocupando la mayor cuota debido a las altas tasas de diagnóstico y la fuerte adopción de EVAR. La reparación de aneurismas toracoabdominales crece de manera constante porque los cirujanos confían en injertos avanzados para casos complejos. El tratamiento de la disección aórtica se beneficia de una mejor imagen y estrategias de intervención más rápidas. La reparación de traumas gana tracción donde los centros quirúrgicos híbridos apoyan el uso de EVAR de emergencia. Otras reparaciones vasculares apoyan la demanda de nicho por la adaptabilidad del injerto. Las intervenciones en la aorta abdominal mantienen un volumen estable debido al cribado rutinario. Las reparaciones de la arteria ilíaca avanzan con sistemas de bajo perfil que mejoran el acceso en anatomías difíciles.
- Por ejemplo, el sistema Zenith Fenestrated de Cook Medical reportó una tasa de éxito técnico superior al 94% en evaluaciones multicéntricas para anatomías aórticas complejas.
Por Tipo de Producto/Diseño
El diseño del producto influye en el Mercado de Sistemas de Endoprótesis Abdominales, con endoprótesis modulares preferidas por su flexibilidad en diversas anatomías. Las endoprótesis monobloque atraen a usuarios que buscan un despliegue simplificado. Las endoprótesis bifurcadas dominan debido a su fuerte compatibilidad con casos de AAA infrarrenal. Las endoprótesis AUI sirven a pacientes con sistemas ilíacos estrechos o enfermos. Las endoprótesis fenestradas apoyan reparaciones en cuellos cortos y ramas vasculares complejas. Las endoprótesis ramificadas ayudan a los cirujanos a manejar la implicación toracoabdominal con mayor estabilidad. Cada tipo de diseño ofrece una ventaja clínica específica que respalda una capacidad de procedimiento más amplia.
- Por ejemplo, la endoprótesis Aorfix™ es el único dispositivo EVAR aprobado por la FDA calificado para angulaciones del cuello aórtico de hasta 90 grados, habilitado por su diseño modular de dos piezas y su anillo de sellado proximal en forma de boca de pez. Su estructura de anillo de nitinol helicoidal y circular mejora la conformabilidad en anatomías hostiles, con el ensayo PYTHAGORAS confirmando resultados comparables en grupos con cuellos estándar y severamente angulados.
Por Material
La selección de materiales impulsa el rendimiento en el Mercado de Sistemas de Endoprótesis Abdominales, con el ePTFE valorado por su durabilidad y flujo sanguíneo suave. El poliéster sigue siendo ampliamente utilizado debido a su fuerte evidencia clínica y estabilidad a largo plazo. Los marcos de endoprótesis metálicas proporcionan fuerza de fijación y retención de forma. Las endoprótesis basadas en polímeros apoyan la innovación en tecnología de sellado y diseños adaptativos. Cada grupo de materiales respalda diferentes requisitos de durabilidad y manejo que influyen en la preferencia del cirujano.
Por Usuario Final
Los usuarios finales guían la adopción en el Mercado de Sistemas de Endoprótesis Abdominales, con los hospitales liderando debido a su alta capacidad quirúrgica y acceso avanzado a imágenes. Los centros quirúrgicos ambulatorios expanden el uso donde los procedimientos EVAR mínimamente invasivos se adaptan a modelos ambulatorios. Los centros especializados adoptan sistemas de endoprótesis complejas para casos de alta gravedad. Las clínicas apoyan los diagnósticos y las vías de derivación que sostienen la demanda de procedimientos en redes de atención médica más amplias.
Segmentación:
Por Aplicación
- Reparación de Aneurisma Aórtico Abdominal (AAA)
- Reparación de Aneurisma Aórtico Toracoabdominal
- Disección Aórtica
- Reparación de Trauma
- Otras Reparaciones Vasculares
- Aorta Abdominal
- Arteria Ilíaca
Por Tipo de Producto/Diseño
- Endoprótesis Modulares
- Endoprótesis Monobloque
- Endoprótesis Bifurcadas
- Endoprótesis Aorto-uni-ilíacas (AUI)
- Endoprótesis Fenestradas
- Endoprótesis Ramificadas
Por Material
- ePTFE
- Poliéster
- Endoprótesis Metálicas
- Endoprótesis Basadas en Polímeros
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Centros Especializados
- Clínicas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte tiene la mayor participación del mercado de sistemas de injerto de stent abdominal, capturando aproximadamente el 38% debido a la fuerte adopción de EVAR, la disponibilidad temprana de tecnologías avanzadas de injertos y el amplio acceso a especialistas vasculares. Los hospitales en la región se benefician de altas tasas de diagnóstico que apoyan la detección temprana de AAA. Los programas de capacitación fortalecen la capacidad de los cirujanos y mejoran los resultados de los procedimientos. Los caminos regulatorios fomentan lanzamientos de productos oportunos. Continúa liderando porque las redes de salud priorizan la reparación mínimamente invasiva. La alta conciencia del paciente apoya volúmenes de procedimientos constantes en los principales centros.
Europa representa casi el 32% del mercado global y mantiene un fuerte crecimiento respaldado por programas de cribado maduros y una amplia aceptación de la reparación endovascular. Las sociedades clínicas promueven la vigilancia estructurada de AAA, lo que aumenta las tasas de reparación electiva. Los países con redes de imagen avanzada registran una mayor precisión en la detección y eficiencia en las derivaciones. Los cirujanos en los principales mercados adoptan injertos fenestrados y ramificados para anatomías complejas. Los hospitales participan en registros a largo plazo que ayudan a refinar la selección de injertos. Los entornos de investigación sólidos refuerzan la innovación de dispositivos y aceleran la adopción.
Asia Pacífico posee cerca del 22% y representa la región de más rápido crecimiento porque los sistemas de salud invierten fuertemente en infraestructura vascular. El aumento de las tasas de diagnóstico en China, India y Japón incrementa el volumen de procedimientos. Los hospitales expanden las salas de operaciones híbridas para apoyar la capacidad avanzada de EVAR. Los cirujanos acceden a extensos programas de capacitación que fortalecen la seguridad de los procedimientos. Acelera rápidamente debido a la creciente preferencia por la reparación mínimamente invasiva. América Latina y Oriente Medio y África juntos capturan el 8% restante, apoyados por un mejor acceso a la atención especializada y una capacitación clínica más amplia en los centros vasculares emergentes.
Análisis de Jugadores Clave:
- Medtronic
- L. Gore & Associates
- Terumo Corporation / Terumo Aortic
- Cook Medical
- Endologix
- MicroPort Scientific / Endovastec
- Becton Dickinson (BD)
- Jotec (parte de CryoLife / Artivion)
- Bolton Medical (adquirida por Terumo Aortic)
- Lombard Medical
- Cordis Corporation
- Artivion
- Sofmedica
- Cardinal Health
- Braile Biomédica
- Bentley InnoMed
Análisis Competitivo:
La dinámica competitiva en el mercado de sistemas de endoprótesis aórtica abdominal está determinada por fuertes pipelines de innovación, extensos datos clínicos y redes de distribución global en expansión. Los jugadores clave se centran en sistemas de entrega de perfil más bajo, mecanismos de fijación mejorados y tecnologías de sellado mejoradas para fortalecer la durabilidad del dispositivo. Las empresas invierten en programas de vigilancia post-mercado para validar resultados a largo plazo y generar confianza en los médicos. Los hospitales priorizan los injertos con fiabilidad comprobada en anatomías complejas, lo que aumenta la competencia por sistemas avanzados fenestrados y ramificados. Las asociaciones con centros vasculares ayudan a las empresas a expandir los servicios de capacitación y soporte. Esto impulsa a las empresas a enfatizar la diferenciación de productos, el cumplimiento normativo y el rendimiento clínico constante. Los líderes del mercado mantienen ventaja a través de una fuerte reputación de marca, refinamientos continuos de dispositivos y una amplia presencia geográfica. Los nuevos entrantes enfrentan presión para cumplir con altos estándares de evidencia y competir con plataformas tecnológicas establecidas.
Desarrollos Recientes:
- En octubre de 2025, Medtronic recibió la aprobación de etiquetado de la FDA para su sistema de endoprótesis Endurant™, el primero y único para tratar aneurismas aórticos abdominales rotos (rAAA).
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Tipo de Producto/Diseño, Material y Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La creciente adopción de reparaciones mínimamente invasivas fortalecerá la demanda de diseños avanzados de injertos en el mercado de sistemas de injertos de stent abdominal.
- La expansión de los programas de detección vascular apoyará la detección temprana y aumentará los procedimientos EVAR electivos.
- Los cirujanos confiarán más en sistemas de bajo perfil que permitan el acceso en anatomías estrechas o complejas.
- Las plataformas de planificación digital y la imagenología respaldada por IA mejorarán la precisión y reducirán los errores procedimentales.
- Las salas de operaciones híbridas acelerarán la adopción en regiones que actualizan su infraestructura quirúrgica.
- Los injertos fenestrados y ramificados de próxima generación ganarán tracción para reparaciones abdominales y toracoabdominales complejas.
- Las innovaciones en materiales mejorarán la durabilidad de los injertos y reducirán las complicaciones a largo plazo.
- Los mercados emergentes registrarán un crecimiento más rápido debido al aumento de la inversión en salud y al mejor acceso a la atención vascular.
- Los registros a largo plazo y los estudios post-mercado guiarán las mejoras de los dispositivos y fortalecerán la confianza clínica.
- Las asociaciones estratégicas entre fabricantes de dispositivos y centros especializados ampliarán la capacitación y apoyarán una mayor capacidad procedimental.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Sistema de Injerto de Stent Abdominal, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de injertos abdominales entre 2025 y 2032?
¿Qué segmento del mercado de sistemas de injertos endovasculares abdominales tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de injertos endovasculares abdominales?
¿Quiénes son las empresas líderes en el mercado de sistemas de injertos de estent abdominal?
¿Qué región comandó la mayor parte del mercado de sistemas de injertos endovasculares abdominales en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Endoprótesis Abdominal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Endoprótesis Abdominal Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 959.5 million → 2032: USD 1,414.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Endoprótesis Abdominal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Endoprótesis Abdominal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Endoprótesis Abdominal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Endoprótesis Abdominal Market Drivers
- 3.3 Mercado de Sistemas de Endoprótesis Abdominal Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Endoprótesis Abdominal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Endoprótesis Abdominal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Endoprótesis Abdominal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Endoprótesis Abdominal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Endoprótesis Abdominal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Endoprótesis Abdominal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Endoprótesis Abdominal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Endoprótesis Abdominal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Endoprótesis Abdominal Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Endoprótesis Abdominal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Endoprótesis Abdominal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Endoprótesis Abdominal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Endoprótesis Abdominal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Endoprótesis Abdominal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Endoprótesis Abdominal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Endoprótesis Abdominal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Endoprótesis Abdominal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Endoprótesis Abdominal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Endoprótesis Abdominal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Endoprótesis Abdominal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
