
Visión General del Mercado:
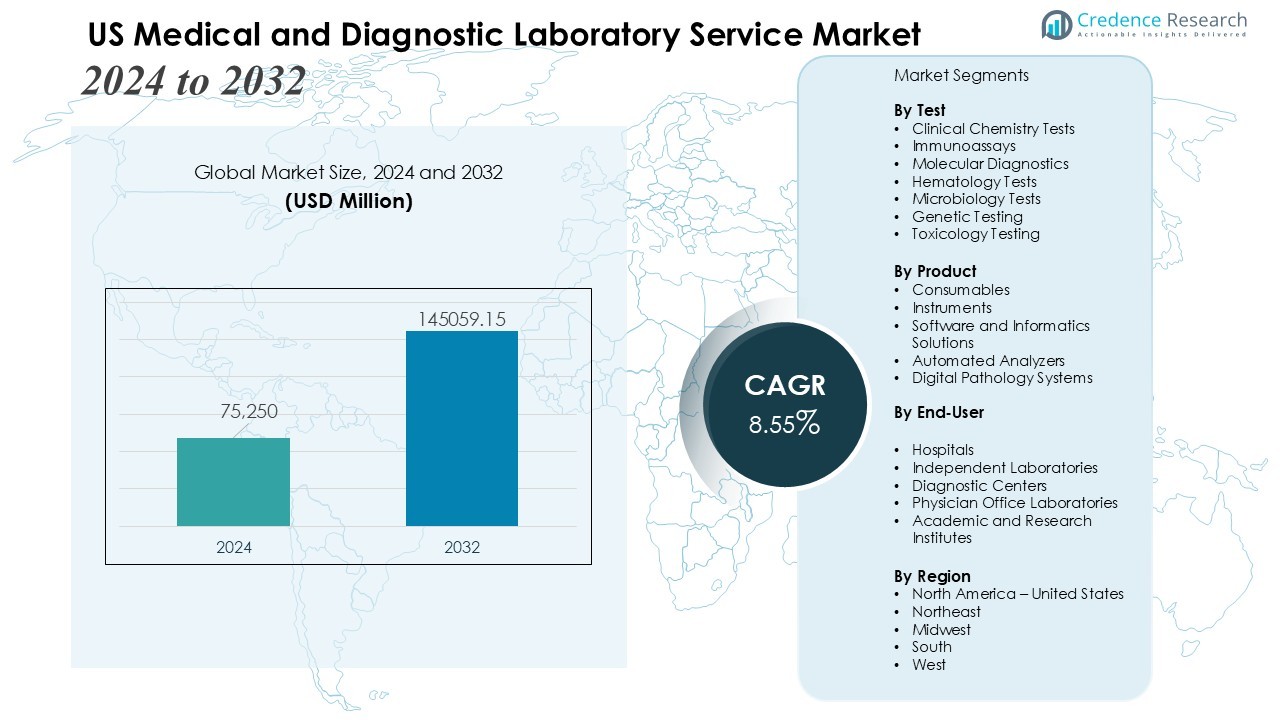
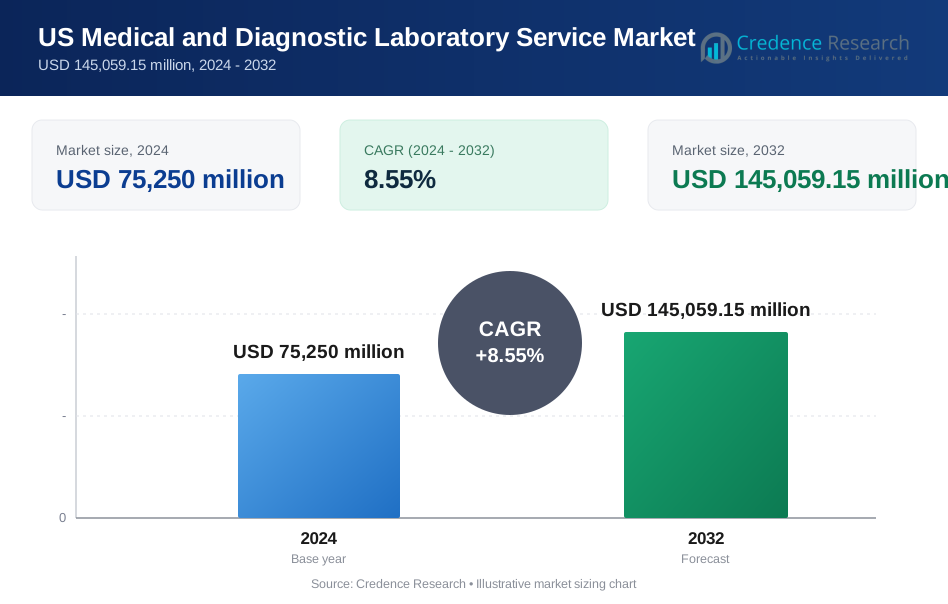
El tamaño del mercado de servicios de laboratorio médico y de diagnóstico de EE. UU. se valoró en USD 75,250 millones en 2024 y se anticipa que alcanzará USD 145059.15 millones para 2032, con un CAGR del 8.55 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios de Laboratorio Médico y de Diagnóstico de EE. UU. 2024 | USD 75,250 Millones |
| Mercado de Servicios de Laboratorio Médico y de Diagnóstico de EE. UU., CAGR | 8.55% |
| Tamaño del Mercado de Servicios de Laboratorio Médico y de Diagnóstico de EE. UU. 2032 | USD 145059.15 Millones |
Los fuertes impulsores del mercado incluyen el aumento de la prevalencia de enfermedades crónicas, un mayor énfasis en la atención médica preventiva y el aumento de los volúmenes de pruebas respaldados por una población envejecida. La mayor adopción de pruebas genómicas, diagnósticos complementarios y soluciones en el punto de atención mejora la eficiencia del laboratorio y los resultados para el paciente. La consolidación estratégica entre redes de laboratorios nacionales, la integración de herramientas de diagnóstico impulsadas por IA y una mayor cobertura de reembolso para pruebas avanzadas aceleran aún más la adopción de servicios. La creciente demanda de medicina personalizada y diagnósticos de enfermedades infecciosas continúa moldeando la innovación en servicios y los patrones de inversión.
Regionalmente, el sur y el oeste de los Estados Unidos lideran el crecimiento del mercado debido a grandes poblaciones de pacientes, una sólida infraestructura de atención médica y altas tasas de utilización de pruebas. La región noreste mantiene una participación significativa respaldada por centros médicos académicos establecidos y centros de investigación diagnóstica avanzada. El medio oeste de los Estados Unidos demuestra una demanda constante impulsada por la expansión de redes hospitalarias regionales y una adopción más amplia de tecnologías de diagnóstico molecular y digital.
Perspectivas del Mercado:
- El mercado de servicios de laboratorios médicos y de diagnóstico de EE. UU. está valorado en USD 75,250 millones en 2024 y se proyecta que alcance USD 145,059.15 millones para 2032, creciendo a una tasa compuesta anual del 8.55% impulsada por el aumento de la incidencia de enfermedades crónicas e infecciosas.
- La expansión de la atención preventiva y los programas de detección de bienestar aumentan la demanda de paneles metabólicos, perfiles lipídicos y pruebas de predisposición genética entre empleadores, aseguradoras y redes de salud.
- Los avances en diagnósticos moleculares como PCR, NGS y biopsia líquida fortalecen la adopción de la medicina de precisión y apoyan la toma de decisiones clínicas de alta precisión.
- La automatización, los análisis habilitados por IA, la patología digital y las plataformas LIS integradas mejoran la eficiencia del flujo de trabajo y aumentan la escalabilidad de las redes de laboratorios nacionales y regionales.
- Las presiones de costos persistentes, la inestabilidad en los reembolsos y los requisitos de cumplimiento desafían los márgenes, particularmente para los proveedores de servicios de laboratorio pequeños y medianos.
- La escasez de personal, los retrasos en las pruebas y las limitaciones de infraestructura reducen la productividad y limitan el despliegue de tecnologías de diagnóstico de alto rendimiento en instalaciones restringidas.
- El crecimiento regional sigue siendo fuerte en los estados del sur y oeste debido a la alta utilización de pruebas, mientras que el noreste lidera en diagnósticos moleculares avanzados y el medio oeste mantiene una demanda constante a través de la expansión de redes hospitalarias.
 Impulsores del Mercado:
El aumento de la prevalencia de enfermedades crónicas e infecciosas impulsa la demanda de pruebas
El mercado de servicios de laboratorios médicos y de diagnóstico de EE. UU. gana un fuerte impulso debido al aumento de la incidencia de enfermedades crónicas, incluyendo diabetes, trastornos cardiovasculares y cáncer. Los crecientes requisitos de vigilancia de enfermedades infecciosas aumentan los volúmenes de pruebas en hospitales y laboratorios independientes. La necesidad de detección temprana alienta a los proveedores a expandir las capacidades de pruebas de química clínica, inmunoensayo y moleculares. Esto fortalece la demanda de diagnósticos rutinarios y especializados que apoyan decisiones de tratamiento precisas.
- Por ejemplo, Quest Diagnostics utiliza métodos de prueba de HbA1c altamente estandarizados, certificados por el Programa Nacional de Estandarización de la Glucohemoglobina (NGSP), para el manejo y monitoreo de la diabetes.
Expansión de la atención preventiva y programas de detección de bienestar
Las iniciativas de atención preventiva mejoran las perspectivas del mercado al impulsar una mayor utilización de paneles de detección de salud. Los empleadores, aseguradoras y redes de salud promueven pruebas de bienestar regulares para reducir los costos de atención médica a largo plazo. El enfoque en la identificación temprana de riesgos requiere un acceso más amplio a perfiles lipídicos, paneles metabólicos y pruebas de predisposición genética. El mercado de servicios de laboratorios médicos y de diagnóstico de EE. UU. se beneficia de un fuerte interés en la gestión proactiva de la salud en todos los grupos de edad.
- Por ejemplo, Fountain Life emplea diagnósticos impulsados por IA con escaneos de MRI de cuerpo completo que detectan anomalías a una resolución de 3 mm en 13 órganos, permitiendo la identificación temprana en sus programas de detección preventiva.
Avances en diagnósticos moleculares y medicina de precisión
El rápido progreso en plataformas moleculares, incluyendo PCR, secuenciación de nueva generación y tecnologías de biopsia líquida, transforma los flujos de trabajo de laboratorio. Estas innovaciones aumentan la precisión diagnóstica, aceleran los tiempos de respuesta y apoyan vías de tratamiento dirigidas. Los programas de medicina de precisión fomentan una adopción más amplia de diagnósticos complementarios en oncología, enfermedades infecciosas y trastornos genéticos. Permite a los laboratorios ofrecer conocimientos de alto valor que mejoran la toma de decisiones clínicas.
Crecientes Inversiones en Automatización, IA e Infraestructura de Laboratorio Digital
Las iniciativas de automatización y digitalización mejoran la eficiencia del laboratorio al reducir errores manuales y apoyar entornos de pruebas de alto volumen. Los análisis habilitados por IA mejoran la interpretación de conjuntos de datos diagnósticos complejos y aceleran los informes clínicos. Las inversiones en integración de LIS, diagnósticos remotos y patología digital fortalecen la escalabilidad operativa. El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. experimenta una creciente demanda de operaciones de laboratorio tecnológicamente avanzadas en redes nacionales y regionales.
Tendencias del Mercado:
Transición Acelerada hacia Diagnósticos Moleculares y Genómicos
El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. observa una rápida transición hacia pruebas basadas en diagnósticos moleculares y genómicos, respaldada por la demanda de diagnósticos de alta precisión. Los proveedores amplían las capacidades de PCR, NGS y biopsia líquida para satisfacer los crecientes requisitos de oncología, detección de enfermedades infecciosas y evaluación de riesgos hereditarios. Fortalece la toma de decisiones clínicas al ofrecer conocimientos procesables vinculados a vías de tratamiento individualizadas. Los laboratorios integran plataformas avanzadas de bioinformática para manejar conjuntos de datos genómicos complejos con mayor precisión. Aumenta la demanda de ensayos multiplex que ofrecen información diagnóstica más rápida y completa. Las redes de atención médica adoptan marcos de medicina de precisión que destacan la necesidad de servicios de laboratorio altamente especializados.
- Por ejemplo, Arima Genomics lanzó Aventa Lymphoma, la primera prueba basada en NGS de genoma completo que detecta fusiones de genes en 417 genes a partir de muestras limitadas en linfomas de células B y T.
Creciente Adopción de Automatización, Patología Digital y Servicios de Diagnóstico Remoto
Las plataformas de automatización ganan fuerte tracción a medida que los laboratorios actualizan equipos para mejorar el rendimiento, reducir la intervención manual y apoyar tiempos de respuesta más rápidos. El análisis de imágenes asistido por IA mejora la precisión en los flujos de trabajo de patología y apoya informes clínicos más rápidos. El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. se beneficia de una conectividad mejorada impulsada por la expansión de la telemedicina y modelos de pedidos de pruebas remotas. Fomenta una mayor adopción de kits de recolección de muestras en el hogar e interfaces de diagnóstico digital. Las soluciones de patología digital contribuyen a la optimización de la fuerza laboral y permiten la colaboración en redes de laboratorio distribuidas. Las cadenas de laboratorios nacionales invierten en robótica, LIS basado en la nube y herramientas de diagnóstico virtual que fortalecen la resiliencia operativa y mejoran la eficiencia del servicio.
- Por ejemplo, Philips utiliza escáneres habilitados por IA en patología digital para automatizar el análisis de imágenes, y el uso de la solución combinada con software de IA de terceros de Ibex ha demostrado en algunos estudios resultar en ganancias de productividad general de hasta un 37% en el flujo de trabajo diagnóstico para ciertos casos como el cáncer de próstata, en comparación con métodos manuales, al reducir tareas administrativas y agilizar el proceso.
Análisis de Desafíos del Mercado:
Crecientes Presiones de Costos, Incertidumbre en Reembolsos y Restricciones Operativas
El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. enfrenta presiones de costos persistentes impulsadas por recortes en los reembolsos, políticas de facturación estrictas y el aumento de los gastos operativos. Los laboratorios luchan por equilibrar los requisitos de inversión en tecnologías avanzadas con el crecimiento limitado de los reembolsos. Esto desafía a los proveedores pequeños y medianos que operan con márgenes estrechos. Los cambios frecuentes en las políticas bajo programas de seguros federales y privados aumentan las cargas administrativas y retrasan los ciclos de pago. Los altos costos de cumplimiento vinculados a auditorías regulatorias, protección de datos y aseguramiento de la calidad añaden más presión. La competencia de grandes laboratorios nacionales intensifica la presión sobre los precios entre los proveedores regionales.
Escasez de Personal, Atrasos en Pruebas y Limitaciones de Infraestructura
Las limitaciones de personal obstaculizan el rendimiento del mercado debido a la escasez de técnicos de laboratorio capacitados, patólogos y especialistas moleculares. Las cargas de trabajo pesadas reducen la productividad y aumentan la probabilidad de retrasos en los diagnósticos. El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. enfrenta limitaciones de capacidad durante períodos de alta demanda de pruebas, lo que tensa la infraestructura existente. Esto restringe la escalabilidad para plataformas moleculares avanzadas y sistemas de alto rendimiento. La integración de herramientas digitales sigue siendo desigual en los laboratorios más pequeños que carecen de capital suficiente. El mantenimiento de sistemas heredados y entornos de datos fragmentados ralentiza la eficiencia del flujo de trabajo y limita la interoperabilidad.
Oportunidades del Mercado:
Potencial de Crecimiento en Pruebas Moleculares Avanzadas, Medicina de Precisión y Cuidado Preventivo
El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. obtiene una fuerte oportunidad del creciente demanda de diagnósticos moleculares, pruebas complementarias y vías de tratamiento personalizadas. Las redes de atención médica invierten en NGS, biopsia líquida y ensayos de alta sensibilidad que apoyan la detección temprana de enfermedades y decisiones de terapia dirigida. Esto permite a los laboratorios diferenciar sus carteras de servicios y ofrecer conocimientos diagnósticos de alto valor. El creciente interés en la atención preventiva crea un espacio para paneles de bienestar más amplios y pruebas de evaluación de riesgos genéticos. Los empleadores y aseguradoras promueven programas de detección temprana que aumentan los volúmenes de pruebas en laboratorios nacionales y regionales. Las asociaciones estratégicas entre laboratorios y sistemas de salud fortalecen la integración de servicios a largo plazo.
Expansión de Diagnósticos Digitales, Modelos de Pruebas Remotas y Flujos de Trabajo Impulsados por IA
La transformación digital crea nuevas vías para diagnósticos remotos, plataformas de pedidos de pruebas virtuales y soluciones de recolección de muestras en el hogar. El mercado de servicios médicos y de laboratorio de diagnóstico en EE. UU. se beneficia de la creciente preferencia de los pacientes por formatos de pruebas convenientes y descentralizados. Esto apoya una adopción más amplia de ecosistemas diagnósticos conectados que vinculan laboratorios con proveedores de telesalud y plataformas de atención digital. Los análisis impulsados por IA mejoran la precisión de la interpretación y aceleran los informes en los dominios de patología y molecular. Las inversiones en automatización y robótica generan importantes ganancias de eficiencia para laboratorios de alto volumen. Las oportunidades aumentan para los laboratorios que desarrollan sistemas interoperables y soluciones diagnósticas basadas en datos.
Análisis de Segmentación del Mercado:
Por Prueba
Las pruebas de química clínica tienen una participación dominante debido a su amplio uso en evaluaciones de salud rutinarias y manejo de enfermedades crónicas. Los inmunoensayos mantienen una fuerte demanda respaldada por su aplicación generalizada en la detección de enfermedades infecciosas y análisis de hormonas. Los diagnósticos moleculares registran la tasa de crecimiento más rápida impulsada por la creciente adopción de plataformas PCR y NGS. El mercado de servicios de laboratorios médicos y de diagnóstico en EE. UU. se beneficia del uso creciente de pruebas de alta sensibilidad que mejoran la precisión diagnóstica. Esto fortalece el papel de las categorías de pruebas avanzadas en hospitales y laboratorios de referencia.
- Por ejemplo, el analizador Cobas c 513 de Roche Diagnostics es una solución dedicada a pruebas de HbA1c que procesa hasta 400 pruebas por hora (o resultados de pacientes por hora), siendo todas las pruebas fotométricas. Esto mejora la eficiencia en laboratorios de alto volumen al permitir un flujo de trabajo totalmente automatizado con características como muestreo de tubo cerrado.
Por Producto
Los consumibles, incluidos reactivos, kits de ensayo y sondas, aseguran la mayor participación de ingresos debido a los altos volúmenes de pruebas y patrones de adquisición recurrentes. Los instrumentos ganan tracción a través de la inversión en sistemas de automatización, plataformas de patología digital y analizadores moleculares. Las soluciones de software experimentan una creciente demanda respaldada por la integración de LIS, análisis basados en IA y flujos de trabajo de diagnóstico habilitados para la nube. Los laboratorios se centran en actualizar las carteras de productos para mejorar la eficiencia y mantener el cumplimiento con los estándares de calidad en evolución. Esto aumenta el valor estratégico de la innovación de productos dentro de las operaciones de laboratorio.
- Por ejemplo, el módulo cobas e 801 de Roche procesa hasta 300 pruebas por hora, apoyando flujos de trabajo de inmunoensayo de alto volumen en laboratorios de todo el mundo. Este logro permite un manejo eficiente de las demandas diagnósticas 24/7, y cuando se configura en una serie de hasta cuatro módulos como parte de la serie de analizadores modulares cobas 8000, el sistema puede alcanzar un rendimiento total de hasta 1,200 pruebas/hora para análisis de inmunoensayo.
Por Usuario Final
Los hospitales siguen siendo el segmento de usuario final líder debido al alto flujo de pacientes, necesidades de pruebas diversas e integración con rutas de atención clínica. Los laboratorios independientes ganan una tracción significativa al ofrecer pruebas especializadas, precios competitivos y modelos de servicio escalables. Los centros de diagnóstico y los laboratorios de consultorios médicos contribuyen con una demanda constante respaldada por requisitos de detección rutinaria y punto de atención. El mercado de servicios de laboratorios médicos y de diagnóstico en EE. UU. se beneficia de una adopción más amplia de modelos de pruebas descentralizadas. Esto fortalece la accesibilidad del servicio en regiones urbanas y semiurbanas.
Segmentaciones:
Por Prueba
- Pruebas de Química Clínica
- Inmunoensayos
- Diagnósticos Moleculares
- Pruebas de Hematología
- Pruebas de Microbiología
- Pruebas Genéticas
- Pruebas de Toxicología
Por Producto
- Consumibles
- Instrumentos
- Soluciones de Software e Informática
- Analizadores Automatizados
- Sistemas de Patología Digital
Por Usuario Final
- Hospitales
- Laboratorios Independientes
- Centros de Diagnóstico
- Laboratorios de Consultorios Médicos
- Institutos Académicos y de Investigación
Por Región
- América del Norte – Estados Unidos
- Noreste
- Medio Oeste
- Sur
- Oeste
Análisis Regional:
Fuerte Presencia de Mercado en el Sur de los Estados Unidos Impulsada por la Expansión de Redes de Salud
El mercado de servicios de laboratorio médico y de diagnóstico de EE. UU. registra una fuerte actividad en la región sur debido a una gran población de pacientes y una amplia distribución de redes hospitalarias. La alta carga de enfermedades crónicas eleva los volúmenes de pruebas en las categorías de química clínica, molecular e inmunoensayo. Los sistemas de salud regionales invierten en infraestructura de laboratorio moderna para apoyar tiempos de respuesta más rápidos y operaciones de diagnóstico escalables. Esto fortalece la demanda de plataformas de automatización y soluciones LIS integradas. Estados como Texas, Florida y Georgia experimentan un crecimiento constante en laboratorios independientes y centros de diagnóstico especializados. La región se beneficia de la creciente adopción de exámenes preventivos y programas de bienestar impulsados por empleadores.
El noreste de Estados Unidos se beneficia de centros académicos avanzados y diagnósticos especializados
La región noreste mantiene una participación significativa respaldada por una fuerte concentración de centros médicos académicos, hospitales de investigación y centros de biotecnología. La demanda de diagnósticos moleculares avanzados sigue siendo alta debido a un fuerte enfoque en oncología, pruebas genéticas y vigilancia de enfermedades infecciosas. Los laboratorios en esta región implementan patología digital y análisis habilitado por IA para mejorar la precisión diagnóstica. Esto fomenta asociaciones entre hospitales, laboratorios de referencia e instituciones de investigación. Estados como Nueva York, Massachusetts y Pensilvania impulsan la innovación a través de la inversión en programas genómicos e iniciativas de medicina de precisión. La región continúa adoptando la secuenciación de nueva generación y diagnósticos complementarios a un ritmo rápido.
El oeste y medio oeste de Estados Unidos ganan impulso a través de la adopción de tecnología y el acceso en expansión
La región occidental crece de manera constante debido a la fuerte adopción de diagnósticos remotos, pedidos de pruebas virtuales y soluciones de laboratorio digital. La alta preferencia del consumidor por las pruebas descentralizadas fomenta la adopción de kits de muestras en el hogar y flujos de trabajo de diagnóstico vinculados a la telemedicina. El mercado de servicios de laboratorio médico y de diagnóstico de EE. UU. se beneficia de una fuerte actividad en estados como California y Washington impulsada por ecosistemas de atención médica avanzados. Esto acelera la inversión en plataformas moleculares y robótica. La región del medio oeste informa una demanda de pruebas consistente respaldada por sistemas de salud integrados y redes hospitalarias en expansión. Los laboratorios regionales fortalecen las capacidades de servicio a través de mejoras de automatización y un acceso más amplio a pruebas especializadas.
Análisis de Jugadores Clave:
- Quest Diagnostics Incorporated
- Thermo Fisher Scientific Inc.
- BIOMERIEUX
- Siemens Medical Solutions USA, Inc.
- Laboratory Corporation of America Holdings
- Sonic Healthcare USA
- Bio-Rad Laboratories, Inc.
- Charles River Laboratories
- Danaher Corp.
Análisis Competitivo:
El panorama competitivo en el Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. presenta una fuerte participación de Quest Diagnostics Incorporated, Thermo Fisher Scientific Inc., BIOMERIEUX, Siemens Medical Solutions USA, Inc., y Laboratory Corporation of America Holdings. Estas empresas amplían sus carteras de servicios a través de inversiones en diagnósticos moleculares, patología digital y plataformas de pruebas de alto rendimiento. Esto fortalece su capacidad para satisfacer la creciente demanda de servicios de diagnóstico avanzados y rutinarios. Los principales actores se enfocan en asociaciones estratégicas con hospitales, instituciones de investigación y sistemas de salud para ampliar el alcance geográfico y mejorar la logística de muestras. La automatización, el análisis impulsado por IA y la integración de LIS basada en la nube siguen siendo áreas centrales de innovación para las principales redes de laboratorios. Las empresas buscan adquisiciones para mejorar la capacidad de pruebas especializadas y reforzar su posicionamiento competitivo en un mercado en consolidación.
Desarrollos Recientes:
- En agosto de 2025, Quest Diagnostics completó la adquisición de activos selectos de pruebas clínicas de Spectra Laboratories de Fresenius Medical Care, mejorando los servicios relacionados con diálisis para clínicas independientes.
- En agosto de 2025, Corewell Health y Quest Diagnostics firmaron un acuerdo definitivo para entrar en una empresa conjunta para un nuevo laboratorio de última generación en Southfield, Michigan, con Quest gestionando los 21 laboratorios hospitalarios de Corewell a partir de finales de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Prueba, Producto, Usuario Final y Región. Detalla a los principales actores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora la dinámica del Mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del Mercado.
Perspectivas Futuras:
- Las perspectivas futuras destacan una fuerte expansión de los diagnósticos moleculares y genómicos avanzados a medida que los laboratorios invierten en plataformas de pruebas de alta precisión.
- La patología digital, los análisis respaldados por IA y la automatización ganan una adopción más amplia para fortalecer la precisión y mejorar la eficiencia del flujo de trabajo.
- Los modelos de diagnóstico remoto y recolección de muestras en el hogar expanden el acceso y apoyan un mayor compromiso del paciente en regiones urbanas y semiurbanas.
- Los laboratorios integran sistemas LIS basados en la nube para mejorar la interoperabilidad y agilizar los informes entre proveedores y redes de diagnóstico.
- El crecimiento en la atención médica preventiva fomenta una mayor demanda de paneles de bienestar y pruebas de identificación temprana de riesgos en diversos grupos de población.
- La medicina de precisión acelera el uso de diagnósticos complementarios en oncología, enfermedades infecciosas y trastornos genéticos, fortaleciendo las carteras de servicios especializados.
- Los grandes laboratorios nacionales buscan estrategias de consolidación para expandir la cobertura regional y mejorar la infraestructura logística de muestras.
- La inversión en robótica y plataformas de alto rendimiento aumenta la capacidad de pruebas y apoya operaciones de laboratorio escalables.
- Aumenta la demanda de centros de diagnóstico descentralizados y laboratorios en consultorios médicos que ofrecen un acceso más rápido a pruebas de rutina.
- Las colaboraciones entre laboratorios, empresas tecnológicas y sistemas de salud expanden las líneas de innovación y mejoran las capacidades de diagnóstico a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de servicios de laboratorios médicos y diagnósticos en EE. UU., y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de servicios médicos y de diagnóstico en laboratorios de EE. UU. entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado de servicios de laboratorios médicos y diagnósticos de EE. UU. en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de servicios de laboratorios médicos y diagnósticos en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de servicios de laboratorios médicos y de diagnóstico en EE. UU.?
¿Qué región tuvo la mayor participación en el mercado de servicios médicos y de diagnóstico en laboratorios de EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 75,250 million → 2032: USD 145,059.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Drivers
- 3.3 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Laboratorio Médico y de Diagnóstico en EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
