
Descripción General del Mercado de Servicios de Laboratorio de Cateterismo:
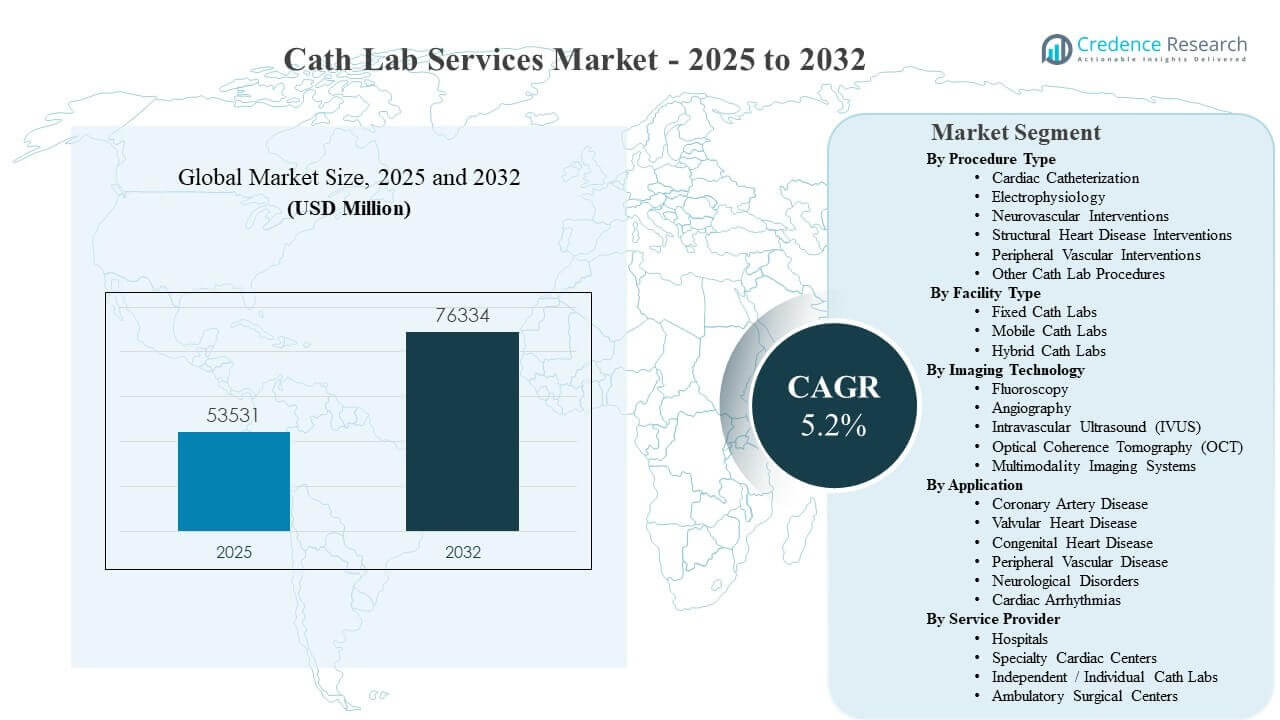
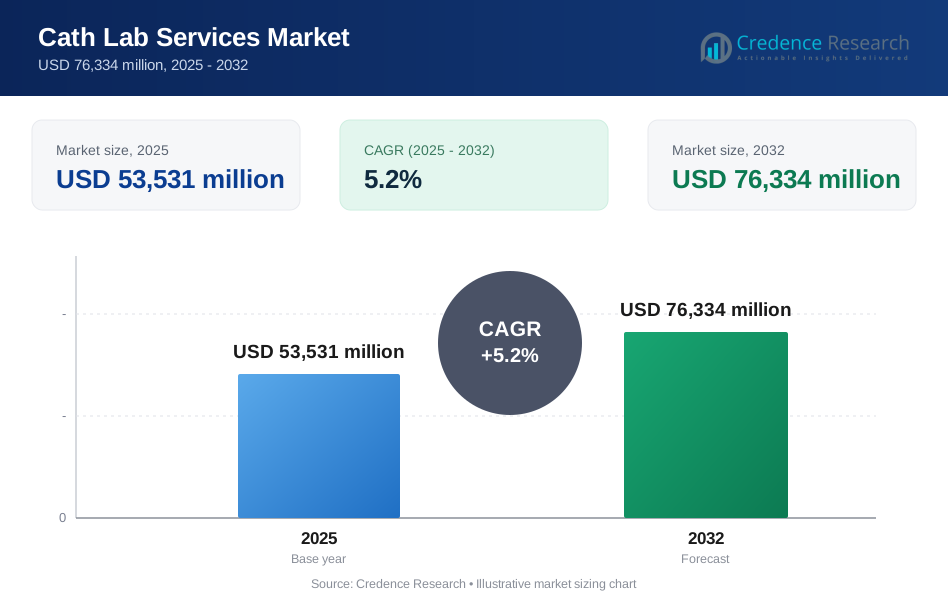
El tamaño del mercado global de Servicios de Laboratorio de Cateterismo se estimó en USD 53,531 millones en 2025 y se espera que alcance USD 76,334 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.2% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento de volúmenes de procedimientos en vías coronarias, periféricas y de electrofisiología, lo que lleva a hospitales y centros cardíacos especializados a expandir la capacidad de los laboratorios de cateterismo, optimizar la programación e invertir en flujos de trabajo de mayor rendimiento. El mercado de Servicios de Laboratorio de Cateterismo también se beneficia de la expansión del acceso a intervenciones mínimamente invasivas y ciclos de reemplazo constantes para suites de imagen en redes cardiovasculares de alto volumen.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Servicios de Laboratorio de Cateterismo 2025 | USD 53,531 millones |
| Mercado de Servicios de Laboratorio de Cateterismo, CAGR | 5.2% |
| Tamaño del Mercado de Servicios de Laboratorio de Cateterismo 2032 | USD 76,334 millones |
Tendencias y Perspectivas Clave del Mercado
- El mercado de Servicios de Laboratorio de Cateterismo se expandió de USD 53,531 millones (2025) hacia USD 76,334 millones (2032), reflejando una demanda sostenida de intervenciones multispecialidad.
- América del Norte tuvo una participación del 38.7% en 2025, respaldada por una densa infraestructura de laboratorios de cateterismo y un alto rendimiento de procedimientos.
- Asia Pacífico representó el 27.1% de participación en 2025, reflejando la construcción de capacidad y el aumento de la demanda de servicios de cardiología intervencionista y neurovascular.
- Europa representó el 24.6% de participación en 2025, sustentada por vías de referencia maduras y una amplia cobertura de reembolso para procedimientos cardíacos.
- Los laboratorios de cateterismo fijos lideraron el tipo de instalación con un 83.2% de participación en 2025, reflejando el dominio de las suites permanentes en las líneas de servicio hospitalarias.
Análisis de Segmentos
El mercado de Servicios de Laboratorio de Cateterismo está conformado por el enfoque del proveedor en el rendimiento de procedimientos, la complejidad clínica y la integración de líneas de servicio a través de las vías de cardiología, electrofisiología, vascular y neurovascular. Los hospitales y centros cardíacos especializados priorizan la utilización confiable de salas, la dotación de personal predecible y el cambio eficiente de casos para reducir las listas de espera y mejorar la retención de referencias. La demanda también está influenciada por la creciente participación de procedimientos mínimamente invasivos que requieren imágenes especializadas, flujos de trabajo estériles y atención peri-procedimental coordinada.
La intensidad tecnológica sigue siendo un diferenciador importante en el mercado de servicios de laboratorio de cateterismo, ya que los proveedores equilibran las actualizaciones de capital con la eficiencia operativa. Las plataformas de imagen y las herramientas de guía intravascular apoyan una mejor planificación y optimización de los procedimientos, especialmente en intervenciones coronarias complejas, del corazón estructural y periféricas. Las decisiones sobre las instalaciones a menudo están vinculadas a la gravedad del paciente, la necesidad de respaldo quirúrgico y la capacidad de ejecutar programas multidisciplinarios sin interrumpir los horarios electivos.
Por Perspectivas de Tipo de Procedimiento
La cateterización cardíaca y los flujos de trabajo coronarios relacionados siguen siendo la columna vertebral de la utilización para muchos horarios de laboratorios de cateterismo, apoyando una demanda base constante para servicios de diagnóstico e intervención. Los programas de electrofisiología amplían los requisitos de tiempo de procedimiento a medida que las vías de atención de arritmias se escalan en hospitales terciarios y centros cardíacos especializados. Las intervenciones para enfermedades del corazón estructural impulsan una demanda incremental de preparación para suites de mayor gravedad y una coordinación más estrecha entre los equipos de imagen, anestesia y clínicos. Las intervenciones neurovasculares aumentan las necesidades de servicio en centros que desarrollan capacidades integrales para el tratamiento de accidentes cerebrovasculares y equipos endovasculares especializados.
Por Perspectivas de Tipo de Instalación
Los laboratorios de cateterismo fijos representaron la mayor cuota del 83.2% en 2025. Los laboratorios de cateterismo fijos lideran porque las suites fijas anclan las líneas de servicio cardíaco de alto volumen en hospitales y proporcionan un rendimiento de imagen estable para intervenciones rutinarias y complejas. Los laboratorios de cateterismo fijos también apoyan una programación predecible en equipos de múltiples médicos, permitiendo una gestión consistente del rendimiento. Los laboratorios de cateterismo fijos suelen integrarse con servicios de UCI y quirúrgicos adyacentes, mejorando la preparación para casos de mayor gravedad y fortaleciendo la confianza en las derivaciones.
Por Perspectivas de Tecnología de Imagen
La fluoroscopia y la angiografía siguen siendo modalidades fundamentales porque se requiere una amplia cobertura de procedimientos en las vías coronarias, periféricas y del corazón estructural. El ultrasonido intravascular (IVUS) y la tomografía de coherencia óptica (OCT) apoyan la optimización de intervenciones coronarias complejas, reforzando la demanda en centros avanzados. Los sistemas de imagen multimodalidad ganan terreno donde los proveedores ejecutan múltiples programas de alta gravedad y requieren una configuración de sala flexible. Las decisiones de imagen en el mercado de servicios de laboratorio de cateterismo a menudo se alinean con la mezcla de complejidad clínica, los estándares de acreditación y los objetivos de estandarización de protocolos.
Por Perspectivas de Aplicación
La enfermedad de las arterias coronarias impulsa una gran parte de la demanda general debido a las necesidades recurrentes de diagnóstico e intervención y a los grandes volúmenes de pacientes elegibles. La enfermedad valvular cardíaca apoya el crecimiento donde las vías del corazón estructural se expanden y los equipos cardíacos multidisciplinarios amplían la captación de derivaciones. La enfermedad vascular periférica sostiene la demanda de servicios endovasculares en centros que abordan la isquemia de las extremidades y la gestión de enfermedades vasculares complejas. Las arritmias cardíacas fortalecen la utilización del servicio de electrofisiología a medida que los programas de ablación y las vías de monitoreo se expanden en centros cardíacos especializados.
Por Perspectivas de Proveedor de Servicios
Los hospitales siguen siendo el entorno de servicio dominante porque combinan la capacidad del laboratorio de cateterismo con el respaldo de cuidados críticos, cobertura de anestesia y servicios integrados de cardiotorácica para vías de pacientes de mayor agudeza. Los centros cardíacos especializados compiten a través de flujos de trabajo cardiovasculares enfocados, ventanas de programación más cortas y una experiencia diferenciada para los pacientes en casos electivos. Los laboratorios de cateterismo independientes se expanden selectivamente en geografías con patrones de derivación favorables y dinámicas de pagadores estables. Los centros de cirugía ambulatoria aumentan su participación en vías de menor agudeza donde los criterios de selección de pacientes y los protocolos de seguridad apoyan modelos de atención de corta estancia.
Impulsores del Mercado de Servicios de Laboratorio de Cateterismo
Aumento de la carga de enfermedades cardiovasculares y volúmenes de procedimientos
El Mercado de Servicios de Laboratorio de Cateterismo está impulsado por el creciente volumen de intervenciones coronarias y periféricas a medida que la prevalencia de enfermedades cardiovasculares aumenta en poblaciones envejecidas. Una mayor actividad de cateterización diagnóstica apoya una utilización constante en las redes hospitalarias. El mayor uso de enfoques mínimamente invasivos amplía los casos abordables para la programación del laboratorio de cateterismo. Los proveedores responden aumentando la disponibilidad de salas, estandarizando protocolos y mejorando la rotación de casos para gestionar la demanda.
- Por ejemplo, Philips informó que el uso de la plataforma Azurion en el Hospital St. Antonius redujo el tiempo de procedimiento intervencionista en un 17%, disminuyó el tiempo de preparación del paciente en un 12% y permitió al departamento tratar a 1 paciente adicional por día después de la implementación.
Expansión de vías estructurales cardíacas mínimamente invasivas y endovasculares
El Mercado de Servicios de Laboratorio de Cateterismo se beneficia de programas cardíacos estructurales y endovasculares complejos que requieren preparación especializada del laboratorio de cateterismo. Los centros terciarios expanden vías multidisciplinarias para gestionar enfermedades valvulares y poblaciones coronarias de alto riesgo. El crecimiento del programa aumenta la demanda de imágenes avanzadas, personal especializado y servicios peri-procedurales coordinados. Estos requisitos fortalecen la intensidad del servicio y apoyan las decisiones de expansión de capacidad.
- Por ejemplo, Edwards Lifesciences informó datos del Registro TVT del mundo real que cubren a más de 10,000 pacientes en más de 800 sitios en EE. UU., donde su válvula SAPIEN 3 Ultra RESILIA mostró una reducción estadísticamente significativa en la fuga paravalvular para la válvula de 29 mm, con el 88.3% de los pacientes sin PVL y el 10.7% mostrando solo PVL leve a los 30 días.
Actualizaciones tecnológicas que mejoran la precisión del procedimiento y la eficiencia del flujo de trabajo
El Mercado de Servicios de Laboratorio de Cateterismo crece a medida que las tecnologías de imagen y guía intravascular apoyan una mejor planificación del procedimiento y optimización del tratamiento. Las instalaciones adoptan actualizaciones para mejorar la calidad de imagen, reducir la repetición de imágenes y apoyar la evaluación de lesiones complejas. Las mejoras en el flujo de trabajo también mejoran la utilización de salas y reducen el tiempo de inactividad asociado con la calibración y el cambio. Los proveedores vinculan la inversión en tecnología con aumentos en el rendimiento y diferenciación de la línea de servicios.
Optimización de la capacidad hospitalaria y competitividad de la línea de servicios
El mercado de servicios de laboratorio de cateterismo está respaldado por el enfoque del sistema de salud en la productividad del laboratorio de cateterismo, la retención de referencias y la reducción de los retrasos en procedimientos electivos. Los hospitales priorizan los sistemas de programación, los modelos de personal y la gestión de rutas estandarizadas para estabilizar la utilización. Las dinámicas competitivas también impulsan a los centros especializados a expandir la capacidad y mejorar la experiencia del paciente. Estas acciones se traducen en una demanda sostenida de servicios de laboratorio de cateterismo en todos los entornos de proveedores.
Desafíos del Mercado de Servicios de Laboratorio de Cateterismo
Las limitaciones operativas son un desafío persistente en el mercado de servicios de laboratorio de cateterismo, ya que la escasez de personal afecta la programación de procedimientos, la utilización de salas y la cobertura de guardia. La cardiología intervencionista y la electrofisiología requieren equipos especializados, y los retrasos en la contratación pueden limitar la capacidad incluso cuando la infraestructura de la suite está disponible. Los tiempos de inactividad por renovación y el mantenimiento de equipos pueden interrumpir los horarios electivos y crear cuellos de botella. Las presiones de costos también aumentan el escrutinio sobre las actualizaciones de capital y el retorno de la inversión en la expansión de servicios.
La complejidad clínica y regulatoria añade fricción en el mercado de servicios de laboratorio de cateterismo, especialmente para los procedimientos de corazón estructural y neurovascular de mayor agudeza. La acreditación, la estandarización de rutas y los protocolos de seguridad requieren un esfuerzo continuo de capacitación y documentación. La variabilidad de las políticas de los pagadores también puede influir en la mezcla de casos y las decisiones sobre el lugar de atención entre entornos hospitalarios y ambulatorios. Estos factores pueden ralentizar la expansión en instalaciones más pequeñas y concentrar el crecimiento en centros bien dotados de recursos.
- Por ejemplo, el resumen de aprobación de la FDA para el sistema TriClip G4 de Abbott indica que en un estudio clínico de 175 pacientes tratados con el dispositivo más medicamentos versus 175 tratados solo con medicamentos, 88 de cada 100 pacientes tratados con el dispositivo lograron una reducción de la regurgitación tricuspídea a moderada o menos en un año, mientras que 2 de cada 100 experimentaron una complicación de seguridad mayor dentro de los 30 días.
Tendencias y Oportunidades del Mercado de Servicios de Laboratorio de Cateterismo
El mercado de servicios de laboratorio de cateterismo está viendo un mayor énfasis en la preparación híbrida y el diseño de programas multidisciplinarios para apoyar el cuidado del corazón estructural y endovascular complejo. Los proveedores alinean la programación del laboratorio de cateterismo con los requisitos de imagenología, anestesia y respaldo quirúrgico para expandir los volúmenes de casos elegibles. La estandarización de protocolos impulsada por la tecnología mejora la consistencia clínica y apoya la eficiencia de la capacitación en redes distribuidas. Estos enfoques crean oportunidades para ofertas de servicios diferenciadas en sistemas de alto volumen.
La optimización ambulatoria y de corta estancia crea otra oportunidad en el mercado de servicios de laboratorio de cateterismo, ya que los hospitales y los centros especializados rediseñan las rutas para reducir la carga de pacientes hospitalizados. Los flujos de trabajo de preevaluación y recuperación simplificados mejoran el rendimiento y la satisfacción del paciente para procedimientos seleccionados. Los laboratorios de cateterismo móviles apoyan la continuidad del servicio durante las renovaciones y permiten la expansión de capacidad interina. Estas tendencias apoyan estrategias de capacidad flexible y una mejor gestión de la utilización.
- Por ejemplo, Modular Devices informa que sus laboratorios de cateterismo móviles pueden ser entregados e instalados en días en lugar de meses, utilizan una huella estándar de 8' x 48' expandible a 15' x 48' con extensiones, e incluyen blindaje de radiación integrado con sistemas de imagenología instalados por el fabricante, apoyando la cobertura de renovación, la continuidad temporal del servicio y la expansión de capacidad a corto plazo.
Perspectivas Regionales
Norteamérica
América del Norte representó 38.7% de participación en 2025 en el mercado de Servicios de Laboratorio de Cateterismo, respaldado por una alta densidad de laboratorios de cateterismo, fuertes volúmenes de procedimientos y amplia disponibilidad de vías avanzadas de atención cardiovascular. Los sistemas de salud en los Estados Unidos y Canadá enfatizan la optimización del rendimiento, la integración de líneas de servicio y los ciclos de renovación tecnológica para mantener la capacidad para casos electivos y urgentes. Los centros cardíacos especializados y las grandes redes hospitalarias refuerzan la demanda a través de modelos de derivación estructurados y programas de intervención complejos.
Europa
Europa representó 24.6% de participación en 2025 en el mercado de Servicios de Laboratorio de Cateterismo, respaldado por redes de atención cardíaca maduras y cobertura de reembolso establecida en los principales mercados. Los proveedores europeos se centran en la estandarización de protocolos, la seguridad de los procedimientos y la utilización eficiente de laboratorios de cateterismo fijos para intervenciones rutinarias y avanzadas. Los programas de corazón estructural y las vías vasculares continúan expandiéndose en centros especializados, aumentando la intensidad del servicio en centros terciarios.
Asia Pacífico
Asia Pacífico mantuvo 27.1% de participación en 2025 en el mercado de Servicios de Laboratorio de Cateterismo, reflejando la expansión de capacidad en grandes poblaciones y el aumento del acceso a la cardiología intervencionista y el cuidado neurovascular. La inversión en hospitales privados y la modernización del sector público fortalecen las adiciones de suites en los principales centros urbanos. La creciente demanda de procedimientos mínimamente invasivos también impulsa a las instalaciones a mejorar la capacidad de imagen y los modelos de personal para gestionar mayores volúmenes y la creciente complejidad de los casos.
América Latina
América Latina capturó 6.2% de participación en 2025 en el mercado de Servicios de Laboratorio de Cateterismo, con la demanda concentrada en los principales sistemas hospitalarios metropolitanos y proveedores privados. El crecimiento es respaldado por la expansión selectiva de capacidad, el aumento de volúmenes de procedimientos cardiovasculares y la modernización de suites de imagen en centros líderes. Las limitaciones incluyen la distribución desigual de infraestructura y la variabilidad en el acceso fuera de las redes urbanas de primer nivel.
Oriente Medio y África
Oriente Medio y África representaron 3.4% de participación en 2025 en el mercado de Servicios de Laboratorio de Cateterismo, respaldado por la inversión concentrada en centros de salud del CCG y centros terciarios selectos. El crecimiento generalmente es impulsado por programas de modernización, expansión de hospitales privados y desarrollo de líneas de servicio cardíaco especializadas. La variabilidad de infraestructura entre países mantiene la participación más pequeña, aunque los principales centros urbanos continúan expandiendo la capacidad de intervención.
Panorama Competitivo
La competencia en el mercado de Servicios de Laboratorio de Cateterismo se centra en la expansión de capacidad, actualizaciones tecnológicas, integración de líneas de servicio y diferenciación a través de la calidad clínica y el acceso a la programación. Los sistemas hospitalarios persiguen la estandarización de protocolos y la mejora del rendimiento para gestionar volúmenes crecientes en cardiología, electrofisiología y vías vasculares. Los grupos hospitalarios privados y los centros especializados compiten a través de una programación más rápida, el diseño de la experiencia del paciente y la inversión dirigida en imagen avanzada y preparación híbrida. Las soluciones de capacidad móvil e interina también influyen en la competencia al reducir la interrupción por renovación y permitir la continuidad flexible del servicio.
InHealth Group se diferencia en el mercado de servicios de laboratorio de cateterismo a través de modelos de capacidad interina y móvil que apoyan la continuidad durante los ciclos de renovación y las limitaciones de capacidad. El enfoque de InHealth Group se alinea con las necesidades de los hospitales para un despliegue rápido, una continuidad de programación predecible y una reducción de la interrupción de las vías electivas. La posición de InHealth Group apoya a los sistemas de salud que requieren disponibilidad flexible de salas sin retrasar los proyectos de modernización. Este modelo operativo complementa las estrategias de suites fijas al ayudar a los proveedores a proteger el rendimiento y la confianza en las referencias.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- InHealth Group
- Alberta Health Services
- Alliance Medical Group / Alliance Medical GmbH
- Ramsay Health Care
- PeaceHealth
- Campbell County Health
- Canyon Vista Medical Center
- Henry Ford Health
- Ochsner Rush Health
- Adventist Health Bakersfield
- Netcare Hospitals
- El Camino Health
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En junio de 2025, Teleflex completó la adquisición del negocio de Intervención Vascular de BIOTRONIK, afirmando que el acuerdo mejoraría significativamente su presencia global en el laboratorio de cateterismo y ampliaría su cartera de tecnologías de intervención. Esta actualización es relevante para el mercado de servicios de laboratorios de cateterismo porque fortalece la posición de Teleflex en los procedimientos realizados en laboratorios de cateterismo.
- En octubre de 2025, Royal Philips introdujo una integración de laboratorio de cateterismo pionera en la industria que sincroniza automáticamente los datos preoperatorios de TC con el movimiento del brazo en C, ayudando a allanar el camino para PCI guiada por TC en el laboratorio de cateterismo. Philips dijo que el lanzamiento lleva la imagen preoperatoria directamente al flujo de trabajo del laboratorio de cateterismo, lo que puede mejorar la eficiencia del procedimiento y apoyar la atención de cardiología intervencionista.
- En febrero de 2026, Medtronic anunció su intención de adquirir CathWorks por hasta $585 millones como parte de su estrategia para expandir su cartera de cardiología intervencionista y transformar el laboratorio de cateterismo con datos fisiológicos en tiempo real. La compañía dijo que la adquisición apoyaría decisiones de tratamiento más individualizadas en la enfermedad de las arterias coronarias y aumentaría la presencia de Medtronic en diagnósticos y tratamientos basados en laboratorios de cateterismo.
- En marzo de 2026, el Hospital Columbia Asia Bukit Jalil inauguró un nuevo Laboratorio de Cateterismo Cardíaco para ampliar el acceso a cuidados avanzados del corazón y vasculares a través de procedimientos mínimamente invasivos. El hospital describió el nuevo laboratorio de cateterismo como un paso importante para fortalecer sus servicios cardíacos especializados y mejorar el acceso a intervenciones que salvan vidas.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 53,531 millones |
| Pronóstico de ingresos en 2032 | USD 76,334 millones |
| Tasa de crecimiento (CAGR) | 5.2% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Procedimiento: Cateterismo Cardíaco, Electrofisiología, Intervenciones Neurovasculares, Intervenciones para Enfermedades Estructurales del Corazón, Intervenciones Vasculares Periféricas, Otros Procedimientos de Laboratorio de Cateterismo; Por Perspectiva de Tipo de Instalación: Laboratorios de Cateterismo Fijos, Laboratorios de Cateterismo Móviles, Laboratorios de Cateterismo Híbridos; Por Perspectiva de Tecnología de Imagen: Fluoroscopía, Angiografía, Ultrasonido Intravascular (IVUS), Tomografía de Coherencia Óptica (OCT), Sistemas de Imagen Multimodalidad; Por Perspectiva de Aplicación: Enfermedad de las Arterias Coronarias, Enfermedad Valvular del Corazón, Enfermedad Cardíaca Congénita, Enfermedad Vascular Periférica, Trastornos Neurológicos, Arritmias Cardíacas; Por Perspectiva de Proveedor de Servicios: Hospitales, Centros Cardíacos Especializados, Laboratorios de Cateterismo Independientes/Individuales, Centros Quirúrgicos Ambulatorios |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | InHealth Group, Alberta Health Services, Alliance Medical Group / Alliance Medical GmbH, Ramsay Health Care, PeaceHealth, Campbell County Health, Canyon Vista Medical Center, Henry Ford Health, Ochsner Rush Health, Adventist Health Bakersfield, Netcare Hospitals, El Camino Health |
| Número de Páginas | 342 |
Segmentación
Por Tipo de Procedimiento
- Cateterismo Cardíaco
- Electrofisiología
- Intervenciones Neurovasculares
- Intervenciones para Enfermedades Estructurales del Corazón
- Intervenciones Vasculares Periféricas
- Otros Procedimientos de Laboratorio de Cateterismo
Por Tipo de Instalación
- Laboratorios de Cateterismo Fijos
- Laboratorios de Cateterismo Móviles
- Laboratorios de Cateterismo Híbridos
Por Tecnología de Imagen
- Fluoroscopía
- Angiografía
- Ultrasonido Intravascular (IVUS)
- Tomografía de Coherencia Óptica (OCT)
- Sistemas de Imagen Multimodalidad
Por Aplicación
- Enfermedad de las Arterias Coronarias
- Enfermedad Valvular del Corazón
- Enfermedad Cardíaca Congénita
- Enfermedad Vascular Periférica
- Trastornos Neurológicos
- Arritmias Cardíacas
Por Proveedor de Servicios
- Hospitales
- Centros Especializados en Cardiología
- Laboratorios de Cateterismo Independientes / Individuales
- Centros de Cirugía Ambulatoria
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de servicios de laboratorio de cateterismo y cuál es el valor pronosticado?
¿Cuál es la tasa de crecimiento del mercado de servicios de laboratorio de cateterismo?
¿Cuál segmento es el más grande en el mercado de servicios de laboratorio de cateterismo?
¿Qué factores están impulsando el crecimiento en el mercado de servicios de laboratorio de cateterismo?
¿Qué empresas están cubiertas en el panorama competitivo del mercado de servicios de laboratorio de cateterismo?
¿Qué región lidera el mercado de servicios de laboratorio de cateterismo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Laboratorio de Cateterismo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Laboratorio de Cateterismo Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 53,531 million → 2032: USD 76,334 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Laboratorio de Cateterismo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Laboratorio de Cateterismo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Laboratorio de Cateterismo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Laboratorio de Cateterismo Market Drivers
- 3.3 Mercado de Servicios de Laboratorio de Cateterismo Market Restraints & Challenges
- 3.4 Mercado de Servicios de Laboratorio de Cateterismo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Laboratorio de Cateterismo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Laboratorio de Cateterismo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Laboratorio de Cateterismo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Laboratorio de Cateterismo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Laboratorio de Cateterismo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Laboratorio de Cateterismo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Laboratorio de Cateterismo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Laboratorio de Cateterismo Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Laboratorio de Cateterismo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Laboratorio de Cateterismo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Laboratorio de Cateterismo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Laboratorio de Cateterismo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Laboratorio de Cateterismo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Laboratorio de Cateterismo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Laboratorio de Cateterismo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Laboratorio de Cateterismo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Laboratorio de Cateterismo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Laboratorio de Cateterismo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Laboratorio de Cateterismo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
