
Visión General del Mercado:
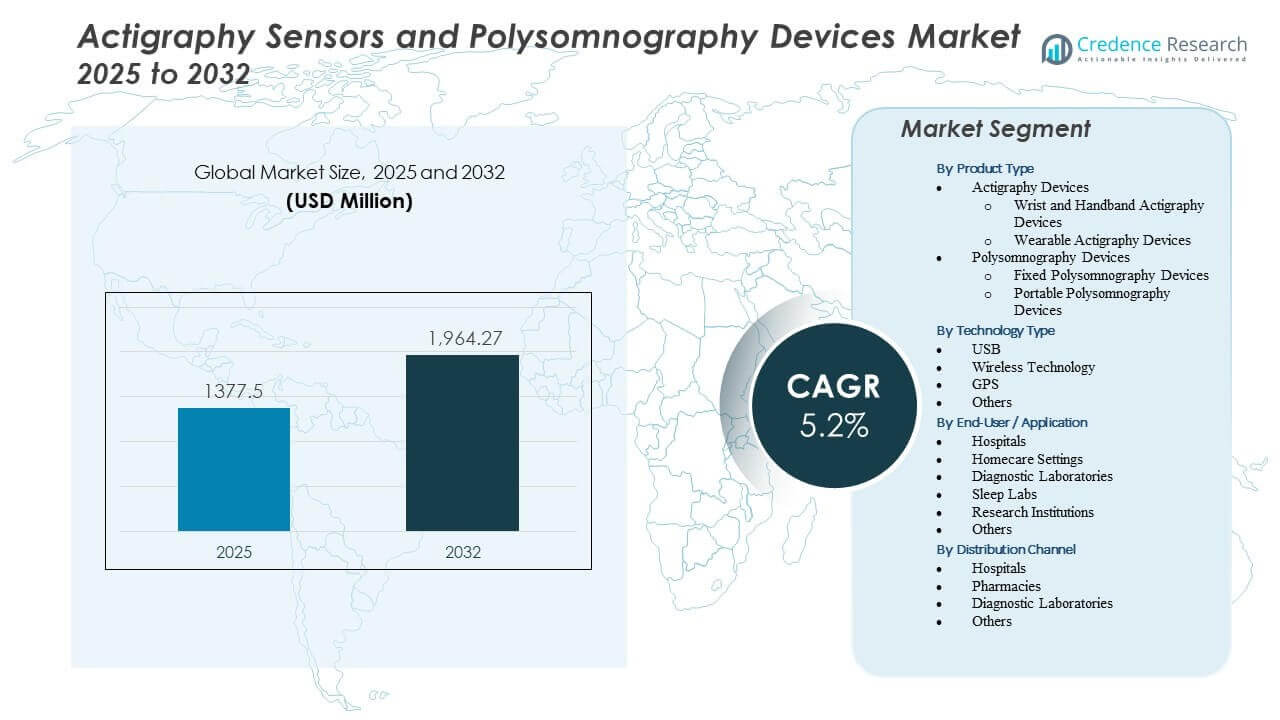
Se proyecta que el mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía crecerá de USD 1377.5 millones en 2025 a un estimado de USD 1964.27 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.2% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2023 |
| Año Base | 2024 |
| Periodo de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía 2025 | USD 1377.5 Millones |
| Mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía, CAGR | 5.2% |
| Tamaño del Mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía 2032 | USD 1964.27 Millones |
El crecimiento está impulsado por el aumento en las tasas de diagnóstico de insomnio, apnea del sueño y trastornos del ritmo circadiano. Los proveedores de atención médica adoptan herramientas de monitoreo avanzadas para mejorar la precisión clínica y ampliar las capacidades de pruebas remotas. Los dispositivos de actigrafía portátiles apoyan el seguimiento de larga duración, mientras que los sistemas modernos de polisomnografía ofrecen conocimientos fisiológicos integrales. El creciente uso de plataformas digitales y análisis mejorados con IA impulsa el soporte de decisiones para los médicos y fortalece la adopción en laboratorios del sueño, hospitales y atención domiciliaria. El creciente interés del consumidor en el bienestar del sueño también apoya la penetración de dispositivos más allá de los entornos clínicos tradicionales.
Norteamérica lidera el mercado debido a la infraestructura establecida de diagnóstico del sueño y la aceptación generalizada de las pruebas de sueño en el hogar. Europa sigue con un fuerte apoyo regulatorio para la gestión de trastornos del sueño y la integración activa de tecnologías de salud digital. Asia Pacífico está emergiendo rápidamente a medida que la modernización de la atención médica se acelera, respaldada por el aumento del estrés urbano, la creciente conciencia sobre la salud del sueño y mayores inversiones en capacidades de diagnóstico. América Latina y Oriente Medio & África muestran una adopción gradual a medida que mejora el acceso a especialistas del sueño y sistemas de monitoreo avanzados.
Perspectivas del Mercado:
- Se espera que el mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía crezca de USD 1377.5 millones en 2025 a USD 1964.27 millones para 2032, reflejando un CAGR constante del 5.2% impulsado por la creciente demanda de diagnósticos de salud del sueño.
- El crecimiento está respaldado por mayores tasas de detección de apnea del sueño e insomnio, junto con una mayor adopción de soluciones de monitoreo remoto y en el hogar.
- Las restricciones del mercado incluyen la interoperabilidad limitada entre plataformas, altos costos de equipos y obstáculos regulatorios que ralentizan el lanzamiento de productos y su adopción más amplia.
- América del Norte lidera el mercado debido a una infraestructura de diagnóstico avanzada y una fuerte aceptación de herramientas digitales de monitoreo del sueño.
- Asia Pacífico está emergiendo rápidamente a medida que la modernización de la atención médica amplía el acceso a pruebas de sueño y el aumento de los niveles de estrés incrementa la conciencia sobre los trastornos relacionados con el sueño.
Impulsores del Mercado
Creciente Demanda de Tecnologías de Monitoreo del Sueño Precisas Impulsada por el Aumento de Trastornos del Sueño y Necesidades Clínicas
El crecimiento del mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía está respaldado por el aumento de casos de trastornos del sueño en poblaciones globales. Los sistemas de salud buscan herramientas que capturen patrones de sueño a largo plazo con alta precisión. La adopción clínica crece porque los médicos dependen de diagnósticos multiparamétricos para la planificación del tratamiento. Los consumidores adoptan dispositivos portátiles que rastrean ciclos de sueño en rutinas diarias. Esto apoya una detección más rápida del insomnio y trastornos del ritmo circadiano. Los hospitales despliegan más sistemas de polisomnografía para mejorar el rendimiento diagnóstico. La precisión de los dispositivos mejora debido a un seguimiento de movimiento mejorado y calidad de señal. El enfoque creciente en la detección temprana fortalece la demanda general del producto.
- Por ejemplo, el sistema de diagnóstico Philips Alice 6 LDx incorpora 55 canales de datos y conmutación integrada de 6 entradas EEG/EOG/EMG, permitiendo una relación señal-ruido de alta resolución que mejora la sensibilidad para detectar eventos neurológicos sutiles del sueño.
Expansión de Pruebas de Sueño en el Hogar Respaldada por la Eficiencia de Costos y la Conveniencia del Paciente
Las pruebas de sueño en el hogar ganan tracción porque los pacientes prefieren el monitoreo remoto sobre las estancias nocturnas en laboratorios. Los proveedores de atención médica ven los modelos remotos como escalables y asequibles. Los fabricantes de dispositivos desarrollan herramientas compactas que ofrecen precisión de grado clínico fuera de los laboratorios tradicionales. Esto se alinea con una mayor adopción de plataformas de salud digital. Las aseguradoras apoyan las pruebas en el hogar debido a los menores costos operativos. Los pacientes muestran mayor cumplimiento cuando las pruebas se realizan en entornos familiares. La demanda de unidades de actigrafía aumenta debido a la facilidad de despliegue en entornos remotos. El crecimiento de la telemedicina fortalece este cambio en los mercados globales.
Avances en Miniaturización de Sensores y Análisis de Datos que Mejoran la Precisión Diagnóstica
Los fabricantes invierten en la miniaturización de sensores para mejorar la comodidad y las capacidades de monitoreo a largo plazo. Los sensores más pequeños proporcionan una mayor adherencia del paciente durante las evaluaciones de rutina. Los acelerómetros y procesadores de bioseñales mejorados ofrecen una detección más precisa del sueño y la vigilia. Ayuda a los clínicos a refinar los protocolos de tratamiento para condiciones complejas. Los análisis basados en IA mejoran la interpretación de conjuntos de datos de varios días. Las herramientas de puntuación automatizadas reducen la carga de trabajo del clínico durante los estudios del sueño. La integración con ecosistemas en la nube apoya el acceso continuo a los datos. Estas mejoras aumentan la confianza en los diagnósticos avanzados del sueño.
Integración Creciente de Dispositivos Portátiles y Sistemas de Salud Conectados en Programas de Atención Preventiva
Los dispositivos portátiles entran en las estrategias de salud preventiva convencionales. Los usuarios rastrean la calidad del sueño para gestionar riesgos crónicos de salud. Los empleadores promueven programas de salud del sueño para aumentar la productividad de la fuerza laboral. Aumenta el interés en dispositivos que ofrecen métricas fiables de actividad y descanso. Los hospitales integran herramientas de monitoreo conectadas con sistemas de gestión de pacientes. Los datos longitudinales del sueño mejoran las herramientas de apoyo a la decisión en programas de atención crónica. Los ecosistemas conectados fortalecen la colaboración entre clínicos y pacientes. La adopción digital más amplia apoya la demanda a largo plazo de herramientas de monitoreo avanzadas.
· Por ejemplo, el motor de análisis Firstbeat de Garmin utiliza datos de variabilidad de la frecuencia cardíaca (HRV) muestreados 1,000 veces por segundo para generar una puntuación de "Batería Corporal" (0–100), cuantificando los efectos restauradores del sueño frente a la actividad física en tiempo real para el bienestar preventivo.
Tendencias del Mercado
Cambio Hacia Capacidades de Interpretación del Sueño Mejoradas por IA en Plataformas Clínicas y de Consumo
Las herramientas de IA influyen en cómo se procesan los datos del sueño en diversas plataformas. Los algoritmos avanzados extraen conocimientos más profundos de los movimientos y señales fisiológicas. Los centros de diagnóstico despliegan IA para acelerar la puntuación de estudios. Reduce las tareas manuales y mejora la precisión general. Las aplicaciones de sueño para consumidores integran características de aprendizaje automático para aumentar el compromiso. Los modelos híbridos vinculan el software clínico con ecosistemas portátiles. Los análisis predictivos entran en programas de salud del sueño que apuntan a poblaciones de riesgo. Esta tendencia expande la creación de valor entre los proveedores de dispositivos y software.
- Por ejemplo, la plataforma EnsoSleep AI de EnsoData utiliza algoritmos de aprendizaje profundo para automatizar la puntuación de datos de polisomnografía, logrando más del 90% de acuerdo con evaluadores humanos expertos mientras reduce el tiempo requerido para que un clínico revise un estudio en hasta 60 minutos.
Creciente Adopción de Dispositivos Multisensor que Capturan Indicadores Fisiológicos Más Amplios
La evolución de los dispositivos se mueve hacia formatos multisensor que rastrean más que el movimiento o la respiración. Los usuarios acceden a datos sobre temperatura, niveles de oxígeno y frecuencia cardíaca. Los equipos clínicos utilizan estos conjuntos de datos para evaluar condiciones complejas del sueño. Ayuda a fortalecer la profundidad diagnóstica durante los programas de detección. Los fabricantes posicionan plataformas multisensor para uso tanto en el hogar como en clínicas. Aumenta la demanda de sistemas que eliminan estudios repetidos. El mapeo fisiológico más amplio apoya planes de tratamiento más personalizados. Esta tendencia mejora la relevancia a largo plazo en el Mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía.
Integración de Plataformas de Monitoreo del Sueño Basadas en la Nube en Redes de Atención Médica
Los ecosistemas en la nube se expanden debido a la mayor demanda de datos de sueño accesibles. Los hospitales optimizan los flujos de trabajo centralizando datos a través de redes. Los equipos remotos obtienen acceso más rápido a registros de sueño en curso. Esto apoya la revisión colaborativa de estudios de múltiples noches. Las plataformas de software mejoran la interoperabilidad con los sistemas EMR. Los paneles en la nube crean historiales de pacientes unificados para el cuidado crónico. Los proveedores extienden programas de monitoreo en regiones rurales. Esta tendencia mejora la eficiencia del sistema en las operaciones de salud del sueño.
Aumento de Productos de Bienestar del Sueño Impulsados por el Consumidor Apoyados por el Seguimiento del Estilo de Vida
Los consumidores muestran un fuerte interés en el bienestar del sueño como parte de una gestión más amplia del estilo de vida. Las marcas lanzan dispositivos que combinan el seguimiento del sueño con el monitoreo de la actividad diaria. Esto da forma a estrategias de diseño de productos dirigidas a compradores conscientes de la salud. Las aplicaciones de suscripción ofrecen planes personalizados de mejora del sueño. Las estrategias de marketing destacan los casos de uso no clínicos para la mejora del sueño. Los canales minoristas expanden el alcance del producto en los mercados globales. Las mejoras continuas en comodidad y diseño aumentan la adopción por parte de los usuarios. Esta tendencia diversifica las aplicaciones más allá de los entornos clínicos.
- Por ejemplo, WHOOP 4.0 presenta una configuración de sensor de 5 LED que rastrea las etapas del sueño y la tasa respiratoria con precisión de grado clínico, ofreciendo a los usuarios un "Puntuación de Recuperación" basada en una línea de base fisiológica de 24 horas para predecir la capacidad de esfuerzo físico diario.
Análisis de Desafíos del Mercado
Requisitos Complejos de Validación Clínica y Expectativas Regulatorias que Retardan las Aprobaciones de Productos
El mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía enfrenta restricciones debido a aprobaciones regulatorias estrictas. Los procesos de validación clínica exigen ciclos de evaluación largos. Los fabricantes invierten recursos significativos para demostrar la precisión diagnóstica. Esto aumenta los plazos de desarrollo para nuevas categorías de dispositivos. Los marcos regulatorios globales varían entre regiones. Las empresas ajustan los protocolos de prueba para cumplir con diversas necesidades de cumplimiento. Los altos costos de certificación reducen las oportunidades de entrada para proveedores más pequeños. Los plazos de aprobación lentos limitan la velocidad de innovación en la industria.
Problemas de Interoperabilidad Limitada e Integración de Datos entre Dispositivos y Sistemas de Salud
Las brechas de interoperabilidad crean barreras para los proveedores de atención médica. Muchos dispositivos tienen dificultades para sincronizarse con los sistemas de software hospitalario. Las arquitecturas de datos fragmentadas reducen la eficiencia en los flujos de trabajo clínicos. Esto complica los programas de monitoreo a largo plazo que dependen de conjuntos de datos unificados. Los proveedores requieren conectividad sin problemas para optimizar la gestión del paciente. La incompatibilidad de software obliga a realizar tareas adicionales de entrada manual. La transferencia de datos lenta restringe el soporte de decisiones en tiempo real. Estos desafíos dificultan la adopción completa de soluciones de monitoreo del sueño conectadas.
Oportunidades de Mercado
Expansión de Programas de Salud del Sueño Remotos Apoyados por Ecosistemas Digitales y Crecimiento de la Telemedicina
El mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía se beneficia de la rápida expansión de la telesalud. Los programas de atención remota apoyan un acceso más amplio a herramientas de diagnóstico. Los pacientes en regiones desatendidas se benefician de soluciones de monitoreo remoto. Esto fomenta que los hospitales amplíen las iniciativas de salud del sueño. Las aseguradoras apoyan modelos digitales que reducen los costos de pruebas hospitalarias. Los fabricantes de dispositivos diseñan plataformas optimizadas para el seguimiento remoto continuo. El crecimiento en consultas virtuales aumenta la demanda de monitoreo integrado. Esta oportunidad fortalece la penetración del mercado a largo plazo.
Innovación en Terapéuticas Personalizadas del Sueño y Soluciones de Coaching de Salud Basadas en Datos
Los programas personalizados de salud del sueño dependen de profundos conocimientos de datos de dispositivos de consumo y clínicos. Los análisis avanzados ayudan a identificar patrones de sueño individuales y riesgos conductuales. Esto permite a los proveedores ofrecer intervenciones específicas. Las marcas desarrollan plataformas de coaching vinculadas a ecosistemas de dispositivos. Las compañías farmacéuticas exploran asociaciones para la optimización de terapias. Las plataformas de bienestar del consumidor adoptan datos de sueño para mejorar los programas de estilo de vida. El creciente interés en el cuidado personalizado desbloquea nuevas fuentes de ingresos. Esta oportunidad alinea el crecimiento tanto para los proveedores de hardware como de soluciones digitales.
Análisis de Segmentación de Mercado:
Por Tipo de Producto
Los Dispositivos de Actigrafía forman una fuerte participación en el mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía debido al aumento en la adopción para el monitoreo del sueño a largo plazo y la evaluación de actividad. Los formatos de muñeca y banda para la mano tienen un amplio atractivo porque los pacientes prefieren dispositivos compactos durante las rutinas diarias. Los modelos portátiles apoyan programas de detección más amplios impulsados por la comodidad y la captura de datos de varios días. Los Dispositivos de Polisomnografía mantienen su dominio en el diagnóstico clínico donde se requiere un mapeo fisiológico completo. Los sistemas fijos siguen siendo esenciales dentro de los laboratorios del sueño que manejan trastornos complejos. Los sistemas portátiles ganan fuerte aceptación debido a la demanda de evaluaciones en el hogar. Ayuda a los proveedores a realizar estudios de varias noches con mayor cumplimiento del paciente. El crecimiento en ambas categorías de dispositivos refleja el cambio hacia diagnósticos del sueño flexibles y escalables.
- Por ejemplo, el ActiGraph LEAP incorpora un acelerómetro triaxial con una tasa de muestreo de hasta 100 Hz, lo que le permite capturar datos continuos de actividad y sueño durante hasta 30 días con una sola carga.
Por Tipo de Tecnología
La tecnología USB mantiene su relevancia en el mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía porque ofrece una transferencia de datos estable y menor complejidad de configuración para los equipos clínicos. La Tecnología Inalámbrica se expande rápidamente debido a la demanda de soluciones de monitoreo sin cables que apoyan flujos de trabajo remotos. Las características de GPS ganan atención donde el seguimiento de movimiento fuera de entornos controlados influye en la investigación conductual. Fortalece la precisión de los datos durante estudios ambulatorios que cubren patrones de actividad diversos. El segmento Otros incluye herramientas de detección avanzadas que manejan la captura de múltiples parámetros. Los hospitales adoptan tecnologías híbridas para mejorar la interoperabilidad del sistema. Los usuarios domésticos confían en modelos inalámbricos que se conectan fácilmente con plataformas móviles. Las mejoras en el rendimiento de estas tecnologías apoyan una adopción más amplia entre grupos médicos y de consumidores.
Por Usuario Final / Aplicación
Los hospitales lideran la demanda en el mercado de sensores de actigrafía y dispositivos de polisomnografía porque los médicos dependen de diagnósticos completos para los trastornos del sueño. Los laboratorios de diagnóstico adoptan herramientas tanto de actigrafía como de polisomnografía para expandir la capacidad de pruebas. Los laboratorios del sueño siguen siendo usuarios principales de sistemas fijos que capturan bioseñales detalladas. Las instituciones de investigación utilizan dispositivos avanzados para estudiar comportamientos relacionados con el sueño en cohortes poblacionales. Los entornos de atención domiciliaria ganan un impulso notable debido al creciente uso de sistemas portátiles para la evaluación remota. Esto apoya una mayor comodidad del paciente y un seguimiento más sólido durante las pruebas de varias noches. Otros usuarios finales incluyen centros de bienestar que promueven programas de sueño basados en el estilo de vida. Cada segmento contribuye al desarrollo más amplio del mercado impulsado por necesidades clínicas y preventivas.
Por Canal de Distribución
Los hospitales representan una parte importante de la distribución en el mercado de sensores de actigrafía y dispositivos de polisomnografía porque los ciclos de adquisición se centran en equipos de grado clínico. Las farmacias apoyan la adopción por parte del consumidor donde los dispositivos de actigrafía portátiles ingresan a los canales minoristas. Los laboratorios de diagnóstico adquieren herramientas que mejoran la eficiencia operativa y la capacidad de prueba. Esto refleja su necesidad de sistemas estandarizados que gestionen grandes volúmenes de muestras. El segmento de Otros incluye plataformas en línea y distribuidores especializados que manejan equipos profesionales de salud del sueño. Las tendencias de compra remota aumentan el acceso a dispositivos de actigrafía para usuarios domésticos. Los programas de bienestar corporativo también influyen en los patrones de adquisición a través de canales digitales. El crecimiento a través de estas rutas de distribución apoya una mayor disponibilidad de herramientas avanzadas de monitoreo del sueño.
- Por ejemplo, Nox Medical distribuye su sistema Nox A1s PSG a través de distribuidores médicos especializados, con un peso del dispositivo de solo 186 gramos para garantizar que sea lo suficientemente ligero para modelos de envío tanto clínicos como directos al paciente.
Segmentación:
Por Tipo de Producto
- Dispositivos de Actigrafía
- Dispositivos de Actigrafía de Muñeca y Banda de Mano
- Dispositivos de Actigrafía Portátiles
- Dispositivos de Polisomnografía
- Dispositivos de Polisomnografía Fijos
- Dispositivos de Polisomnografía Portátiles
Por Tipo de Tecnología
- USB
- Tecnología Inalámbrica
- GPS
- Otros
Por Usuario Final / Aplicación
- Hospitales
- Entornos de Atención Domiciliaria
- Laboratorios de Diagnóstico
- Laboratorios del Sueño
- Instituciones de Investigación
- Otros
Por Canal de Distribución
- Hospitales
- Farmacias
- Laboratorios de Diagnóstico
- Otros
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte posee la mayor participación del mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía con casi 38%, respaldada por una sólida infraestructura de diagnóstico y una alta concienciación sobre los problemas de salud relacionados con el sueño. Los hospitales invierten en sistemas avanzados para gestionar el aumento de casos de apnea del sueño e insomnio. Se beneficia de sólidos marcos de reembolso que fomentan la adopción en entornos clínicos. Los dispositivos de actigrafía portátiles ganan tracción a través de programas de bienestar para consumidores. Las instituciones de investigación impulsan la innovación con estudios a gran escala que requieren monitoreo continuo del sueño. La creciente preferencia por las pruebas en el hogar mantiene la demanda constante en dispositivos portátiles.
Europa representa aproximadamente el 29% del mercado global debido a la fuerte adopción clínica y a los programas de salud digital generalizados. Los sistemas de salud despliegan unidades avanzadas de polisomnografía para expandir el cribado de trastornos del sueño en los principales países. Apoya colaboraciones transfronterizas que mejoran las guías clínicas para el diagnóstico del sueño. La demanda de los consumidores aumenta por herramientas portátiles que promueven el monitoreo del estilo de vida y el bienestar. Las redes de investigación en Alemania, el Reino Unido y los países nórdicos avanzan en el desarrollo de sensores multiparámetro. Las políticas regionales centradas en la intervención temprana fortalecen la adopción tanto en entornos médicos como de atención domiciliaria.
Asia Pacífico captura casi el 24% de participación y representa la región de más rápido crecimiento en el mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía. Los crecientes niveles de estrés urbano aumentan la demanda de servicios de salud del sueño en las principales ciudades. Se beneficia de crecientes inversiones en laboratorios de sueño hospitalarios y sistemas de pruebas domiciliarias asequibles. La adopción por parte de los consumidores aumenta debido al fuerte interés en dispositivos de bienestar digital. Los fabricantes locales introducen productos rentables que amplían el acceso en las economías emergentes. Las reformas sanitarias regionales fortalecen la capacidad diagnóstica y apoyan una integración más amplia de las tecnologías de monitoreo.
Análisis de Jugadores Clave:
- ActiGraph LLC
- Activinsights Ltd
- Fitbit LLC (Google)
- Garmin Ltd
- Koninklijke Philips NV
- ResMed Inc.
- SOMNOmedics GmbH
- Compumedics Ltd
- Nox Medical
- Cleveland Medical Devices Inc.
Análisis Competitivo:
El panorama competitivo en el Mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía incluye empresas globales de dispositivos médicos, firmas de salud digital y fabricantes especializados en diagnósticos del sueño. Las empresas se enfocan en la precisión, la comodidad y las capacidades de integración de datos para asegurar la cuota de mercado. Esto impulsa a los proveedores a avanzar en la tecnología de sensores, mejorar la conectividad en la nube y mejorar las características de monitoreo multiparamétrico. Los jugadores líderes fortalecen sus carteras a través de análisis impulsados por IA que apoyan una interpretación más rápida de los patrones de sueño. Las asociaciones con hospitales, laboratorios del sueño y proveedores de telemedicina amplían el alcance en entornos clínicos y de atención domiciliaria. Las empresas también apuntan a los mercados de bienestar del consumidor con dispositivos portátiles que complementan los sistemas de grado médico. La competencia se intensifica a través de la miniaturización de dispositivos, la interoperabilidad de plataformas y modelos sólidos de servicio postventa.
Desarrollos Recientes:
- En febrero de 2025, ResMed se asoció con Garmin para integrar métricas de sueño derivadas de actigrafía en los flujos de trabajo de monitoreo remoto de pacientes, mejorando la precisión del seguimiento del sueño en el hogar.
- En enero de 2025, ActiGraph LLC realizó una adquisición significativa de Biofourmis Connect, el negocio de ciencias de la vida de Biofourmis, para mejorar sus capacidades de ensayos clínicos con software avanzado de monitoreo remoto, acelerando la modernización de la tecnología de salud digital portátil de ActiGraph para investigación y desarrollo.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Tecnología, Usuario Final / Aplicación, Canal de Distribución y Región. Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción de herramientas de monitoreo avanzadas aumentará a medida que los sistemas de salud expandan los programas de diagnóstico del sueño en entornos clínicos y domésticos en el mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía.
- La demanda de sistemas portátiles se fortalecerá debido a la mayor preferencia por pruebas de varias noches y evaluaciones remotas respaldadas por flujos de trabajo digitales.
- Los análisis impulsados por IA influirán en las decisiones clínicas al ofrecer una interpretación más rápida de datos complejos de patrones de sueño.
- Los dispositivos portátiles ganarán popularidad entre los consumidores enfocados en el bienestar que buscan conocimientos continuos sobre la calidad del sueño y los ciclos de actividad diaria.
- Los hospitales actualizarán las unidades fijas de polisomnografía para gestionar un mayor volumen de pacientes y mejorar la precisión diagnóstica.
- Las instituciones de investigación ampliarán las inversiones en plataformas multisensor para estudiar comportamientos de salud relacionados con el sueño más amplios.
- Las tecnologías inalámbricas acelerarán la penetración en el mercado debido a la integración más fácil con ecosistemas basados en la nube.
- Las asociaciones entre fabricantes de dispositivos y proveedores de telemedicina crearán vías de monitoreo unificadas en diversos grupos de pacientes.
- El crecimiento en Asia Pacífico avanzará a medida que las reformas sanitarias regionales mejoren el acceso a una infraestructura moderna de salud del sueño.
- La innovación de productos se centrará en la comodidad, la precisión de los datos y la interoperabilidad para satisfacer las crecientes expectativas de los segmentos médicos y de consumidores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sensores de Actigrafía y Dispositivos de Polisomnografía, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sensores de actigrafía y dispositivos de polisomnografía entre 2025 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado de sensores de actigrafía y dispositivos de polisomnografía en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento en el mercado de sensores de actigrafía y dispositivos de polisomnografía?
¿Quiénes son las empresas líderes en el mercado de sensores de actigrafía y dispositivos de polisomnografía?
¿Qué región tuvo la mayor participación en el mercado de sensores de actigrafía y dispositivos de polisomnografía en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sensores de Actigrafía y Dispositivos PSG Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sensores de Actigrafía y Dispositivos PSG Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,377.5 million → forecast year: USD 1,964.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sensores de Actigrafía y Dispositivos PSG Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Drivers
- 3.3 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Restraints & Challenges
- 3.4 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sensores de Actigrafía y Dispositivos PSG Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sensores de Actigrafía y Dispositivos PSG Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sensores de Actigrafía y Dispositivos PSG category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sensores de Actigrafía y Dispositivos PSG Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sensores de Actigrafía y Dispositivos PSG market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sensores de Actigrafía y Dispositivos PSG Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sensores de Actigrafía y Dispositivos PSG Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sensores de Actigrafía y Dispositivos PSG (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sensores de Actigrafía y Dispositivos PSG Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sensores de Actigrafía y Dispositivos PSG Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sensores de Actigrafía y Dispositivos PSG Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sensores de Actigrafía y Dispositivos PSG Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sensores de Actigrafía y Dispositivos PSG Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sensores de Actigrafía y Dispositivos PSG Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sensores de Actigrafía y Dispositivos PSG Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sensores de Actigrafía y Dispositivos PSG Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sensores de Actigrafía y Dispositivos PSG Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
