
Visión General del Mercado
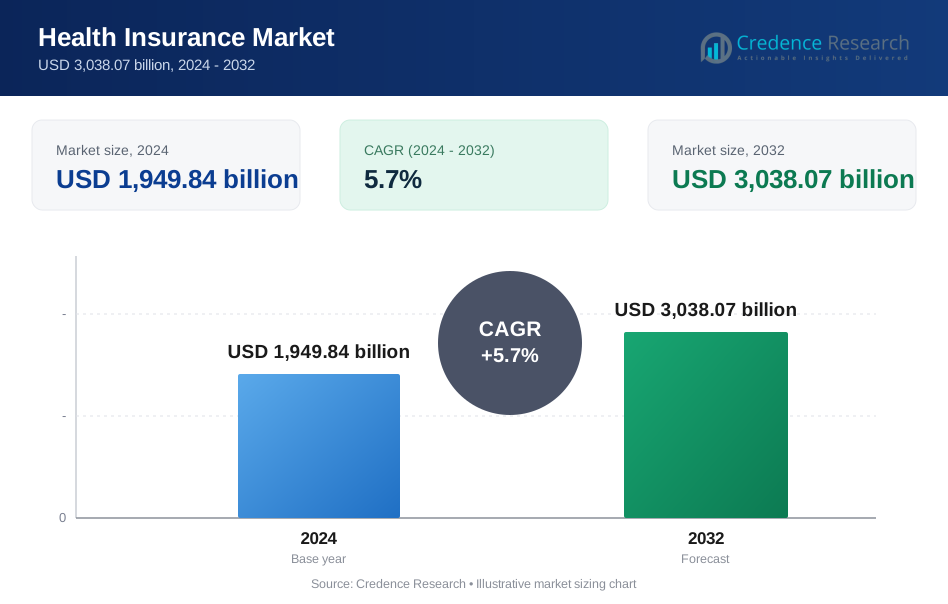
El mercado global de seguros de salud alcanzó los USD 1,949.84 mil millones en 2024 y se proyecta que crezca hasta los USD 3,038.07 mil millones para 2032, reflejando una CAGR del 5.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Seguros de Salud 2024 | USD 1,949.84 mil millones |
| Mercado de Seguros de Salud, CAGR | 5.7% |
| Tamaño del Mercado de Seguros de Salud 2032 | USD 3,038.07 mil millones |
El mercado de seguros de salud está impulsado por grandes actores como UnitedHealth Group, Anthem, Aetna (CVS Health), Cigna Corporation, Humana Inc., Kaiser Permanente, Bupa, Allianz, AXA y Aviva, todos los cuales expanden su alcance a través de diversas ofertas de planes, fuertes redes hospitalarias y plataformas digitales avanzadas. Estas compañías mejoran la competitividad invirtiendo en servicios de telesalud, suscripción basada en datos y modelos de cobertura personalizados. Regionalmente, América del Norte lidera el mercado con un 35% de participación, apoyada por un alto gasto en atención médica y una fuerte adopción de seguros privados. Europa sigue con un 28% de participación, impulsada por sistemas de cobertura público-privada robustos y una creciente demanda de seguros complementarios en países clave.
Perspectivas del Mercado
- El mercado de seguros de salud alcanzó los USD 1,949.84 mil millones en 2024 y crecerá a una CAGR del 5.7% hasta 2032, impulsado por el aumento de los costos médicos y las crecientes necesidades de cobertura.
- Los impulsores clave incluyen el aumento de casos de enfermedades crónicas, mayores gastos de hospitalización e iniciativas gubernamentales sólidas que fomentan la adopción de seguros públicos y privados en las principales economías.
- Las principales tendencias incluyen el procesamiento digital de reclamaciones, la integración de la telemedicina, modelos de seguros basados en el bienestar y la suscripción impulsada por tecnología adoptada por líderes como UnitedHealth Group, Aetna, Cigna y Allianz.
- Las restricciones del mercado surgen de las primas altas, la baja penetración en regiones en desarrollo y el aumento de pérdidas por reclamaciones relacionadas con fraudes que presionan la rentabilidad y las estrategias de precios de los aseguradores.
- Regionalmente, América del Norte lidera con un 35% de participación, seguida por Europa con un 28% y Asia Pacífico con un 27%. Por segmento, el seguro médico representa el 58% de la participación, la cobertura de por vida tiene el 52%, y los aseguradores privados lideran con el 61% del mercado total.
Análisis de Segmentación del Mercado:
Por Tipo de Seguro
El seguro médico lidera el segmento con un 58% de participación, impulsado por el aumento de casos de enfermedades crónicas, mayores costos de hospitalización y la necesidad de una cobertura integral en la atención ambulatoria e internada. Los consumidores prefieren el seguro médico porque ofrece una protección amplia, opciones de tratamiento sin efectivo y acceso a extensas redes hospitalarias. El seguro de enfermedades críticas crece de manera constante a medida que más personas buscan protección financiera contra enfermedades de alto costo, mientras que los planes de protección por discapacidad e ingresos se expanden con la creciente conciencia sobre los riesgos laborales. El aumento de problemas de salud relacionados con el estilo de vida, las campañas de concienciación más amplias y el apoyo gubernamental para una cobertura más amplia continúan fortaleciendo la demanda en todos los tipos de seguros.
- Por ejemplo, UnitedHealth Group aprovecha el análisis de datos extensivo y herramientas impulsadas por IA para mejorar la eficiencia en el procesamiento de reclamaciones y mejorar la experiencia de atención médica para las más de 50 millones de personas a las que sirve.
Por Tipo de Cobertura
La cobertura de por vida domina el mercado con un 52% de participación, respaldada por la protección financiera a largo plazo, el apoyo médico continuo y la creciente preferencia del consumidor por pólizas que permanecen activas sin la complejidad de renovación. La cobertura a término sigue siendo popular por su asequibilidad, especialmente entre los asegurados jóvenes que buscan protección esencial. Los planes HMO ganan atención debido al control de costos y modelos de atención coordinada, mientras que los planes PPO crecen con la creciente demanda de elección flexible de proveedores. Los crecientes costos de atención médica, el aumento de las tasas de hospitalización y la necesidad de cobertura ininterrumpida continúan impulsando los planes de por vida como el segmento más fuerte dentro del mercado de seguros de salud.
- Por ejemplo, Kaiser Permanente expandió su red de atención conectada a 12.6 millones de miembros, respaldada por 24,000 médicos que ofrecen cobertura de por vida coordinada.
Por Proveedor
Los proveedores de seguros de salud privados lideran el mercado con un 61% de participación, impulsados por un procesamiento de reclamaciones más rápido, una personalización más amplia de los planes y redes hospitalarias más amplias que ofrecen tratamiento sin efectivo. Los aseguradores privados atraen una alta inscripción debido a opciones de primas flexibles y beneficios de bienestar mejorados. Los proveedores de seguros de salud públicos siguen siendo vitales, especialmente en grupos de bajos ingresos, ofreciendo cobertura subsidiada o financiada por el gobierno que amplía el acceso a la atención médica. El segmento se beneficia del aumento de asociaciones público-privadas, sistemas de reclamaciones digitales y una creciente conciencia sobre la cobertura de salud estructurada. A medida que los costos médicos aumentan y los consumidores buscan una protección más completa, los aseguradores privados continúan manteniendo una posición dominante en el mercado.
Impulsor Clave del Crecimiento
Aumento de los Costos de Atención Médica y Creciente Carga Médica
Los gastos de atención médica continúan aumentando, empujando a individuos y empleadores hacia planes de seguros de salud estructurados. Las crecientes tasas de hospitalización, los procedimientos de diagnóstico costosos y el aumento de casos de enfermedades crónicas incrementan la necesidad de protección financiera integral. Los consumidores prefieren pólizas de seguro que ofrezcan tratamiento sin efectivo, cobertura más amplia y liquidación de reclamaciones más rápida. Los gobiernos también promueven una mayor adopción de seguros a través de subsidios y programas de concienciación. A medida que la inflación médica se acelera en las principales economías, la demanda de seguros de salud se fortalece, posicionando la escalada de costos como un importante impulsor de crecimiento a largo plazo.
- Por ejemplo, la plataforma Evernorth de Cigna respaldó más de mil millones de transacciones de beneficios farmacéuticos anualmente utilizando análisis avanzados para gestionar las necesidades de atención crónica.
Aumento de la Conciencia y Programas de Apoyo Gubernamental
Los gobiernos juegan un papel clave en la expansión de la cobertura de seguros de salud mediante el lanzamiento de esquemas públicos, beneficios fiscales y plataformas de inscripción digital. Las campañas de concienciación animan a individuos y familias a priorizar la protección financiera y la atención médica preventiva. Los empleadores también ofrecen planes de seguro grupal para apoyar el bienestar de la fuerza laboral y las necesidades de cumplimiento. El aumento de la alfabetización digital y el procesamiento más simple de reclamaciones animan a más personas a adoptar pólizas de seguro. A medida que la cobertura de salud universal se convierte en una prioridad estratégica nacional, la inscripción en programas de seguros de salud tanto públicos como privados sigue aumentando.
- Por ejemplo, Aviva pagó más de £29.3 mil millones en beneficios y reclamaciones a clientes en 2024 en toda su gama de productos de seguros, aprovechando sistemas en línea mejorados que simplifican la inscripción y el servicio de pólizas.
Transformación Digital e Integración Tecnológica
La adopción de tecnología transforma el mercado de seguros de salud a través de la compra de pólizas en línea, la integración de telemedicina, la evaluación de riesgos impulsada por IA y el procesamiento de reclamaciones basado en aplicaciones. Las plataformas digitales mejoran la transparencia y fomentan una toma de decisiones más rápida para los usuarios. Las aseguradoras utilizan análisis para personalizar la cobertura, detectar fraudes y automatizar aprobaciones. Los servicios de salud virtuales fortalecen el valor de la póliza al ofrecer consultas remotas y atención preventiva. A medida que los ecosistemas digitales se expanden en los sectores de salud y seguros, los modelos impulsados por tecnología ayudan a los proveedores a reducir costos, mejorar la experiencia del cliente y escalar la inscripción de manera eficiente.
Tendencia y Oportunidad Clave
Expansión de Programas de Salud Preventiva y Bienestar
Las aseguradoras de salud ofrecen cada vez más beneficios de bienestar, chequeos anuales, recompensas por actividad física y herramientas de manejo de enfermedades crónicas para promover el cuidado preventivo. Estos programas reducen los costos de reclamaciones a largo plazo y mejoran la retención de clientes. El seguimiento digital de la salud, los dispositivos portátiles y las aplicaciones móviles de salud ayudan a las aseguradoras a monitorear patrones de estilo de vida y adaptar coberturas. El cambio de modelos centrados en el tratamiento a seguros centrados en la prevención crea fuertes oportunidades de diferenciación. A medida que los consumidores priorizan una vida más saludable y el bienestar a largo plazo, la demanda de planes de seguros integrados con bienestar sigue creciendo en los mercados globales.
- Por ejemplo, la red independiente sin fines de lucro Humana People to People llega a más de 17.9 millones de personas anualmente en 46 países con una variedad de programas de desarrollo comunitario, que incluyen actividades de promoción de la salud.
Crecimiento de Planes de Seguros Personalizados y Basados en Valor
Los planes de seguros personalizados ganan terreno a medida que los consumidores buscan coberturas que se ajusten a sus necesidades de salud, grupos de edad y niveles de riesgo. Las aseguradoras introducen planes específicos para enfermedades, cobertura de maternidad, paquetes para ciudadanos mayores y productos de bajo costo para adultos jóvenes. Los modelos de seguros basados en valor recompensan el comportamiento saludable y fomentan el cuidado preventivo a través de primas reducidas o beneficios adicionales. La creciente adopción de la telemedicina, el monitoreo remoto y los diagnósticos inteligentes apoyan este cambio. A medida que la atención médica se vuelve más centrada en el paciente, las ofertas de seguros personalizadas y vinculadas al rendimiento crean nuevas oportunidades de crecimiento para las aseguradoras.
- Por ejemplo, Kaiser Permanente apoyó la atención personalizada a través de 32 millones de visitas de telemedicina, permitiendo una planificación de salud específica.
Desafío Clave
Aumento de Costos de Reclamaciones y Actividades Fraudulentas
El aumento de los costos de hospitalización, los tratamientos costosos y la creciente frecuencia de reclamaciones ejercen presión sobre la rentabilidad de las aseguradoras. Las reclamaciones fraudulentas, las facturas infladas y el mal uso de los beneficios de salud añaden una carga financiera adicional. Las aseguradoras deben invertir en análisis avanzados, mejores sistemas de verificación y auditorías hospitalarias para controlar las pérdidas. Las altas tasas de reclamaciones reducen los márgenes y obligan a las aseguradoras a ajustar las primas. Asegurar precios justos mientras se mantiene la calidad del servicio se convierte en un gran desafío, especialmente a medida que la inflación en el sector salud continúa aumentando en los mercados globales.
Accesibilidad Limitada y Baja Penetración en Regiones en Desarrollo
Muchas regiones en desarrollo enfrentan baja penetración de seguros debido a problemas de asequibilidad, falta de conciencia y acceso limitado a servicios de salud. Las poblaciones rurales luchan con desafíos de inscripción, acceso digital inconsistente y menos redes hospitalarias que ofrecen tratamiento sin efectivo. Los esquemas públicos intentan cerrar estas brechas pero enfrentan limitaciones de financiamiento y operativas. Las aseguradoras deben invertir en productos simplificados, modelos de micro-seguros y programas de divulgación para expandir la cobertura. Superar las barreras de accesibilidad sigue siendo esencial para que el mercado de seguros de salud logre un crecimiento más amplio e inclusivo.
Análisis Regional
América del Norte
América del Norte lidera el mercado de seguros de salud con un 35% de participación, impulsada por altos costos de atención médica, fuerte demanda de cobertura privada y planes patrocinados por empleadores generalizados. Estados Unidos domina la región debido a extensas redes de seguros comerciales y al aumento de inscripciones en programas públicos. El crecimiento en herramientas de salud digital, la adopción de telemedicina y los beneficios de atención preventiva fortalecen aún más la expansión del mercado. Canadá contribuye a través de cobertura respaldada por el gobierno combinada con una creciente demanda de seguros complementarios. Marcos regulatorios sólidos, infraestructura de salud avanzada y el aumento de casos de enfermedades crónicas continúan apoyando la fuerte posición de la región en el mercado global de seguros de salud.
Europa
Europa tiene un 28% de participación, respaldada por una infraestructura de salud bien establecida y sistemas de seguros públicos generalizados. Países como Alemania, Francia y el Reino Unido impulsan la demanda con modelos mixtos público-privados que apoyan una amplia cobertura. El aumento de enfermedades relacionadas con el estilo de vida y el aumento del gasto en salud alientan a los consumidores a adoptar planes de seguros complementarios. Las plataformas de salud digital y los servicios de teleconsulta de rápido crecimiento mejoran la accesibilidad y el compromiso del usuario. Las reformas regulatorias y las inversiones en sistemas de salud transfronterizos mejoran la eficiencia del servicio. Europa mantiene un crecimiento constante a medida que los aseguradores públicos y privados colaboran para mejorar la asequibilidad y expandir los programas de salud preventiva.
Asia Pacífico
Asia Pacífico comanda un 27% de participación, impulsada por la expansión de las poblaciones de clase media, el aumento de la conciencia sobre la salud y la rápida urbanización. China e India impulsan una fuerte demanda debido a los esquemas de seguros liderados por el gobierno y la creciente adopción de seguros privados entre las poblaciones trabajadoras. Los crecientes costos de hospitalización y el aumento de la prevalencia de enfermedades crónicas impulsan el crecimiento del mercado. Las aseguradoras expanden las ofertas digitales, los planes de bajo costo y los modelos de micro-seguros para mejorar la accesibilidad. El sudeste asiático ve un aumento en la inscripción a medida que los empleadores fortalecen los beneficios de salud. Las mejoras en infraestructura, la adopción de telesalud y las reformas de apoyo posicionan a Asia Pacífico como una de las regiones de más rápido crecimiento en el panorama global de seguros de salud.
América Latina
América Latina representa un 6% de participación, impulsada por el aumento del gasto en salud, la expansión de los programas de cobertura y la creciente demanda de opciones de seguros privados. Brasil y México dominan la región debido al crecimiento de los planes patrocinados por empleadores y las reformas gubernamentales que mejoran el acceso a la atención médica. La urbanización y los riesgos de salud relacionados con el estilo de vida alientan a los individuos a buscar protección financiera estructurada. A pesar de la volatilidad económica y los desafíos de asequibilidad, las plataformas de seguros digitales mejoran el alcance al cliente y agilizan la inscripción de pólizas. La expansión de redes hospitalarias, el aumento de costos médicos y la necesidad de sistemas de reembolso eficientes continúan impulsando la adopción en los principales mercados latinoamericanos.
Oriente Medio y África
El Medio Oriente y África tienen una participación del 4%, respaldada por crecientes inversiones en infraestructura de salud y la expansión de programas obligatorios de seguro de salud. Países del Golfo como los EAU y Arabia Saudita lideran la adopción debido a la cobertura impulsada por empleadores y sólidos marcos regulatorios. África experimenta un crecimiento gradual a medida que los gobiernos introducen esquemas públicos y las aseguradoras privadas expanden planes de bajo costo. El aumento de casos de enfermedades crónicas, el crecimiento del turismo médico y la creciente participación del sector privado fortalecen el potencial del mercado. Aunque persisten desafíos de infraestructura y asequibilidad, las reformas en curso y las iniciativas de salud digital apoyan la expansión a largo plazo del seguro de salud en toda la región.
Segmentaciones del Mercado:
Por Tipo de Seguro
- Seguro Médico
- Seguro de Enfermedades Críticas
- Seguro de Discapacidad
- Seguro de Protección de Ingresos
Por Tipo de Cobertura
- Cobertura de Por Vida
- Cobertura a Término
- Planes de Organización para el Mantenimiento de la Salud (HMO)
- Planes de Organización de Proveedores Preferidos (PPO)
Por Proveedor
- Proveedores Públicos de Seguro de Salud
- Proveedores Privados de Seguro de Salud
Por Usuario Final
- Individuos
- Corporaciones
- Familias
- Personas Mayores
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El análisis del panorama competitivo muestra una fuerte presencia de actores importantes como UnitedHealth Group, Anthem, Aetna (CVS Health), Cigna Corporation, Humana Inc., Kaiser Permanente, Bupa, Allianz, AXA y Aviva. Estas compañías fortalecen su posición en el mercado a través de extensas redes de proveedores, diversas ofertas de planes e importantes inversiones en plataformas de salud digital. Las aseguradoras líderes se enfocan en mejorar la participación del cliente a través de telemedicina, programas de bienestar, gestión de reclamaciones impulsada por IA y estructuras de políticas personalizadas. La expansión en servicios de atención preventiva, gestión de enfermedades crónicas y modelos de seguro basados en valor apoya la competitividad a largo plazo. Las fusiones, adquisiciones y asociaciones estratégicas siguen siendo comunes a medida que las aseguradoras amplían sus carteras de cobertura y entran en nuevos mercados regionales. A medida que los costos de atención médica aumentan y las expectativas de los consumidores cambian, la diferenciación competitiva depende cada vez más de la flexibilidad de precios, la calidad del servicio, la innovación tecnológica y el cumplimiento normativo sólido.
Análisis de Jugadores Clave
- UnitedHealth Group
- Anthem, Inc.
- Aetna (CVS Health)
- Cigna Corporation
- Humana Inc.
- Kaiser Permanente
- Bupa
- Allianz
- AXA
- Aviva
Desarrollos Recientes
- En mayo de 2025, UnitedHealth Group — a través de su brazo asegurador UnitedHealthcare — fue objeto de un informe mediático por parte de The Guardian que alegaba que la empresa pagó secretamente bonificaciones a residencias de ancianos para negar traslados hospitalarios.
- En marzo de 2025, Cigna Group completó la venta de su negocio de Medicare Advantage, beneficios suplementarios y Medicare Parte D a Health Care Service Corporation (HCSC).
- En octubre de 2024, UnitedHealthcare anunció que introduciría 140 nuevos planes de seguro para 2025, ampliando las opciones de cobertura, incluyendo beneficios dentales, auditivos y de visión.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Seguro, Tipo de Cobertura, Proveedor, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que aumente la concienciación sobre la salud y la adopción de seguros en todas las regiones.
- Las plataformas de salud digital mejorarán la velocidad de procesamiento de reclamaciones y mejorarán la experiencia del cliente.
- La integración de la telemedicina fortalecerá el valor de las pólizas al apoyar consultas remotas y atención preventiva.
- Los planes de seguro personalizados y específicos para enfermedades ganarán tracción entre diversos grupos de edad.
- Los programas de bienestar y modelos basados en recompensas fomentarán estilos de vida más saludables y reducirán los costos de reclamaciones a largo plazo.
- Las asociaciones público-privadas ampliarán el acceso a la cobertura en regiones en desarrollo.
- La suscripción impulsada por IA mejorará la evaluación de riesgos y reducirá las reclamaciones fraudulentas.
- La demanda de seguros para ciudadanos mayores aumentará con el envejecimiento de la población y mayores necesidades médicas.
- Más aseguradoras invertirán en modelos de atención basados en el valor para mejorar los resultados del tratamiento.
- Las aseguradoras globales expandirán sus redes para apoyar la atención médica transfronteriza y la cobertura internacional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de seguros de salud y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de seguros de salud entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global de seguros de salud?
¿Cuáles son los principales impulsores del mercado de la industria de seguros de salud?
¿Cuáles son las principales restricciones del mercado en la industria de seguros de salud?
¿Cuáles son las principales oportunidades de mercado de la industria de seguros de salud?
¿Quiénes son las principales empresas en el mercado de seguros de salud?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Seguros de Salud Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Seguros de Salud Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,949.84 billion → 2032: USD 3,038.07 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Seguros de Salud Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Seguros de Salud Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Seguros de Salud Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Seguros de Salud Market Drivers
- 3.3 Mercado de Seguros de Salud Market Restraints & Challenges
- 3.4 Mercado de Seguros de Salud Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Seguros de Salud Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Seguros de Salud Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Seguros de Salud category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Seguros de Salud Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Seguros de Salud Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Seguros de Salud market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Seguros de Salud Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Seguros de Salud Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Seguros de Salud Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Seguros de Salud (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Seguros de Salud Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Seguros de Salud Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Seguros de Salud Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Seguros de Salud Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Seguros de Salud Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Seguros de Salud Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Seguros de Salud Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Seguros de Salud Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Seguros de Salud Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
