
Visión General del Mercado:
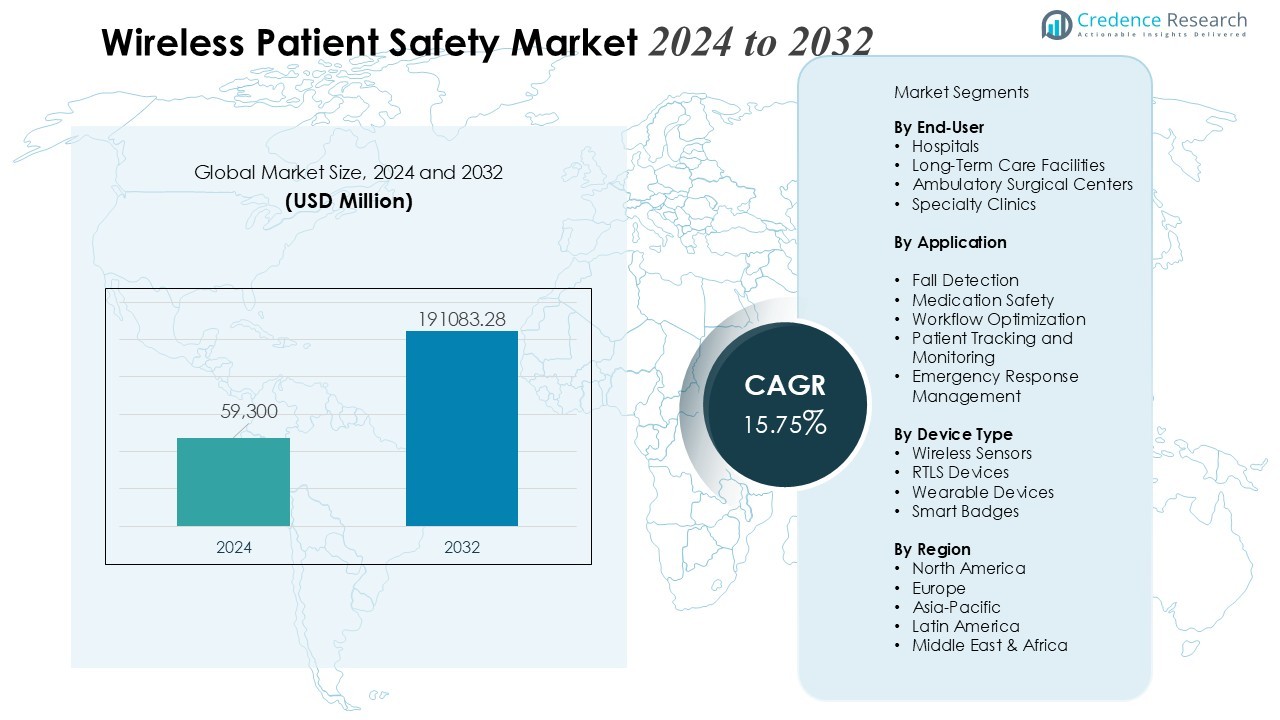
El tamaño del mercado de Seguridad del Paciente Inalámbrica fue valorado en USD 59,300 millones en 2024 y se anticipa que alcance USD 191083.28 millones para 2032, con un CAGR del 15.75% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Seguridad del Paciente Inalámbrica 2024 | USD 59,300 Millones |
| Mercado de Seguridad del Paciente Inalámbrica, CAGR | 15.75% |
| Tamaño del Mercado de Seguridad del Paciente Inalámbrica 2032 | USD 191083.28 Millones |
Los fuertes impulsores dan forma al impulso del mercado, liderados por el aumento de los mandatos de seguridad del paciente, la creciente necesidad de monitoreo continuo y la rápida adopción de dispositivos médicos habilitados para IoT. Los proveedores de atención médica implementan soluciones inalámbricas para reducir caídas, errores de medicación y tiempos de respuesta a eventos críticos. El aumento en el despliegue de RFID, RTLS, sistemas de llamada de enfermería inalámbricos y alertas inteligentes fortalece la eficiencia operativa. Las mayores inversiones en infraestructura de salud digital, junto con la demanda de sistemas de seguridad rentables y escalables, aceleran aún más la adopción en los entornos de atención.
Regionalmente, América del Norte mantiene una participación líder debido a la avanzada integración de TI en salud, el estricto cumplimiento regulatorio y el fuerte gasto hospitalario en herramientas de seguridad digital. Europa demuestra un crecimiento constante respaldado por marcos estandarizados de seguridad del paciente y la creciente modernización de la infraestructura clínica. Asia-Pacífico registra el crecimiento más rápido, impulsado por la expansión de redes hospitalarias, el aumento de la digitalización de la atención médica y el creciente interés en soluciones inteligentes de monitoreo del paciente.
Perspectivas del Mercado:
- El mercado de seguridad inalámbrica para pacientes crece de USD 59,300 millones (2024) a USD 191,083.28 millones (2032), respaldado por un fuerte CAGR de 15.75% impulsado por el aumento de mandatos de seguridad y la necesidad de monitoreo continuo.
- La adopción de dispositivos habilitados para IoT, RFID, RTLS y sistemas de alerta inteligente se acelera a medida que los hospitales buscan reducir caídas, errores de medicación y tiempos de respuesta a eventos críticos.
- El monitoreo en tiempo real gana prioridad a medida que los proveedores confían en alertas automáticas y sensores inalámbricos para mejorar la detección temprana y mejorar la velocidad de respuesta en entornos de alta agudeza.
- La integración de IoT y dispositivos médicos inteligentes fortalece la precisión del flujo de trabajo, con un despliegue avanzado que mejora el seguimiento de ubicación, la prevención de caídas y la seguridad de la medicación.
- La presión regulatoria intensifica la inversión en plataformas inalámbricas, fomentando la adopción de comunicación automatizada, monitoreo remoto y soluciones de seguridad de circuito cerrado.
- La expansión de infraestructura y la demanda de atención escalable y rentable impulsan la adopción, ya que los hospitales buscan sistemas flexibles que mejoren la productividad con mínimas actualizaciones.
- América del Norte lidera con una adopción madura de salud digital, Europa muestra una modernización constante y Asia-Pacífico registra el crecimiento más rápido debido a la rápida digitalización y las inversiones en hospitales inteligentes.
 Impulsores del Mercado:
Necesidad Creciente de Monitoreo en Tiempo Real de Pacientes y Prevención de Riesgos
Los proveedores de atención médica elevan su enfoque en la visibilidad continua sobre las condiciones de los pacientes para reducir errores prevenibles. El mercado de seguridad inalámbrica para pacientes gana impulso debido al creciente cambio hacia la transmisión de datos en tiempo real que respalda decisiones clínicas rápidas. Los hospitales priorizan las alertas automáticas y los sensores inalámbricos para identificar el deterioro temprano. Mejora la velocidad de respuesta y apoya una atención más segura en entornos de alta agudeza y rutinarios.
- Por ejemplo, Medtronic ofrece varias soluciones de monitoreo remoto, incluido el MyCareLink Smart Monitor, que permite la transmisión inalámbrica de datos cardíacos desde dispositivos portátiles a la red Medtronic CareLink. La red CareLink más amplia se utiliza para monitorear de forma remota a más de 2 millones de pacientes con dispositivos electrónicos implantables cardíacos (CIEDs) de Medtronic en todo el mundo para intervenciones oportunas.
Integración Creciente de IoT, RTLS y Dispositivos Médicos Inteligentes en Entornos de Atención
La adopción digital se acelera debido a la necesidad de sistemas interoperables y conectados. Las herramientas de seguridad para pacientes habilitadas para IoT se integran sin problemas con las redes hospitalarias existentes para apoyar el seguimiento de ubicación, la prevención de caídas y la precisión de la medicación. El mercado de seguridad inalámbrica para pacientes se beneficia de una fuerte inversión en tecnologías inteligentes que optimizan las operaciones. También fortalece la visibilidad sobre los flujos de pacientes y mejora la precisión en unidades de alta demanda.
- Por ejemplo, Partners HealthCare implementó monitoreo en el hogar habilitado por IoT para más de 3,000 pacientes con insuficiencia cardíaca congestiva, logrando una reducción del 44% en las readmisiones hospitalarias en seis años.
Presión Regulatoria Creciente para Mejorar la Seguridad del Paciente y Reducir Errores Clínicos
Las autoridades sanitarias imponen estrictas directrices que animan a los hospitales a invertir en soluciones de seguridad inalámbricas. Los requisitos de cumplimiento impulsan a los proveedores a adoptar plataformas de alertas automáticas, comunicación en bucle cerrado y monitoreo remoto. El mercado de seguridad del paciente inalámbrico ve una creciente demanda debido a la necesidad de prevenir caídas, eventos adversos de medicamentos e ineficiencias en el flujo de trabajo. Eleva el papel de las herramientas digitales en el mantenimiento de la responsabilidad a lo largo de las vías de atención.
Expansión de la Infraestructura Hospitalaria y Aumento de la Necesidad de una Atención Rentable
El aumento de volúmenes de pacientes y casos de enfermedades crónicas impulsa la demanda de sistemas de seguridad escalables. Los hospitales implementan plataformas inalámbricas para optimizar la productividad del personal y reducir la carga operativa. El mercado de seguridad del paciente inalámbrico avanza debido a la preferencia por modelos de implementación flexibles que apoyan la eficiencia de costos a largo plazo. Permite a los proveedores gestionar riesgos con mínimas actualizaciones de infraestructura y mayor precisión de datos.
Tendencias del Mercado:
Adopción Acelerada de Monitoreo Inalámbrico Avanzado, Automatización y Soluciones de Seguridad del Paciente Habilitadas por IA
Los hospitales amplían su capacidad digital para apoyar una atención al paciente más segura y receptiva. Los proveedores integran análisis impulsados por IA, sensores inalámbricos y sistemas de alerta automatizados para fortalecer la detección de riesgos y mejorar la coordinación del flujo de trabajo. El mercado de seguridad del paciente inalámbrico ve un fuerte avance debido a la adopción de conocimientos predictivos que ayudan a los clínicos a identificar el deterioro más temprano. Refuerza la toma de decisiones clínicas al permitir la captura continua de datos en múltiples puntos de contacto del paciente. Las redes de salud invierten en plataformas escalables que unifican alertas, integración de dispositivos y supervisión remota. Los proveedores demandan soluciones que mejoren la precisión, reduzcan las verificaciones manuales y mantengan la consistencia operativa. La madurez digital también aumenta en las instalaciones de atención a largo plazo donde la visibilidad en tiempo real apoya una supervisión más fuerte.
- Por ejemplo, GE HealthCare comenzó una colaboración con AMC Health para ofrecer soluciones de monitoreo remoto de pacientes (RPM), que aprovechan una plataforma de análisis aprobada por la FDA Clase II 510(k).
Transición Hacia Ecosistemas de Seguridad Interoperables, Multimodales y Uso Ampliado de IoT, RTLS y Plataformas en la Nube
Las organizaciones de salud se desplazan hacia ecosistemas integrados que permiten una comunicación fluida entre dispositivos de monitoreo de pacientes, sistemas de llamadas de enfermería y herramientas de seguimiento de ubicación. Los proveedores implementan soluciones habilitadas por RTLS para mejorar la coordinación del personal y reducir incidentes de seguridad. El mercado de seguridad del paciente inalámbrico evoluciona debido a la expansión de la arquitectura IoT que soporta el intercambio de datos de alto volumen con fuerte fiabilidad. Anima a los hospitales a consolidar los flujos de trabajo de seguridad bajo plataformas unificadas basadas en la nube para un mejor reporte. La demanda crece por soluciones con características robustas de ciberseguridad que protegen los datos del paciente a través de redes inalámbricas. Los hospitales enfatizan la flexibilidad y el diseño modular para apoyar futuras actualizaciones sin cambios importantes en la infraestructura. La implementación en la nube también atrae a instalaciones medianas que requieren escalabilidad eficiente y fuerte tiempo de actividad operativa.
- Por ejemplo, los sistemas modulares RTLS de proveedores como Litum permiten adiciones de sensores sin recableado, apoyando la escalabilidad. Las instalaciones reportan ahorros significativos de tiempo y mejoras de eficiencia para expansiones.
Análisis de Desafíos del Mercado:
Alta Complejidad de Integración, Brechas de Interoperabilidad y Limitaciones de Infraestructura en los Entornos de Salud
Los hospitales luchan por integrar sistemas de seguridad inalámbricos con equipos heredados y arquitecturas de TI fragmentadas. El mercado de seguridad del paciente inalámbrica enfrenta retrasos cuando los proveedores intentan alinear múltiples dispositivos, protocolos y estándares de comunicación. Requiere una fuerte coordinación técnica para garantizar una conectividad estable e intercambio de datos preciso. Muchas instalaciones carecen de capacidad de red adecuada, lo que restringe el despliegue en infraestructuras más antiguas. Las vulnerabilidades de ciberseguridad también aumentan los riesgos de integración. Los proveedores a menudo asignan cronogramas extendidos para garantizar el cumplimiento y la validación del sistema.
Presiones de Costos, Restricciones de Personal y Preparación Técnica Limitada en Entornos con Recursos Limitados
Las organizaciones de salud enfrentan desafíos financieros al adoptar plataformas inalámbricas avanzadas, especialmente en instalaciones medianas y rurales. La alta inversión inicial limita la adopción de herramientas de monitoreo en tiempo real. El mercado de seguridad del paciente inalámbrica experimenta una penetración más lenta en regiones con conciencia limitada y capacitación digital insuficiente. Se vuelve difícil para el personal gestionar nuevos flujos de trabajo sin un apoyo estructurado. Algunos proveedores enfrentan resistencia a los procesos impulsados por la tecnología debido a las interrupciones en el flujo de trabajo. Los requisitos de mantenimiento y las actualizaciones continuas también aumentan la carga operativa para las instalaciones con recursos limitados.
Oportunidades de Mercado:
Potencial de Expansión en Monitoreo Impulsado por IA, Análisis Predictivo e Infraestructura Inalámbrica Avanzada
Los proveedores de atención médica exploran modelos de seguridad del paciente de próxima generación que se basan en la automatización, conocimientos habilitados por IA y monitoreo inalámbrico en tiempo real. El mercado de seguridad del paciente inalámbrica obtiene una fuerte oportunidad del aumento de la demanda de herramientas predictivas que identifican el deterioro más temprano. Apoya a los hospitales que buscan fortalecer la coordinación del cuidado a través de visibilidad continua y vías de escalación automatizadas. La adopción de redes 5G crea espacio para una mayor densidad de dispositivos e intercambio de datos más rápido. Los proveedores muestran interés en sensores portátiles que mejoran la movilidad sin comprometer la seguridad. La creciente preferencia por plataformas interoperables también amplía las oportunidades para los proveedores en integración, análisis y optimización de flujos de trabajo.
Creciente Inversión en Hospitales Inteligentes, Modelos de Atención Remota y Plataformas de Seguridad del Paciente Escalables
Los gobiernos y las redes privadas de atención médica aumentan la financiación para el desarrollo de hospitales inteligentes, lo que expande el panorama de oportunidades para soluciones inalámbricas avanzadas. Los proveedores aceleran el despliegue de plataformas de seguridad alojadas en la nube que ofrecen una fuerte escalabilidad y menor esfuerzo de mantenimiento. El mercado de seguridad del paciente inalámbrica gana tracción en entornos de atención remota donde la detección de caídas, el seguimiento de pacientes y las alertas automatizadas apoyan la intervención proactiva. Crea oportunidades para que los proveedores ofrezcan soluciones modulares adecuadas para instalaciones de atención a largo plazo y unidades de alta agudeza. El creciente énfasis en la experiencia del paciente fortalece la demanda de sistemas que reducen los tiempos de respuesta. Los participantes del mercado también se benefician del interés de los hospitales en paneles unificados que centralizan los datos de seguridad en múltiples departamentos.
Análisis de Segmentación de Mercado:
Por Usuario Final
Los hospitales tienen una participación mayor debido a la fuerte adopción de sistemas de alerta inalámbricos, herramientas RTLS y soluciones de monitoreo continuo. El mercado de seguridad del paciente inalámbrica se beneficia de la implementación a gran escala en instalaciones terciarias y multispecialidad que requieren una respuesta clínica rápida. También obtiene demanda de centros de atención a largo plazo donde la movilidad del paciente, la prevención de caídas y la supervisión en tiempo real siguen siendo prioridad. Los centros ambulatorios invierten de manera constante en plataformas inalámbricas compactas que apoyan un flujo de pacientes eficiente. La creciente preferencia por paneles integrados fortalece la adopción en todas las categorías de usuarios finales.
- Por ejemplo, el Sistema de Monitoreo Remoto de Pacientes (RPMS) de un hospital terciario con R-EWS automatizado identificó con alta sensibilidad a los pacientes en deterioro que necesitaban traslado a la UCI a partir de alertas críticas. Los pacientes trasladados a la UCI recibieron más alertas que aquellos dados de alta normalmente.
Por Aplicación
La detección de caídas lidera el segmento debido a las altas tasas de incidentes relacionados con caídas a nivel mundial. Los hospitales despliegan sensores inalámbricos, herramientas de seguimiento de ubicación y alertas automatizadas para reducir el riesgo en unidades de alta agudeza. Las soluciones de seguridad de medicamentos ganan tracción gracias al creciente uso de sistemas de verificación habilitados por código de barras e inalámbricos. El Mercado de Seguridad del Paciente Inalámbrico ve un crecimiento en aplicaciones de optimización del flujo de trabajo donde la comunicación automatizada reduce retrasos. Se expande aún más con el creciente interés en herramientas de respuesta de emergencia que apoyan una rápida escalada.
- Por ejemplo, el dispositivo de comunicación inalámbrica manos libres de Vocera mejoró la eficiencia del flujo de trabajo del personal con calificaciones de percepción positiva del 54%-88% en encuestas de atención aguda.
Por Tipo de Dispositivo
Los sensores inalámbricos dominan debido a su papel esencial en el monitoreo en tiempo real, el soporte a la movilidad y la detección temprana de riesgos. Los dispositivos RTLS ganan una fuerte adopción en entornos que requieren un seguimiento preciso de pacientes y activos clínicos. Los dispositivos portátiles se expanden rápidamente debido a la necesidad de comodidad, movilidad y flujo de datos ininterrumpido. El Mercado de Seguridad del Paciente Inalámbrico se beneficia del uso más amplio de credenciales inteligentes, sistemas de llamada de enfermería inalámbricos y dispositivos habilitados para IoT. Apoya a los hospitales que buscan unificar las funciones de seguridad del paciente a través de un ecosistema de dispositivos conectados.
Segmentaciones:
Por Usuario Final
- Hospitales
- Centros de Cuidados a Largo Plazo
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas
Por Aplicación
- Detección de Caídas
- Seguridad de Medicamentos
- Optimización del Flujo de Trabajo
- Seguimiento y Monitoreo de Pacientes
- Gestión de Respuesta de Emergencia
Por Tipo de Dispositivo
- Sensores Inalámbricos
- Dispositivos RTLS
- Dispositivos Portátiles
- Credenciales Inteligentes
- Sistemas de Llamada de Enfermería Inalámbricos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
El Fuerte Ecosistema de Salud Digital de América del Norte y la Alta Adopción de Tecnologías Avanzadas de Seguridad del Paciente Inalámbricas
América del Norte lidera debido a la fuerte madurez de TI en salud y la alta inversión en sistemas de seguridad en tiempo real. Los hospitales despliegan sensores inalámbricos, plataformas RTLS y herramientas de alerta automatizadas a gran escala para mejorar la respuesta clínica. El Mercado de Seguridad del Paciente Inalámbrico gana tracción en la región debido a estrictas regulaciones de seguridad del paciente y estándares avanzados de interoperabilidad. Se beneficia de la fuerte presencia de proveedores de salud digital que apoyan la rápida integración de sistemas. Las redes de salud priorizan la analítica predictiva para reducir caídas, errores de medicación y retrasos en el flujo de trabajo. La inversión en hospitales inteligentes y la expansión de plataformas de monitoreo basadas en la nube refuerzan un crecimiento constante.
Alineación Regulatoria de Europa, Modernización Hospitalaria y Expansión de Marcos Interoperables de Seguridad del Paciente
Europa mantiene una participación robusta debido a políticas de seguridad armonizadas y estrategias nacionales de salud digital estructuradas. Los hospitales modernizan la infraestructura clínica con seguimiento inalámbrico, detección de caídas y sistemas de llamada de enfermería para fortalecer los estándares de atención al paciente. El Mercado de Seguridad del Paciente Inalámbrico progresa gracias a la demanda de plataformas interoperables que apoyan el intercambio eficiente de datos. Recibe apoyo de iniciativas gubernamentales dirigidas a elevar los indicadores de seguridad del paciente en hospitales públicos. Los proveedores enfatizan la automatización de procesos para reducir la carga operativa y mantener el cumplimiento. Europa Occidental lidera la adopción, mientras que Europa Oriental muestra un potencial creciente impulsado por mejoras en la infraestructura.
Crecimiento Más Rápido de Asia-Pacífico Impulsado por la Digitalización del Cuidado de la Salud, Altos Volúmenes de Pacientes e Inversiones Crecientes en Hospitales Inteligentes
Asia-Pacífico se expande rápidamente debido al fuerte impulso en la transformación digital en los mercados emergentes de atención médica. Los hospitales invierten en herramientas de monitoreo inalámbrico para manejar altas cargas de pacientes y mejorar la eficiencia clínica. El Mercado de Seguridad del Paciente Inalámbrico crece debido al aumento en el despliegue de sensores habilitados para IoT, dispositivos RTLS y plataformas de seguridad basadas en la nube. Se beneficia de la financiación gubernamental dirigida a hospitales inteligentes y mejores resultados para los pacientes. La demanda aumenta en grupos de atención médica privada que priorizan la automatización de la seguridad y la coordinación del personal. Grandes poblaciones de pacientes y redes hospitalarias en expansión en China, India y el Sudeste Asiático impulsan un crecimiento sostenido.
Análisis de Jugadores Clave:
- IBM - (EE.UU.)
- Epic Systems Corporation - (EE.UU.)
- Oracle - (EE.UU.)
- Qualcomm Technologies, Inc. - (EE.UU.)
- AT&T - (EE.UU.)
- Cambium Networks, Ltd. - (EE.UU.)
- Hewlett Packard Enterprise Development LP - (EE.UU.)
- BlueAlly - (EE.UU.)
- Verizon - (EE.UU.)
- Koninklijke Philips N.V. - (Países Bajos)
Análisis Competitivo:
El panorama competitivo presenta a las principales empresas de tecnología y salud digital que moldean la innovación, la fortaleza de la integración y la escalabilidad de las plataformas. Los jugadores clave incluyen IBM (EE.UU.), Epic Systems Corporation (EE.UU.), Oracle (EE.UU.), Qualcomm Technologies, Inc. (EE.UU.) y AT&T (EE.UU.). El Mercado de Seguridad del Paciente Inalámbrico se beneficia de una fuerte inversión de estas empresas en análisis habilitados por IA, marcos de comunicación inalámbrica y arquitecturas avanzadas de gestión de datos. Progresa a través de asociaciones ampliadas entre proveedores de telecomunicaciones, vendedores de software y sistemas de salud que buscan ecosistemas de seguridad unificados. Los jugadores se centran en la interoperabilidad, la ciberseguridad y las redes de alta fiabilidad para apoyar el monitoreo en tiempo real y la respuesta clínica rápida. Los portafolios de productos enfatizan herramientas escalables de RTLS, sistemas de alerta predictiva, plataformas de seguridad basadas en la nube y conectividad integrada de dispositivos. Las estrategias competitivas se centran en contratos a largo plazo, expansión regional e integración de capacidades inalámbricas de próxima generación que fortalecen la preparación digital hospitalaria.
Desarrollos Recientes:
- En enero de 2025, IBM anunció su planificada adquisición de Applications Software Technology, una consultoría de Oracle, enfocándose en transformaciones de aplicaciones en la nube del sector público.
- En octubre de 2025, Oracle lanzó la Oracle AI Factory, ofreciendo nuevas soluciones de IA para clientes y socios para acelerar la implementación y los resultados empresariales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Usuario Final, Aplicación, Tipo de Dispositivo y Región. Detalla a los principales actores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora la dinámica del Mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del Mercado.
Perspectiva Futura:
- La creciente adopción de herramientas de monitoreo impulsadas por IA fortalecerá los conocimientos predictivos y apoyará una respuesta clínica más rápida en todos los entornos de atención.
- La expansión de los programas de hospitales inteligentes acelerará la integración de sensores inalámbricos, plataformas RTLS y sistemas de alerta automatizados.
- La demanda de ecosistemas de seguridad interoperables aumentará a medida que los proveedores unifiquen la comunicación, el seguimiento y los flujos de trabajo de monitoreo.
- Las plataformas de seguridad basadas en la nube ganarán tracción debido a su fuerte escalabilidad, menor esfuerzo de mantenimiento y mejor accesibilidad de datos.
- Los dispositivos portátiles de monitoreo de pacientes verán una mayor aceptación debido a la necesidad de movilidad, comodidad y supervisión continua.
- La expansión de la telemedicina aumentará el uso de herramientas de seguridad inalámbricas en entornos de atención remota, atención domiciliaria y atención a largo plazo.
- Las redes de atención médica priorizarán las mejoras en ciberseguridad para proteger los datos de pacientes en tiempo real a través de infraestructuras inalámbricas.
- Los proveedores se centrarán en el diseño de sistemas modulares para apoyar actualizaciones flexibles y una implementación más rápida en diversos entornos clínicos.
- La integración de IoT y 5G elevará la velocidad de transmisión de datos y la densidad de dispositivos, permitiendo una automatización avanzada de la seguridad del paciente.
- Las asociaciones globales entre proveedores de telecomunicaciones, empresas de TI e instituciones de atención médica fortalecerán la innovación y acelerarán la penetración del mercado regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Seguridad del Paciente Inalámbrica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de seguridad del paciente inalámbrico entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado de seguridad del paciente inalámbrico en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de seguridad del paciente inalámbrica?
¿Quiénes son las empresas líderes en el mercado de seguridad del paciente inalámbrica?
¿Qué región tuvo la mayor participación en el mercado de seguridad del paciente inalámbrico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Seguridad del Paciente Inalámbrico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Seguridad del Paciente Inalámbrico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 59,300 million → 2032: USD 191,083.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Seguridad del Paciente Inalámbrico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Seguridad del Paciente Inalámbrico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Seguridad del Paciente Inalámbrico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Seguridad del Paciente Inalámbrico Market Drivers
- 3.3 Mercado de Seguridad del Paciente Inalámbrico Market Restraints & Challenges
- 3.4 Mercado de Seguridad del Paciente Inalámbrico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Seguridad del Paciente Inalámbrico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Seguridad del Paciente Inalámbrico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Seguridad del Paciente Inalámbrico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Seguridad del Paciente Inalámbrico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Seguridad del Paciente Inalámbrico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Seguridad del Paciente Inalámbrico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Seguridad del Paciente Inalámbrico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Seguridad del Paciente Inalámbrico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Seguridad del Paciente Inalámbrico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Seguridad del Paciente Inalámbrico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Seguridad del Paciente Inalámbrico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Seguridad del Paciente Inalámbrico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Seguridad del Paciente Inalámbrico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Seguridad del Paciente Inalámbrico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Seguridad del Paciente Inalámbrico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Seguridad del Paciente Inalámbrico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Seguridad del Paciente Inalámbrico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Seguridad del Paciente Inalámbrico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Seguridad del Paciente Inalámbrico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
