
Visión General del Mercado:
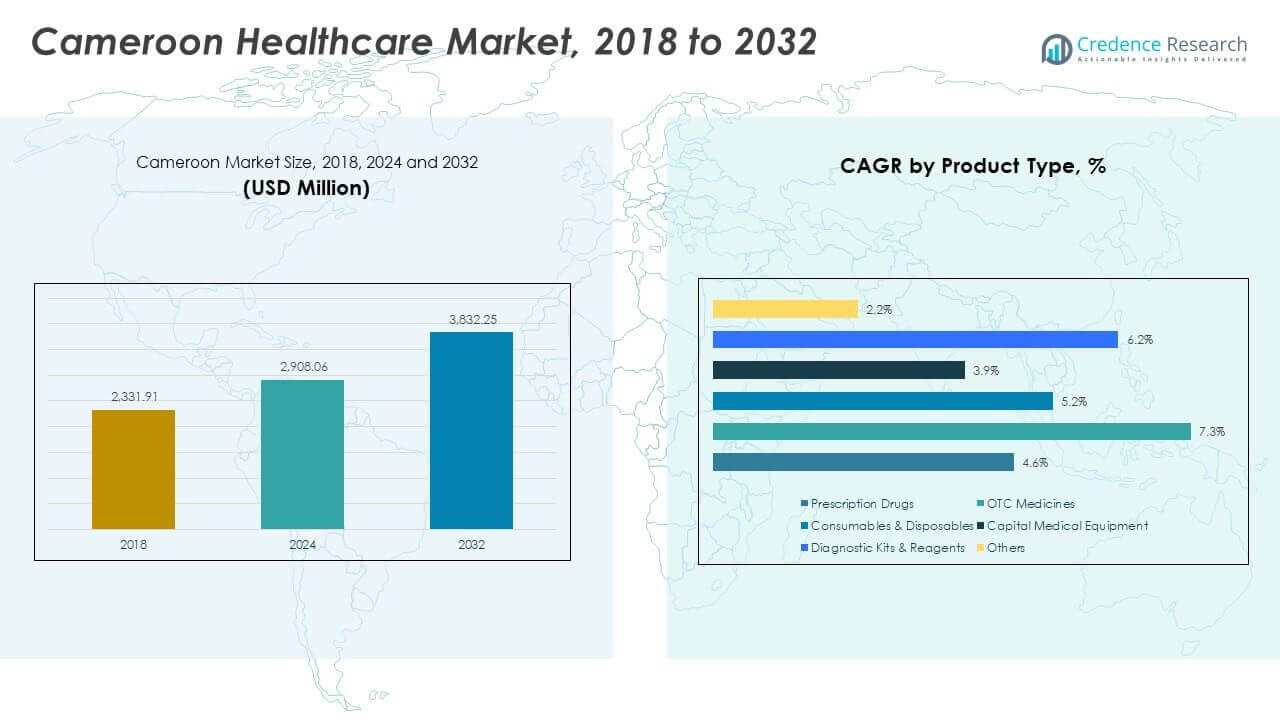
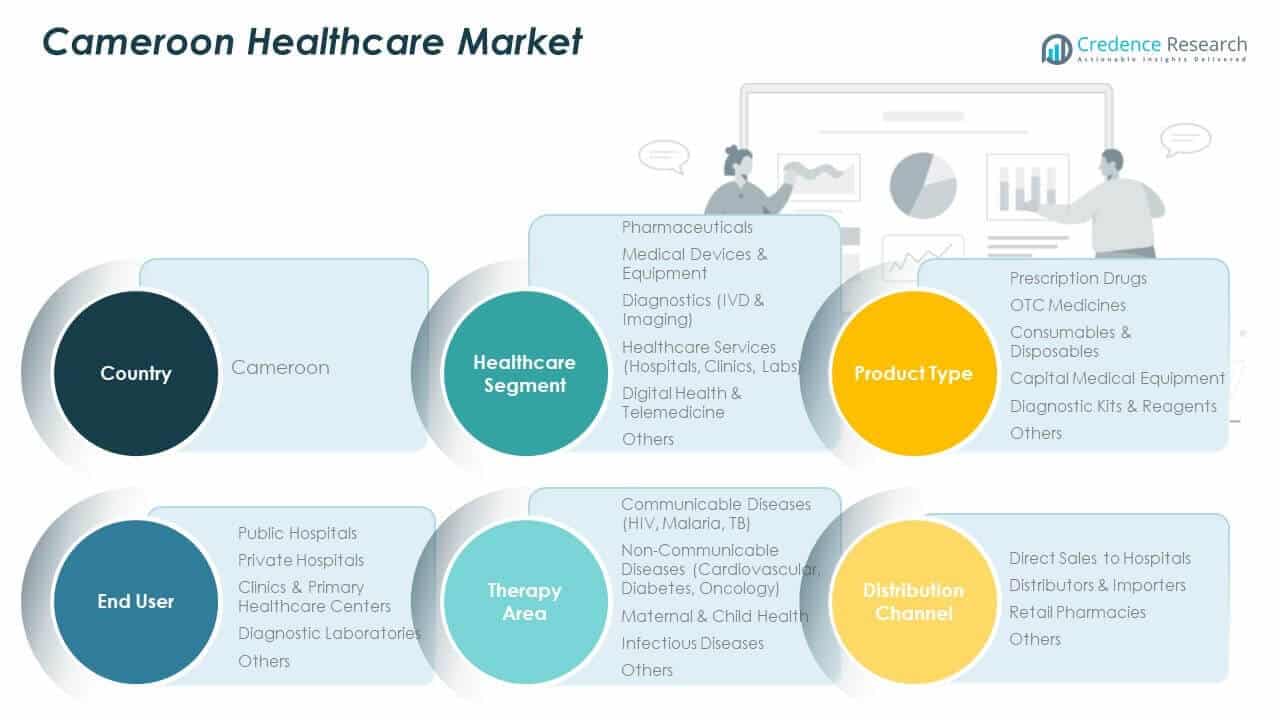
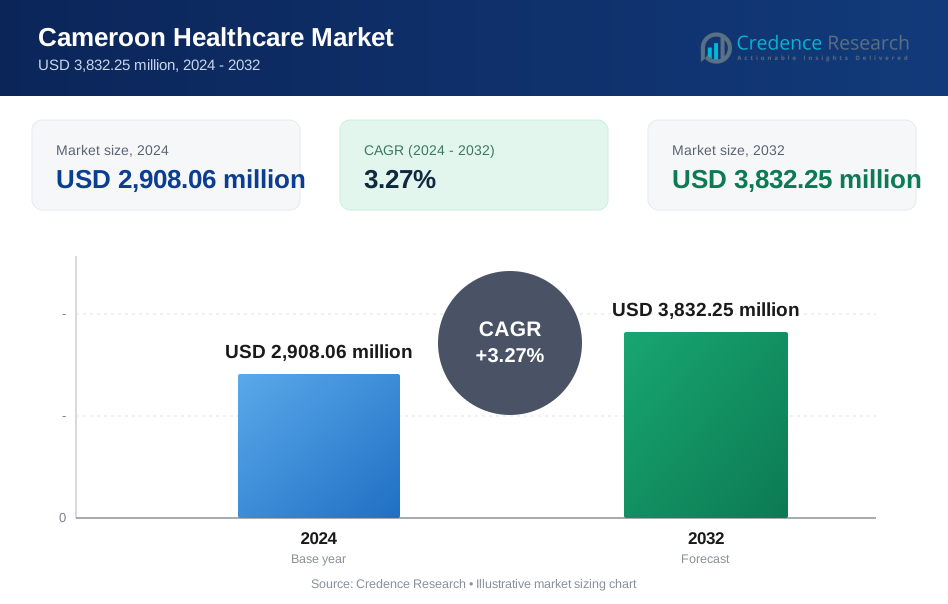
El tamaño del mercado de atención médica de Camerún fue valorado en USD 2,331.91 millones en 2018 a USD 2,908.06 millones en 2024 y se anticipa que alcanzará USD 3,832.25 millones para 2032, con un CAGR de 3.27% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Atención Médica de Camerún 2024 | USD 2,908.06 millones |
| Mercado de Atención Médica de Camerún, CAGR | 3.27% |
| Tamaño del Mercado de Atención Médica de Camerún 2032 | USD 3,832.25 millones |
La demanda de atención médica en Camerún sigue creciendo debido a la expansión demográfica, el aumento del gasto público en salud y la asistencia al desarrollo internacional. Las reformas gubernamentales en la cobertura de salud universal y el acceso a servicios esenciales mejoran el alcance a pacientes en áreas desatendidas. El aumento de casos de enfermedades transmisibles y no transmisibles impulsa la demanda de diagnósticos, productos farmacéuticos y servicios de atención crónica. La participación del sector privado se expande a través de nuevas redes de clínicas y centros de diagnóstico en ciudades. Las políticas nacionales que apoyan la fabricación local de medicamentos y las tecnologías de salud móvil también fortalecen la capacidad del sistema. Las plataformas de salud digital y los programas de salud respaldados por donantes mejoran la eficiencia y la entrega en zonas rurales y periurbanas.
La región del Centro, liderada por Yaundé, posee la mayor participación debido a la infraestructura institucional, mejor acceso a hospitales y una fuerte administración de programas de salud. La región del Litoral, incluyendo Douala, sigue con un robusto compromiso del sector privado y una creciente demanda ambulatoria. Las regiones del Oeste y Noroeste muestran un crecimiento emergente respaldado por la inversión local en diagnósticos y atención primaria. El Norte y Este enfrentan desafíos debido a la menor densidad de instalaciones y menos trabajadores de salud. Sin embargo, los servicios de extensión, los programas maternos financiados por donantes y las clínicas móviles ayudan a cerrar las brechas en la prestación de servicios en esas áreas. La expansión del mercado en todas las regiones dependerá de las mejoras continuas en infraestructura y desarrollo de la fuerza laboral.
Perspectivas del Mercado
- El mercado de atención médica de Camerún fue valorado en USD 2,331.91 millones en 2018, USD 2,908.06 millones en 2024, y se proyecta que alcance USD 3,832.25 millones para 2032, creciendo a una tasa compuesta anual del 3.27%.
- La urbanización, el aumento de la carga de enfermedades y las inversiones en atención médica son impulsores clave que expanden el acceso y la calidad de la atención.
- Las brechas de infraestructura, la escasez de personal y la cobertura rural limitada continúan restringiendo el potencial de crecimiento total del mercado.
- La región del Centro posee un 32% de participación, impulsada por la concentración administrativa y una fuerte infraestructura institucional en Yaundé.
- Litoral posee un 27%, apoyada por la fortaleza comercial de Douala, hospitales privados y cadenas de suministro lideradas por importaciones.
Impulsores del Mercado
Aumento del Gasto Gubernamental en Infraestructura de Salud y Programas de Cobertura Universal
El mercado de atención médica de Camerún está impulsado por un aumento en la inversión pública en infraestructura hospitalaria, cobertura de seguros y servicios de salud esenciales. El gobierno asigna mayores porciones del presupuesto para modernizar hospitales públicos y expandir centros de salud regionales. El programa de Cobertura Universal de Salud (CUS) tiene como objetivo mejorar el acceso a la atención primaria y preventiva, especialmente en comunidades de bajos ingresos. Este esfuerzo aumenta la demanda de diagnósticos, productos farmacéuticos y equipos. El Ministerio de Salud Pública de Camerún colabora con agencias de desarrollo para desplegar clínicas móviles y unidades de salud materna. Estas iniciativas reducen las disparidades regionales en el acceso a la atención médica. Las poblaciones urbanas se benefician de hospitales de atención terciaria mejor equipados. Mientras tanto, las poblaciones rurales se benefician de modelos de atención comunitaria. Juntos, estos cambios estructurales apoyan un crecimiento sostenido del mercado.
- Por ejemplo, el Ministerio de Salud Pública de Camerún lanzó la Fase 1 del programa de Cobertura Universal de Salud (CUS) en Bertoua el 12 de abril de 2023, inscribiendo a 7,000 personas ese día para recibir servicios de salud esenciales gratuitos.
Aumento de la Carga de Enfermedades No Transmisibles y Necesidad de Atención a Largo Plazo
El perfil de enfermedades del país está cambiando hacia enfermedades no transmisibles (ENT), como la diabetes, la hipertensión y el cáncer. Este cambio aumenta la demanda de servicios médicos especializados, manejo de enfermedades crónicas y atención continua. Los pacientes ahora requieren diagnósticos, tratamiento de seguimiento y servicios domiciliarios, fortaleciendo la demanda en todos los segmentos de atención médica. El mercado de atención médica de Camerún responde con servicios ampliados en cardiología, oncología y diálisis. El aumento de la urbanización y los cambios en el estilo de vida contribuyen a tasas de incidencia más altas de ENT. Los pacientes de grupos de ingresos medios buscan exámenes de salud preventivos y monitoreo de enfermedades. Estos cambios generan crecimiento en centros de diagnóstico privados y clínicas ambulatorias. Las ventas farmacéuticas también aumentan debido a las necesidades de medicación a largo plazo. La carga general de las ENT impulsa cambios sistémicos en la prestación de servicios.
- Por ejemplo, bajo la iniciativa Pediatric Surge de PEPFAR, Camerún apuntó a aumentar la cobertura de TAR pediátrica de 11,508 niños (48%) en marzo de 2023 a 22,954 (95%) para diciembre de 2024 mediante mejoras en hospitales distritales a centros de tratamiento pediátrico de excelencia (PTCE).
Crecimiento en Inversiones del Sector Privado e Iniciativas de APP en Salud
Los operadores de salud privados están invirtiendo en clínicas, farmacias y hospitales especializados en las principales ciudades. Los inversores ven un fuerte potencial de crecimiento debido al aumento de la conciencia sobre la salud y una clase media en expansión. El mercado de atención médica de Camerún se beneficia de las asociaciones público-privadas (PPP) que permiten mejoras en la infraestructura, adquisición de equipos y plataformas de telemedicina. Estas colaboraciones mejoran la calidad de la atención y reducen la dependencia de los presupuestos públicos. Los laboratorios de diagnóstico y cadenas ambulatorias ahora operan bajo modelos regulados para mejorar la prestación de servicios. Algunos inversores se centran en desarrollar la capacidad de turismo médico en regiones urbanas. El sector privado aporta adopción tecnológica y eficiencia operativa a la atención general. Estas iniciativas hacen que la atención médica sea más accesible, confiable y sostenible para varios segmentos.
Apoyo de Donantes Internacionales y Enfoque en Programas de Salud Preventiva
Las organizaciones multilaterales apoyan el sistema de salud de Camerún a través de subvenciones, campañas de vacunación y programas de control de enfermedades. El país se beneficia de campañas de inmunización respaldadas por la OMS, programas de tratamiento del VIH y proyectos de salud materna. Estos programas financiados externamente reducen la mortalidad y mejoran la cobertura de atención preventiva. El mercado de atención médica de Camerún gana impulso con estas asociaciones internacionales, particularmente en áreas rurales con escasos recursos. El apoyo de los donantes también permite la capacitación de la fuerza laboral, servicios móviles de alcance y disponibilidad de medicamentos esenciales. Estos esfuerzos fortalecen los sistemas de atención primaria y crean una prestación de servicios más consistente. Las campañas de concienciación en salud pública mejoran el comportamiento de los pacientes y las tasas de detección temprana. Las intervenciones preventivas reducen la presión sobre los servicios de emergencia y apoyan la resiliencia general del sistema.
Tendencias del Mercado
Transformación Digital en Hospitales Públicos y Redes de Salud Privadas
Las herramientas de salud digital están transformando la prestación de servicios en hospitales urbanos y semiurbanos. El gobierno y los operadores privados implementan sistemas de información hospitalaria (HIS), registros médicos electrónicos (EMR) y plataformas de programación de citas. Estas herramientas reducen los tiempos de espera, mejoran el mantenimiento de registros y permiten diagnósticos más rápidos. El mercado de atención médica de Camerún está adoptando sistemas digitales para modernizar operaciones heredadas y mejorar la eficiencia. Las plataformas de teleconsulta ayudan a cerrar las brechas de atención médica urbano-rural conectando a los pacientes con especialistas de la ciudad. Las aplicaciones móviles apoyan el monitoreo de enfermedades crónicas, especialmente para pacientes diabéticos e hipertensos. Las startups se centran en soluciones de farmacia digital y diagnósticos remotos. Los hospitales públicos están probando portales de e-salud para citas ambulatorias. La tendencia de digitalización permite una atención más coordinada y centrada en el paciente.
Expansión de Servicios de Diagnóstico e Imagen en Áreas Urbanas y Periurbanas
La demanda de servicios avanzados de imagen y patología está creciendo rápidamente en las ciudades de Camerún. Los laboratorios de diagnóstico están expandiendo operaciones para ofrecer servicios de TC, RM y ultrasonido. Los pacientes buscan cada vez más exámenes preventivos y diagnósticos especializados. El mercado de atención médica de Camerún responde con cadenas de laboratorios mejoradas y centros de diagnóstico públicos. Los centros de imagen ofrecen paquetes de diagnóstico combinados para el monitoreo de enfermedades crónicas. La demanda también aumenta en clínicas ambulatorias y centros de maternidad para diagnósticos en tiempo real. Las empresas público-privadas expanden las pruebas de laboratorio en comunidades semiurbanas. El crecimiento en diagnósticos mejora la detección de enfermedades y el cumplimiento del paciente. Los diagnósticos de calidad también apoyan la investigación clínica y los ensayos de medicamentos en regiones urbanas.
- Por ejemplo, los esfuerzos apoyados por el CDC lograron la acreditación ISO 15189 para 5 laboratorios para 2024, mejorando la calidad diagnóstica para las pruebas de VIH y tuberculosis a nivel nacional.
Creciente Demanda de Instalaciones de Maternidad y Cuidado Infantil Entre los Hogares Urbanos
Las tasas de fertilidad urbana siguen siendo altas, creando una demanda constante de servicios de maternidad y atención neonatal. Las mujeres buscan entornos de parto más seguros y atención obstétrica especializada. El Mercado de Salud de Camerún muestra un aumento en la inversión en hospitales de maternidad, clínicas de ginecología y atención pediátrica. Los proveedores privados ofrecen paquetes prenatales y UCIs neonatales en regiones metropolitanas. Estas instalaciones satisfacen la demanda de manejo de embarazos de alto riesgo. Las iniciativas gubernamentales de salud materna también mejoran los resultados a través de la capacitación de parteras y chequeos gratuitos. Los pacientes prefieren instalaciones que ofrecen ultrasonidos, pruebas de laboratorio y apoyo postnatal. La atención materna sigue impulsando los volúmenes de pacientes ambulatorios en los centros periurbanos. La tendencia aumenta la demanda de enfermeras capacitadas, parteras y especialistas en salud infantil.
- Por ejemplo, las iniciativas del CDC en Camerún examinaron a más de 840,000 mujeres embarazadas para el VIH para 2024, con el 97% de las positivas recibiendo tratamiento para apoyar la salud materna e infantil.
Enfoque Creciente en la Fabricación Local de Productos Farmacéuticos y Penetración de Medicamentos Genéricos
La dependencia de Camerún en medicamentos importados ha impulsado una política para la fabricación doméstica. Los organismos reguladores promueven la producción local de medicamentos esenciales, especialmente genéricos. El Mercado de Salud de Camerún presencia nuevas inversiones en plantas farmacéuticas y unidades de envasado. Las empresas locales producen antibióticos, antipalúdicos y medicamentos de venta libre. Los genéricos asequibles mejoran el acceso para los hogares de bajos ingresos. Estos cambios reducen costos y aumentan la disponibilidad de medicamentos críticos. Las licitaciones gubernamentales favorecen los medicamentos producidos localmente para asegurar las cadenas de suministro. Esta tendencia se alinea con los esfuerzos de integración regional bajo el Área de Libre Comercio Continental Africana. La capacidad farmacéutica local también permite una respuesta más rápida a pandemias y gestión de inventarios.
Análisis de Desafíos del Mercado
Infraestructura Sanitaria Rural Inadecuada y Acceso Desigual a Servicios Esenciales
Las comunidades rurales enfrentan un acceso limitado a la atención médica debido a la mala infraestructura y las limitaciones de recursos. Muchas instalaciones carecen de personal capacitado, equipos de diagnóstico y medicamentos esenciales. El Mercado de Salud de Camerún sigue estando muy concentrado en zonas urbanas, dejando brechas en el alcance rural. Las barreras geográficas y la mala conectividad vial retrasan el acceso a la atención de emergencia. Los programas de salud móvil siguen estando subfinanciados e inconsistentes. Los pacientes rurales a menudo dependen de la medicina tradicional debido a la escasez de instalaciones. Los sistemas de referencia son débiles, reduciendo la continuidad de la atención. Estos desafíos tensan el sistema público y amplían las inequidades en salud. Abordar estas barreras requiere una implementación de políticas más fuerte y apoyo financiero regional.
Escasez de Personal, Brechas de Habilidades y Fuga de Cerebros en Profesiones Médicas
Camerún enfrenta una escasez de profesionales de la salud, especialmente en especialidades y despliegue rural. Los médicos, enfermeras y técnicos de laboratorio capacitados a menudo migran a mercados internacionales mejor remunerados. El Mercado de Salud de Camerún lucha con la distribución desigual de personal calificado entre los sectores público y privado. Las brechas de habilidades afectan la calidad de la atención en servicios quirúrgicos, de maternidad y de emergencia. Los hospitales rurales operan por debajo de su capacidad debido a déficits de personal. Las altas proporciones de pacientes por médico aumentan el agotamiento y reducen la calidad del servicio. Las instituciones de formación enfrentan limitaciones de infraestructura y financiación. Estas restricciones obstaculizan los planes de expansión y mejoras de calidad. El sector requiere políticas de desarrollo de personal a largo plazo e incentivos de retención.
Oportunidades de Mercado
Adopción de la Telemedicina y Expansión de Servicios de Salud Móvil en Regiones Desatendidas
La creciente penetración móvil y el acceso a telecomunicaciones en las zonas rurales de Camerún presentan nuevos modelos de prestación de atención. Las plataformas de telemedicina pueden conectar unidades de salud distritales con hospitales urbanos para consultas y diagnósticos. El Mercado de Salud de Camerún puede aprovechar las aplicaciones móviles y los servicios de SMS para el monitoreo de enfermedades crónicas, educación en salud y diagnósticos remotos. Estas soluciones reducen las barreras geográficas y mejoran los resultados de intervención temprana. Las asociaciones telecomunicaciones-salud podrían expandir la prestación de atención básica en zonas de bajos recursos.
Oportunidades de Inversión Privada en Clínicas Especializadas, Farmacias y Cadenas de Diagnóstico
La creciente demanda de atención ambulatoria de calidad crea oportunidades para inversores medianos en servicios de salud. Los emprendedores pueden desarrollar clínicas especializadas enfocadas en atención dental, ocular, ortopédica y de diálisis. El Mercado de Salud de Camerún también ofrece posibilidades para expandir cadenas de farmacias en regiones semiurbanas. Los proveedores de servicios de diagnóstico pueden aprovechar la demanda insatisfecha en imagenología y pruebas de laboratorio. Los modelos de franquicia y APP pueden mejorar el alcance y la escalabilidad operativa en las regiones.
Análisis de Segmentación de Mercado
Por Segmento de Salud
Los productos farmacéuticos dominan el Mercado de Salud de Camerún, impulsados por la alta demanda de medicamentos esenciales y genéricos. Los dispositivos y equipos médicos ven un crecimiento constante debido a las mejoras de infraestructura en hospitales urbanos. El segmento de diagnóstico se expande a medida que los laboratorios privados invierten en herramientas de imagenología y patología. Los servicios de salud atraen inversiones en hospitales y clínicas especializadas. La salud digital y la telemedicina ganan tracción en regiones remotas. Otros incluyen atención tradicional e intervenciones de salud pública.
Por Tipo de Producto
Los medicamentos con receta representan la mayor parte debido a su papel en el manejo de enfermedades crónicas e infecciosas. Los medicamentos de venta libre crecen con el aumento de hábitos de automedicación y la expansión de farmacias. Los consumibles y desechables mantienen una demanda constante de hospitales y laboratorios. El equipo médico capital impulsa proyectos de adquisición en centros de salud pública. Los kits de diagnóstico y reactivos apoyan la detección de enfermedades y programas de atención materna. Otros incluyen suplementos y formulaciones herbales.
- Por ejemplo, CBC Central Pharmacy suministra a las instalaciones de CBCHS con más de 450,000 bolsas de IV anualmente. Los medicamentos OTC crecen con el aumento de los hábitos de automedicación y la expansión de farmacias.
Por Usuario Final
Los hospitales públicos lideran debido a la amplia cobertura de servicios y programas gubernamentales. Los hospitales privados muestran un rápido crecimiento en zonas urbanas. Las clínicas y los centros de atención primaria brindan acceso clave en áreas rurales. Los laboratorios de diagnóstico se expanden en las ciudades con el creciente volumen de chequeos de salud. Otros incluyen ONGs y unidades médicas móviles.
- Por ejemplo, bioMérieux se asoció a través de IFC para expandir el acceso a equipos de diagnóstico en instalaciones africanas, incluido Camerún.
Por Área Terapéutica
Las enfermedades transmisibles siguen siendo una prioridad en el mercado de atención médica de Camerún debido a la malaria, el VIH y la TB. Las enfermedades no transmisibles ven una creciente demanda de atención cardíaca y diabetes. Los programas de salud materno-infantil apoyan intervenciones a nivel nacional. Las enfermedades infecciosas continúan agotando los recursos en áreas fronterizas y propensas a conflictos. Otros incluyen salud mental y condiciones raras.
Por Canal de Distribución
Las ventas directas a hospitales siguen siendo vitales para la adquisición a granel. Los distribuidores e importadores gestionan la mayoría de las cadenas de suministro internacionales. Las farmacias minoristas se expanden en ciudades y centros urbanos. Otros incluyen vendedores móviles y canales de suministro humanitario.
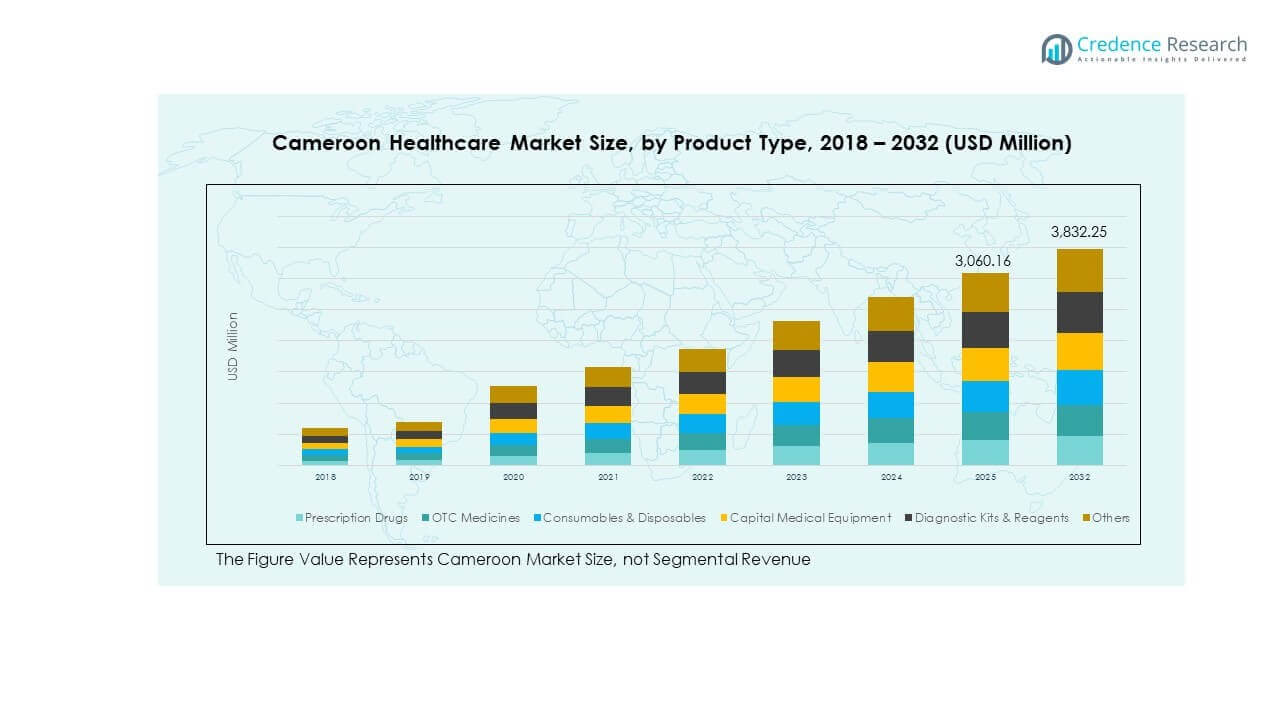
Segmentación
Por Segmento de Salud
- Productos Farmacéuticos
- Dispositivos Médicos & Equipos
- Diagnósticos (IVD & Imagenología)
- Servicios de Salud (Hospitales, Clínicas, Laboratorios)
- Salud Digital & Telemedicina
- Otros
Por Tipo de Producto
- Medicamentos con Receta
- Medicamentos OTC
- Consumibles & Desechables
- Equipos Médicos de Capital
- Kits & Reactivos de Diagnóstico
- Otros
Por Usuario Final
- Hospitales Públicos
- Hospitales Privados
- Clínicas & Centros de Atención Primaria
- Laboratorios de Diagnóstico
- Otros
Por Área Terapéutica
- Enfermedades Transmisibles (VIH, Malaria, TB)
- Enfermedades No Transmisibles (Cardiovasculares, Diabetes, Oncología)
- Salud Materno-Infantil
- Enfermedades Infecciosas
- Otros
Por Canal de Distribución
- Ventas Directas a Hospitales
- Distribuidores & Importadores
- Farmacias Minoristas
- Otros
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional
La región del Centro, hogar de Yaundé, posee la mayor participación del Mercado de Salud de Camerún con aproximadamente el 32%. Se beneficia de una densa red de hospitales terciarios, instituciones de enseñanza y clínicas especializadas. Los ministerios gubernamentales y las principales iniciativas de salud pública operan desde esta región, convirtiéndola en un centro clave para la ejecución de políticas y programas. Los hospitales privados y los centros de diagnóstico están expandiéndose para atender a una creciente población urbana. La presencia de distribuidores farmacéuticos y centros de formación apoya la calidad del servicio. La región del Centro continúa atrayendo inversiones tanto de donantes internacionales como de operadores privados.
La región del Litoral, anclada por Douala, representa alrededor del 27% del mercado. Es el principal centro económico del país, con una fuerte participación del sector privado en la prestación de servicios de salud. La región alberga una amplia gama de clínicas, hospitales corporativos y proveedores de equipos médicos. El acceso al puerto la convierte en un punto de entrada clave para productos farmacéuticos y dispositivos importados. La densidad de población y el crecimiento industrial sostienen una alta demanda de servicios de salud ocupacional y atención de emergencias. La región del Litoral también lidera la expansión de farmacias minoristas y diagnósticos ambulatorios.
Las regiones Oeste, Noroeste, Suroeste y del Norte representan colectivamente el 41% restante del Mercado de Salud de Camerún. La región Oeste muestra un potencial creciente debido al aumento de inversiones en clínicas y laboratorios de diagnóstico. Las regiones Suroeste y Noroeste enfrentan interrupciones operativas debido a tensiones sociopolíticas, pero las clínicas móviles y los programas de donantes continúan funcionando. Las regiones del Norte siguen desatendidas, con acceso limitado a hospitales y atención esencial. Las unidades de salud móviles y los pilotos de telemedicina buscan reducir las brechas de servicio en estas zonas. Los programas de salud materna y control de enfermedades financiados por donantes mantienen el alcance en estas áreas.
Análisis de Jugadores Clave
Análisis Competitivo
El mercado de atención médica de Camerún presenta una mezcla de instituciones públicas, proveedores privados locales y actores internacionales de la salud. Los hospitales públicos dominan los servicios esenciales en áreas urbanas y rurales, respaldados por programas del Ministerio de Salud Pública. Empresas locales como Cinpharm y CBC Health Services desempeñan un papel importante en la producción farmacéutica y la prestación de atención privada. Los proveedores de servicios de diagnóstico y las cadenas de farmacias minoristas expanden su presencia urbana. Hospitales privados como Polyclinique Idimed y Centre Médical la Cathédrale se centran en el cuidado especializado y los diagnósticos. Las compañías farmacéuticas multinacionales como Sanofi y Novartis mantienen presencia a través de distribuidores, especialmente en el tratamiento de enfermedades infecciosas. Los proveedores de dispositivos médicos operan principalmente a través de importadores locales con sede en Douala y Yaundé. Las ONG y organizaciones internacionales de salud como MSF y la OMS influyen en la prestación de salud preventiva en regiones desatendidas. El mercado observa un aumento en las asociaciones entre proveedores locales y empresas de equipos globales para expandir las capacidades de diagnóstico e imagen. La competencia se centra en los precios, la disponibilidad de servicios y la cobertura regional.
Desarrollos Recientes
- En diciembre de 2025, Camerún y los Estados Unidos firmaron un Memorando de Entendimiento de Salud Global de cinco años para fortalecer el sistema de salud nacional, enfatizando el acceso a servicios esenciales, la capacidad de la fuerza laboral y la gestión del VIH bajo la Estrategia de Salud Global América Primero.
- En diciembre de 2025, Allianz Partners expandió su Red de Salud y Beneficios Allianz en asociación con SanlamAllianz, creando una red integrada de beneficios de salud para empleados que incluye a Camerún entre sus mercados actuales.
- En septiembre de 2025, UbiPharm Camerún se asoció con PharmaExpo 2025, una importante exposición farmacéutica celebrada en Douala, reuniendo a fabricantes, distribuidores y profesionales de la salud. Este compromiso mejoró la colaboración entre las partes interesadas en la cadena de suministro farmacéutica de Camerún y mostró el compromiso de la empresa con la expansión del acceso a soluciones de salud.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Segmento de Salud, Tipo de Producto, Usuario Final, Área Terapéutica y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El gasto público en salud aumentará para apoyar las mejoras en infraestructura y la cobertura universal de salud.
- La inversión privada en laboratorios de diagnóstico, clínicas especializadas y cadenas de farmacias se expandirá en áreas urbanas.
- El crecimiento en la fabricación local de productos farmacéuticos reducirá la dependencia de importaciones y mejorará la disponibilidad de medicamentos.
- Las plataformas de telemedicina y salud móvil se expandirán en zonas rurales para cerrar las brechas de acceso.
- El aumento de casos de enfermedades relacionadas con el estilo de vida incrementará la demanda de atención crónica y servicios especializados.
- Los programas de salud materna e infantil recibirán un mayor apoyo de donantes para reducir las tasas de mortalidad.
- La adopción de seguros de salud crecerá en los sectores formales e informales, ampliando la cobertura de pacientes.
- Las farmacias minoristas y redes de diagnóstico se expandirán más allá de Douala y Yaoundé hacia ciudades secundarias.
- Surgirán nuevas asociaciones público-privadas para construir y operar hospitales y centros de atención de tamaño mediano.
- La digitalización de los flujos de trabajo hospitalarios y los registros de salud mejorará el seguimiento de pacientes y la eficiencia clínica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de atención médica en Camerún y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de atención médica de Camerún entre 2024 y 2032?
¿Qué segmento del mercado de atención médica de Camerún tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de atención médica en Camerún?
¿Quiénes son las empresas líderes en el mercado de la salud en Camerún?
¿Qué región tuvo la mayor participación en el mercado de atención médica de Camerún en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Salud de Camerún Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Salud de Camerún Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,908.06 million → 2032: USD 3,832.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Salud de Camerún Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Salud de Camerún Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Salud de Camerún Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Salud de Camerún Market Drivers
- 3.3 Mercado de Salud de Camerún Market Restraints & Challenges
- 3.4 Mercado de Salud de Camerún Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Salud de Camerún Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Salud de Camerún Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Salud de Camerún category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Salud de Camerún Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Salud de Camerún Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Salud de Camerún market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Salud de Camerún Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Salud de Camerún Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Salud de Camerún Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Salud de Camerún (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Salud de Camerún Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Salud de Camerún Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Salud de Camerún Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Salud de Camerún Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Salud de Camerún Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Salud de Camerún Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Salud de Camerún Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Salud de Camerún Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Salud de Camerún Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
