
Visión General del Mercado
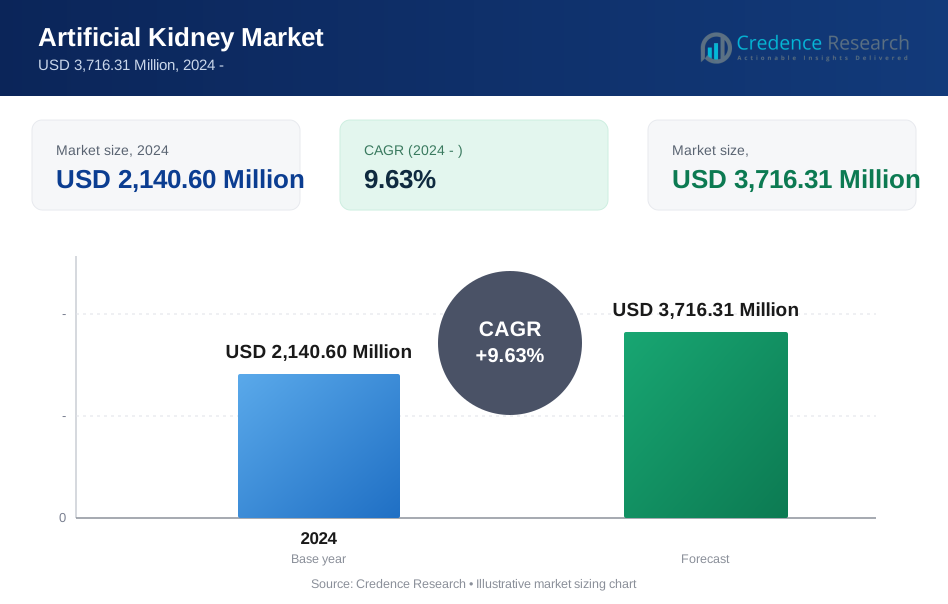
Se proyecta que el mercado de riñones artificiales crecerá de USD 2,140.60 millones en 2025 a un estimado de USD 3,716.31 millones para 2032, con un CAGR del 9.63% de 2024 a 2032. El crecimiento del mercado está impulsado por el aumento de la carga de enfermedades renales crónicas, la creciente demanda de tecnologías de reemplazo renal en el hogar y el progreso constante en sistemas de filtración y monitoreo miniaturizados. América del Norte lidera los ingresos del mercado, respaldada por una infraestructura de diálisis avanzada, reembolsos favorables y una fuerte presencia de importantes fabricantes de cuidado renal.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Riñones Artificiales 2024 | USD 2,140.60 millones |
| CAGR del Mercado de Riñones Artificiales | 9.63% |
| Tamaño del Mercado de Riñones Artificiales 2032 | USD 3,716.31 millones |
Perspectivas del Mercado
- América del Norte representó el 38.2% de los ingresos globales del mercado de riñones artificiales en 2024, convirtiéndolo en el mercado regional líder.
- Los sistemas de diálisis externos lideraron la segmentación por tipo de dispositivo en 2024 con una participación estimada del 68.4% debido a la amplia base instalada y el uso clínico establecido.
- La hemodiálisis se mantuvo dominante en todas las tecnologías, respaldada por la preferencia de hospitales y centros de diálisis por flujos de trabajo probados de purificación sanguínea.
- Fresenius Medical Care, Baxter, Medtronic, B. Braun y Nipro representan cinco participantes principales con amplias carteras de cuidado renal y alcance de distribución.
- La tendencia clave del mercado se centra en plataformas de riñones artificiales portátiles y para uso en el hogar que integran filtración compacta, monitoreo digital y características de movilidad para el paciente.

Análisis de Segmentación del Mercado
Por Tipo de Dispositivo - Los sistemas de diálisis externos anclan el liderazgo actual en ingresos
Sobre la base del Tipo de Dispositivo, el mercado se clasifica en Riñón Artificial Portátil, Riñón Implantable y Sistemas de Diálisis Externos. Los Sistemas de Diálisis Externos mantuvieron la mayor participación del 68.4% en 2024, impulsados por protocolos clínicos establecidos, amplia cobertura de reembolso y alto volumen de procedimientos en terapia de reemplazo renal crónico. Los proveedores continúan favoreciendo estos sistemas porque ofrecen un rendimiento de tratamiento predecible, familiaridad del personal capacitado y disponibilidad inmediata de consumibles. La demanda sigue siendo más fuerte en la gestión de ESRD de alta carga en hospitales y centros de diálisis. Las principales empresas que operan en este segmento incluyen Fresenius Medical Care, Baxter y Nipro.
Por Tecnología - La hemodiálisis retiene la adopción clínica dominante
Sobre la base de la Tecnología, el mercado se clasifica en Hemodiálisis, Diálisis Peritoneal y Filtración Bioartificial. La hemodiálisis representó la mayor participación del 64.7% en 2024 debido a la aceptación prolongada por parte de los médicos, el fuerte apoyo de infraestructura y la alta idoneidad para la eliminación intensiva de toxinas y fluidos. El segmento se beneficia del uso rutinario en la atención basada en centros, cadenas de suministro de consumibles estandarizadas y amplia compatibilidad de máquinas. Las actualizaciones continuas en la eficiencia del dializador y la precisión del monitoreo también sostienen la adopción. Las principales empresas que operan en este segmento incluyen Fresenius Medical Care, B. Braun y Asahi Kasei.
Por Aplicación - La ESRD impulsa la mayor demanda de tratamiento
Sobre la base de la Aplicación, el mercado se clasifica en CKD, ESRD y AKI. La ESRD capturó la mayor participación del 58.9% en 2024, respaldada por la dependencia recurrente de la diálisis, la alta frecuencia de tratamiento y las alternativas limitadas para los pacientes en espera de trasplante. Este segmento genera una demanda sostenida de equipos y consumibles porque los pacientes requieren un soporte continuo de reemplazo renal durante largos períodos. La creciente incidencia de diabetes e hipertensión continúa alimentando los volúmenes de casos de ESRD a nivel mundial. Las principales empresas que operan en este segmento incluyen Baxter, Fresenius Medical Care y Rockwell Medical.
Por Entorno de Atención - Los centros de diálisis siguen siendo el principal centro de tratamiento
Sobre la base del Entorno de Atención, el mercado se clasifica en Hospitales, Centros de Diálisis y Entornos de Atención Domiciliaria. Los Centros de Diálisis mantuvieron la mayor participación del 46.3% en 2024 porque proporcionan flujos de trabajo dedicados al cuidado renal, un flujo recurrente de pacientes y un uso concentrado de sistemas de tratamiento de alto volumen. Estas instalaciones se benefician de personal especializado, programación optimizada y un fuerte rotación de consumibles, lo que respalda los ciclos de reemplazo de equipos. El crecimiento también refleja la expansión de redes de operadores privados en mercados urbanos y semiurbanos. Las principales empresas que operan en este segmento incluyen Fresenius Medical Care, Quanta y Nipro.
Por Sistema de Energía - El suministro de energía externa respalda la base actual de dispositivos
Sobre la base del Sistema de Energía, el mercado se clasifica en Suministro de Energía Externa, Batería Integrada y Sistemas Híbridos. El Suministro de Energía Externa lideró con una participación del 55.8% en 2024, reflejando el dominio de las plataformas de diálisis estacionarias utilizadas en hospitales y centros. Estos sistemas ofrecen una salida de energía confiable, soportan sesiones de tratamiento más largas y reducen las limitaciones de rendimiento relacionadas con la batería en aplicaciones de alta carga. La arquitectura actual de equipos instalados aún favorece los diseños de energía enchufables sobre configuraciones completamente móviles. Las principales empresas que operan en este segmento incluyen B. Braun, Baxter y Terumo.
Por Tipo de Componente - Las membranas forman el núcleo crítico de rendimiento
Sobre la base del Tipo de Componente, el mercado se clasifica en Membranas, Bombas, Sensores y Unidades de Control. Las membranas mantuvieron la mayor participación del 33.6% en 2024 porque la eficiencia de filtración, la biocompatibilidad y el rendimiento de eliminación de toxinas dependen directamente de la calidad de la membrana. El desarrollo continuo de productos en membranas de alto flujo, selectivas y bioingenierizadas está mejorando la precisión del tratamiento y la tolerancia del paciente. Las necesidades de reemplazo recurrentes también crean un fuerte flujo de ingresos para los fabricantes. Las principales empresas que operan en este segmento incluyen Asahi Kasei, Nipro y Fresenius Medical Care.
Factores Clave de Crecimiento
El aumento de la carga global de enfermedades renales amplía el grupo de tratamiento
El aumento de la prevalencia de la enfermedad renal crónica y la enfermedad renal en etapa terminal sigue generando una demanda sostenida de tecnologías de riñón artificial. Las poblaciones envejecidas, la diabetes, la hipertensión y la obesidad están incrementando el número de pacientes que requieren soporte renal a largo plazo. Los sistemas de riñón artificial abordan la necesidad clínica persistente donde el acceso a trasplantes sigue siendo limitado y la capacidad de diálisis convencional enfrenta presión de utilización. Esta dinámica apoya la demanda en plataformas portátiles, externas y de próxima generación implantables. Las estimaciones de salud global indican que las enfermedades renales afectan a aproximadamente 850 millones de personas en todo el mundo, lo que subraya la magnitud de la demanda de atención no satisfecha y la necesidad de soluciones de filtración más accesibles.
El cambio hacia el cuidado renal en el hogar acelera la innovación de productos
Los sistemas de salud están moviendo cada vez más el cuidado renal más cerca de los pacientes, y ese cambio está reforzando la demanda de plataformas de riñón artificial compactas que sean fáciles de operar, monitoreadas de forma remota y adecuadas para el tratamiento descentralizado fuera de los centros de diálisis tradicionales. La terapia en el hogar reduce el tiempo de viaje, alivia la presión de programación y puede mejorar la calidad de vida diaria para las personas que necesitan reemplazo renal recurrente, por lo que los fabricantes se están enfocando en huellas más pequeñas, interfaces de usuario simplificadas, alarmas integradas y conectividad de datos lista para telemedicina.
Esta dirección es especialmente relevante en sistemas de salud que intentan aliviar la presión sobre la capacidad de diálisis en centros sobrecargados mientras amplían la elección de modalidades y apoyan vías de atención más centradas en el paciente. El impulso de políticas también está ayudando, ya que CMS finalizó el pago para diálisis en el hogar para beneficiarios de Medicare con lesión renal aguda a partir de 2025, ampliando el reembolso más allá de la limitación anterior en el centro. Una fuerte señal de la industria proviene de Quanta Dialysis Technologies, cuyo ensayo HOME RUN inscribió a 32 pacientes en 13 sitios de EE. UU. y vio que más del 90 por ciento eligieron continuar usando el sistema después del estudio, destacando la creciente aceptación de la tecnología renal compatible con el hogar.
Los avances en biomateriales y monitoreo digital mejoran el valor clínico
El progreso técnico en membranas, bombas, sensores y sistemas de control está haciendo que las plataformas de riñón artificial sean más eficientes y clínicamente diferenciadas. Mejores materiales biocompatibles pueden mejorar la eliminación de toxinas y la gestión de fluidos mientras reducen las complicaciones relacionadas con el tratamiento. Al mismo tiempo, los sensores integrados y los controles de software permiten un seguimiento más cercano de la tasa de flujo, la presión, la eliminación de solutos y la respuesta del paciente durante el tratamiento. Estas capacidades ayudan a los proveedores a optimizar la terapia, apoyar un uso más seguro en entornos no tradicionales y fortalecer la confianza en los formatos de dispositivos más nuevos. A medida que la investigación avanza en filtración bioartificial e interfaces regenerativas, los participantes del mercado están encontrando nuevas vías para mejorar la portabilidad, la precisión y el rendimiento terapéutico a largo plazo.
Tendencias Clave y Oportunidades
Tendencia: Los sistemas portátiles y miniaturizados ganan enfoque comercial
Los fabricantes están priorizando cada vez más las plataformas de riñón artificial portátiles que pueden flexibilizar los rígidos horarios de tratamiento asociados con la diálisis convencional y acercar el cuidado renal a la vida diaria del paciente, especialmente a través de modelos de uso en el hogar y ambulatorios. Este cambio está siendo posibilitado por la miniaturización de bombas, la regeneración de dializado basada en sorbentes, la arquitectura compacta de gestión de fluidos y la electrónica de control más ligera, todo lo cual ayuda a los desarrolladores a reducir el tamaño del sistema mientras se preserva la eliminación de toxinas, el control de ultrafiltración y la supervisión continua de seguridad.
La tendencia también refleja un impulso más amplio en el cuidado de la salud para manejar pacientes estables fuera de entornos costosos basados en centros, ya que los sistemas portátiles y vestibles pueden mejorar la conveniencia, reducir la carga de viaje y potencialmente apoyar patrones de terapia más continuos o flexibles que el tratamiento intermitente en el centro. Un fuerte punto de prueba proviene de AWAK Technologies, cuyo dispositivo de diálisis peritoneal vestible pesa alrededor de 3 kg y utiliza solo unos pocos litros de dializado por día en lugar de los 10 a 12 litros requeridos por los sistemas PD convencionales, destacando cómo el diseño compacto y la arquitectura de menor uso de agua se están convirtiendo en diferenciadores competitivos clave.
Tendencia: La monitorización inteligente y el cuidado conectado remodelan los modelos de tratamiento
Las plataformas de riñón artificial están incorporando cada vez más sensores, herramientas de conectividad y controles impulsados por algoritmos que apoyan la supervisión del tratamiento en tiempo real. La monitorización digital permite a los clínicos rastrear la adherencia, la función de la máquina y los parámetros de terapia fuera de los entornos tradicionales de diálisis, lo que mejora la velocidad de intervención y apoya la adopción en el hogar. La visibilidad remota de datos se está convirtiendo en un criterio de compra central para los proveedores que gestionan poblaciones de pacientes distribuidas. El cuidado renal conectado también se ajusta a estrategias de salud digital más amplias en hospitales y redes especializadas. El crecimiento en la gestión de enfermedades crónicas habilitada por telesalud ha fortalecido la demanda de dispositivos que pueden transmitir datos de tratamiento accionables mientras reducen la carga de supervisión manual.
Oportunidad: Los mercados emergentes abren espacio para el cuidado renal descentralizado
Los sistemas de salud emergentes presentan una oportunidad significativa para la adopción de riñones artificiales, particularmente donde el acceso a la diálisis sigue siendo desigual y los centros urbanos enfrentan limitaciones de capacidad. Los sistemas externos portátiles y las tecnologías simplificadas para uso en el hogar pueden abordar las brechas de infraestructura de manera más efectiva que el equipo convencional de gran tamaño. Las clínicas privadas, los hospitales de especialidades múltiples y las agencias de adquisición pública están evaluando cada vez más opciones escalables de cuidado renal que requieren menos recursos especializados. Las empresas que localizan el soporte de servicio, la capacitación y la distribución de consumibles probablemente mejorarán la aceptación. La flexibilidad de precios y el diseño modular del producto serán críticos para captar la demanda en entornos de menores recursos con crecientes cargas de ERC y ERCT.
Oportunidad: Las plataformas bioartificiales e implantables ofrecen beneficios a largo plazo
Los conceptos de filtración bioartificial de próxima generación y riñones implantables representan una oportunidad estratégica significativa a medida que el mercado busca alternativas a la diálisis repetitiva en centros. Estas tecnologías tienen como objetivo mejorar la filtración fisiológica, reducir la dependencia del paciente de los horarios de tratamiento fijos y expandir las opciones terapéuticas para la insuficiencia renal avanzada. Aunque los plazos de comercialización siguen siendo más largos, la inversión continua de desarrolladores de dispositivos, instituciones de investigación y socios estratégicos está construyendo un canal de innovación más amplio. El éxito en esta área podría remodelar la demanda de componentes hacia membranas avanzadas, biosensores y sistemas de control inteligentes. Los pioneros con fuerte propiedad intelectual y vías de validación clínica pueden asegurar una posición premium a medida que la categoría madura.
Desafíos Clave
Desafío: Alta complejidad de desarrollo y carga regulatoria
Los sistemas de riñón artificial combinan manejo de fluidos, compatibilidad sanguínea, eficiencia de filtración, control de software y requisitos de seguridad del paciente, lo que hace que el desarrollo de productos sea técnicamente exigente. Las empresas deben completar extensos pasos de verificación, validación clínica y calidad de fabricación antes de que pueda ocurrir una adopción a gran escala. Esto es especialmente desafiante para los formatos portátiles e implantables, donde las expectativas de confiabilidad son mayores y la tolerancia al fallo es mínima. Las vías regulatorias pueden extender los plazos de comercialización y aumentar la intensidad de capital para los desarrolladores emergentes.
Desafío: La variabilidad en costos, capacitación y reembolso limita la adopción
Las barreras de adopción siguen siendo significativas en mercados con reembolso limitado, infraestructura desigual y personal capacitado limitado. Los dispositivos avanzados de riñón artificial a menudo requieren inversión inicial en equipos, soporte de servicio y educación del paciente, lo que puede ralentizar las decisiones de adquisición. El despliegue para uso en el hogar también depende de la confianza del usuario, la preparación del cuidador y el soporte postventa confiable. En entornos de bajos ingresos, la asequibilidad de los consumibles y la dependencia de importaciones complican aún más el lanzamiento, reduciendo la velocidad de penetración en el mercado de los sistemas novedosos.
Análisis Regional
Tendencias del Mercado de Riñones Artificiales en América del Norte
América del Norte representó el 38.2% de los ingresos del mercado global de riñones artificiales en 2024. La región se beneficia de una infraestructura de diálisis madura, alta prevalencia diagnosticada de ESRD y reembolso favorable para la terapia de reemplazo renal. La demanda sigue concentrada en sistemas de diálisis externos y tecnologías de hemodiálisis, aunque las plataformas portátiles y para uso en el hogar están ganando atención a medida que los proveedores buscan reducir la carga en los centros. Las redes de atención integrada y los grandes operadores de diálisis apoyan la adquisición recurrente de membranas, bombas y sistemas de control. La fuerte presencia de Fresenius Medical Care, Baxter y Medtronic también refuerza la comercialización, cobertura de servicios y adopción clínica en hospitales, centros de diálisis y canales de atención domiciliaria.
Tendencias del Mercado de Riñones Artificiales en Asia Pacífico
Asia Pacífico representó el 27.4% de los ingresos del mercado global de riñones artificiales en 2024. El crecimiento regional está respaldado por el aumento de la incidencia de diabetes e hipertensión, la creciente concienciación sobre el cribado de la enfermedad renal crónica y la expansión de la capacidad de diálisis en China, Japón, India y el sudeste asiático. La demanda abarca tanto la adquisición liderada por hospitales como la expansión de redes privadas de diálisis, con un fuerte interés en sistemas externos rentables y componentes de filtración duraderos. Japón sigue siendo importante para las tecnologías avanzadas de membranas y equipos de cuidado renal de precisión, mientras que China apoya la demanda de volumen y la escala de fabricación nacional. La competencia en el mercado se intensifica a medida que proveedores globales y regionales apuntan a modelos de tratamiento asequibles y un acceso más amplio.
Tendencias del mercado de riñones artificiales en Europa
Europa representó el 24.1% de los ingresos del mercado global de riñones artificiales en 2024. El rendimiento regional refleja sólidos sistemas de gestión de enfermedades crónicas, rutas establecidas de atención nefrológica y un acceso relativamente amplio al reembolso de diálisis en las principales economías. La demanda es estable para equipos de hemodiálisis, membranas biocompatibles y unidades de control digital que mejoran la consistencia del tratamiento y la seguridad del paciente. Varios países también están fomentando la expansión de la diálisis en el hogar, lo que apoya la adopción de sistemas compactos y capacidades de monitoreo remoto. La intensidad competitiva sigue siendo alta porque los fabricantes multinacionales operan junto a proveedores de tecnología renal regionales establecidos y socios de distribución.
Tendencias del mercado de riñones artificiales en América Latina
América Latina capturó el 5.6% de los ingresos del mercado global de riñones artificiales en 2024. El crecimiento del mercado está impulsado por la mejora en el acceso a los servicios de diálisis, el aumento de la carga de enfermedades renales y la expansión gradual de clínicas privadas de nefrología en Brasil, México y otros mercados urbanos. Los sistemas de diálisis externos dominan porque los proveedores de atención médica priorizan plataformas probadas con soporte de servicio accesible y compatibilidad de consumibles. Las restricciones de adquisición pública y reembolso pueden presionar los precios, haciendo que la asequibilidad y la fiabilidad del mantenimiento sean criterios importantes de compra. La dependencia de importaciones sigue siendo significativa, lo que puede afectar los tiempos de entrega, los ciclos de reemplazo y la adopción de nuevas tecnologías portátiles.
Tendencias del mercado de riñones artificiales en Medio Oriente y África
Medio Oriente y África representaron el 4.7% de los ingresos del mercado global de riñones artificiales en 2024. El crecimiento está determinado por el aumento de la incidencia de complicaciones renales vinculadas a la diabetes, la inversión en infraestructura hospitalaria y la expansión gradual de centros renales especializados en países del Golfo y mercados africanos seleccionados. La demanda se concentra en sistemas de diálisis basados en centros, con los hospitales siendo el principal canal de adquisición de equipos y componentes recurrentes. La adopción de tecnologías avanzadas de riñones artificiales es más lenta debido a las restricciones presupuestarias, el reembolso desigual y el personal capacitado limitado en varios países. Aun así, los hospitales premium y las instalaciones respaldadas por el gobierno están aumentando el interés en membranas de alto rendimiento, sensores y sistemas habilitados digitalmente. Las participaciones regionales están redondeadas y suman aproximadamente el 100%.
Segmentaciones del Mercado
Paisaje Competitivo
El Mercado de Riñones Artificiales presenta una intensidad competitiva de moderada a alta, con empresas de atención renal establecidas compitiendo junto a innovadores especializados que desarrollan plataformas portátiles y bioartificiales. Los principales actores se centran en la innovación de productos en sistemas de diálisis compactos, membranas de alto rendimiento, sensores inteligentes y unidades de control habilitadas por software. La estrategia de cartera se centra en mejorar la eficiencia del tratamiento, la movilidad del paciente y la usabilidad en entornos de cuidado en el hogar. La fortaleza de la distribución sigue siendo crítica, ya que los hospitales, centros de diálisis y proveedores especializados requieren redes de servicio confiables, suministro de consumibles y soporte técnico. Las asociaciones con proveedores de atención, instituciones de investigación y desarrolladores de tecnología están dando forma a las vías de validación clínica y comercialización de dispositivos de próxima generación. Los grandes incumbentes se benefician de la base instalada, el conocimiento del reembolso y las relaciones de adquisición, mientras que las empresas más pequeñas compiten a través de diseños diferenciados e innovación de nicho. La ventaja competitiva depende cada vez más de la ejecución regulatoria, los datos clínicos, la ingeniería centrada en el paciente y la capacidad de escalar las ventas recurrentes de componentes junto con el despliegue de equipos de capital.
Análisis de Jugadores Clave
- Fresenius Medical Care
- Baxter
- Medtronic
- B. Braun
- Nipro
- Terumo
- Asahi Kasei
- AWAK
- Quanta
- Rockwell Medical
Desarrollos Recientes
- En septiembre de 2025, un equipo liderado por USC Stem Cell reportó un avance importante hacia la construcción de un riñón sintético al crear "asembloides" renales altamente maduros que combinan componentes de filtrado y concentración de orina en una estructura cultivada en laboratorio. Los investigadores dijeron que estas eran las estructuras renales más maduras y complejas cultivadas hasta ahora en el laboratorio, y enmarcaron el trabajo tanto como una mejor plataforma de modelado de enfermedades como un hito hacia un riñón sintético funcional para candidatos a trasplante. La importancia de este desarrollo radica en el hecho de que lleva la investigación de riñones artificiales más allá del hardware de diálisis de soporte y más cerca del tejido de reemplazo funcional biológico.
- En enero de 2026, UMC Utrecht comenzó las primeras pruebas de pacientes en casa en los Países Bajos del NeoKidney portátil, un riñón artificial liviano desarrollado a través de la colaboración entre UMC Utrecht, la Fundación Renal Holandesa y la empresa de tecnología médica NextKidney. La Universidad de Utrecht dijo que el estudio inscribiría a unos cincuenta pacientes para evaluar la seguridad, efectividad, facilidad de uso e impacto en la calidad de vida, con el dispositivo diseñado para uso doméstico sin las modificaciones de plomería y eléctricas requeridas por los sistemas estándar de hemodiálisis en casa. Este fue un hito notable en innovación porque movió un riñón artificial portátil del desarrollo en etapa de prototipo a pruebas en el mundo real en el hogar, con la certificación CE prevista para 2026 o 2027 si los resultados siguen siendo positivos.
- En febrero de 2025, la Universidad de Twente anunció una nueva colaboración público-privada para desarrollar un riñón artificial biohíbrido, apoyada por un subsidio de €2.1 millones durante cinco años de Health Holland y respaldada por la Fundación Renal Holandesa. El programa reúne a RegMedXB, Imec, la Universidad de Twente, la Universidad de Utrecht, UMC Utrecht y otros socios para trabajar en un riñón biohíbrido implantable de funcionamiento continuo, convirtiéndolo en uno de los avances más claros liderados por la colaboración reciente en el campo. El proyecto es especialmente significativo porque combina experiencia en tecnología de membranas, tecnología celular, ciencia de materiales y sistemas microelectromecánicos para acercar el desarrollo de riñones artificiales al uso clínico en el mundo real.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del mercado de riñones artificiales en 2024?
¿Qué está impulsando el crecimiento en el mercado de riñones artificiales?
¿Cuáles son las tendencias actuales en el mercado de riñones artificiales?
¿Qué segmento lidera el mercado de riñones artificiales por tipo de dispositivo?
¿Quiénes son los principales actores en el mercado de riñones artificiales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Riñones Artificiales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Riñones Artificiales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 2,140.60 Million → forecast year: USD 3,716.31 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Riñones Artificiales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Riñones Artificiales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Riñones Artificiales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Riñones Artificiales Market Drivers
- 3.3 Mercado de Riñones Artificiales Market Restraints & Challenges
- 3.4 Mercado de Riñones Artificiales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Riñones Artificiales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Riñones Artificiales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Riñones Artificiales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Riñones Artificiales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Riñones Artificiales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Riñones Artificiales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Riñones Artificiales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Riñones Artificiales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Riñones Artificiales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Riñones Artificiales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Riñones Artificiales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Riñones Artificiales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Riñones Artificiales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Riñones Artificiales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Riñones Artificiales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Riñones Artificiales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Riñones Artificiales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Riñones Artificiales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Riñones Artificiales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
