
Visión General del Mercado de Recolección y Diagnóstico de Fluidos Corporales:
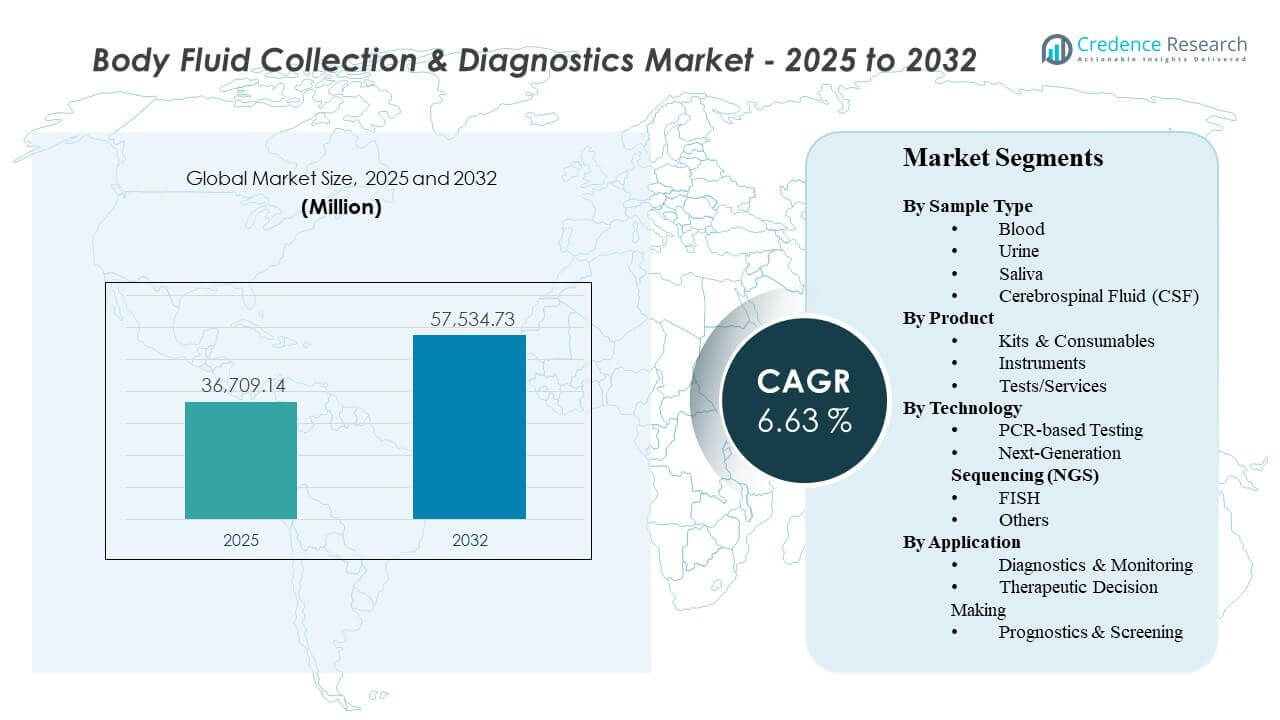
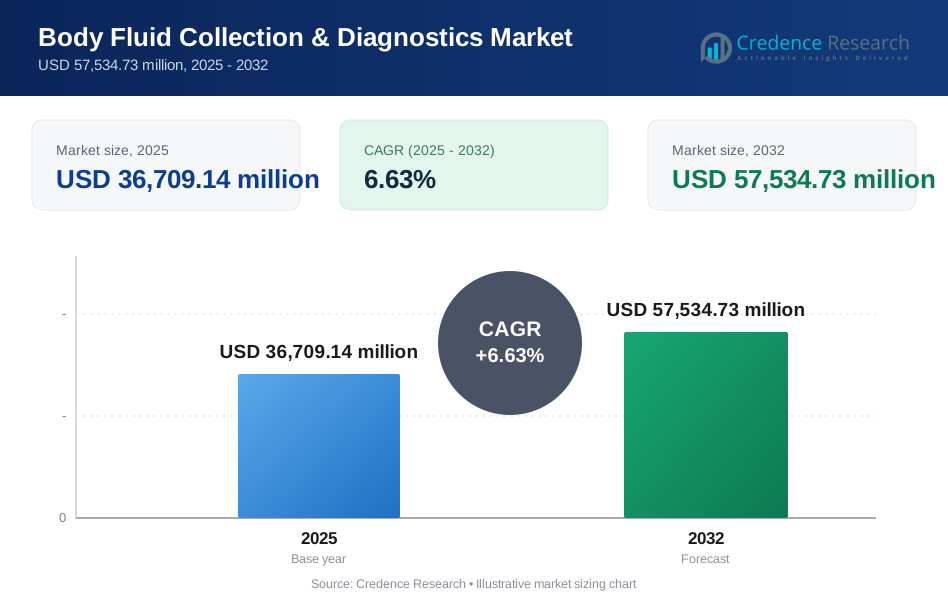
El tamaño del mercado global de Recolección y Diagnóstico de Fluidos Corporales se estimó en USD 36,709.14 millones en 2025 y se espera que alcance los USD 57,534.73 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.63% de 2025 a 2032. La demanda está siendo reforzada por el aumento en los volúmenes de pruebas diagnósticas en enfermedades infecciosas, oncología y monitoreo de enfermedades crónicas, donde las pruebas repetidas y los requisitos de tiempos de respuesta más rápidos aumentan la utilización de flujos de trabajo estandarizados de recolección y prueba. América del Norte y Europa continúan anclando los ingresos a través de redes de laboratorios maduras y adopción impulsada por reembolsos, mientras que Asia Pacífico contribuye con un crecimiento incremental a través de un acceso en expansión, desarrollos de capacidad y una mayor penetración de pruebas moleculares.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Recolección y Diagnóstico de Fluidos Corporales 2025 | USD 36,709.14 millones |
| Mercado de Recolección y Diagnóstico de Fluidos Corporales, CAGR | 6.63% |
| Tamaño del Mercado de Recolección y Diagnóstico de Fluidos Corporales 2032 | USD 57,534.73 millones |
Tendencias y Perspectivas Clave del Mercado
- La sangre representó el 74.9% de la participación (referencia del año base) dentro del uso por tipo de muestra, reflejando vías dominantes de pruebas y monitoreo de rutina.
- Los kits y consumibles representaron el 66.8% de la participación (referencia del año base), apoyados por la adquisición recurrente y flujos de trabajo estandarizados en los laboratorios.
- Las pruebas basadas en PCR mantuvieron el 56.6% de la participación (referencia del año base), sostenidas por su rapidez, escalabilidad y amplio ajuste clínico para la detección dirigida.
- El diagnóstico y monitoreo contribuyeron con el 42.3% de la participación (referencia del año base) ya que la gestión continua de pacientes aumenta la frecuencia de pruebas repetidas.
- Asia Pacífico está asociada con la expansión regional más rápida en el seguimiento de perspectivas referenciadas, apoyada por la aceleración de desarrollos de capacidad diagnóstica, mayor acceso a pruebas y creciente adopción de flujos de trabajo moleculares avanzados.
Análisis de Segmentos
La demanda del Mercado de Recolección y Diagnóstico de Fluidos Corporales se concentra en flujos de trabajo de alto rendimiento donde la recolección, preparación y prueba de muestras deben seguir siendo confiables, rápidas y estandarizadas en entornos clínicos. Las pruebas lideradas por sangre continúan dominando porque el cribado de rutina, el monitoreo de enfermedades crónicas y la amplia compatibilidad con ensayos moleculares mantienen los volúmenes estructuralmente altos. La preferencia de los proveedores por tiempos de respuesta predecibles y menos errores preanalíticos respalda el uso generalizado de consumibles estandarizados y protocolos validados.
La adopción de tecnología sigue anclada en la PCR para necesidades de detección específicas en enfermedades infecciosas y paneles seleccionados de oncología, respaldada por instrumentación madura, procedimientos operativos claros y un rendimiento constante en entornos de laboratorio de rutina. Al mismo tiempo, los enfoques basados en secuenciación se expanden donde se requiere un perfilado integral y profundidad de biomarcadores, particularmente en oncología y caracterización de enfermedades complejas. La mezcla de aplicaciones refleja cada vez más un cambio hacia el monitoreo continuo y decisiones alineadas con la terapia, donde la frecuencia de las pruebas y la utilidad clínica están estrechamente vinculadas a las vías de atención.
Perspectivas sobre el Tipo de Muestra
La sangre representó la mayor participación con un 74.9% en 2024. El muestreo de sangre lidera porque la sangre apoya los diagnósticos de rutina en múltiples áreas de enfermedades y está integrada en vías estandarizadas de recolección y procesamiento en laboratorio. La amplia compatibilidad con ensayos moleculares y flujos de trabajo de biomarcadores aumenta la utilidad clínica tanto en entornos agudos como crónicos. La alta repetición de pruebas para monitoreo y seguimiento sostiene el volumen, reforzando la sangre como el tipo de muestra principal en la mayoría de los menús de laboratorio.
Perspectivas del Producto
Los Kits y Consumibles representaron la mayor participación con un 66.8% en 2024. Los kits y consumibles lideran porque la compra recurrente se alinea con un alto rendimiento de pruebas y ciclos de reposición rutinarios en laboratorios y hospitales. Los kits pre-validados estandarizan los flujos de trabajo y reducen la variabilidad entre operadores, mejorando la eficiencia operativa. La consolidación de la cadena de suministro y la contratación de proveedores preferidos apoyan aún más la concentración del volumen de consumibles en grandes redes de laboratorios.
Perspectivas Tecnológicas
Las Pruebas basadas en PCR representaron la mayor participación con un 56.6% en 2024. La adopción de PCR sigue siendo la más alta porque la PCR proporciona una rápida respuesta, un rendimiento escalable y un fuerte ajuste para los requisitos de detección específica. Las bases de instalación maduras y el personal capacitado reducen la fricción operativa para el despliegue de PCR en laboratorios descentralizados y centralizados. La demanda continua de pruebas moleculares de rutina confiables sostiene a la PCR como la modalidad principal en muchos flujos de trabajo de diagnóstico.
Perspectivas de Aplicación
Los Diagnósticos y Monitoreo representaron la mayor participación con un 42.3% en 2024. Los diagnósticos y el monitoreo lideran porque las pruebas repetidas están integradas en el manejo de enfermedades crónicas, el seguimiento de la respuesta al tratamiento y los protocolos de seguimiento. Las vías clínicas favorecen los intervalos de prueba estandarizados, apoyando una demanda constante de servicios de recolección y diagnóstico. La expansión del monitoreo de biomarcadores y la gestión longitudinal del paciente refuerzan aún más este segmento de aplicación.
Impulsores del Mercado de Recolección y Diagnóstico de Fluidos Corporales
Expansión de los volúmenes de pruebas rutinarias en enfermedades infecciosas y crónicas
El crecimiento del mercado de Recolección y Diagnóstico de Fluidos Corporales está respaldado por el aumento en la utilización de diagnósticos en enfermedades infecciosas y condiciones crónicas que requieren monitoreo repetido. La demanda de pruebas rutinarias incrementa la necesidad de flujos de trabajo de recolección estandarizados que reduzcan la variabilidad preanalítica. Los hospitales y laboratorios priorizan la fiabilidad y el rendimiento para gestionar la creciente carga de muestras. La mayor frecuencia de pruebas fortalece la demanda recurrente de consumibles y flujos de trabajo moleculares rutinarios. Esto también impulsa a los proveedores a optimizar los pasos de flebotomía, transporte y procesamiento de muestras para evitar cuellos de botella en volúmenes máximos.
- Por ejemplo, Roche informó que sus sistemas cobas 6800/8800 pueden generar hasta 96 resultados en aproximadamente 3 horas, con un rendimiento total de 1,440 resultados por 24 horas en el cobas 6800 y 4,128 resultados por 24 horas en el cobas 8800, demostrando cómo las pruebas rutinarias de alto volumen dependen de flujos de trabajo estandarizados y escalables.
Adopción más amplia de diagnósticos moleculares en flujos de trabajo clínicos
Los caminos clínicos incorporan cada vez más métodos moleculares para una detección más rápida, mejor sensibilidad y análisis dirigido, apoyando la demanda sostenida de soluciones de recolección y diagnóstico. La PCR sigue siendo el pilar de muchos flujos de trabajo moleculares rutinarios debido a su velocidad y escalabilidad. La expansión de las pruebas moleculares aumenta los requisitos para la preparación de muestras validada y flujos de trabajo estandarizados basados en kits. El cambio hacia la adopción molecular refuerza la inversión en instrumentos, reactivos y optimización de flujos de trabajo. A medida que las pruebas se expanden más allá de los laboratorios de referencia, la facilidad de uso y la interoperabilidad con los sistemas LIS/LIMS se convierten en criterios de compra más sólidos.
- Por ejemplo, Cepheid afirma que su plataforma GeneXpert admite más de 20 pruebas autorizadas o aprobadas por la FDA, entrega la mayoría de los resultados de PCR en menos de 1 hora y está disponible en configuraciones de 2 a 80 módulos con capacidades de interfaz LIS y EMR, destacando por qué la adopción molecular descentralizada favorece sistemas escalables e interoperables.
Crecimiento de la toma de decisiones y monitoreo guiados por biomarcadores
Las decisiones terapéuticas y los caminos de monitoreo dependen cada vez más de biomarcadores que requieren una recolección de muestras confiable y diagnósticos validados. La oncología y otras condiciones complejas impulsan un mayor uso de enfoques de pruebas avanzadas donde el valor clínico de un perfil detallado es mayor. El uso de biomarcadores apoya ciclos de pruebas repetidas a lo largo de los viajes del paciente, aumentando el volumen total de pruebas. Esta dinámica beneficia tanto a los flujos de trabajo impulsados por consumibles como a las ofertas de diagnóstico basadas en servicios. También aumenta la demanda de controles de integridad de muestras de mayor calidad para asegurar la comparabilidad a lo largo de resultados longitudinales.
Ampliación de la capacidad de los laboratorios e iniciativas de estandarización de flujos de trabajo
Los sistemas de salud expanden la capacidad de los laboratorios y estandarizan los procedimientos operativos para reducir el tiempo de respuesta y mejorar la consistencia entre sitios. Las redes de laboratorios consolidadas adoptan kits y protocolos armonizados para gestionar la calidad y la eficiencia de adquisición. La estandarización reduce la fricción operativa, apoya el rendimiento repetible y mejora la economía de escala. Estos cambios refuerzan la demanda de flujos de trabajo integrados en dispositivos de recolección, consumibles, instrumentos y servicios de pruebas. Paralelamente, la automatización y la adquisición centralizada ayudan a reducir los costos unitarios mientras mejoran la consistencia en redes de laboratorios multisite.
Desafíos del Mercado de Recolección y Diagnóstico de Fluidos Corporales
Los participantes del mercado de recolección y diagnóstico de fluidos corporales enfrentan variabilidad en la cobertura de reembolsos y las directrices de pruebas a través de geografías y aplicaciones, lo que puede ralentizar la adopción de nuevos ensayos y modalidades avanzadas. La presión sobre los precios en mercados maduros aumenta la necesidad de eficiencia, diferenciación y evidencia basada en el valor que respalde la utilización continua. Las limitaciones operativas, como la escasez de personal y las necesidades de capacitación, pueden limitar el ritmo de expansión del flujo de trabajo molecular en algunos entornos.
Los riesgos de calidad y consistencia siguen siendo significativos en los pasos pre-analíticos, donde la manipulación, transporte y procesamiento de muestras pueden influir en los resultados y las tasas de re-prueba. Las interrupciones en la cadena de suministro de reactivos y consumibles críticos pueden crear inestabilidad en el flujo de trabajo y restricciones de inventario. Los desafíos de integración de datos entre instrumentos, sistemas de información de laboratorio y canales de reporte pueden ralentizar la modernización completa del flujo de trabajo, especialmente en entornos de proveedores fragmentados.
- Por ejemplo, BD afirma que sus tubos de recolección de sangre Vacutainer Barricor se centrifugan óptimamente a 4,000 RCF durante 3 minutos, en comparación con un mínimo de 1,800 RCF durante 10 minutos, mientras que Sysmex informa que Caresphere XQC recibe datos IQC de aproximadamente 13,000 analizadores en todo el mundo y apoya grupos de pares de hasta 1,500 analizadores con resultados disponibles en minutos, ilustrando cómo los proveedores están utilizando ganancias medibles en flujo de trabajo y conectividad para abordar las brechas de consistencia e integración.
Tendencias y Oportunidades del Mercado de Recolección y Diagnóstico de Fluidos Corporales
Las tendencias del mercado de recolección y diagnóstico de fluidos corporales incluyen una adopción más amplia de métodos de alta sensibilidad para la detección y cuantificación específicas, junto con una escalada gradual de enfoques de perfilado integral donde la necesidad clínica es más fuerte. Los flujos de trabajo relacionados con la secuenciación se expanden a medida que los costos disminuyen y la evidencia que respalda la utilidad clínica crece, especialmente en oncología y caracterización de enfermedades complejas. Los proveedores priorizan cada vez más los flujos de trabajo estandarizados que reducen la variabilidad y mejoran el tiempo de respuesta, apoyando la adopción basada en kits y caminos integrados de muestra a resultado.
Las oportunidades surgen de la expansión del acceso a pruebas en sistemas de salud en desarrollo y del cambio hacia el monitoreo longitudinal en grupos de pacientes crónicos y de alto riesgo. El crecimiento de la atención impulsada por biomarcadores respalda la demanda tanto de diagnósticos rutinarios como avanzados vinculados a la selección de tratamientos y evaluación de respuestas. Las asociaciones que integran la recolección, preparación y análisis de muestras dentro de flujos de trabajo unificados pueden mejorar la adopción al reducir la complejidad operativa y aumentar la fiabilidad.
- Por ejemplo, Natera informa que su programa de cáncer colorrectal Signatera ha generado datos en más de 2,240 pacientes, mostrando que los pacientes positivos para Signatera tenían un riesgo 35 veces mayor de recurrencia y detectaron recaídas 6 meses antes de la recurrencia, mientras que la compañía también afirma que las pruebas de MRD y el perfil genómico del tumor pueden realizarse a partir de una sola muestra para simplificar los flujos de trabajo de monitoreo longitudinal.
Perspectivas Regionales
América del Norte
Se estima que los ingresos del mercado de recolección y diagnóstico de fluidos corporales en América del Norte tendrán una participación del 43.90% en 2025, respaldados por redes de laboratorios maduras, amplia cobertura de reembolsos y alta utilización diagnóstica. La demanda se ve reforzada por la capacidad establecida de pruebas moleculares y la escala de adquisición en grandes organizaciones de proveedores y laboratorios. La innovación continua en menús de ensayos y la automatización del flujo de trabajo apoyan la adopción continua en hospitales y laboratorios de referencia.
Europa
Se estima que Europa tendrá una participación del 25.40% en 2025, reflejando un amplio acceso a servicios de diagnóstico y estándares de calidad establecidos en laboratorios clínicos. La adopción sigue siendo apoyada por vías estructuradas de detección y monitoreo, junto con la modernización constante de diagnósticos moleculares y de precisión en los principales mercados. Los marcos de adquisición y los controles de costos del sistema de salud aumentan el énfasis en flujos de trabajo estandarizados y utilidad clínica demostrable.
Asia Pacífico
Se estima que Asia Pacífico tendrá una participación del 23.10% en 2025, sustentada por el acceso en expansión a servicios de diagnóstico, desarrollos de capacidad y una creciente penetración de pruebas moleculares. El crecimiento es apoyado por el aumento de la inversión en salud, iniciativas de salud pública y una mayor disponibilidad de diagnósticos avanzados en grandes centros de población. La trayectoria regional se alinea con una expansión más rápida en comparación con los mercados maduros a medida que la infraestructura y el volumen de pruebas escalan.
América Latina
Se estima que América Latina tendrá una participación del 4.80% en 2025, con la demanda impulsada por la mejora del acceso a laboratorios, la modernización gradual de la capacidad diagnóstica y una mayor demanda de pruebas en los principales centros de salud urbanos. El crecimiento depende de la expansión de la capacidad de adquisición, el fortalecimiento de las cadenas de suministro y la adopción más amplia de flujos de trabajo estandarizados. Las iniciativas público-privadas y la expansión de laboratorios de referencia pueden aumentar aún más la disponibilidad de pruebas con el tiempo.
Oriente Medio y África
Se estima que Oriente Medio y África tendrán una participación del 2.80% en 2025, reflejando la madurez variada de la infraestructura diagnóstica en diferentes países. El crecimiento de la demanda es apoyado por la inversión en redes hospitalarias, mejoras en laboratorios nacionales y el acceso en expansión a diagnósticos de rutina. Las tasas de adopción están influenciadas por las restricciones de adquisición, la capacidad de la fuerza laboral y el ritmo de las iniciativas de modernización de laboratorios.
Panorama Competitivo
La competencia en el mercado de recolección y diagnóstico de fluidos corporales está determinada por la cobertura integral del flujo de trabajo a través de dispositivos de recolección, preparación de muestras, desarrollo de ensayos, instrumentos e integración de datos. Las empresas se diferencian por la amplitud de los menús de pruebas, la estandarización del flujo de trabajo, el soporte de automatización y las estrategias de expansión de la base instalada que reducen la complejidad operativa para los laboratorios. Las ventajas de escala en la fabricación y distribución fortalecen la posición para la demanda recurrente de consumibles, mientras que las asociaciones y los ecosistemas de plataformas ayudan a reforzar la retención de clientes.
Thermo Fisher Scientific Inc. se centra en una cobertura amplia de portafolio que abarca instrumentos, reactivos y flujos de trabajo de diagnóstico molecular que apoyan las necesidades de laboratorios de alto rendimiento. Thermo Fisher Scientific Inc. enfatiza kits estandarizados y plataformas escalables que ayudan a los laboratorios a mantener un rendimiento consistente en diferentes sitios y operadores. Thermo Fisher Scientific Inc. continúa reforzando la integración de flujos de trabajo para mejorar el tiempo de respuesta y la fiabilidad operativa para la demanda de pruebas rutinarias y moleculares.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Thermo Fisher Scientific Inc.
- Bio-Rad Laboratories, Inc.
- Illumina, Inc.
- F. Hoffmann-La Roche Ltd.
- QIAGEN N.V.
- Becton, Dickinson and Company
- Guardant Health, Inc.
- Johnson & Johnson
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En noviembre de 2025, F. Hoffmann-La Roche Ltd. amplió su colaboración con Freenome para comercializar la tecnología de detección de cáncer basada en sangre de Freenome en mercados internacionales, al mismo tiempo que profundizó el trabajo de I+D en torno a las pruebas de cfDNA y la plataforma de secuenciación SBX de Roche.
- En julio de 2025, Thermo Fisher Scientific Inc. presentó LabLink360 y los controles de calidad Thermo Scientific MAS Max en ADLM 2025, con el lanzamiento destinado a mejorar la garantía de calidad y la eficiencia del flujo de trabajo en laboratorios clínicos y de diagnóstico.
- En junio de 2025, Illumina, Inc. anunció un acuerdo definitivo para adquirir SomaLogic y activos relacionados por $350 millones en efectivo más hitos potenciales, afirmando que el acuerdo fortalecería su estrategia de proteómica y multiómica para el descubrimiento de biomarcadores y el perfilado de enfermedades.
- En enero de 2025, Bio-Rad Laboratories, Inc. participó en la financiación de la Serie C de $105 millones de Geneoscopy, y la compañía dijo que la prueba de detección de cáncer colorrectal ColoSense de Geneoscopy está diseñada para su uso con la plataforma QXDx ddPCR de Bio-Rad, lo que convierte esto en una asociación y actualización de comercialización notable relacionada con diagnósticos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 36709.14 millones |
| Pronóstico de ingresos en 2032 | USD 57534.73 millones |
| Tasa de crecimiento (CAGR) | 6.63% (2025–2032) |
| Año base | 2025 |
| Periodo de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Tipo de Muestra; Producto; Tecnología; Aplicación |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Thermo Fisher Scientific Inc.; Bio-Rad Laboratories, Inc.; Illumina, Inc.; F. Hoffmann-La Roche Ltd.; QIAGEN N.V.; Becton, Dickinson and Company; Guardant Health, Inc.; Johnson & Johnson |
| Número de Páginas | 335 |
Segmentación
Tipo de Muestra
- Sangre
- Orina
- Saliva
- Líquido Cefalorraquídeo (LCR)
Producto
- Kits y Consumibles
- Instrumentos
- Pruebas/Servicios
Tecnología
- Pruebas basadas en PCR
- Secuenciación de Nueva Generación (NGS)
- Hibridación fluorescente in situ (FISH)
- Otros
Aplicación
- Diagnóstico & Monitoreo
- Toma de Decisiones Terapéuticas
- Pronósticos & Detección
Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de Recolección y Diagnóstico de Fluidos Corporales en 2025?
¿Cuál es el tamaño del mercado pronosticado para 2032?
¿Cuál es la CAGR esperada para 2025–2032?
¿Cuál segmento es el más grande en el mercado de recolección de fluidos corporales y diagnósticos?
¿Cuáles son los factores clave de crecimiento para el mercado de recolección y diagnóstico de fluidos corporales?
¿Qué región lidera el mercado de recolección de fluidos corporales y diagnósticos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recolección y Diagnóstico de Fluidos Corporales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 36,709.14 million → 2032: USD 57,534.73 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Drivers
- 3.3 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Restraints & Challenges
- 3.4 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recolección y Diagnóstico de Fluidos Corporales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recolección y Diagnóstico de Fluidos Corporales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recolección y Diagnóstico de Fluidos Corporales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recolección y Diagnóstico de Fluidos Corporales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recolección y Diagnóstico de Fluidos Corporales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recolección y Diagnóstico de Fluidos Corporales Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recolección y Diagnóstico de Fluidos Corporales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recolección y Diagnóstico de Fluidos Corporales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recolección y Diagnóstico de Fluidos Corporales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recolección y Diagnóstico de Fluidos Corporales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recolección y Diagnóstico de Fluidos Corporales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recolección y Diagnóstico de Fluidos Corporales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recolección y Diagnóstico de Fluidos Corporales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recolección y Diagnóstico de Fluidos Corporales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recolección y Diagnóstico de Fluidos Corporales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recolección y Diagnóstico de Fluidos Corporales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recolección y Diagnóstico de Fluidos Corporales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
