
Visión General del Mercado
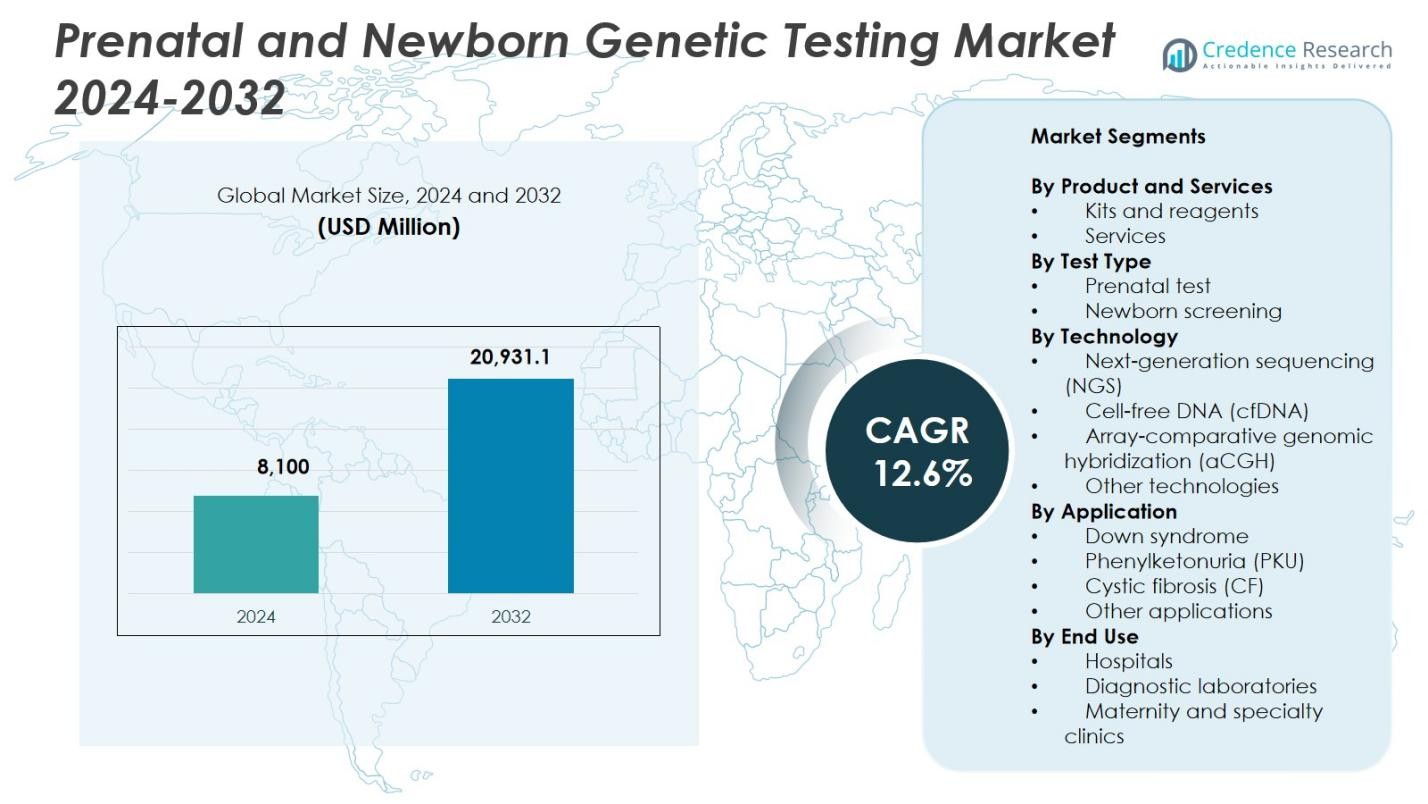
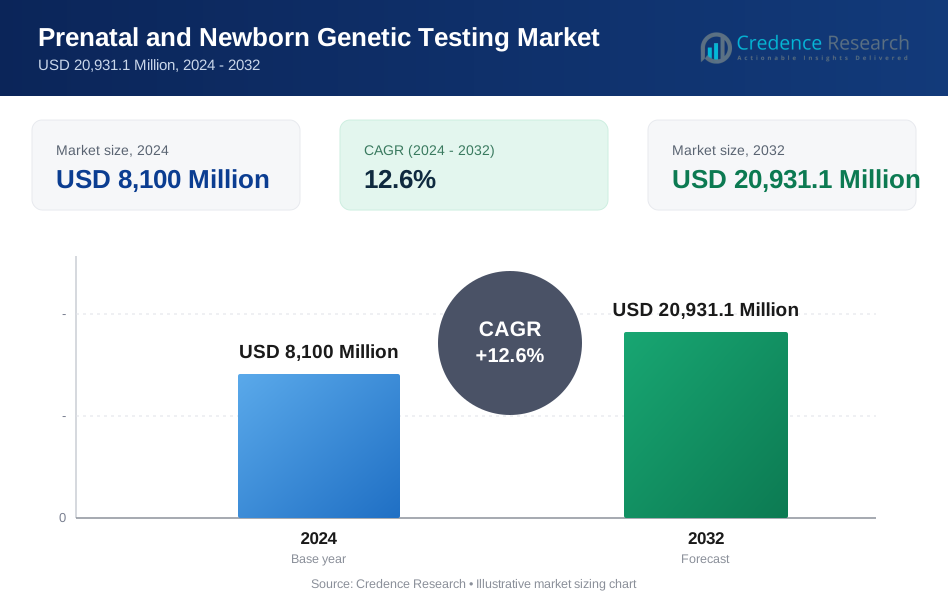
El tamaño del mercado de pruebas genéticas prenatales y de recién nacidos se valoró en USD 8,100 millones en 2024 y se anticipa que alcanzará USD 20,931.1 millones para 2032, con un CAGR del 12.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos 2024 | USD 8,100 millones |
| Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos, CAGR | 12.6% |
| Tamaño del Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos 2032 | USD 20,931.1 millones |
El mercado de pruebas genéticas prenatales y de recién nacidos cuenta con actores líderes como Illumina, Agilent, Eurofins, BGI Group, Fulgent Genetics, BillionToOne, Centogene, Genes2Me, Genelab (Clevergene) y Aetna, todos contribuyendo a los avances en pruebas de cfDNA, plataformas de secuenciación y paneles de cribado neonatal. Estas empresas continúan expandiendo las capacidades tecnológicas y fortaleciendo las redes de servicios globales para satisfacer la creciente demanda clínica. América del Norte lideró el mercado de pruebas genéticas prenatales y de recién nacidos con una participación del 41.6% en 2024, respaldada por una fuerte adopción de NIPT y una infraestructura genómica robusta, mientras que Europa y Asia-Pacífico siguieron como regiones principales con una creciente integración de soluciones avanzadas de pruebas prenatales y de recién nacidos.
Perspectivas del Mercado
- El mercado de pruebas genéticas prenatales y de recién nacidos alcanzó USD 8,100 millones en 2024 y crecerá a USD 20,931.1 con un CAGR del 12.6% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente adopción de NIPT, el aumento de la incidencia de trastornos genéticos y la fuerte demanda de evaluación temprana de riesgos, con los servicios manteniendo una participación del segmento del 61.4%.
- Las tendencias clave incluyen la rápida expansión de las pruebas basadas en cfDNA, la adopción más amplia del cribado de portadores y la integración de la interpretación genómica habilitada por IA en los flujos de trabajo clínicos.
- Actores líderes como Illumina, Eurofins, Agilent, BGI Group y Fulgent Genetics fortalecen la presencia en el mercado a través de la innovación tecnológica, asociaciones y carteras ampliadas de cribado neonatal.
- América del Norte lideró con una participación regional del 41.6%, seguida por Europa con un 29.4% y Asia-Pacífico con un 22.8%, mientras que regiones como América Latina y Medio Oriente y África muestran una creciente demanda a pesar de las restricciones de infraestructura y asequibilidad.
 Análisis de Segmentación del Mercado:
Por Producto y Servicios:
El mercado de pruebas genéticas prenatales y de recién nacidos muestra un fuerte dominio de servicios, que representaron un 61.4% de participación en 2024, impulsado por la creciente adopción de pruebas diagnósticas avanzadas proporcionadas a través de laboratorios clínicos y redes hospitalarias. Aunque los kits y reactivos continúan ganando tracción para flujos de trabajo descentralizados, los modelos basados en servicios se expanden más rápido debido a la creciente demanda de pruebas no invasivas, tiempos de respuesta rápidos y asesoramiento genético integrado. El auge de las plataformas genómicas de alto rendimiento y la expansión del apoyo al reembolso aceleran aún más la utilización de servicios, posicionando a este segmento como el principal contribuyente de ingresos en mercados desarrollados y emergentes.
- Por ejemplo, Labcorp proporciona MaterniT 21 PLUS, una prueba prenatal no invasiva que utiliza secuenciación masivamente paralela para analizar regiones cromosómicas en busca de trisomías 21, 18, 13, aneuploidías de cromosomas sexuales y microdeleciones selectas, con resultados típicamente en 3-5 días.
Por Tipo de Prueba:
El segmento de pruebas prenatales lideró el mercado de pruebas genéticas prenatales y de recién nacidos con un 58.7% de participación en 2024, respaldado por la creciente preferencia por las pruebas prenatales no invasivas (NIPT), la detección temprana de anomalías cromosómicas y el aumento de la edad materna en todo el mundo. La mayor precisión en la detección de aneuploidías fetales y la expansión de las guías clínicas que recomiendan el cribado prenatal refuerzan el crecimiento del segmento. El cribado de recién nacidos sigue siendo esencial para la identificación de trastornos metabólicos y genéticos, pero las pruebas prenatales continúan dominando debido al avance tecnológico, la mayor aceptación clínica y el creciente cambio hacia la evaluación temprana de riesgos para guiar las decisiones de manejo del embarazo.
- Por ejemplo, Natera lanzó Fetal Focus en agosto de 2025, un cribado NIPT de fetos para condiciones hereditarias como la fibrosis quística mediante análisis de sangre materna. Los datos tempranos del ensayo EXPAND (n=101) mostraron un 91% de sensibilidad, detectando los 5 casos de variantes homocigotas.
Por Tecnología:
El segmento de tecnología de ADN libre de células (cfDNA) dominó el mercado de pruebas genéticas prenatales y de recién nacidos con un 46.3% de participación en 2024, impulsado por su alta sensibilidad, naturaleza no invasiva y capacidad para detectar con precisión anomalías cromosómicas fetales a partir de sangre materna. La rápida adopción de cfDNA refleja la confianza de los clínicos, la expansión de la cobertura de reembolso y la creciente disponibilidad de paneles NIPT avanzados. La secuenciación de nueva generación (NGS) también muestra un fuerte crecimiento debido a su utilidad en el diagnóstico de enfermedades raras y el perfilado genómico expandido. Sin embargo, cfDNA sigue siendo la opción líder debido a la seguridad del paciente, el riesgo mínimo del procedimiento y el sólido rendimiento clínico en diversas poblaciones.
Principales Impulsores del Crecimiento
Expansión de la Adopción de Pruebas Prenatales No Invasivas (NIPT)
La creciente preferencia global por las pruebas prenatales no invasivas acelera significativamente el crecimiento en el mercado de pruebas genéticas prenatales y de recién nacidos. NIPT permite la detección temprana y altamente precisa de anomalías cromosómicas utilizando sangre materna, eliminando los riesgos asociados con procedimientos invasivos. El aumento de la concienciación entre los futuros padres, la mejora de la sensibilidad de las pruebas y la mayor disponibilidad de plataformas basadas en cfDNA continúan elevando la demanda. Los proveedores de atención médica integran cada vez más NIPT en el cuidado prenatal de rutina, y la expansión de la cobertura de reembolso fortalece la adopción tanto en regiones desarrolladas como emergentes, impulsando la expansión sostenida del mercado.
- Por ejemplo, Natera introdujo una prueba NIPT de RhD fetal basada en cfDNA para ayudar a los médicos de obstetricia y ginecología en medio de una escasez nacional de terapia de inmunoglobulina Rho(D).
Aumento de la Incidencia de Trastornos Genéticos y Congénitos
El aumento de casos de anomalías cromosómicas, trastornos metabólicos y condiciones hereditarias contribuye significativamente al crecimiento del mercado. El incremento de la edad materna, los factores de riesgo ambientales y los cambios en el estilo de vida a nivel mundial han aumentado la prevalencia de trastornos genéticos fetales, impulsando la necesidad de tecnologías de detección temprana. Los gobiernos y organismos de salud promueven programas de cribado neonatal como parte de las políticas nacionales de salud, ampliando aún más el acceso a las pruebas. Las mejoras continuas en las tecnologías genómicas, junto con el impulso clínico para el diagnóstico e intervención temprana, refuerzan la demanda de soluciones integrales de pruebas genéticas prenatales y neonatales.
- Por ejemplo, la pantalla prenatal Prequel de Myriad Genetics con tecnología AMPLIFY permite obtener resultados confiables de pruebas prenatales no invasivas tan pronto como a las ocho semanas de gestación.
Avances en Tecnologías Genómicas y Precisión de Pruebas
La innovación tecnológica juega un papel central en la expansión del Mercado de Pruebas Genéticas Prenatales y Neonatales. La secuenciación de alto rendimiento, los ensayos refinados de cfDNA, las mejoras en los procesos bioinformáticos y las plataformas avanzadas de microarrays mejoran la precisión, velocidad y confiabilidad clínica de las pruebas. Estas innovaciones permiten a los clínicos detectar un espectro más amplio de anomalías genéticas con mayor precisión. La integración de análisis impulsados por IA y la automatización también reducen el tiempo de respuesta y la complejidad operativa, permitiendo a los laboratorios gestionar mayores volúmenes de pruebas. A medida que la tecnología se vuelve más accesible y rentable, la adopción se acelera en los ecosistemas de salud a nivel mundial.
Tendencias Clave y Oportunidades
Creciente Cambio Hacia el Cuidado Materno-Fetal Personalizado
Una tendencia significativa que está moldeando el mercado es el movimiento hacia modelos de atención personalizada impulsados por la genómica. Los futuros padres buscan cada vez más evaluaciones de riesgo personalizadas, lo que lleva a los proveedores a adoptar cribados ampliados de portadores, paneles de genes específicos y perfiles integrados de salud materna. Este cambio abre oportunidades para las empresas que ofrecen diagnósticos de precisión y herramientas de interpretación genómica habilitadas por IA. Con los sistemas de salud priorizando la gestión individualizada del embarazo, crece la demanda de pruebas que proporcionen información integral, no solo para trastornos cromosómicos, sino también para predisposiciones hereditarias que influyen en la salud a largo plazo del recién nacido.
- Por ejemplo, CentoScreen de CENTOGENE ofrece cribado ampliado de portadores con ≥99% de cobertura de 332 genes para enfermedades autosómicas recesivas y ligadas al cromosoma X, ofrecido en formatos solo, emparejado o dúo para evaluar a las parejas antes o durante el embarazo.
Expansión de Programas de Cribado en Mercados Emergentes
Las economías emergentes presentan oportunidades de crecimiento sustanciales a medida que los gobiernos fortalecen la infraestructura de salud pública e implementan programas nacionales de cribado prenatal y neonatal. El aumento de la cobertura de seguros, el incremento del gasto en salud y la mejora de las redes de laboratorios de diagnóstico apoyan un acceso más amplio a pruebas genéticas avanzadas. Las empresas que se expanden en Asia-Pacífico, América Latina y Oriente Medio se benefician de la creciente conciencia sobre la salud materno-fetal y el aumento de las tasas de natalidad. Las colaboraciones estratégicas, la fabricación local y las ofertas de pruebas asequibles aceleran aún más la adopción, posicionando a estas regiones como mercados de alto potencial para la expansión a largo plazo.
- Por ejemplo, MGI Tech se asoció con Genos Médica en México para implementar el secuenciador genético de ultra alto rendimiento DNBSEQ-T7 y el sistema automatizado de preparación de muestras MGISP-960, permitiendo flujos de trabajo más rápidos para pruebas genéticas ante la creciente necesidad de diagnósticos de enfermedades hereditarias.
Desafíos Clave
Altos Costos de Pruebas y Accesibilidad Limitada a Reembolsos
A pesar del progreso tecnológico, las barreras de costo siguen siendo un desafío significativo en el Mercado de Pruebas Genéticas Prenatales y Neonatales. Los altos precios de las pruebas NIPT, basadas en secuenciación, y los paneles especializados de cribado neonatal a menudo limitan su adopción en regiones con estructuras de reembolso insuficientes. Muchos sistemas de salud todavía clasifican las pruebas genéticas avanzadas como opcionales, creando cargas financieras para las familias. La financiación limitada en mercados en desarrollo restringe aún más la adopción. Abordar la asequibilidad, expandir la cobertura de seguros e introducir modelos de precios escalonados son cruciales para desbloquear una penetración de mercado más amplia.
Preocupaciones Éticas, Legales y de Privacidad de Datos
Las consideraciones éticas, las complejidades regulatorias y las preocupaciones sobre la privacidad de los datos continúan obstaculizando el crecimiento del mercado. Las pruebas genéticas plantean preguntas sensibles sobre el consentimiento informado, el posible uso indebido de la información genética y la toma de decisiones prenatales. La variabilidad en los marcos regulatorios globales complica el cumplimiento para los proveedores de pruebas, especialmente en lo que respecta al almacenamiento de datos genómicos y la transferencia de datos transfronteriza. La aprensión pública sobre la discriminación genética también afecta la adopción. Fortalecer las directrices éticas, mejorar la transparencia e implementar sistemas de gestión de datos seguros son esenciales para abordar estas preocupaciones y mantener la confianza en los servicios de pruebas genéticas.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Pruebas Genéticas Prenatales y Neonatales con una participación del 41.6% en 2024, impulsada por la fuerte adopción de NIPT, infraestructura genómica avanzada y alto gasto en atención médica. La región se beneficia de la amplia disponibilidad de pruebas cfDNA, una cobertura de seguros robusta y la presencia de importantes actores de la industria que ofrecen tecnologías de secuenciación de vanguardia. La expansión de los mandatos de cribado neonatal en Estados Unidos y Canadá fortalece aún más la demanda. El creciente énfasis en el diagnóstico temprano, la innovación continua de productos y la creciente conciencia entre los futuros padres continúan posicionando a América del Norte como el principal contribuyente de ingresos durante todo el período de pronóstico.
Europa
Europa representó una participación del 29.4% en 2024, respaldada por programas de cribado prenatal bien establecidos, políticas gubernamentales sólidas y la rápida integración de pruebas genómicas en la atención materna. Países como Alemania, Francia y el Reino Unido demuestran una alta adopción de NIPT debido a marcos de reembolso favorables y respaldos de guías clínicas. La expansión de las iniciativas nacionales de cribado neonatal y la inversión en medicina genómica impulsan aún más el crecimiento del mercado. El aumento de las colaboraciones de I+D, la armonización regulatoria bajo IVDR y la creciente demanda de flujos de trabajo de secuenciación avanzada refuerzan el creciente papel de Europa en dar forma a la adopción clínica en toda la región.
Asia-Pacífico
Asia-Pacífico tuvo una participación del 22.8% en 2024, emergiendo como la región de más rápido crecimiento debido al aumento de las tasas de natalidad, el incremento del gasto en salud y la creciente conciencia sobre los trastornos genéticos. China, India, Japón y Corea del Sur muestran una rápida adopción de NIPT y cribado neonatal a medida que se fortalece la infraestructura sanitaria y mejora la asequibilidad de las pruebas. Las iniciativas genómicas respaldadas por el gobierno y las asociaciones público-privadas aceleran la penetración tecnológica. La expansión de redes de laboratorios, el aumento de la edad materna y la introducción de soluciones de secuenciación rentables posicionan a Asia-Pacífico como un mercado de alto crecimiento con un potencial significativo a largo plazo para los proveedores de pruebas genéticas prenatales y neonatales.
América Latina
América Latina capturó una participación del 4.1% en 2024, con una expansión impulsada por la mejora en el acceso a la atención médica, la creciente conciencia sobre el diagnóstico genético temprano y la integración gradual de programas de cribado neonatal. Brasil, México y Argentina lideran la adopción, apoyados por la creciente disponibilidad de servicios de diagnóstico molecular y colaboraciones con empresas internacionales de pruebas. Las limitaciones económicas restringen la adopción generalizada de NIPT avanzados, pero la demanda sigue aumentando a medida que se expanden los modelos de pruebas asequibles y las redes de laboratorios descentralizadas. Los esfuerzos gubernamentales para fortalecer los programas de salud materna e infantil mejoran aún más la trayectoria de crecimiento de la región.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 2.1% en 2024, reflejando un mercado en desarrollo pero en constante expansión. El crecimiento es apoyado por el aumento de inversiones en la modernización de la atención médica, la creciente prevalencia de trastornos hereditarios y la creciente demanda de cribado prenatal avanzado en países como los EAU, Arabia Saudita y Sudáfrica. El acceso limitado a reembolsos y la infraestructura diagnóstica desigual siguen siendo desafíos; sin embargo, la expansión de redes de atención médica privada y las asociaciones con empresas genómicas globales mejoran el acceso a pruebas de alta calidad. La creciente conciencia sobre la detección temprana de riesgos genéticos continúa acelerando la adopción en toda la región.
Segmentaciones del Mercado:
Por Producto y Servicios
- Kits y reactivos
- Servicios
Por Tipo de Prueba
- Prueba prenatal
- Cribado neonatal
Por Tecnología
- Secuenciación de nueva generación (NGS)
- ADN libre de células (cfDNA)
- Hibridación genómica comparativa por arrays (aCGH)
- Otras tecnologías
Por Aplicación
- Síndrome de Down
- Fenilcetonuria (PKU)
- Fibrosis quística (CF)
- Otras aplicaciones
Por Uso Final
- Hospitales
- Laboratorios de diagnóstico
- Clínicas de maternidad y especializadas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de pruebas genéticas prenatales y de recién nacidos está definido por la presencia de actores clave como Illumina, Agilent, Eurofins, BGI Group, Fulgent Genetics, BillionToOne, Centogene, Genes2Me, Genelab (Clevergene) y Aetna. Estas empresas fortalecen el crecimiento del mercado a través de la innovación tecnológica continua, carteras de pruebas diversificadas y estrategias de expansión global. Las empresas líderes priorizan los avances en NIPT basados en cfDNA, plataformas de secuenciación de alto rendimiento y paneles ampliados de detección de recién nacidos para satisfacer la creciente demanda clínica. Las asociaciones estratégicas con hospitales, laboratorios de diagnóstico e instituciones de investigación mejoran la penetración en el mercado, mientras que las adquisiciones apoyan la integración de carteras y la expansión regional. Las empresas invierten cada vez más en bioinformática habilitada por IA, sistemas de informes rápidos y soluciones de pruebas rentables para mejorar la precisión y accesibilidad. El creciente énfasis en el cumplimiento normativo y las certificaciones de calidad también da forma a la competencia, ya que las empresas buscan alinearse con los estándares clínicos en evolución. El mercado sigue siendo dinámico, con la diferenciación impulsada por la innovación y la expansión de servicios guiando el posicionamiento a largo plazo.
Análisis de Jugadores Clave
- Genes2Me
- Centogene
- Eurofins
- Genelab (Clevergene)
- Illumina
- BillionToOne
- Aetna
- Agilent
- Fulgent Genetics
- BGI Group
Desarrollos Recientes
- En marzo de 2025, LaCAR MDx Technologies adquirió la división de cribado neonatal de Baebies, Inc. en los EE. UU., ampliando su cartera de cribado incluyendo la detección de enfermedades de almacenamiento lisosomal.
- En agosto de 2025, Sidra Medicine se asoció con BeginNGS para lanzar un programa de investigación de cribado neonatal basado en el genoma, con el objetivo de detectar cientos de trastornos genéticos tratables al nacer.
- En noviembre de 2025, Myriad Genetics, Inc. presentó datos actualizados en la Conferencia Anual de NSGC destacando mejoras en sus pruebas de cribado prenatal y de portadores, incluyendo FirstGene™ Prenatal Screen y Prequel® Prenatal Screen.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto y Servicio, Tipo de Prueba, Tecnología, Aplicación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción del mercado se acelerará a medida que NIPT se convierta en un componente estándar del cuidado prenatal de rutina en los sistemas de salud globales.
- Los avances en el análisis de cfDNA ampliarán la precisión de las pruebas, permitiendo la detección de una gama más amplia de anomalías genéticas fetales.
- Los programas de cribado neonatal continuarán ampliándose, impulsados por mandatos gubernamentales y un enfoque creciente en los resultados de salud en la primera infancia.
- La integración de la IA y la bioinformática mejorará la velocidad de interpretación y reducirá los errores de diagnóstico en conjuntos de datos genómicos complejos.
- Las ofertas de pruebas asequibles ampliarán el acceso en mercados emergentes, apoyando una penetración regional más rápida.
- Los paneles de recién nacidos basados en secuenciación ganarán impulso a medida que los proveedores de salud prioricen la detección temprana de trastornos metabólicos y genéticos raros.
- Las asociaciones entre empresas de diagnóstico y hospitales se intensificarán para fortalecer la entrega de servicios y el tiempo de respuesta.
- Los marcos regulatorios evolucionarán para apoyar la estandarización de pruebas, el aseguramiento de la calidad y el manejo ético de datos.
- La demanda de atención materno-fetal personalizada aumentará, impulsada por modelos de evaluación de riesgos individualizados.
- La consolidación a través de fusiones y adquisiciones aumentará a medida que las empresas busquen integración tecnológica y escalado global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pruebas genéticas prenatales y de recién nacidos, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pruebas genéticas prenatales y para recién nacidos entre 2025 y 2032?
¿Qué segmento del mercado de pruebas genéticas prenatales y de recién nacidos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pruebas genéticas prenatales y en recién nacidos?
¿Quiénes son las empresas líderes en el mercado de pruebas genéticas prenatales y de recién nacidos?
¿Qué región comandó la mayor parte del mercado de pruebas genéticas prenatales y de recién nacidos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,100 Million → 2032: USD 20,931.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Drivers
- 3.3 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Restraints & Challenges
- 3.4 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pruebas Genéticas Prenatales y de Recién Nacidos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
