
Visión General del Mercado
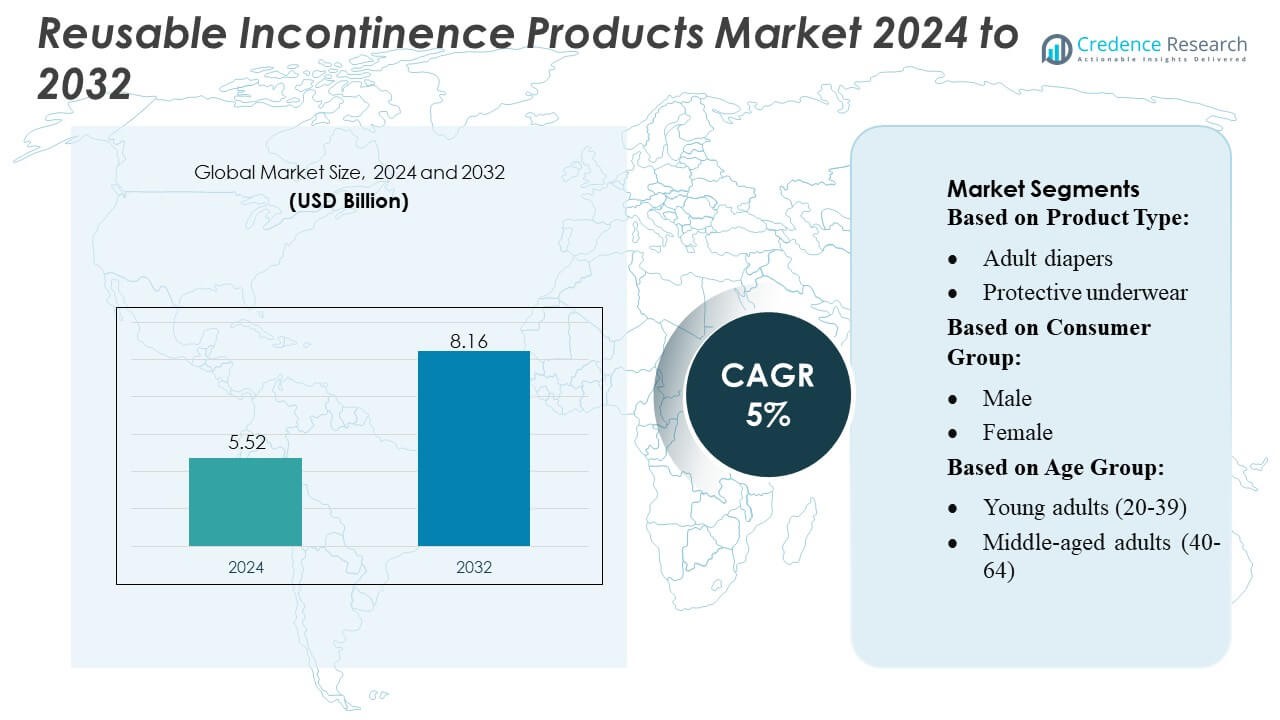
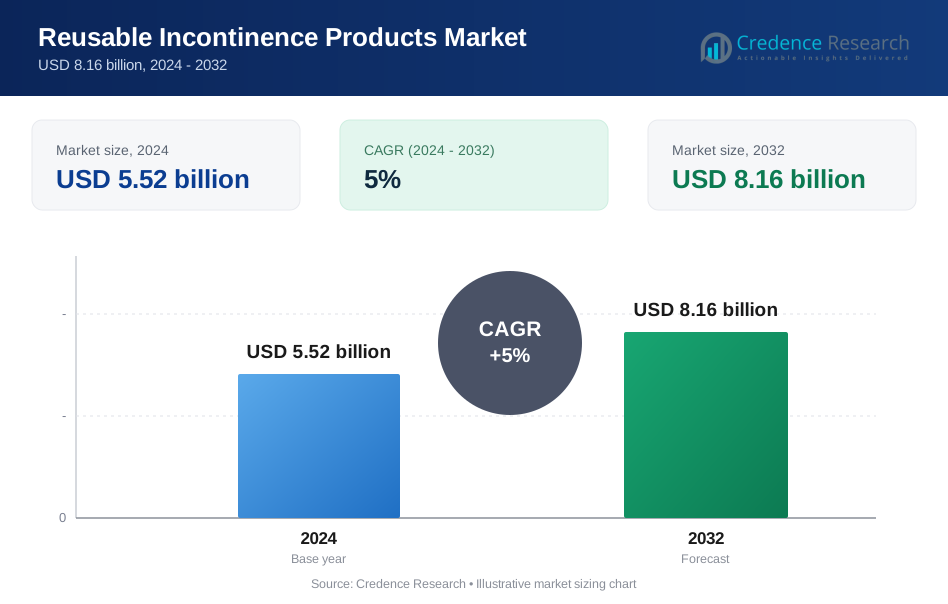
El tamaño del mercado de productos reutilizables para la incontinencia se valoró en 5.52 mil millones de USD en 2024 y se anticipa que alcanzará los 8.16 mil millones de USD para 2032, con un CAGR del 5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos Reutilizables para la Incontinencia 2024 | 5.52 Mil Millones USD |
| Mercado de Productos Reutilizables para la Incontinencia, CAGR | 5% |
| Tamaño del Mercado de Productos Reutilizables para la Incontinencia 2032 | 8.16 Mil Millones USD |
El mercado de productos reutilizables para la incontinencia está conformado por una combinación de fabricantes globales de higiene y atención médica que se centran en tecnologías absorbentes avanzadas, materiales sostenibles y características de confort mejoradas para fortalecer la adopción de productos en entornos de atención domiciliaria e institucional. Las empresas líderes expanden continuamente sus carteras con pañales lavables, ropa interior protectora y almohadillas reutilizables diseñadas para una durabilidad a largo plazo y eficiencia de costos, respaldadas por fuertes canales de distribución minorista y de comercio electrónico. Regionalmente, América del Norte lidera el mercado con aproximadamente un 32–34% de participación, impulsada por una alta conciencia, una sólida infraestructura de atención médica y una creciente adopción de soluciones de incontinencia ecológicas entre las poblaciones envejecidas y usuarios adultos activos.
Perspectivas del Mercado
- El mercado de productos reutilizables para la incontinencia fue valorado en 5.52 mil millones de USD en 2024 y se espera que alcance los 8.16 mil millones de USD para 2032 con un CAGR del 5%, respaldado por el aumento de las necesidades de manejo de la incontinencia a largo plazo y la creciente demanda de soluciones de higiene sostenibles.
- El aumento de la conciencia sobre productos reutilizables y rentables y los avances en textiles absorbentes, capas de control de olores y ajustes ergonómicos impulsan una fuerte adopción en entornos de atención domiciliaria y de salud.
- El mercado experimenta tendencias notables como el cambio hacia materiales ecológicos, la rápida expansión del comercio electrónico y la creciente demanda de ropa interior y almohadillas reutilizables específicas por género y personalizadas.
- La intensidad competitiva crece a medida que los fabricantes innovan en confort, durabilidad y lavabilidad, aunque las restricciones incluyen preocupaciones de mantenimiento, estigma asociado con la incontinencia y limitada conciencia del producto en mercados emergentes.
- América del Norte lidera con un 32–34% de participación, mientras que los pañales para adultos siguen siendo el segmento dominante con alrededor del 45–48% de participación, respaldado por un fuerte uso institucional y alta aceptación entre los mayores.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los pañales para adultos tienen la participación dominante del mercado de productos reutilizables para la incontinencia, representando casi el 45–48% de la demanda total debido a su alta absorbencia, mejoras en el confort y adecuación para la incontinencia moderada a severa. Su adopción aumenta con el crecimiento de las poblaciones de edad avanzada, mayor conciencia de soluciones de higiene reutilizables y eficiencia de costos sobre los desechables. La ropa interior protectora sigue como un subsegmento de rápido crecimiento impulsado por un mejor ajuste, diseños discretos y materiales lavables que atraen a usuarios activos. Las almohadillas y forros ganan tracción en casos de incontinencia leve, mientras que otros productos como calzoncillos y pantalones reutilizables se expanden a través de innovaciones en telas transpirables y materiales ecológicos.
- Por ejemplo, First Quality ofrece pañales para adultos bajo su propia marca y líneas de marca privada, fabricados en instalaciones como su planta de McElhattan, PA, que abarca aproximadamente 930,000 pies cuadrados, reflejando la capacidad de la empresa para producir pañales para adultos de alto volumen y alta absorbencia a gran escala.
Por Grupo de Consumidores
Las consumidoras representan el segmento líder con una participación de mercado estimada del 50-52%, respaldada por una mayor prevalencia de incontinencia por estrés y urgencia, problemas de control de la vejiga posparto y la creciente adopción de almohadillas y ropa interior reutilizables diseñadas específicamente para la comodidad anatómica. Los fabricantes de productos introducen cada vez más opciones de tela suave, control de olores y a prueba de fugas adaptadas para mujeres, fortaleciendo el dominio del segmento. La categoría masculina crece constantemente a medida que aumenta la conciencia sobre las afecciones relacionadas con la próstata y la disponibilidad de calzoncillos reutilizables específicos para cada género. Los productos unisex ganan demanda en hospitales, centros de atención a largo plazo y entornos de atención domiciliaria debido a su versatilidad, fácil ajuste y gestión simplificada de inventarios.
- Por ejemplo, el “Sleep Comfort™ Premium Overnight Underwear” de Attends está diseñado para proporcionar hasta 12 horas de protección continua utilizando un “Dry‑Lock® Containment Core”, combinado con materiales suaves, similares a la tela y transpirables para mantener la sequedad y la comodidad durante largos períodos.
Por Grupo de Edad
Los adultos mayores (65 años y más) poseen la participación de mercado dominante de aproximadamente 55-58%, impulsada por una mayor incidencia de afecciones urinarias crónicas, limitaciones de movilidad y necesidades de atención a largo plazo. Los productos de incontinencia reutilizables en este grupo se benefician de su durabilidad, ahorro de costos y mayor comodidad gracias a las tecnologías textiles modernas. Los adultos de mediana edad forman un segmento en crecimiento a medida que los factores de estilo de vida, la obesidad y los casos de recuperación postquirúrgica aumentan las ocurrencias de incontinencia leve a moderada. Los adultos jóvenes representan un grupo más pequeño pero en expansión, influenciado por las necesidades posparto, problemas pélvicos relacionados con el deporte y la preferencia por soluciones de higiene sostenibles respaldadas por productos reutilizables discretos y orientados a la moda.
Principales Impulsores del Crecimiento
Creciente Población Geriátrica
La expansión de la población geriátrica impulsa significativamente la demanda de productos de incontinencia reutilizables, ya que los adultos mayores experimentan una mayor prevalencia de afecciones urinarias crónicas, limitaciones de movilidad y problemas de control de la vejiga relacionados con la edad. Los sistemas de salud en mercados desarrollados y emergentes promueven cada vez más soluciones reutilizables porque reducen los costos a largo plazo y proporcionan una comodidad superior a través de telas transpirables y amigables con la piel. La creciente adopción en instalaciones de atención a largo plazo y atención domiciliaria fortalece la penetración en el mercado, mientras que las mejoras en la absorbencia del producto, la lavabilidad y el control de olores fomentan aún más que los adultos mayores y los cuidadores cambien de desechables a alternativas duraderas y ecoeficientes.
- Por ejemplo, la ropa interior absorbente MoliCare es lavable a 60 °C, apta para secadora y está hecha de materiales libres de biocidas, parabenos, perfumes, látex y cloruro de plata (según su reconocimiento de sostenibilidad para 2025).
Cambio Hacia la Sostenibilidad y la Eficiencia de Costos
La creciente conciencia del consumidor sobre la sostenibilidad ambiental y las crecientes preocupaciones por la generación de desechos desechables aceleran la transición hacia productos de incontinencia reutilizables. Los hogares y los proveedores de atención médica reconocen cada vez más los beneficios a largo plazo de los pañales, ropa interior y protectores lavables, que ofrecen una usabilidad extendida en comparación con los artículos de un solo uso. Los fabricantes invierten en telas ecológicas, componentes biodegradables y tecnologías de limpieza eficientes en el uso del agua, haciendo que los productos reutilizables sean más atractivos. Este enfoque en la sostenibilidad, combinado con la creciente presión regulatoria sobre los desechos de higiene desechables, fortalece el crecimiento del mercado tanto en economías desarrolladas como emergentes.
- Por ejemplo, Ontex informa que las materias primas (como SAP y plásticos no tejidos) constituyen aproximadamente el 80% de su huella total de gases de efecto invernadero (Alcance 3) a lo largo de la adquisición, producción y desechos al final de su vida útil.
Innovación de Productos y Avances en Materiales
Las mejoras continuas en la ingeniería textil, las tecnologías de absorción de humedad y el diseño ergonómico apoyan fuertemente la expansión del mercado. La disponibilidad de productos reutilizables más discretos, ligeros y cómodos—con capas a prueba de fugas, materiales que neutralizan olores y mayor absorción—aumenta la aceptación del consumidor entre adultos activos y demografías más jóvenes. Los avances en telas antimicrobianas y capas de secado rápido mejoran la higiene y la conveniencia, ampliando el uso más allá de los casos severos de incontinencia. Los fabricantes que introducen ajustes específicos de género, tallas inclusivas y diseños de moda elevan aún más la adopción en los canales de distribución minorista, comercio electrónico y atención médica.
Tendencias y Oportunidades Clave
Crecimiento de Soluciones Específicas de Género y Personalizadas
El mercado experimenta una creciente demanda de productos de incontinencia reutilizables específicos de género que ofrecen un mejor ajuste, comodidad y protección contra fugas adaptados a las diferencias anatómicas. Opciones personalizadas como cinturillas ajustables, zonas de absorción específicas y elecciones de telas premium crean una fuerte diferenciación. Las marcas también exploran tallas inclusivas, diseños elegantes y modelos híbridos que combinan capas reutilizables con almohadillas absorbentes reemplazables. Esta tendencia abre oportunidades para precios premium, mayor visibilidad minorista y mejor lealtad del consumidor, particularmente a medida que los usuarios más jóvenes y las mujeres posparto buscan soluciones discretas y cómodas a largo plazo.
- Por ejemplo, los calzoncillos unisex "Large" de Depend atienden medidas de cintura/cadera entre 35 y 49 pulgadas e incluyen características como líneas indicadoras de humedad, barreras laterales contra fugas y pestañas reutilizables (EasyGrip), que permiten un ajuste más seguro, cómodo y fácil de usar.
Expansión del Comercio Electrónico y Canales Directos al Consumidor
El comercio electrónico continúa creando grandes oportunidades de crecimiento al mejorar la accesibilidad, privacidad y asequibilidad para los usuarios que buscan productos de incontinencia reutilizables. Los modelos de suscripción, paquetes combinados y kits de prueba ayudan a los consumidores a experimentar con nuevos diseños mientras reducen las barreras de compra. Las plataformas digitales también permiten marketing dirigido, educación del usuario y herramientas de personalización que adaptan productos a necesidades individuales. El auge del comercio social y la concienciación impulsada por influencers amplían aún más el alcance, especialmente entre los adultos jóvenes que exploran opciones de higiene sostenibles. Los fabricantes que aprovechan los canales en línea experimentan un mayor reconocimiento de marca y flujos de ingresos recurrentes.
- Por ejemplo, el catálogo de productos de Cardinal Health muestra una gama completa de calzoncillos para adultos y ropa interior protectora (desde talla pequeña hasta X-Large), que instituciones y consumidores individuales pueden comprar, con bandas de tamaño que cubren medidas de cintura/cadera de 20 a 64 pulgadas.
Adopción en Entornos de Atención Médica e Institucionales
Los hospitales, hogares de ancianos y centros de rehabilitación están integrando cada vez más productos reutilizables para la incontinencia en sus sistemas de gestión de higiene debido al ahorro de costos a largo plazo y a la reducción de los requisitos de eliminación de residuos. Las instituciones se benefician de una mejor durabilidad, tamaños estandarizados y mejores resultados para la salud de la piel en comparación con los desechables. El creciente énfasis en la adquisición sostenible y la optimización del presupuesto acelera la adopción, particularmente en Europa y América del Norte. Esta tendencia crea oportunidades para contratos de gran volumen, personalización de productos para necesidades clínicas y expansión de líneas de productos reutilizables diseñadas específicamente para flujos de trabajo institucionales.
Desafíos Clave
Conciencia Limitada y Estigma en Torno a la Incontinencia
A pesar de la creciente aceptación, el estigma social en torno a la incontinencia sigue siendo una barrera importante, especialmente entre los adultos jóvenes y de mediana edad que dudan en discutir o buscar soluciones. La limitada conciencia sobre las alternativas reutilizables, los conceptos erróneos sobre la higiene y el mantenimiento, y las sensibilidades culturales reducen la adopción en varias regiones. Los esfuerzos de marketing a menudo luchan por llegar a los grupos demográficos desatendidos debido a preocupaciones de privacidad. Superar este desafío requiere campañas educativas, empaques discretos y la participación de proveedores de atención médica para normalizar los productos reutilizables y generar confianza entre los nuevos usuarios.
Requisitos de Mantenimiento y Preocupaciones de Higiene
Los productos reutilizables para la incontinencia enfrentan desafíos relacionados con el lavado, secado y mantenimiento adecuado, lo que puede disuadir a los usuarios potenciales que prefieren la conveniencia de los desechables. Las prácticas de lavado inadecuadas pueden generar preocupaciones sobre el olor, la acumulación bacteriana y la durabilidad del producto, especialmente en regiones con acceso limitado a instalaciones de lavado eficientes. Los consumidores con problemas de movilidad pueden encontrar las rutinas de limpieza engorrosas, reduciendo la adopción general. Los fabricantes deben abordar estas preocupaciones a través de telas de secado rápido, capas antimicrobianas e instrucciones de cuidado simplificadas para garantizar la usabilidad a largo plazo y el cumplimiento de la higiene.
Análisis Regional
América del Norte
América del Norte posee una participación sustancial de aproximadamente 32–34% en el mercado de productos reutilizables para la incontinencia, respaldada por una sólida infraestructura de atención médica, alta conciencia del producto y adopción generalizada entre personas mayores y usuarios de atención domiciliaria. La región se beneficia de la creciente preferencia por alternativas rentables y ecológicas a los artículos desechables para la incontinencia, particularmente en EE. UU. y Canadá, donde el comportamiento del consumidor impulsado por la sostenibilidad continúa fortaleciendo la demanda. El crecimiento se ve impulsado además por ofertas de productos avanzados que presentan telas premium, superior absorción y mayor comodidad. La creciente prevalencia de condiciones crónicas, la expansión del uso institucional y la fuerte penetración del comercio electrónico refuerzan la posición dominante del mercado de América del Norte.
Europa
Europa representa alrededor del 28–30% del mercado global, impulsada por poblaciones envejecidas, sistemas bien establecidos de atención a los ancianos y un fuerte énfasis regulatorio en soluciones de higiene sostenibles. Países como Alemania, el Reino Unido, Francia y la región nórdica muestran una alta adopción de pañales para adultos reutilizables, ropa interior y protectores debido a las crecientes preocupaciones ambientales y estructuras de reembolso favorables. Los fabricantes en Europa lideran innovaciones en textiles transpirables, diseño ergonómico y materiales absorbentes lavables que mejoran la comodidad y la asequibilidad a largo plazo. La creciente aceptación en hogares de ancianos, centros de rehabilitación y entornos de atención domiciliaria mejora aún más la expansión constante del mercado de la región.
Asia-Pacífico
Asia-Pacífico representa la región de más rápido crecimiento con aproximadamente 24–26% de participación de mercado, impulsada por el rápido envejecimiento de la población, el aumento del gasto en salud y la creciente conciencia sobre los productos de higiene reutilizables en China, Japón, India, Corea del Sur y el sudeste asiático. La expansión de la urbanización y los ingresos disponibles más altos fortalecen la adopción, particularmente entre los adultos de mediana edad que buscan soluciones rentables y duraderas. Los fabricantes locales introducen productos reutilizables asequibles con mejor ajuste y absorción, ampliando el acceso tanto en segmentos premium como de valor. La adopción institucional en hospitales y centros de atención para personas mayores, combinada con la expansión de los canales de venta minorista en línea, posiciona a Asia-Pacífico como un centro clave de crecimiento.
América Latina
América Latina posee una participación estimada del 6–7% del mercado de productos de incontinencia reutilizables, respaldada por campañas de concienciación crecientes, mejora en el acceso a la atención médica y aceptación gradual de opciones de higiene reutilizables. Países como Brasil, México y Chile lideran la demanda regional a medida que las poblaciones envejecen y los consumidores se inclinan hacia soluciones rentables para el manejo a largo plazo de la incontinencia. Las restricciones económicas fomentan la adopción de ropa interior y almohadillas lavables que reducen los gastos recurrentes. Sin embargo, la variedad limitada de productos y una adopción institucional más lenta moderan el crecimiento. La expansión de plataformas de comercio electrónico y la entrada de marcas internacionales crean oportunidades para una penetración de mercado más amplia.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 4–5% del mercado, impulsada por el aumento de inversiones en infraestructura sanitaria y la creciente demanda entre las poblaciones envejecidas en los países del Consejo de Cooperación del Golfo (CCG) y Sudáfrica. La adopción sigue siendo moderada debido a la limitada conciencia y sensibilidades culturales en torno a la incontinencia, pero la creciente aceptación de productos reutilizables en hospitales y centros de atención a largo plazo apoya una expansión gradual. Las marcas internacionales colaboran con distribuidores locales para mejorar la disponibilidad, mientras que las preocupaciones sobre la asequibilidad impulsan la demanda de soluciones duraderas y lavables. La urbanización, la mejora de las redes minoristas y los esfuerzos de concienciación dirigidos contribuyen a la trayectoria de crecimiento constante pero más lenta de la región.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Pañales para adultos
- Ropa interior protectora
Por Grupo de Consumidores:
- Hombres
- Mujeres
Por Grupo de Edad:
- Adultos jóvenes (20-39)
- Adultos de mediana edad (40-64)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de productos reutilizables para la incontinencia presenta un panorama competitivo liderado por importantes actores globales y regionales como First Quality Enterprises, Inc., Coloplast Corp, Attends Healthcare Products, Inc., Hollister Incorporated, PAUL HARTMANN AG, Ontex Group, Essity, Cardinal Health, Kimberly-Clark Corporation y ABENA A/S. El mercado de productos reutilizables para la incontinencia está conformado por empresas que se centran en la innovación de productos, la sostenibilidad y el confort mejorado del usuario. Los fabricantes invierten fuertemente en telas absorbentes avanzadas, diseños multicapa a prueba de fugas y ajustes ergonómicos que se adaptan a diversos niveles de incontinencia y grupos de consumidores variados. El mercado se vuelve cada vez más dinámico a medida que las marcas amplían sus carteras en pañales reutilizables, ropa interior protectora y almohadillas lavables diseñadas tanto para el cuidado en el hogar como para el uso institucional. El creciente énfasis en materiales ecológicos, ahorros de costos a largo plazo y estética discreta de los productos impulsa la actividad continua de I+D. Las empresas también fortalecen su presencia a través de la expansión del comercio electrónico, iniciativas de educación para cuidadores y colaboraciones estratégicas con proveedores de atención médica, posicionándose competitivamente en un mercado en rápida evolución y orientado a la sostenibilidad.
Análisis de Jugadores Clave
- First Quality Enterprises, Inc.
- Coloplast Corp
- Attends Healthcare Products, Inc.
- Hollister Incorporated
- PAUL HARTMANN AG
- Ontex Group
- Essity
- Cardinal Health
- Kimberly-Clark Corporation
- ABENA A/S
Desarrollos Recientes
- En junio de 2025, Ontex lanzó su nueva línea de productos de incontinencia iD Discreet en toda Europa para satisfacer la creciente demanda de cuidado de continencia digno y asequible a medida que la población mundial envejece. La nueva colección incluye pantalones transpirables y absorbentes para hombres y mujeres, así como almohadillas nocturnas para ambos, diseñadas para proporcionar sequedad instantánea, control de olores y una sensación casi invisible.
- En mayo de 2024, Coloplast Corp. anunció la expansión de su Portafolio Luja al introducir un catéter de nueva generación diseñado específicamente para mujeres. En comparación con el SpeediCath Compact Eve existente de Coloplast, Luja Female presenta un 28% menos de plástico y una huella de carbono reducida en un 22%.
- En abril de 2024, Medline y Consure Medical firmaron un acuerdo de distribución exclusiva para el dispositivo de manejo externo de orina masculina QiVi MEC de Consure Medical, que ayuda a prevenir CAUTI e IAD al gestionar externamente la orina masculina.
- En octubre de 2023, Unicharm lanzó las versiones revisadas de sus pantalones ultra delgados LFREE. Los pantalones desechables para adultos cuentan con tecnología de unión ultrasónica en la banda de la cintura, proporcionando un mejor ajuste, una forma menos aparente, tela suave, mayor comodidad y facilidad de uso.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Grupo de Consumidores, Grupo de Edad y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los consumidores conscientes de la sostenibilidad cambien cada vez más de soluciones desechables a reutilizables para la incontinencia.
- Los avances en textiles absorbentes y telas antimicrobianas mejorarán la comodidad, durabilidad e higiene del producto.
- La demanda aumentará entre adultos activos y consumidores más jóvenes a medida que los diseños discretos, ergonómicos y orientados a la moda se vuelvan más disponibles.
- Las instituciones de salud adoptarán más productos reutilizables para reducir los costos operativos a largo plazo y apoyar los objetivos de reducción de residuos.
- Los modelos de comercio electrónico y entrega por suscripción acelerarán la accesibilidad del producto y las compras recurrentes.
- Las opciones de ajuste personalizadas y específicas para cada género fortalecerán la satisfacción del consumidor y la lealtad al producto.
- Los fabricantes invertirán en procesos de producción ecológicos para alinearse con las regulaciones ambientales más estrictas.
- Los mercados emergentes experimentarán un crecimiento más rápido debido al aumento de la conciencia y la mejora del acceso a productos de higiene reutilizables.
- Las colaboraciones con cuidadores y profesionales médicos impulsarán una mejor educación y adopción entre los nuevos usuarios.
- La innovación en tecnologías de secado rápido, control de olores y resistencia a fugas seguirá siendo central para la diferenciación competitiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos reutilizables para la incontinencia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de incontinencia reutilizables entre 2025 y 2032?
¿Qué segmento del mercado de productos reutilizables para la incontinencia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de incontinencia reutilizables?
¿Quiénes son las empresas líderes en el mercado de productos de incontinencia reutilizables?
¿Qué región comandó la mayor parte del mercado de productos de incontinencia reutilizables en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos Reutilizables para la Incontinencia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos Reutilizables para la Incontinencia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.52 billion → 2032: USD 8.16 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos Reutilizables para la Incontinencia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos Reutilizables para la Incontinencia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos Reutilizables para la Incontinencia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos Reutilizables para la Incontinencia Market Drivers
- 3.3 Mercado de Productos Reutilizables para la Incontinencia Market Restraints & Challenges
- 3.4 Mercado de Productos Reutilizables para la Incontinencia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos Reutilizables para la Incontinencia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos Reutilizables para la Incontinencia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos Reutilizables para la Incontinencia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos Reutilizables para la Incontinencia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos Reutilizables para la Incontinencia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos Reutilizables para la Incontinencia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos Reutilizables para la Incontinencia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos Reutilizables para la Incontinencia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos Reutilizables para la Incontinencia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos Reutilizables para la Incontinencia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos Reutilizables para la Incontinencia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos Reutilizables para la Incontinencia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos Reutilizables para la Incontinencia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos Reutilizables para la Incontinencia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos Reutilizables para la Incontinencia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos Reutilizables para la Incontinencia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos Reutilizables para la Incontinencia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos Reutilizables para la Incontinencia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos Reutilizables para la Incontinencia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
