
Visión General del Mercado de Pancreatitis Aguda:
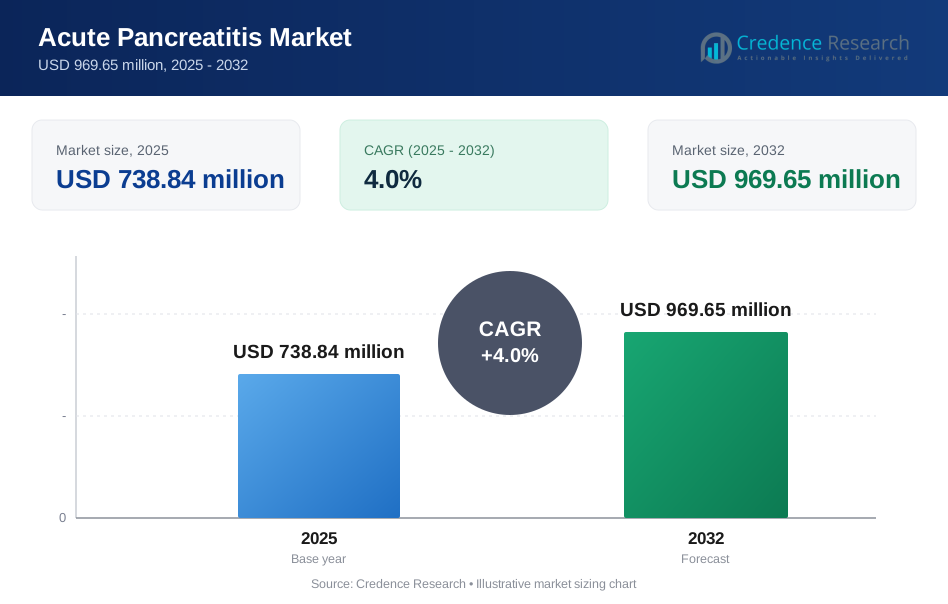
Se proyecta que el Mercado de Pancreatitis Aguda crecerá de 738.84 millones de USD en 2025 a un estimado de 969.65 millones de USD para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.0% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pancreatitis Aguda 2025 | 738.84 millones de USD |
| Mercado de Pancreatitis Aguda, CAGR | 4.0% |
| Tamaño del Mercado de Pancreatitis Aguda 2032 | 969.65 millones de USD |
El aumento de la incidencia de condiciones relacionadas con el estilo de vida impulsa un crecimiento constante dentro del Mercado de Pancreatitis Aguda. Los hospitales adoptan pruebas de diagnóstico rápidas y tomografía computarizada de alta resolución para mejorar la evaluación temprana. Los clínicos priorizan protocolos de tratamiento estructurados que apoyan la nutrición enteral temprana y reducen la progresión a la UCI. Una mayor conciencia sobre los riesgos de recurrencia fomenta el cuidado de seguimiento y la monitorización del paciente. Los desarrolladores de medicamentos exploran compuestos antiinflamatorios y terapias moduladoras de enzimas para limitar el daño tisular. Los sistemas de salud invierten en dispositivos de monitoreo avanzados para manejar presentaciones severas. Esta combinación de factores clínicos, tecnológicos y operativos fortalece el impulso del mercado.
América del Norte lidera el Mercado de Pancreatitis Aguda debido a su sólida infraestructura de atención de emergencia, alta disponibilidad de diagnóstico y redes de gastroenterología establecidas. Europa sigue con vías clínicas estandarizadas y amplio acceso a servicios de imagen y apoyo nutricional. Asia Pacífico está emergiendo rápidamente a medida que los países expanden la capacidad hospitalaria y aumentan la inversión en sistemas de atención crítica y diagnóstico. América Latina muestra una creciente demanda a través de un mejor acceso al tratamiento y una creciente prevalencia de factores de riesgo clave. Las regiones de Medio Oriente y África avanzan gradualmente con la modernización hospitalaria y una mayor disponibilidad de especialistas. Los patrones de desarrollo regional reflejan diversas etapas de madurez en la atención sanitaria y la adopción de modelos de atención basados en evidencia.

Perspectivas del Mercado de Pancreatitis Aguda:
- Se proyecta que el mercado de pancreatitis aguda crecerá de USD 738.84 millones en 2025 a USD 969.65 millones para 2032, respaldado por un CAGR del 4.0% durante el período de pronóstico.
- El aumento de casos de cálculos biliares, trastornos relacionados con el alcohol y factores de riesgo metabólicos impulsan una demanda constante de diagnósticos rápidos, imágenes tempranas y atención hospitalaria estructurada.
- La disponibilidad limitada de terapias farmacológicas específicas para la enfermedad y la alta dependencia de la gestión de apoyo siguen siendo restricciones clave en los entornos de tratamiento globales.
- América del Norte lidera debido a los sistemas avanzados de atención de emergencia y fuertes redes de especialidad, mientras que Europa sigue con vías de tratamiento estandarizadas en los principales sistemas de salud.
- Asia Pacífico está emergiendo rápidamente a medida que la capacidad hospitalaria se expande, el acceso a diagnósticos mejora y aumentan las inversiones en tecnologías de imagen y cuidados críticos.
Impulsores del Mercado de Pancreatitis Aguda:
Aumento de la Incidencia de Enfermedades de Cálculos Biliares, Consumo de Alcohol y Trastornos Metabólicos en Poblaciones Adultas
El aumento de casos de enfermedades de cálculos biliares y el abuso de alcohol incrementan las admisiones hospitalarias por inflamación pancreática. La obesidad y la hipertrigliceridemia aumentan el riesgo de episodios agudos en grupos de mediana edad. Los médicos reportan tasas de diagnóstico más altas vinculadas a trastornos del estilo de vida en áreas urbanas. El reconocimiento temprano de síntomas provoca visitas a departamentos de emergencia y atención hospitalaria. Los hospitales invierten en imágenes rápidas y pruebas de laboratorio para confirmar el diagnóstico. El mercado de pancreatitis aguda se beneficia de un flujo constante de pacientes vinculado a estas condiciones. Refleja una demanda consistente de medicamentos de apoyo y sistemas de monitoreo. Los datos de salud pública continúan mostrando una exposición persistente a estos factores de riesgo.
Expansión de Capacidades Avanzadas de Imágenes Diagnósticas y Pruebas de Biomarcadores de Laboratorio
Los hospitales adoptan escáneres CT de alta resolución y herramientas de MRI para detectar inflamación pancreática. Las pruebas rápidas de lipasa y amilasa sérica apoyan decisiones clínicas oportunas. Las guías clínicas fomentan imágenes tempranas para evaluar la gravedad y las complicaciones. Las unidades de emergencia dependen de sistemas de puntuación estructurados para la estratificación del riesgo. Esto apoya la demanda de plataformas de diagnóstico y consumibles relacionados. Los proveedores de atención médica estandarizan protocolos para reducir errores de diagnóstico y demoras. El mercado de pancreatitis aguda se beneficia de un acceso más amplio a servicios de imágenes en centros terciarios. Las mejoras diagnósticas fortalecen la planificación del tratamiento y la eficiencia del triaje de pacientes.
- Por ejemplo, Siemens Healthineers ofrece el escáner Somatom Force CT, que utiliza tecnología de fuente dual para lograr una resolución temporal de 66 milisegundos y adquisición abdominal ultrarrápida. Este rendimiento reduce los artefactos de movimiento y permite una evaluación precisa de la necrosis pancreática temprana durante el triaje de pancreatitis aguda.
Fortalecimiento de la Infraestructura de Cuidados Críticos y Adopción de Protocolos de Tratamiento Estructurados
Los casos graves requieren monitoreo intensivo y manejo de fluidos en unidades de cuidados críticos. Los hospitales expanden la capacidad de UCI para gestionar los riesgos de disfunción orgánica. Los protocolos basados en evidencia guían la resucitación con fluidos y la terapia nutricional. Equipos multidisciplinarios coordinan el apoyo de gastroenterología, cirugía y cuidados intensivos. Mejora las tasas de supervivencia en casos complicados. Los sistemas de reembolso en regiones desarrolladas apoyan las vías de tratamiento hospitalario. El mercado de pancreatitis aguda avanza con un uso más amplio de modelos de atención estandarizados. El enfoque institucional en los resultados de calidad sostiene la demanda de terapia.
- Por ejemplo, Edwards Lifesciences proporciona el sistema FloTrac, que actualiza el gasto cardíaco y la variación del volumen sistólico cada 20 segundos para guiar el manejo preciso de fluidos. Esto apoya el mantenimiento de una presión arterial media de 65 mmHg o más, un objetivo clave para prevenir complicaciones renales durante el cuidado de pancreatitis aguda grave.
Creciente Enfoque en la Investigación Clínica sobre Terapias Dirigidas y Control de la Inflamación
Los investigadores evalúan agentes antiinflamatorios e inhibidores de enzimas para reducir el daño tisular. Los ensayos clínicos exploran biológicos que apuntan a cascadas inflamatorias. Los desarrolladores de medicamentos evalúan terapias que limitan las complicaciones sistémicas. Esto impulsa la colaboración entre centros académicos y empresas farmacéuticas. El mercado de pancreatitis aguda refleja un cambio gradual hacia opciones de tratamiento dirigidas. Los organismos reguladores revisan nuevos compuestos con puntos finales definidos. La expansión del pipeline señala una futura diversificación de las opciones terapéuticas. El progreso científico apoya la estabilidad del mercado a largo plazo.
Tendencias del Mercado de Pancreatitis Aguda:
Cambio Hacia la Evaluación Personalizada de la Gravedad y Modelos de Estratificación de Riesgo en Entornos Hospitalarios
Los clínicos adoptan herramientas de puntuación predictiva para clasificar casos leves y graves temprano. Los registros electrónicos de salud integran datos de laboratorio para una rápida evaluación de riesgos. Los modelos de inteligencia artificial apoyan las vías de decisión clínica en hospitales terciarios. Permite una terapia de fluidos y una intensidad de monitoreo adaptadas. El mercado de pancreatitis aguda se alinea con sistemas de triaje estructurados en centros avanzados. Los equipos de atención refinan los criterios de alta basados en marcadores de riesgo validados. Las plataformas de análisis de datos ganan tracción dentro de las redes hospitalarias. La evaluación personalizada mejora la eficiencia en la asignación de recursos.
Aumento de la Integración de la Telemedicina para el Monitoreo Post-Alta y el Cuidado de Seguimiento
Los hospitales implementan programas de consulta remota para evaluaciones de seguimiento. Las plataformas de telemedicina apoyan la revisión de medicamentos y el asesoramiento dietético. Los pacientes reciben orientación estructurada para prevenir episodios de recurrencia. Reduce la presión de readmisión en las instalaciones de atención aguda. El mercado de pancreatitis aguda se adapta a modelos de atención híbridos más allá de los entornos hospitalarios. Las plataformas digitales permiten el seguimiento de síntomas después del alta. Los proveedores utilizan herramientas remotas para mantener la adherencia al tratamiento. La atención virtual expande el alcance en regiones semiurbanas.
Adopción de Vías de Atención Multidisciplinarias en Unidades de Gastroenterología y Cirugía
Los hospitales formalizan equipos de atención que incluyen gastroenterólogos, cirujanos y dietistas. Las vías estándar definen los horarios de imágenes y el momento del apoyo nutricional. Las juntas clínicas revisan los casos graves para guiar las decisiones de intervención. Esto asegura una atención coordinada entre departamentos. El Mercado de Pancreatitis Aguda refleja la integración estructurada del flujo de trabajo en grandes hospitales. Las consultas quirúrgicas ocurren temprano en casos con complicaciones biliares. Los modelos colaborativos mejoran el flujo de pacientes. Los sistemas de salud invierten en programas de capacitación para el personal.
- Por ejemplo, el Centro Médico de la Universidad de Pittsburgh (UPMC) implementó una "Vía de Atención para la Pancreatitis" que integró los servicios de gastroenterología y nutrición; un estudio revisado por pares de este enfoque multidisciplinario mostró que redujo la estancia hospitalaria promedio (LOS) de 9.3 días a 7.1 días e incrementó la iniciación de la nutrición enteral temprana al 82% de los pacientes elegibles.
Creciente Énfasis en el Apoyo Nutricional Basado en Evidencia y Prácticas de Alimentación Enteral Temprana
Las guías clínicas promueven la nutrición enteral temprana en casos moderados. Los planes dietéticos se enfocan en el descanso pancreático y la reintroducción gradual de la ingesta. Los hospitales actualizan los protocolos de alimentación basados en datos de resultados. Esto apoya la demanda de productos nutricionales especializados. El Mercado de Pancreatitis Aguda incorpora la gestión dietética en los estándares de tratamiento. La investigación destaca la reducción del riesgo de infección con la terapia enteral temprana. Los equipos de nutrición monitorean de cerca la tolerancia y los objetivos calóricos. Las estrategias de alimentación estructurada mejoran los tiempos de recuperación.
- Por ejemplo, Abbott Laboratories produce Vital 1.5 Cal, una fórmula enteral a base de péptidos ampliamente utilizada en protocolos de alimentación temprana para la pancreatitis aguda. Estudios revisados por pares en el Journal of Parenteral and Enteral Nutrition informan que iniciar la nutrición enteral dentro de las 24–48 horas puede reducir el riesgo de necrosis pancreática infectada más del doble en comparación con la alimentación parenteral.
Análisis de Desafíos del Mercado:
Disponibilidad Limitada de Terapias Farmacológicas Específicas para la Enfermedad y Alta Dependencia del Cuidado de Apoyo
El tratamiento actual se basa principalmente en la terapia de fluidos y el control del dolor. Pocos medicamentos apuntan directamente a las vías inflamatorias en el tejido pancreático. Los ensayos clínicos enfrentan dificultades para definir puntos finales consistentes. Esto limita la aprobación rápida de nuevos compuestos. El Mercado de Pancreatitis Aguda depende en gran medida de los recursos hospitalarios en lugar de nuevos medicamentos. Los casos graves a menudo requieren estancias prolongadas en la UCI. La carga de costos en los sistemas de salud sigue siendo significativa. La variabilidad en la respuesta del paciente complica la estandarización de la terapia.
Variabilidad en la Presentación Clínica y Retrasos en el Diagnóstico Temprano en los Entornos de Atención Médica
Los síntomas se superponen con otros trastornos abdominales, lo que retrasa la confirmación. Los hospitales rurales pueden carecer de herramientas avanzadas de imagen. El retraso en el diagnóstico puede empeorar las complicaciones en casos graves. Esto aumenta la duración de la estancia hospitalaria y el costo del tratamiento. El Mercado de Pancreatitis Aguda enfrenta un acceso desigual a los servicios en regiones emergentes. La disponibilidad limitada de especialistas restringe la intervención temprana. Las disparidades en salud influyen en las diferencias de resultados entre poblaciones. Las brechas de infraestructura siguen siendo una barrera estructural.
Oportunidades del Mercado de Pancreatitis Aguda:
Desarrollo de Agentes Biológicos y Antiinflamatorios Dirigidos con Puntos Finales Clínicos Definidos
Las empresas farmacéuticas exploran inhibidores de citoquinas para controlar la inflamación sistémica. La investigación en medicina de precisión identifica marcadores moleculares para la selección de terapias. Las colaboraciones clínicas amplían la inscripción en ensayos multicéntricos. Abre el camino para aprobaciones diferenciadas de medicamentos. El mercado de pancreatitis aguda puede beneficiarse de opciones farmacológicas específicas para la enfermedad. Los incentivos regulatorios apoyan las designaciones de enfermedades huérfanas y de avances en casos graves. La financiación de la investigación por parte de instituciones académicas fortalece la innovación. Los ensayos exitosos pueden cambiar los estándares de tratamiento.
Expansión De La Infraestructura Hospitalaria Y La Capacidad Diagnóstica En Economías Emergentes
Los gobiernos invierten en hospitales terciarios y equipos de imagen. Los programas de formación aumentan la disponibilidad de especialistas en centros urbanos. La cobertura de seguros públicos amplía el acceso a la atención de emergencia. Apoya tasas más altas de admisión y tratamiento. El mercado de pancreatitis aguda gana impulso en Asia Pacífico y América Latina. Las cadenas de hospitales privados construyen unidades avanzadas de cuidados críticos. La creciente concienciación promueve la consulta médica temprana. El crecimiento de la infraestructura crea una demanda sostenida de diagnósticos y terapias de apoyo.
Análisis De Segmentación Del Mercado De Pancreatitis Aguda:
Por Segmentos De Gravedad
Los casos agudos leves dominan los diagnósticos tempranos porque la mayoría de los pacientes presentan síntomas manejables y complicaciones limitadas. Los clínicos se enfocan en la hidratación, el control del dolor y la observación hospitalaria breve. Refleja una mayor demanda de terapia de apoyo básica con mínima intervención. Los casos moderadamente graves requieren un monitoreo más cercano debido a complicaciones locales y disfunción orgánica transitoria. Los equipos de atención se basan en protocolos estructurados para reducir el riesgo de progresión. Los casos agudos graves impulsan la demanda de cuidados críticos y estancias hospitalarias más prolongadas. El mercado de pancreatitis aguda observa un mayor uso de recursos en este grupo debido a las necesidades de soporte multiorgánico y los tiempos de recuperación extendidos.
- Por ejemplo, GE HealthCare proporciona imágenes avanzadas a través del Revolution CT, que ofrece 0.23mm de resolución espacial, permitiendo a los clínicos detectar colecciones de líquido peripancreático o necrosis en etapa temprana con una precisión significativamente mayor que los escáneres estándar.
Por Segmentos De Tratamiento
La terapia basada en medicamentos apoya la mayoría de las intervenciones tempranas en hospitales. Los analgésicos mantienen una demanda constante porque el control del dolor sigue siendo la primera prioridad terapéutica. Los antibióticos sirven a pacientes seleccionados con riesgo confirmado de infección. Los inhibidores de enzimas ganan atención por su potencial para limitar el daño tisular. La terapia basada en dispositivos cubre un amplio conjunto de procedimientos necesarios en casos moderados y graves. Los líquidos intravenosos apoyan la estabilidad hemodinámica para todos los niveles de gravedad. Los procedimientos ERCP reducen la obstrucción biliar en casos relacionados con cálculos biliares. El mercado de pancreatitis aguda registra un fuerte uso de sondas de alimentación enteral y soporte nutricional en entornos de atención prolongada.
Por Segmentos De Usuarios Finales
Los hospitales siguen siendo el principal usuario final debido a las altas tasas de admisión de emergencia y la necesidad de monitoreo intensivo. Las clínicas especializadas apoyan el cuidado de seguimiento, el asesoramiento sobre el estilo de vida y la prevención de recurrencias. Los laboratorios de diagnóstico procesan pruebas de enzimas y biomarcadores que guían las decisiones de tratamiento. Los centros quirúrgicos ambulatorios proporcionan servicios de CPRE para casos biliares seleccionados. Las farmacias hospitalarias almacenan medicamentos y fluidos esenciales para episodios agudos. Las farmacias en línea aumentan el acceso a medicamentos de apoyo para la recuperación ambulatoria. El mercado de pancreatitis aguda se alinea con una fuerte dependencia de la infraestructura hospitalaria y la colaboración multilateral en los entornos de atención.
- Por ejemplo, Roche Diagnostics ofrece las pruebas Elecsys Amylase y Lipase, que se ejecutan en los analizadores cobas e capaces de procesar hasta 300 pruebas por hora, proporcionando resultados críticos con un tiempo de respuesta de menos de 18 minutos.
Segmentación del Mercado de Pancreatitis Aguda:
Por Segmentos de Severidad
- Pancreatitis Aguda Leve
- Pancreatitis Aguda Moderadamente Severa
- Pancreatitis Aguda Severa
Por Segmentos de Tratamiento
- Terapia Basada en Medicamentos
- Analgésicos
- Antibióticos
- Inhibidores de Enzimas
- Terapia Basada en Dispositivos
- Fluidos Intravenosos
- Procedimientos de CPRE
- Tubos de Alimentación Enteral
- Soporte Nutricional Clínico
Por Segmentos de Usuario Final
- Hospitales
- Clínicas Especializadas
- Laboratorios de Diagnóstico
- Centros Quirúrgicos Ambulatorios
- Farmacias Hospitalarias
- Farmacias en Línea
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte posee la mayor participación del mercado de pancreatitis aguda con un 38%, impulsada por fuertes capacidades de diagnóstico, sistemas avanzados de atención de emergencia y alta conciencia entre los clínicos. Los hospitales en Estados Unidos reportan casos constantes vinculados a la enfermedad de cálculos biliares, el abuso de alcohol y los trastornos metabólicos. El acceso temprano a herramientas de imagen apoya decisiones de tratamiento más rápidas. Se beneficia de la adopción generalizada de vías clínicas estructuradas y recursos de cuidados críticos. Canadá contribuye al crecimiento regional a través de redes de salud integradas. La región continúa liderando debido a la inversión sostenida en infraestructura hospitalaria e investigación clínica.
Europa representa el 29% del mercado, respaldada por servicios de gastroenterología robustos y protocolos de tratamiento estandarizados. Países como Alemania, Francia y el Reino Unido mantienen un acceso generalizado a pruebas de TC, RM y biomarcadores. Las guías clínicas fomentan la intervención temprana y el monitoreo, lo que fortalece los resultados de los pacientes. Se beneficia de una fuerte colaboración entre hospitales e instituciones de investigación. El sur y el este de Europa muestran un crecimiento constante debido al aumento de la capacidad de tratamiento. La región mantiene un rendimiento competitivo a través de la expansión de unidades de atención especializada.
Asia Pacífico asegura el 23% del mercado y registra el crecimiento más rápido debido al aumento de la incidencia en China e India. Los cambios en el estilo de vida, el mayor consumo de alcohol y el acceso expandido a hospitales aumentan la demanda de servicios de atención aguda. Los gobiernos invierten en mejoras de imagenología y unidades de cuidados críticos en los centros urbanos. Se observa un aumento en los volúmenes de procedimientos para intervenciones biliares y soporte nutricional. Los países del sudeste asiático fortalecen las vías de diagnóstico para gestionar las admisiones de emergencia. La región gana impulso con la expansión de la cobertura de salud y la fuerte participación del sector privado.
Análisis de Jugadores Clave:
- Pfizer Inc.
- Merck & Co., Inc.
- Baxter International Inc.
- Abbott Laboratories
- Braun SE
- Fresenius SE & Co. KGaA
- GlaxoSmithKline plc
- Olympus Corporation
- CalciMedica Inc.
- Dynavax Technologies Corporation
- SCM Lifescience
- Boston Scientific Corporation
- Medtronic
- Novartis AG
- Mitsubishi Tanabe Pharma
Análisis Competitivo:
El mercado de pancreatitis aguda presenta una combinación de empresas farmacéuticas, fabricantes de dispositivos y proveedores de soluciones de diagnóstico. Jugadores líderes como Pfizer, Baxter, Abbott y Fresenius suministran medicamentos esenciales, fluidos y productos nutricionales para la atención hospitalaria. Empresas de dispositivos médicos como Olympus, Boston Scientific y Medtronic apoyan los procedimientos de CPRE, intervenciones endoscópicas y herramientas de monitoreo. Se beneficia de la innovación en sistemas de imagenología, inhibidores de enzimas y modelos de evaluación de riesgos. Empresas biotecnológicas como CalciMedica trabajan en terapias dirigidas que buscan reducir la inflamación y el daño orgánico. La competencia se fortalece a través de asociaciones, estudios clínicos y expansiones de productos a lo largo de las vías de tratamiento. El panorama sigue siendo dinámico debido al desarrollo continuo de la cartera y la demanda de soluciones eficientes de atención aguda.
Desarrollos Recientes:
- En enero de 2026, GSK firmó un acuerdo para adquirir RAPT Therapeutics, obteniendo ozureprubart, un anticuerpo anti-IgE en fase IIb para la protección contra alergias alimentarias con dosificación cada 12 semanas, expandiendo activos de inmunología potencialmente aplicables a enfermedades inflamatorias.
- En noviembre de 2025, Pfizer adquirió Metsera por $10 mil millones, añadiendo cuatro programas de obesidad en etapa clínica que podrían apoyar indirectamente la investigación relacionada con la inflamación relevante para condiciones de pancreatitis aguda.
- En noviembre de 2025, Abbott anunció un acuerdo definitivo para adquirir Exact Sciences por aproximadamente $21 mil millones, mejorando su detección de cáncer y diagnósticos de oncología de precisión, lo que puede ayudar en la detección temprana de problemas gastrointestinales como complicaciones de pancreatitis.
- En julio de 2025, Olympus se asoció con Revival Healthcare Capital para cofundar Swan EndoSurgical, invirtiendo al menos $65 millones inicialmente (hasta $458 millones) en sistemas robóticos endoluminales para tratamientos GI menos invasivos, relevantes para intervenciones de pancreatitis.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Severidad, Tratamiento y Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El creciente énfasis en la precisión del diagnóstico temprano fortalecerá la adopción de herramientas avanzadas de imagen y biomarcadores en el Mercado de Pancreatitis Aguda.
- La expansión de las unidades de cuidados críticos mejorará los resultados para casos graves y apoyará una mayor demanda de terapias de apoyo.
- El creciente interés en compuestos antiinflamatorios dirigidos fomentará ensayos clínicos y diversificará las opciones de tratamiento.
- El uso más amplio de rutas hospitalarias estructuradas reducirá complicaciones y estandarizará la prestación de atención en todas las regiones.
- El aumento del enfoque en la terapia nutricional elevará la demanda de soluciones de alimentación enteral y programas de gestión dietética.
- El crecimiento de la telemedicina mejorará el monitoreo post-alta y reducirá el riesgo de recurrencia en grupos de alto riesgo.
- Los modelos de atención multidisciplinaria agilizarán la toma de decisiones y fortalecerán la coordinación del tratamiento en los principales hospitales.
- La expansión de la atención médica privada en economías emergentes aumentará los volúmenes de procedimientos y la penetración diagnóstica.
- La integración de la salud digital apoyará la puntuación de riesgo predictivo y la optimización del triaje en entornos de emergencia.
- La inversión a largo plazo en infraestructura hospitalaria sostendrá un crecimiento constante en las redes de atención globales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la pancreatitis aguda y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pancreatitis aguda entre 2025 y 2032?
¿Qué segmento del mercado de pancreatitis aguda tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la pancreatitis aguda?
¿Quiénes son las empresas líderes en el mercado de la pancreatitis aguda?
¿Qué región comandó la mayor parte del mercado de pancreatitis aguda en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pancreatitis Aguda Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pancreatitis Aguda Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 738.84 million → 2032: USD 969.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pancreatitis Aguda Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pancreatitis Aguda Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pancreatitis Aguda Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pancreatitis Aguda Market Drivers
- 3.3 Mercado de Pancreatitis Aguda Market Restraints & Challenges
- 3.4 Mercado de Pancreatitis Aguda Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pancreatitis Aguda Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pancreatitis Aguda Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pancreatitis Aguda category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pancreatitis Aguda Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pancreatitis Aguda Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pancreatitis Aguda market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pancreatitis Aguda Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pancreatitis Aguda Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pancreatitis Aguda Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pancreatitis Aguda (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pancreatitis Aguda Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pancreatitis Aguda Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pancreatitis Aguda Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pancreatitis Aguda Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pancreatitis Aguda Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pancreatitis Aguda Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pancreatitis Aguda Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pancreatitis Aguda Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pancreatitis Aguda Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
